Megatrend · Biotech & Genomic Medicine
ตับอ่อนเทียมที่ใส่ติดตัว: เมื่อเซ็นเซอร์คุยกับปั๊มเอง
เบาหวานไม่ได้มีแค่ยา ยังมี “ฮาร์ดแวร์” ที่ทำงานคู่กัน — เซ็นเซอร์จิ๋วใต้ผิวหนังที่อ่านน้ำตาลทุกไม่กี่นาที กับปั๊มอินซูลินที่ฉีดยาให้อัตโนมัติ พอสองอย่างนี้คุยกันได้ มันก็กลายเป็น “ตับอ่อนเทียม” ที่คอยปรับยาให้ทั้งวันทั้งคืน นี่คือธุรกิจที่กำลังโตจาก ~$12,000 ล้านไปสู่ระดับ $50,000 ล้าน และมีคำถามใหญ่รออยู่: ยาลดน้ำหนัก GLP-1 จะมาฆ่าตลาดนี้ หรือทำให้มันใหญ่ขึ้น?
01มันคืออะไร
คนที่เป็นเบาหวานชนิดที่ 1 เจอปัญหาเดียวกันทุกวัน: ตับอ่อนผลิตอินซูลินไม่ได้ ร่างกายจึงคุมน้ำตาลในเลือดเองไม่ได้ ทางออกแบบเดิมคือ “เจาะปลายนิ้ว” วันละหลายครั้งเพื่อดูค่าน้ำตาล แล้วคำนวณฉีดอินซูลินเอาเอง — เหนื่อย เจ็บ และพลาดได้ตลอด ลองนึกภาพต้องเป็นเครื่องคิดเลขให้ร่างกายตัวเอง 24 ชั่วโมง ไม่มีวันหยุด
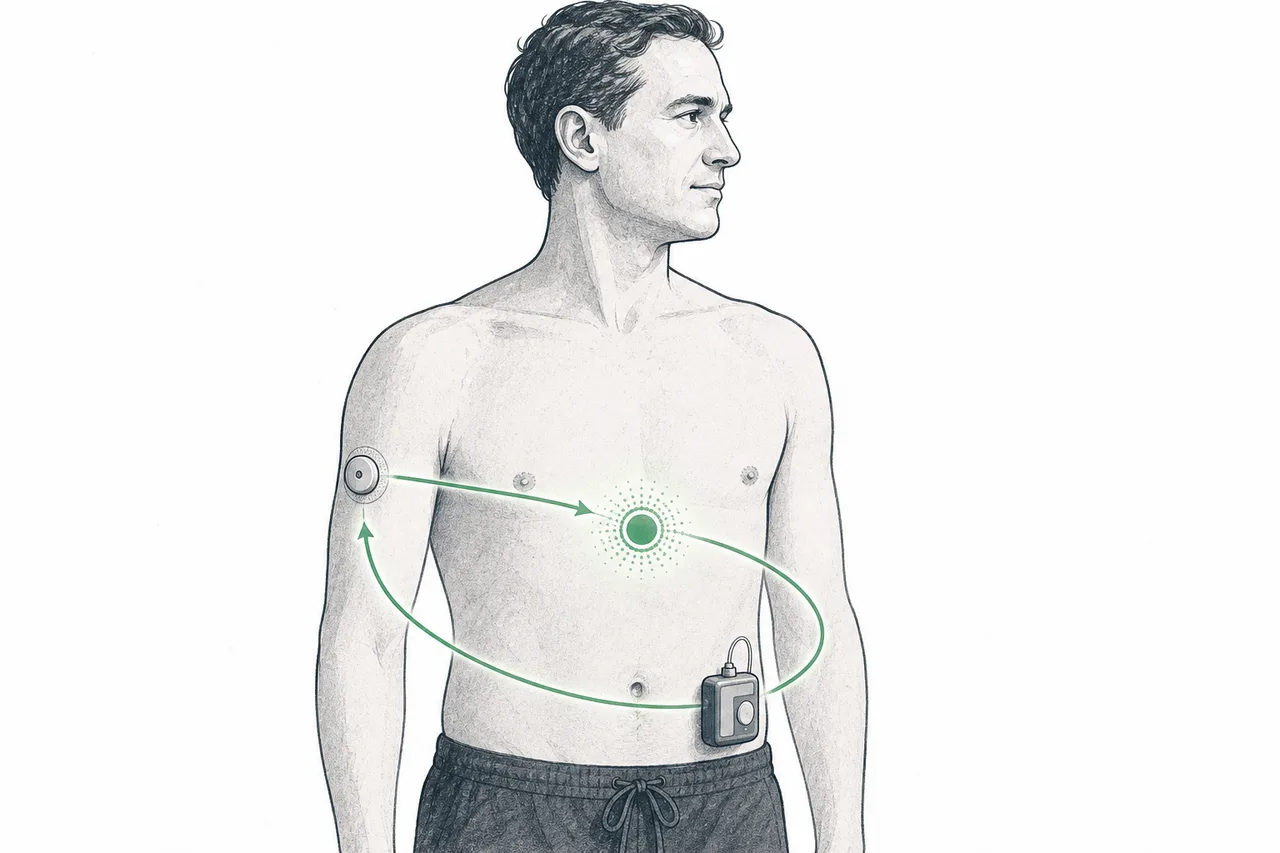
หมวดนี้คือ ฮาร์ดแวร์ที่เข้ามาทำงานแทนหน้าที่นั้น ไม่ใช่ยา แต่เป็นอุปกรณ์ มันมีสามชิ้นส่วนหลัก:
- CGM (Continuous Glucose Monitor) — เซ็นเซอร์เล็กเท่าเหรียญ ติดบนแขนหรือหน้าท้อง มีเข็มจิ๋วฝังใต้ผิวหนัง คอยอ่านระดับน้ำตาล ทุก 1–5 นาที แล้วส่งค่าขึ้นมือถือ — แทนการเจาะปลายนิ้ว ตัวที่ดังที่สุดคือ Dexcom G7 และ Abbott FreeStyle Libre
- ปั๊มอินซูลิน (Insulin Pump) — อุปกรณ์เล็กที่ฉีดอินซูลินเข้าร่างกายอย่างต่อเนื่องผ่านท่อจิ๋ว แทนการฉีดเข็มหลายครั้งต่อวัน บางตัวไร้สายติดตัวได้เลย เช่น Omnipod ของ Insulet
- ระบบลูปปิด (Closed Loop / AID) — พระเอกตัวจริง: เมื่อ CGM “คุย” กับปั๊มได้ อัลกอริทึมจะอ่านค่าน้ำตาลแล้วสั่งปั๊มจ่ายอินซูลินให้อัตโนมัติ นี่คือสิ่งที่วงการเรียกว่า “ตับอ่อนเทียม”
เซ็นเซอร์ที่มี “เส้นใยจิ๋ว” แทงอยู่ใต้ผิวหนัง ไม่ได้วัดน้ำตาลในเลือดโดยตรง แต่วัดในของเหลวระหว่างเซลล์ (interstitial fluid) ซึ่งสะท้อนค่าน้ำตาลในเลือดได้ใกล้เคียง ข้อดีคือเห็น “แนวโน้ม” ตลอดเวลา — รู้ว่าน้ำตาลกำลังขึ้นหรือลง ไม่ใช่แค่จุดเดียว ณ ตอนเจาะ เซ็นเซอร์หนึ่งตัวใช้ได้ราว 10–15 วันแล้วเปลี่ยนใหม่
ในแผนผังเมกะเทรนด์ของเรา หมวดนี้นั่งอยู่ใต้ Biotech & Genomic Medicine ในฐานะ “ฝั่งอุปกรณ์” ของการรักษาเบาหวาน — เป็นคู่หูฮาร์ดแวร์ที่เดินคู่ไปกับฝั่งยาอย่าง Metabolic, Diabetes & Obesity ยาคุมโรค ฮาร์ดแวร์คุมรายวัน
02ทำไมถึงสำคัญกับโลก
เริ่มจากขนาดของปัญหาก่อน ปี 2024 มีผู้ใหญ่ทั่วโลก 589 ล้านคน เป็นเบาหวาน (ตัวเลข IDF Diabetes Atlas ฉบับล่าสุด) — มากกว่าประชากรทั้งทวีปอเมริกาเหนือรวมกัน และตัวเลขยังเพิ่มทุกปี ในจำนวนนี้ราว 95% เป็นชนิดที่ 2 ส่วนชนิดที่ 1 (ที่ต้องพึ่งอินซูลินตลอดชีวิต) มีราว 9.5 ล้านคน นี่คือตลาดที่ดีมานด์ไม่เคยหด
เหตุผลที่สองคือ เงิน ตลาด CGM อย่างเดียวมีมูลค่าราว $12,000–13,000 ล้านในปี 2024–2025 และนักวิเคราะห์ส่วนใหญ่มองว่าจะโตด้วยอัตราราว 15–16% ต่อปี ทะลุระดับ $47,000–55,000 ล้านภายในต้นทศวรรษ 2030 ส่วนตลาดปั๊มอินซูลินอีกราว $7,000–8,000 ล้านโตช้ากว่าเล็กน้อย (~8% ต่อปี) รวมกันแล้วนี่คือหนึ่งในมุมที่โตเร็วที่สุดของอุตสาหกรรมเครื่องมือแพทย์
แต่เหตุผลที่ลึกกว่าตัวเลขคือ มันยังเพิ่งเริ่มต้น แม้จะดังแค่ไหน เทคโนโลยีนี้ยังเข้าถึงคนแค่ส่วนน้อย — ประเมินกันว่ามีคนไข้เบาหวานชนิดที่ 1 ในสหรัฐฯ ราว 30% เท่านั้นที่ใช้ CGM หรือปั๊ม และในฝั่งชนิดที่ 2 ทั่วโลกต่ำกว่านั้นมาก เหลือเพียง 10–15% นั่นแปลว่าตลาดยังมี “พื้นที่ว่าง” ให้เติบโตอีกมหาศาล แค่ทำให้คนที่ควรใช้ได้ใช้จริง
และเหตุผลสุดท้ายคือ มันได้ผลจริง งานวิจัยชี้ชัดว่าระบบลูปปิดช่วยคุมน้ำตาลได้ดีกว่าการฉีดเอง ลดทั้งภาวะน้ำตาลต่ำตอนกลางคืน (ที่อันตรายถึงชีวิต) และภาวะแทรกซ้อนระยะยาวอย่างไตวาย ตาบอด ตัดขา — ซึ่งทั้งหมดนี้คือค่าใช้จ่ายก้อนโตของระบบสาธารณสุข ฮาร์ดแวร์ที่ดูเหมือนของเล่นไฮเทค จริงๆ แล้วเป็นการลงทุนที่ประหยัดเงินปลายทาง
03ระบบลูปปิดทำงานยังไง
หัวใจของหมวดนี้คือคำเดียว: “ลูป (loop)” ตับอ่อนของคนปกติทำงานเป็นวงจรอัตโนมัติ — น้ำตาลขึ้น มันก็ปล่อยอินซูลิน น้ำตาลลง มันก็หยุด วนแบบนี้ทั้งวันโดยที่เราไม่รู้ตัว คนเป็นเบาหวานชนิดที่ 1 วงจรนี้พัง ระบบลูปปิดคือการ สร้างวงจรนั้นขึ้นมาใหม่ด้วยอุปกรณ์
มันทำงานเป็นสามจังหวะ วนซ้ำทุกไม่กี่นาที ตลอด 24 ชั่วโมง:
คำว่า “ปิด (closed)” สำคัญมาก ระบบรุ่นเก่าเป็น “ลูปเปิด” — CGM เตือนว่าน้ำตาลขึ้น แล้วปล่อยให้คนไข้กดสั่งปั๊มเอง ส่วนลูปปิด อัลกอริทึมจัดการเองทั้งหมด คนไข้แค่บอกว่ากำลังจะกินข้าว ที่เหลือเครื่องคิดให้ ความต่างนี้คือความต่างระหว่าง “เครื่องมือช่วย” กับ “อวัยวะทดแทน”
ชื่อทางการของ “ระบบลูปปิด” ย่อมาจาก Automated Insulin Delivery — ระบบที่ CGM, อัลกอริทึม และปั๊มทำงานร่วมกันเพื่อปรับอินซูลินอัตโนมัติ บางครั้งเรียกว่า hybrid closed loop เพราะคนไข้ยังต้องแจ้งมื้ออาหารเอง (ระบบยังไม่เดามื้อให้ 100%) ตัวอย่างที่ขายดีคือ Omnipod 5 (Insulet), Control-IQ (Tandem) และ MiniMed 780G (Medtronic)
มีรายละเอียดที่น่าสนใจซ่อนอยู่: CGM ไม่ได้วัดน้ำตาลในเลือดตรงๆ แต่วัดในของเหลวระหว่างเซลล์ ซึ่ง “ตามหลัง” ค่าจริงอยู่ราว 5–10 นาที อัลกอริทึมจึงต้อง ทำนายล่วงหน้า ว่าน้ำตาลกำลังจะไปทางไหน ไม่ใช่แค่ตอบสนองค่าปัจจุบัน นี่คือจุดที่ AI และการเรียนรู้จากข้อมูลเข้ามามีบทบาท — และเป็นสนามที่ผู้เล่นแต่ละเจ้าแข่งกันว่า อัลกอริทึมใครฉลาดกว่า
04มันอยู่ตรงไหนของระบบนิเวศ
หมวดนี้เป็น “ฮาร์ดแวร์” ในโลกที่ส่วนใหญ่พูดถึง “ยา” มันจึงเชื่อมโยงกับเทรนด์อื่นในแบบที่บางทีก็เสริมกัน บางทีก็ขัดกัน:
- คู่หูกับ Metabolic, Diabetes & Obesity (ฝั่งยา): นี่คือความสัมพันธ์ที่สำคัญที่สุด ฝั่งยา (อินซูลิน, GLP-1 อย่าง Ozempic/Mounjaro) รักษาตัวโรค ส่วนฝั่งอุปกรณ์จัดการ “รายวัน” คนไข้คนเดียวมักใช้ทั้งสองอย่างพร้อมกัน — อินซูลินคือ “กระสุน” ส่วนปั๊มกับ CGM คือ “ระบบเล็งและลั่นไก” ทั้งคู่ต้องมีถึงจะครบ
- พึ่งพา AI: อัลกอริทึมที่ทำนายน้ำตาลล่วงหน้าและสั่งจ่ายอินซูลินคือ AI ตัวจริง ยิ่งโมเดลเก่ง ลูปยิ่งคุมน้ำตาลได้แนบเนียน นี่คือจุดที่ผู้เล่นสร้างความได้เปรียบที่ลอกยาก — ฮาร์ดแวร์ก๊อปได้ แต่ข้อมูลและอัลกอริทึมที่สั่งสมมาหลายปีก๊อปยาก
- โยงกับ สังคมสูงวัย: เบาหวานชนิดที่ 2 เพิ่มตามอายุประชากร โลกยิ่งแก่ คนเป็นเบาหวานยิ่งมาก ดีมานด์ของอุปกรณ์ก็โตตาม โดยเฉพาะกลุ่มผู้สูงอายุที่ลืมเจาะ ลืมฉีด — ระบบอัตโนมัติช่วยลดความผิดพลาดได้มาก
- เป็นญาติห่างๆ กับ Brain-Computer Interface: ทั้งคู่คือ “อุปกรณ์ฝังตัวที่อ่านสัญญาณจากร่างกายแล้วตอบสนอง” CGM คือหนึ่งในอุปกรณ์ biosensor ที่ฝังในคนได้สำเร็จและขายได้จริงในวงกว้างที่สุด เป็นต้นแบบให้เทคโนโลยีเซ็นเซอร์ฝังตัวรุ่นถัดไป
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพรวมตอนนี้คือ ตลาดที่กระจุกตัวสุดๆ เฉพาะ CGM สามเจ้าใหญ่ — Abbott, Dexcom, Medtronic — รวมกันครองส่วนแบ่งการจัดส่งกว่า 98% ในปี 2025 โดย Abbott นำด้านปริมาณ (เซ็นเซอร์ FreeStyle Libre ราคาถูกกว่า ขายได้เป็นจำนวนมหาศาล) ส่วน Dexcom นำด้านความแม่นยำและซอฟต์แวร์ นี่ไม่ใช่สนามของรายเล็ก แต่เป็นสงครามของยักษ์ไม่กี่ตัว
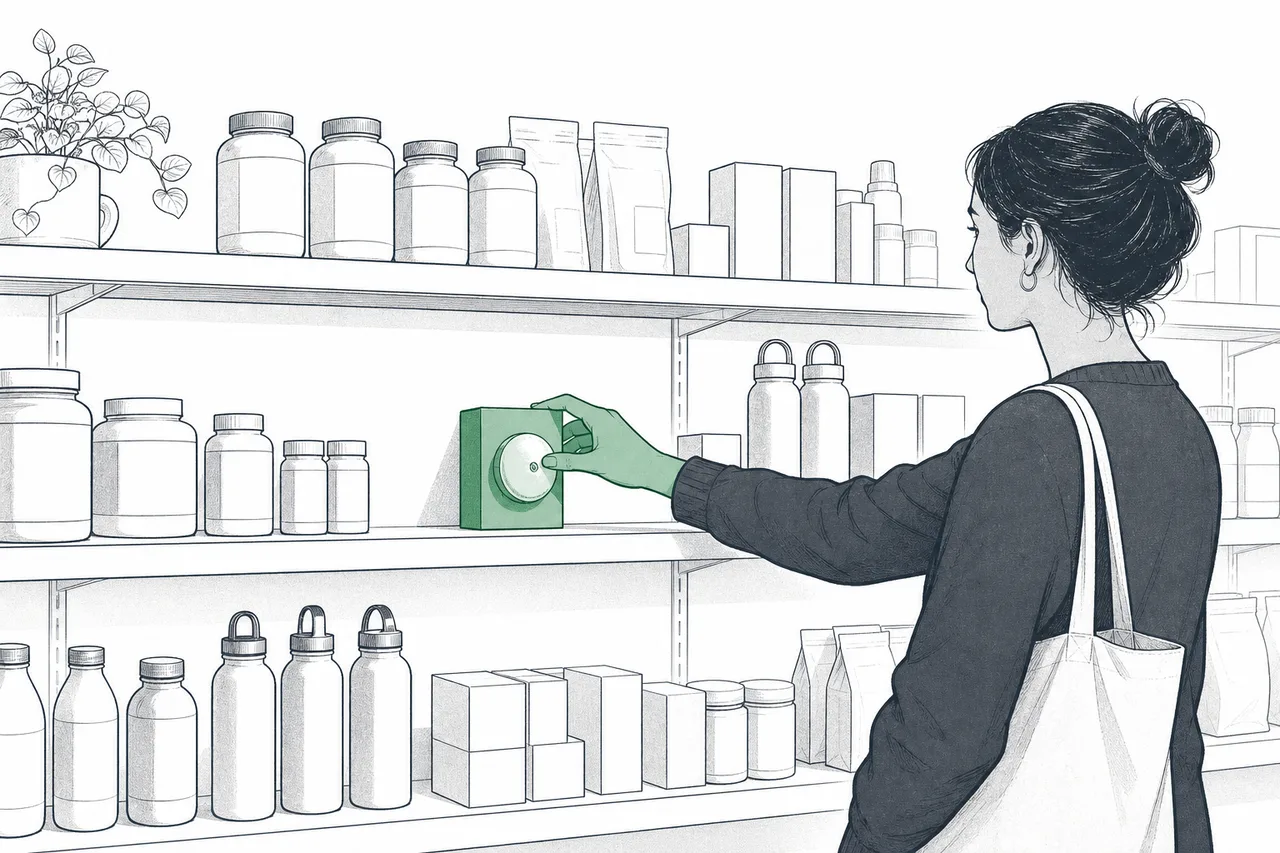
หมุดหมายที่ร้อนแรงที่สุดของรอบนี้คือ CGM แบบซื้อได้เองโดยไม่ต้องมีใบสั่งยา (OTC) เดือนมีนาคม 2024 FDA อนุมัติ Dexcom Stelo เป็น CGM ตัวแรกที่ขายข้ามเคาน์เตอร์ได้ ตามด้วย Abbott Lingo ในเดือนมิถุนายน นี่เปิดประตูครั้งใหญ่ — เพราะมันเล็งไปที่กลุ่มที่ใหญ่กว่าคนเป็นเบาหวานมาก: คนก่อนเป็นเบาหวาน (prediabetes ที่สหรัฐฯ มีถึงเกือบ 98 ล้านคน) และคนทั่วไปที่อยากดูแลสุขภาพ ราคาราว $49 ต่อเซ็นเซอร์ 14 วัน เปลี่ยน CGM จาก “อุปกรณ์การแพทย์” ให้กลายเป็น “แก็ดเจ็ตสุขภาพ” ที่ใครก็ซื้อได้
ฝั่งปั๊มและลูปปิดก็โตแรง Omnipod 5 ของ Insulet กลายเป็นระบบ AID ที่ถูกสั่งจ่ายมากที่สุดในสหรัฐฯ ปี 2024 ด้วยจุดขาย “ไร้สาย ไร้ท่อ” ติดตัวได้เลย ขณะที่ Tandem และ Medtronic สู้ด้วยอัลกอริทึมรุ่นใหม่ ปีนี้แทบทุกเจ้าขยับจาก “ปั๊มเฉยๆ” ไปสู่ “ลูปปิดเต็มรูปแบบ” กันหมด — สนามรบย้ายจากฮาร์ดแวร์ไปอยู่ที่ว่าอัลกอริทึมใครคุมน้ำตาลได้เนียนกว่า
06อนาคต: GLP-1 จะฆ่าหรือต่อชีวิตตลาดนี้
นี่คือคำถามใหญ่ที่สุดที่แขวนอยู่เหนือทั้งหมวด และเป็นจุดที่ตลาดหุ้นทะเลาะกันหนักที่สุด เมื่อยาลดน้ำหนักตระกูล GLP-1 (Ozempic, Wegovy, Mounjaro) ระเบิดขึ้นมา มีคนกลัวว่า “ถ้ายาทำให้คนผอมลง เป็นเบาหวานน้อยลง แล้วใครจะซื้ออุปกรณ์?” หุ้น Dexcom กับ Insulet เคยร่วงแรงเพราะความกลัวนี้
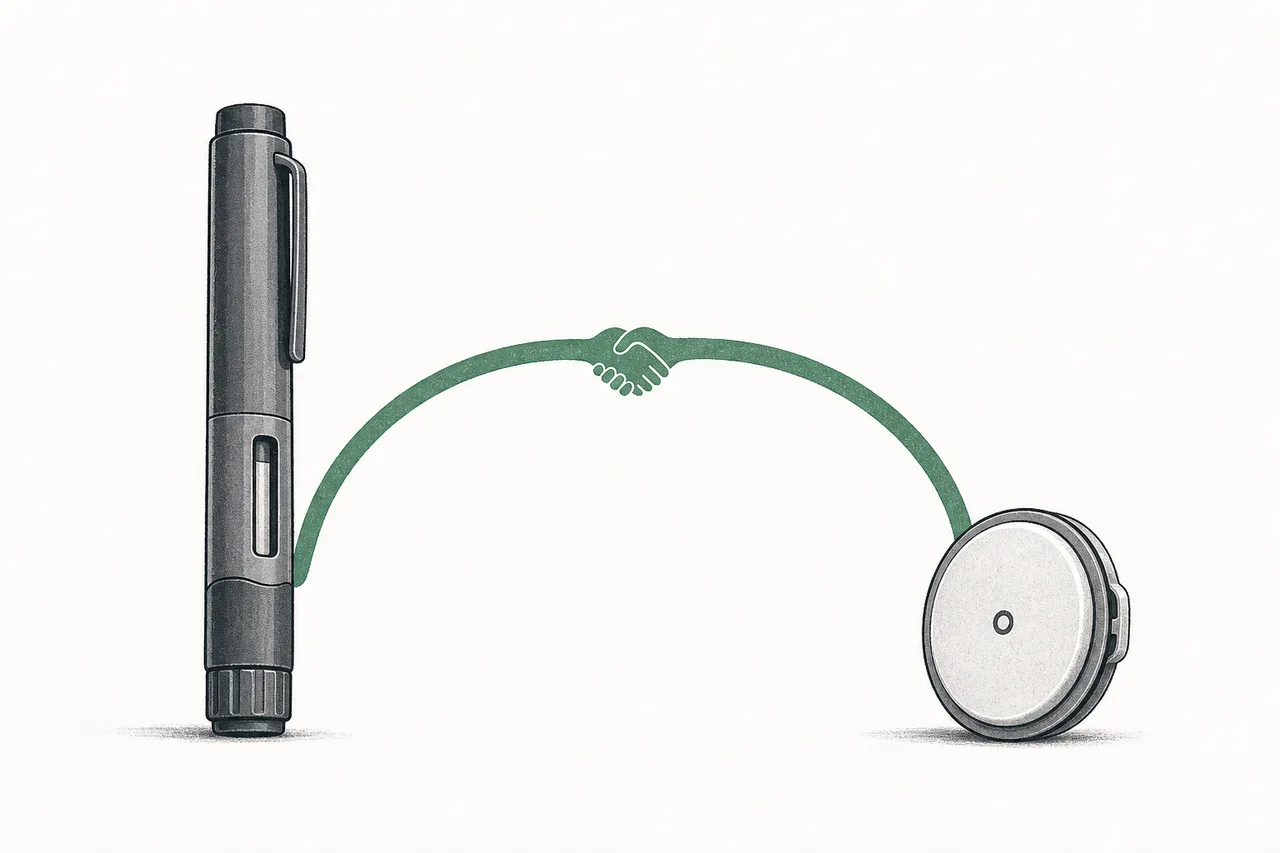
แต่พอมองให้ลึก ภาพกลับซับซ้อนกว่านั้นมาก และน้ำหนักหลักฐานเริ่มเอียงไปทาง “ส่งเสริมกัน” มากกว่า “ทำลายกัน” ด้วยเหตุผลสามข้อ:
- หมอจ่ายคู่กัน: Dexcom รายงานว่าคนไข้ที่ใช้ยา GLP-1 กลับ ใช้ CGM มากขึ้น เพราะหมออยากเห็นข้อมูลน้ำตาลระหว่างปรับยา — แทนที่จะแย่งกัน สองอย่างนี้เดินคู่กัน
- GLP-1 ไม่แตะคนไข้ชนิดที่ 1: คนเป็นเบาหวานชนิดที่ 1 (ที่เป็นลูกค้าหลักของปั๊มและลูปปิด) ยังต้องพึ่งอินซูลินตลอดชีวิต GLP-1 ไม่ได้แทนที่ตรงนั้น นักวิเคราะห์หลายสำนักจึงสรุปว่าผลกระทบต่อตลาดปั๊มมี “เล็กน้อย” เท่านั้น
- OTC ขยายตลาดออกไปไกลกว่าเบาหวาน: Stelo และ Lingo เล็งกลุ่มคนทั่วไป 98 ล้านคนที่ก่อนเป็นเบาหวาน ซึ่งใหญ่กว่าฐานคนไข้เดิมหลายเท่า ถ้า CGM กลายเป็นของใช้สุขภาพประจำวันแบบสมาร์ตวอตช์ ตลาดจะโต เพราะ กระแสสุขภาพ ไม่ใช่หดเพราะมัน
มุมมองที่ลงตัวที่สุดในปี 2026 คือ: GLP-1 อาจ ลดอัตราการเกิดเบาหวานรุนแรงในระยะยาว จริง แต่ในระยะ 5–10 ปีข้างหน้า แรงขยายของ CGM ไปสู่คนหมู่มาก (Type 2 ที่ยังไม่ใช้, prediabetes, ตลาดสุขภาพทั่วไป) แรงกว่ามาก สุทธิแล้วตลาดน่าจะ โตต่อ ไม่ใช่หด ความเสี่ยงที่แท้จริงจึงเป็นเรื่อง “จังหวะเวลา” มากกว่า “ทิศทาง”
นอกจากดราม่า GLP-1 ทิศทางเทคโนโลยีก็ชัด: ลูปปิดจะ “ปิดสนิท” ขึ้นเรื่อยๆ (เป้าหมายคือคนไข้ไม่ต้องแม้แต่บอกมื้ออาหาร), เซ็นเซอร์อยู่ได้นานขึ้นและแม่นขึ้น, ราคาถูกลงจนเข้าถึงตลาดเกิดใหม่ได้ และอัลกอริทึมที่ขับด้วย AI จะกลายเป็นสนามแข่งหลัก — ใครมีข้อมูลคนไข้มากและนานกว่า ก็สอนอัลกอริทึมให้เก่งกว่าได้
07ความท้าทายและความเสี่ยง
ภาพการเติบโตสวยงาม แต่มีความเสี่ยงจริงที่ต้องพูดตรงๆ
ความเสี่ยงแรกคือ สงครามราคาและมาร์จิ้น เมื่อ Abbott กดราคา FreeStyle Libre ให้ถูกลงเรื่อยๆ เพื่อกวาดส่วนแบ่งปริมาณ คู่แข่งก็ถูกบีบให้ลดตาม ในตลาดที่สามเจ้าครอง 98% การแข่งกันเองอาจกลายเป็นสงครามตัดราคาที่กัดกินกำไรทุกฝ่าย โดยเฉพาะเมื่อ CGM กลายเป็นสินค้าที่ผู้ซื้อเปรียบเทียบราคาได้ง่ายขึ้นในยุค OTC
ความเสี่ยงที่สองคือ การพึ่งพาประกันและการเบิกจ่าย (reimbursement) รายได้ส่วนใหญ่ของหมวดนี้มาจากการที่ประกันหรือรัฐยอมจ่ายค่าอุปกรณ์ ถ้านโยบายเปลี่ยน — เช่น ประกันตัดสินใจว่าจะจ่ายค่า CGM ให้เฉพาะคนไข้ที่ใช้อินซูลินเท่านั้น — ตลาดอาจหดทันที นี่คือความเสี่ยงเชิงนโยบายที่บริษัทคุมไม่ได้เลย
ความเสี่ยงที่สามคือ การหลุดของผู้ใช้ (churn) และภาระการใช้งาน ตัวเลขข้างบนน่าตกใจ: ผู้ใช้ราว 1 ใน 4 เลิกใช้ CGM ภายในปีแรก เพราะเซ็นเซอร์หลุด แพ้กาว ต้องเปลี่ยนบ่อย หรือข้อมูลล้นจนเครียด สำหรับธุรกิจที่กำไรมาจาก “ซื้อซ้ำทุกเดือน” การหลุดของผู้ใช้คือศัตรูตัวฉกาจ การออกแบบให้ใช้ง่ายและทนขึ้นจึงสำคัญพอๆ กับความแม่นยำ
ความเสี่ยงที่สี่คือ เทคโนโลยีที่อาจมาแทน ในระยะยาว ถ้ามีวิธีรักษาเบาหวานชนิดที่ 1 ให้หายขาด (เช่น การปลูกถ่ายเซลล์ตับอ่อน หรือการบำบัดด้วยเซลล์ต้นกำเนิด — ดู Regenerative Medicine) ความจำเป็นในการใส่อุปกรณ์ตลอดชีวิตก็จะลดลง นี่ยังไกล แต่เป็นเงาที่ลอยอยู่ปลายทาง
สรุปสั้นๆ: อุปกรณ์เบาหวานคือเรื่องของการเอาวิศวกรรมมาทดแทนอวัยวะที่เสีย — เซ็นเซอร์ อัลกอริทึม และปั๊มที่ทำงานแทนตับอ่อนได้เนียนขึ้นทุกปี มันเป็นหนึ่งในไม่กี่หมวดของ Biotech ที่ “ขายของสิ้นเปลือง” ได้รายได้ต่อเนื่อง และมีคำถามเชิงกลยุทธ์ที่สนุกที่สุดข้อหนึ่งในวงการ — ว่ายาที่ดูเหมือนคู่แข่ง แท้จริงอาจเป็นพันธมิตรที่ดีที่สุด