Megatrend · Biotech & Genomic Medicine
ถ้าซ่อมอวัยวะที่พังได้ แทนที่จะกินยาประคองไปทั้งชีวิต
เกือบทุกยาที่เรารู้จักคือการ “ประคองอาการ” แต่มีวงการหนึ่งตั้งคำถามที่ใหญ่กว่านั้น — ถ้าเราปลูกกระดูกอ่อน ผิวหนัง เส้นเลือด หรือกระทั่งอวัยวะใหม่ขึ้นมาทดแทนของที่เสียไปได้ล่ะ? นี่คือเรื่องของความฝันที่ใหญ่เกินจริงมาหลายสิบปี กับชัยชนะจริงๆ ที่เพิ่งเริ่มเป็นรูปเป็นร่างในปีนี้
01Regenerative Medicine คืออะไร
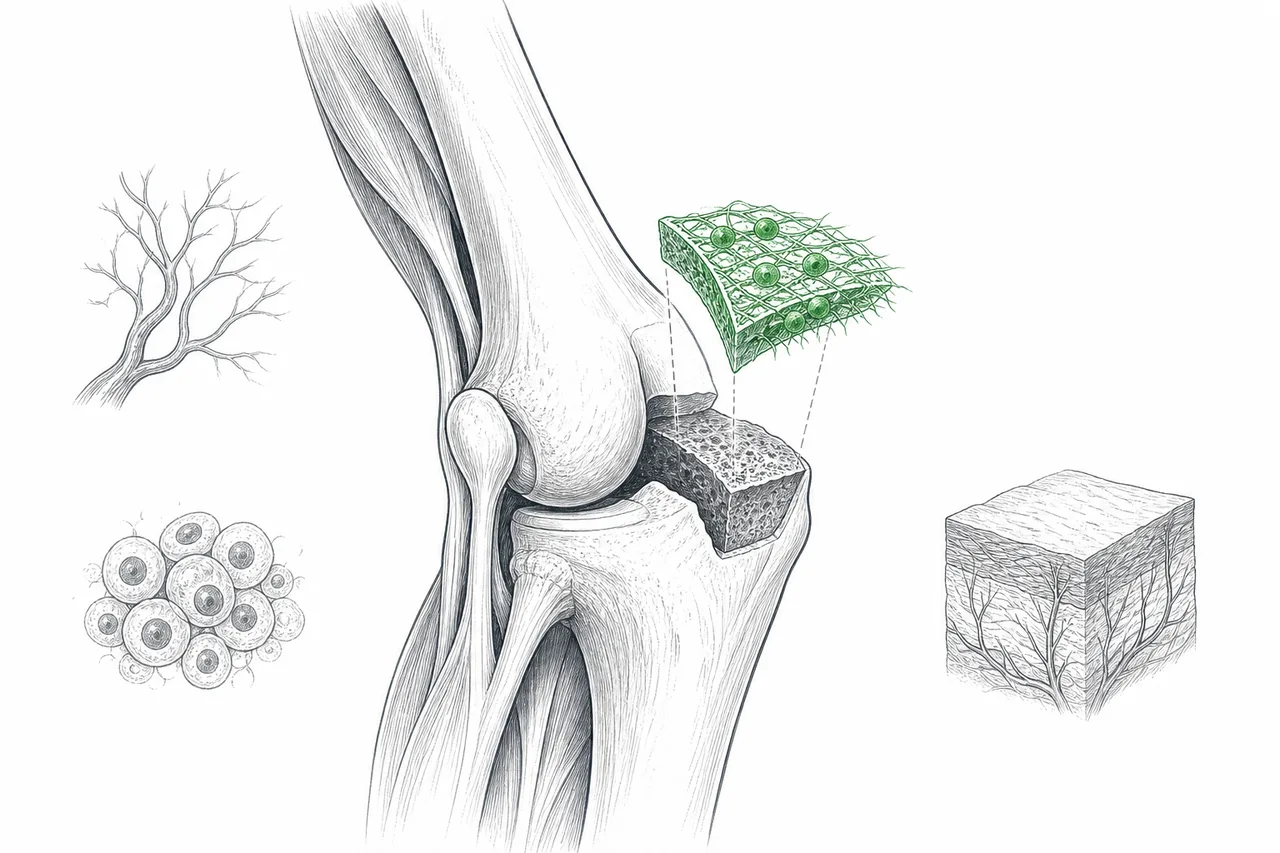
ลองนึกถึงนักกีฬาที่กระดูกอ่อนในหัวเข่าสึกเป็นรู เดินก็เจ็บ วิ่งก็ไม่ได้ ทางเลือกเดิมๆ มีแค่สองอย่าง — กินยาแก้ปวดประคองไปเรื่อยๆ หรือรอจนพังหมดแล้วผ่าเปลี่ยนข้อเข่าเทียม แต่มีทางที่สาม: ตัดเซลล์กระดูกอ่อนของเขาเองออกมาชิ้นเล็กๆ เอาไปเพาะเลี้ยงให้เพิ่มจำนวนในแล็บ แล้วปลูกกลับเข้าไปให้มันสร้างกระดูกอ่อนใหม่ขึ้นมาเอง นี่ไม่ใช่นิยายวิทยาศาสตร์ — มันคือยาที่ชื่อ MACI ที่หมอใช้รักษาคนจริงอยู่ทุกวันนี้
นั่นแหละคือหัวใจของ Regenerative Medicine (เวชศาสตร์ฟื้นฟูเนื้อเยื่อ) และ Tissue Engineering (วิศวกรรมเนื้อเยื่อ): แทนที่จะให้ยาไป “กดอาการ” ของอวัยวะที่เสียหาย เป้าหมายคือ ซ่อมหรือสร้างเนื้อเยื่อนั้นขึ้นมาใหม่จริงๆ — ผิวหนังสำหรับคนไฟไหม้ กระดูกอ่อนสำหรับข้อเข่า เส้นเลือดสำหรับแผลฉีกขาด ไปจนถึงความฝันสูงสุดอย่างการปลูกตับหรือไตทั้งอวัยวะในแล็บ
ยาแทบทุกตัวที่เราคุ้นเคยคือการ medicate — เติมสารเข้าไปกดอาการ ลดการอักเสบ คุมระดับน้ำตาล แต่ตัวอวัยวะที่เสียยังเสียอยู่ ส่วน regenerate คือการทำให้เนื้อเยื่อนั้น “งอกใหม่” หรือถูกแทนที่ด้วยของที่มีชีวิตจริง เป้าหมายไม่ใช่อยู่กับโรคให้ได้ แต่คือทำให้โรคหายไปเพราะอวัยวะกลับมาทำงานได้
ในแผนผังเมกะเทรนด์ Regenerative Medicine เป็นสาขาย่อยหนึ่งภายใต้ Biotech & Genomic Medicine มันต่างจากพี่น้องอย่าง Gene & Cell Editing ตรงที่อันนั้นเน้น “แก้รหัสพันธุกรรม” ของเซลล์ (ตัด-ต่อ DNA) ส่วนสาขานี้เน้น “ซ่อมและสร้างเนื้อเยื่อ” ที่จับต้องได้จริง — บางครั้งสองวงนี้ก็มาบรรจบกัน แต่โจทย์ตั้งต้นต่างกัน อันหนึ่งแก้พิมพ์เขียว อีกอันสร้างตึก
02ทำไมมันถึงเป็นเดิมพันที่ใหญ่มาก
เหตุผลที่ทำให้คนทุ่มเงินและความหวังมหาศาลกับวงการนี้ สรุปได้เป็นภาพเดียว: มีคนนับแสนกำลังจะตายเพราะอวัยวะไม่พอ ในสหรัฐฯ ประเทศเดียว มีคนราว 103,000–107,000 คน ติดอยู่ในรายชื่อรอเปลี่ยนอวัยวะ ในจำนวนนี้เกือบ 94,000 คนรอไต และทุกๆ วันมีคนราว 17 คนเสียชีวิตระหว่างรอ เพราะอวัยวะบริจาคไม่เคยพอ
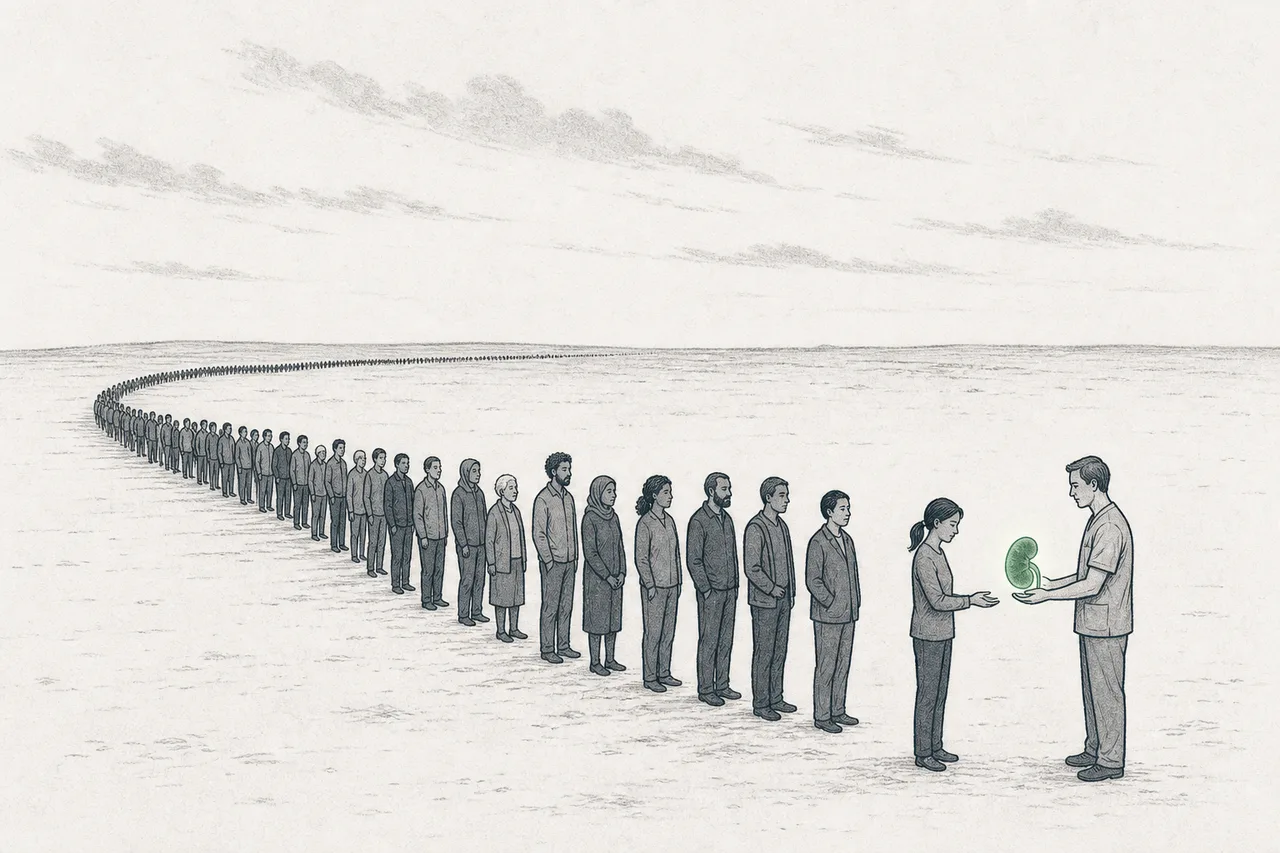
แม้ปี 2024 จะทำสถิติผ่าตัดปลูกถ่ายได้ถึง 48,149 ครั้ง แต่ความต้องการก็ยังวิ่งนำหน้าอุปทานอยู่หลายช่วงตัว ปัญหานี้ แก้ด้วยการบริจาคเพิ่มไม่ได้ — เพราะคนที่เสียชีวิตในสภาพที่บริจาคอวัยวะได้มีไม่ถึง 1% ตราบใดที่เราพึ่งอวัยวะจากคนอื่น มันจะขาดแคลนเสมอ ทางออกเดียวที่ปลดล็อกเพดานนี้ได้จริงคือ “ผลิตอวัยวะขึ้นมาเอง”
เหตุผลข้อสองคือ เงิน ตลาด Regenerative Medicine ทั่วโลกในปี 2024 อยู่ที่ราว $42,000–44,000 ล้าน และเกือบทุกสำนักวิจัยมองว่ามันจะโตด้วยอัตราสูงผิดปกติ — ราว 20–25% ต่อปี ทะลุ $95,000–150,000 ล้านภายในต้นทศวรรษ 2030s น้อยวงการในวงการแพทย์ที่โตเร็วระดับนี้ (เทียบกับยาทั่วไปที่โตเลขหลักเดียว) เพราะมันไม่ได้แค่แย่งตลาดยาเดิม แต่ไปแตะปัญหาที่ยังไม่มีใครแก้ได้เลย
แต่ต้องพูดตรงๆ ตั้งแต่ต้น: ตัวเลขสวยๆ พวกนี้ส่วนใหญ่นับรวมตลาดที่ใหญ่และกระจัดกระจาย (รวมเซลล์บำบัด ยีนบำบัด ผลิตภัณฑ์ดูแลแผล) เข้าด้วยกัน ของจริงที่ “ขายได้แล้ว” ในวันนี้ยังแคบกว่าคำสัญญามาก — และนั่นคือเรื่องที่เราจะเล่าให้ครบ
03มันทำงานยังไง: เซลล์ + โครงค้ำ + สัญญาณ
สูตรพื้นฐานของวิศวกรรมเนื้อเยื่อมีสามส่วนผสมเสมอ ไม่ว่าจะปลูกผิวหนัง กระดูกอ่อน หรืออวัยวะ คิดง่ายๆ เหมือนปลูกต้นไม้ — ต้องมี เมล็ด (เซลล์) ดินกับโครงให้ปีน (scaffold) และ น้ำกับปุ๋ย (สัญญาณการเติบโต)
- 1. เซลล์ (Cells): อาจเป็นเซลล์ของคนไข้เอง (เหมือน MACI ที่ตัดกระดูกอ่อนของเขามาเพาะ) หรือ สเต็มเซลล์ (stem cells) — เซลล์ตั้งต้นที่ยังไม่ตัดสินใจว่าจะโตเป็นอะไร แล้วเรากระตุ้นให้มันกลายเป็นเซลล์ที่ต้องการ
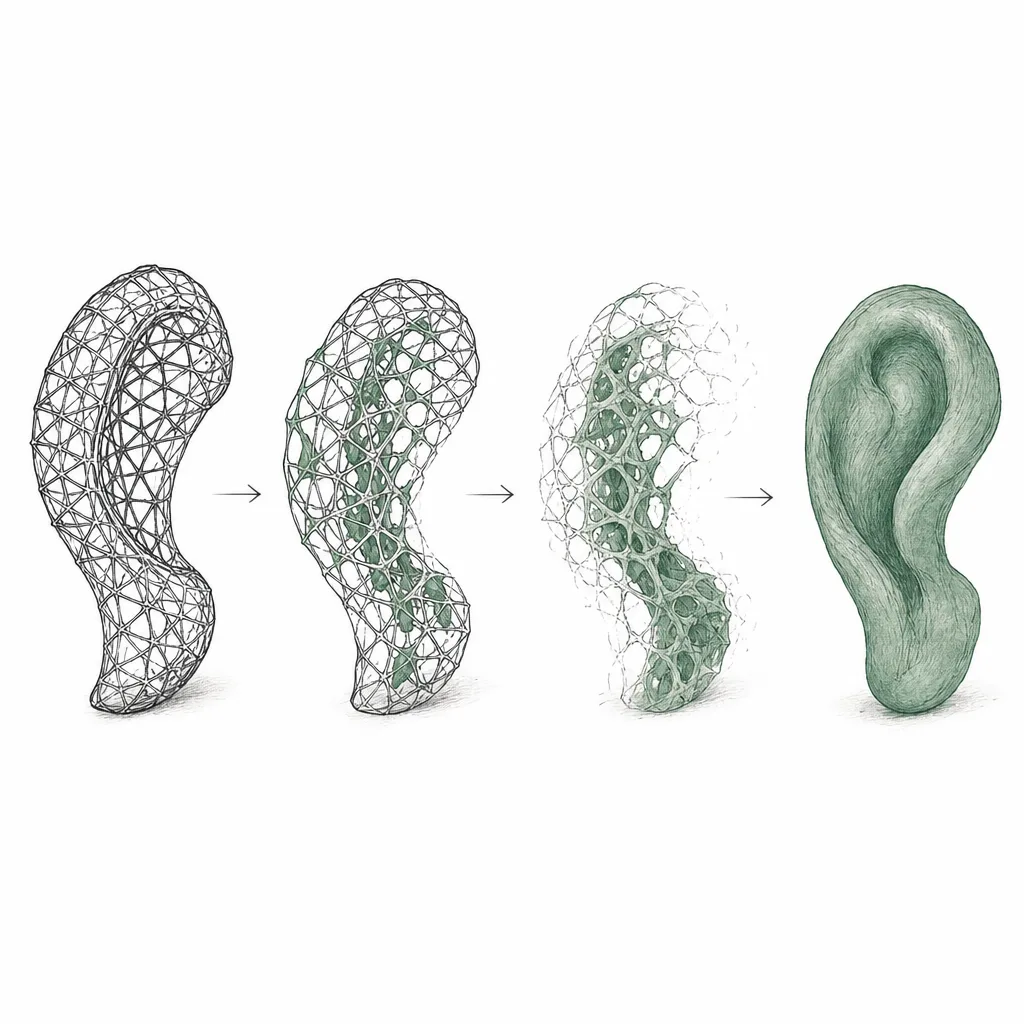
- 2. โครงค้ำ (Scaffold): โครงสร้างสามมิติ มักทำจากคอลลาเจนหรือวัสดุที่ย่อยสลายได้ ทำหน้าที่เป็น “นั่งร้าน” ให้เซลล์เกาะและจัดเรียงตัวเป็นรูปทรงที่ถูกต้อง
- 3. สัญญาณการเติบโต (Growth signals): โปรตีนและสารกระตุ้นที่บอกเซลล์ว่าให้แบ่งตัว ให้สร้างเนื้อเยื่อ ให้เรียงตัวยังไง
พอเอาสามอย่างมารวมกันในสภาพแวดล้อมที่เหมาะสม เซลล์ก็จะค่อยๆ สร้างเนื้อเยื่อใหม่ขึ้นมา และเคล็ดลับสำคัญคือ โครงค้ำส่วนใหญ่ถูกออกแบบให้ละลายหายไปเอง เหลือไว้แต่เนื้อเยื่อมีชีวิตล้วนๆ:
เคล็ดลับที่เปลี่ยนเกมในรอบสิบปีหลังคือ iPSC ซึ่งเป็น “กล่องเครื่องมือ” ที่ทรงพลังที่สุดของวงการ:
Induced Pluripotent Stem Cell คือเซลล์ผู้ใหญ่ธรรมดา (เช่น เซลล์ผิวหนังหรือเลือด) ที่นักวิทยาศาสตร์ “รีโปรแกรม” ย้อนกลับให้กลายเป็นสเต็มเซลล์ตั้งต้นได้อีกครั้ง — เหมือนกดปุ่มรีเซ็ตให้เซลล์กลับไปเป็นเด็กที่ยังไม่ตัดสินใจว่าจะโตเป็นอะไร จากนั้นเรากระตุ้นให้มันกลายเป็นเซลล์หัวใจ เซลล์สมอง หรือเซลล์ตับก็ได้ ข้อดีคือเอาเซลล์จากตัวคนไข้เองมาทำได้ (ลดการต่อต้านของภูมิคุ้มกัน) และเพาะได้ไม่จำกัด การค้นพบนี้ได้รางวัลโนเบลปี 2012 และวันนี้คือหัวใจของการ “ปลูกอวัยวะ” แทบทุกความฝัน
04มันอยู่ตรงไหนในระบบนิเวศ Biotech
Regenerative Medicine เป็นหนึ่งในสาขาย่อยของ Biotech & Genomic Medicine และมันมีจุดที่น่าสับสนกับพี่น้องข้างเคียง — โดยเฉพาะ Gene & Cell Editing เส้นแบ่งง่ายๆ คือ: ถ้างานหลักคือ “แก้รหัส DNA” ของเซลล์ (ตัด-ต่อยีน เพื่อรักษาโรคพันธุกรรมหรือสร้างเซลล์ภูมิคุ้มกันนักล่ามะเร็ง) นั่นคือฝั่ง gene editing แต่ถ้างานหลักคือ “สร้างหรือซ่อมเนื้อเยื่อที่จับต้องได้” — ผิวหนัง กระดูกอ่อน เส้นเลือด อวัยวะ — นั่นคือฝั่งนี้ บางครั้งสองวงนี้ทำงานร่วมกัน (เช่น ใช้ยีนแก้ไขสเต็มเซลล์ก่อนเอาไปปลูก) แต่โจทย์ตั้งต้นต่างกันชัดเจน
ในมุมเมกะเทรนด์ที่กว้างขึ้น มันพันกับเทรนด์อื่นอย่างมีเหตุผล:
- ขับเคลื่อนความฝันของ Longevity และเชื่อมกับ สังคมสูงวัย: คนยิ่งแก่ ข้อเข่ายิ่งสึก หัวใจยิ่งอ่อนแอ อวัยวะยิ่งเสื่อม การ “ซ่อมอะไหล่” ให้ร่างกายคือหนึ่งในเครื่องมือสำคัญที่สุดของการยืดอายุการใช้งานของร่างกาย — ถ้าเปลี่ยนกระดูกอ่อนหรือกล้ามเนื้อหัวใจที่เสียได้ การแก่ตัวก็เปลี่ยนความหมายไป
- พึ่งพา AI: การออกแบบโครงค้ำสามมิติ การจำลองว่าเซลล์จะเรียงตัวยังไง และการคุมคุณภาพของ “เนื้อเยื่อที่ปลูก” แต่ละล็อต ต้องอาศัยการคำนวณมหาศาล AI กำลังเข้ามาช่วยย่นเวลาวิจัยและทำให้การผลิตซ้ำได้สม่ำเสมอขึ้น
- ใช้ฐานการผลิตร่วมกับสาขาอื่นใน Biotech: บริษัทที่เก่งการเพาะเลี้ยงเซลล์มีชีวิตในถังหมัก (เหมือนที่ใช้ทำยาชีวภาพและ Biosimilars) มักต่อยอดมาเล่นในสนามเนื้อเยื่อได้ เพราะทักษะการเลี้ยงเซลล์ให้รอดและบริสุทธิ์คือหัวใจร่วมกัน
05ตอนนี้ไปถึงไหนแล้ว (ของจริง vs คำสัญญา)
นี่คือบทที่สำคัญที่สุด เพราะถ้าจะเข้าใจวงการนี้ให้ทะลุ ต้องแยกสองอย่างให้ออก: “ของจริงที่ขายได้แล้ว” กับ “คำสัญญาที่ยังเป็นงานวิจัย”
ของจริงในวันนี้ยังแคบมาก ชัยชนะเชิงพาณิชย์ที่ทำเงินได้จริง กระจุกอยู่ที่เนื้อเยื่อ “ง่ายๆ” — เนื้อเยื่อแบนๆ บางๆ ที่ไม่ต้องมีเส้นเลือดซับซ้อนหล่อเลี้ยง เช่น กระดูกอ่อนหัวเข่า และ ผิวหนังสำหรับคนไฟไหม้ ผู้เล่นที่เป็นรูปธรรมที่สุดคือ Vericel ซึ่งเป็น “pure-play” ที่หากำไรได้จริง — ยา MACI (ปลูกกระดูกอ่อนหัวเข่าจากเซลล์คนไข้เอง) ทำรายได้ราว $197 ล้าน ส่วนธุรกิจดูแลแผลไฟไหม้ (Epicel ผิวหนังเพาะเลี้ยง + NexoBrid) อีกราว $40 ล้าน รวมเป็นราว $237 ล้านในปี 2024 โต ~20%
อีกฝั่งหนึ่งคือ ผลิตภัณฑ์ดูแลแผลเรื้อรัง ซึ่งเป็นตลาดที่ใหญ่และทำเงินได้จริงที่สุดในกลุ่มนี้ Organogenesis มีผลิตภัณฑ์ทดแทนผิวหนังอย่าง Apligraf และ Dermagraft (รักษาแผลเบาหวานที่เท้าและแผลเรื้อรัง) ทำรายได้รวมถึงราว $482 ล้านในปี 2024 ส่วน MiMedx เล่นในตลาดเนื้อเยื่อรกแห้ง (placental tissue) สำหรับสมานแผลเช่นกัน — กลุ่มนี้คือ “เงินจริง” ที่หล่อเลี้ยงวงการ แม้จะไม่หวือหวาเท่าคำว่า “ปลูกอวัยวะ”
แต่ปี 2024–2025 มี หมุดหมายที่เปลี่ยนเกม จริงๆ — ภายในไม่กี่เดือน FDA อนุมัติผลิตภัณฑ์ที่ “เป็นครั้งแรกของโลก” ถึงสามตัว สะท้อนว่าวงการกำลังก้าวพ้นแค่ผิวหนังและกระดูกอ่อน:
Mesoblast (จดทะเบียนในออสเตรเลีย) ได้ FDA อนุมัติ Ryoncil ในเดือนธันวาคม 2024 — เป็น สเต็มเซลล์บำบัด (MSC) ตัวแรกที่ได้รับอนุมัติในสหรัฐฯ สำหรับรักษาภาวะ graft-versus-host disease ในเด็ก โดยกว่าจะถึงวันนี้ FDA เคยปฏิเสธมาแล้วถึงสองครั้ง — เป็นภาพสะท้อนชัดว่าวงการนี้ “เส้นทางขรุขระแค่ไหน” แม้ในที่สุดจะสำเร็จ
ขณะที่ Humacyte ได้อนุมัติ Symvess — เส้นเลือดที่วิศวกรรมขึ้นจากเนื้อเยื่อมนุษย์ ใช้ซ่อมเส้นเลือดที่ฉีกขาดรุนแรง (มีหลักฐานการใช้จริงจากสนามรบในยูเครน) และ Axogen ได้ BLA อนุมัติ Avance เนื้อเยื่อเส้นประสาทสำหรับต่อเส้นประสาทที่ขาด — รายได้ Axogen ไตรมาส 3 ปี 2025 อยู่ที่ราว $60 ล้าน โต ~24%
ฝั่งกล่องเครื่องมือ iPSC ก็คืบหน้าจริง: ณ ปลายปี 2024 มีการทดลองทางคลินิกของผลิตภัณฑ์จากสเต็มเซลล์ราว 115 การทดลอง ครอบคลุม 83 ผลิตภัณฑ์ มีผู้ป่วยได้รับเซลล์ไปแล้วกว่า 1,200 คน โดยยังไม่พบปัญหาความปลอดภัยร้ายแรง และคาดว่าภายในสิ้นปี 2025 FDA จะออกสถานะเร่งรัด (RMAT) ให้การบำบัดกลุ่มนี้รวมเกือบ 200 รายการ
เราจัดวางผู้เล่นตามบทบาทและสถานะการแข่งขัน มากกว่ามูลค่าตลาดดิบ — เพราะหลายบริษัทในวงการนี้ยังเล็กและอยู่ช่วงต้น มูลค่าจึงสะท้อนความคาดหวังมากกว่ารายได้ปัจจุบัน
สังเกตว่าผู้เล่นตัวจริงที่จดทะเบียนในตลาดหุ้นยังเป็นบริษัทขนาดเล็กเป็นส่วนใหญ่ และงานวิจัย “ปลูกอวัยวะ” ที่ล้ำที่สุดจำนวนมากยังอยู่ในมหาวิทยาลัยและบริษัทเอกชนที่ยังไม่เข้าตลาด — นี่เป็นลักษณะของอุตสาหกรรมที่ยังอยู่ช่วงต้น ไม่ใช่ตลาดที่อิ่มตัว
06อนาคตข้างหน้า
เส้นทางข้างหน้าของวงการนี้อ่านได้เป็น “บันได” ที่ไต่จากเนื้อเยื่อง่ายไปหายาก — และแต่ละขั้นคือกำแพงทางวิศวกรรมที่ต้องข้าม
ขั้นที่กำลังเกิด คือก้าวจากเนื้อเยื่อแบนๆ (ผิวหนัง กระดูกอ่อน) ไปสู่ เนื้อเยื่อทรงท่อและสามมิติที่ซับซ้อนขึ้น — เส้นเลือด (Symvess) และเส้นประสาท (Avance) คือสัญญาณว่าขั้นนี้กำลังเป็นจริง ถัดไปคือเนื้อเยื่อที่หนาและต้องการเลือดมาหล่อเลี้ยง เช่น แผ่นกล้ามเนื้อหัวใจ ตับอ่อนชิ้นเล็ก หรือเนื้อเยื่อตับบางส่วน
ขั้นสูงสุด คือ อวัยวะทั้งชิ้นที่ปลูกในแล็บ — และตรงนี้ต้องพูดตรงๆ ว่ายังเป็น “งานวิจัย” ไม่ใช่ “ผลิตภัณฑ์” เทคโนโลยีที่ถูกพูดถึงมากคือ 3D bioprinting (การพิมพ์เนื้อเยื่อสามมิติด้วยหมึกที่เป็นเซลล์มีชีวิต) ซึ่งก้าวหน้าจริงในระดับการสร้าง “อวัยวะจิ๋วบนชิป” เพื่อทดสอบยา แต่ยังห่างไกลจากอวัยวะที่ปลูกถ่ายในคนได้
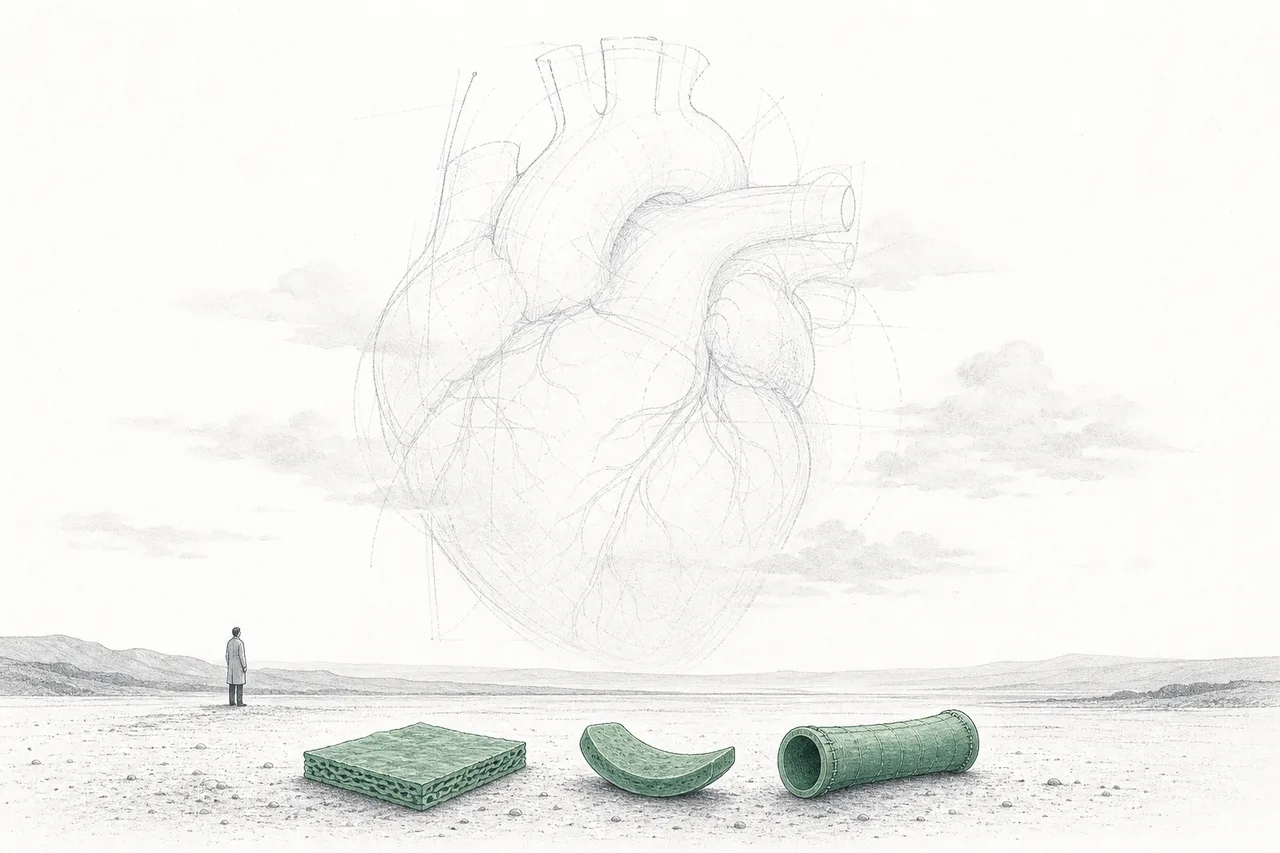
กุญแจที่จะปลดล็อกขั้นสูงสุดคือเรื่องเดียว: vascularization — การสร้างเครือข่ายเส้นเลือดฝอยเข้าไปในเนื้อเยื่อหนาๆ เพื่อส่งออกซิเจนและอาหารให้เซลล์ทุกตัวรอด ไม่มีเส้นเลือด เนื้อเยื่อที่หนากว่าไม่กี่มิลลิเมตรก็ตายตรงกลาง นี่คือกำแพงทางวิศวกรรมที่ใหญ่ที่สุดที่ขวางระหว่าง “แผ่นเนื้อเยื่อ” กับ “อวัยวะจริง” อยู่ตอนนี้
สิ่งที่ทำให้มองโลกในแง่ดีได้คือ กฎเกณฑ์กำลังเปิดทางมากขึ้น สถานะ RMAT ของ FDA ช่วยเร่งเส้นทางการอนุมัติ และการที่มี first-in-class ออกมาติดๆ กันในปี 2024 ก็เป็นสัญญาณว่าหน่วยงานกำกับเริ่มมีกรอบที่ชัดขึ้นในการตัดสินผลิตภัณฑ์ที่ “มีชีวิต” เหล่านี้
07ความท้าทายและความเสี่ยง
วงการนี้มีบาดแผลในอดีตที่ต้องพูดตรงๆ และมันคือบทเรียนที่สำคัญที่สุดสำหรับคนที่อยากเข้าใจมัน
ความเสี่ยงข้อแรกคือ ประวัติของการ “สัญญาเกินจริง” วงการนี้ขายความฝันเรื่อง “ปลูกอวัยวะ” มาหลายสิบปี กรณีที่ฉาวที่สุดคือ หลอดลมวิศวกรรม (tissue-engineered trachea) ของศัลยแพทย์ Paolo Macchiarini ที่ปี 2008 ถูกประโคมว่าเป็น “การปลูกถ่ายอวัยวะวิศวกรรมครั้งแรกของโลก” และมีการให้สัมภาษณ์ว่า “อีก 20 ปี แทบทุกอวัยวะจะทำแบบนี้ได้” — แต่ความจริงคือ ผู้ป่วยที่ได้รับหลอดลมแบบนี้เกือบทั้งหมดเสียชีวิต และในที่สุดถูกตัดสินว่าเป็นการประพฤติมิชอบทางวิชาการ บทความใน Lancet ถูกแจ้งว่าผลการศึกษาหลักเป็นเท็จ
บทเรียนคือ: เวลาเห็นพาดหัวว่า “นักวิทยาศาสตร์ปลูกหัวใจ/ไต/ตับในแล็บได้แล้ว” ให้ถามต่อเสมอว่า — มันอยู่ในจานเพาะเลี้ยง ในหนู หรือในคนจริง? และมันใช้งานได้นานแค่ไหน? ส่วนใหญ่ยังเป็นขั้นต้นมาก
ความเสี่ยงข้อสองคือ การผลิต (manufacturing) ผลิตภัณฑ์เหล่านี้ “มีชีวิต” — หลายตัวต้องใช้เซลล์ของคนไข้แต่ละคน เพาะเป็นรายบุคคล เก็บในอุณหภูมิควบคุม และมีอายุสั้น ทำให้ต้นทุนสูงและขยายสเกลยากกว่ายาเม็ดมหาศาล การทำให้แต่ละล็อต “เหมือนกันและปลอดภัย” คือโจทย์ที่หินมาก และเป็นสาเหตุที่หลายผลิตภัณฑ์แม้พิสูจน์ว่าได้ผล ก็ยังทำกำไรยาก
ความเสี่ยงข้อสามคือ ความทนทาน (durability) และการพิสูจน์ผลระยะยาว เนื้อเยื่อที่ปลูกอยู่ได้นานแค่ไหน? ร่างกายจะต่อต้านมันไหม (โดยเฉพาะเซลล์ที่ไม่ใช่ของคนไข้เอง)? คำถามเหล่านี้ต้องใช้เวลาหลายปีกว่าจะตอบได้ — และเส้นทางอนุมัติก็สะท้อนความยากนี้ อย่างกรณี Mesoblast ที่ FDA ปฏิเสธถึงสองครั้งก่อนจะผ่าน
สรุปสั้นๆ: Regenerative Medicine คือหนึ่งในความฝันที่ยิ่งใหญ่ที่สุดของวงการแพทย์ — การซ่อมร่างกายแทนการประคองมัน วันนี้มันเริ่มมี “ของจริง” ที่เปลี่ยนชีวิตคนได้แล้ว ตั้งแต่กระดูกอ่อนหัวเข่าไปจนถึงเส้นเลือดในสนามรบ แต่ระยะทางจาก “แผ่นเนื้อเยื่อ” ถึง “อวัยวะทั้งชิ้น” ยังอีกยาวไกล และเต็มไปด้วยบทเรียนของการสัญญาเกินจริง เข้าใจช่องว่างระหว่างความฝันกับความจริงให้ขาด คือกุญแจของการมองเทรนด์นี้ให้ทะลุ