Megatrend · Space Economy
เปลี่ยนดาวเทียมให้เป็น “เสาสัญญาณในอวกาศ” แล้วจุดอับสัญญาณก็หายไปทั้งโลก
ทุกวันนี้มือถือของคุณคุยกับเสาสัญญาณที่อยู่ห่างไม่กี่กิโลเมตร พ้นระยะเสาเมื่อไหร่ก็ขึ้นคำว่า “ไม่มีบริการ” ทันที — กลางทะเล บนภูเขา ในป่า หรือหมู่บ้านที่ไม่มีเสา Direct-to-Device คือไอเดียที่ฟังดูเรียบง่ายแต่ยากมหาศาล: เอา มือถือเครื่องเดิมที่อยู่ในกระเป๋าคุณ ไม่ต้องดัดแปลงอะไรเลย ไปต่อกับดาวเทียมที่ลอยอยู่สูง 500 กิโลเมตรโดยตรง เหมือนยกเสาสัญญาณขึ้นไปแขวนไว้บนฟ้า บทเรียนนี้จะเล่าว่ามันทำงานยังไง ใครกำลังแข่งกันสร้าง และทำไมมันถึงเป็นเดิมพันที่ทั้งใหญ่และเสี่ยงพอๆ กัน
01มันคืออะไร — เสาสัญญาณในอวกาศ
ลองนึกภาพเสาสัญญาณมือถือต้นหนึ่งที่คุณเห็นริมถนน มันทำงานง่ายๆ คือกระจายคลื่นมือถือมาตรฐานออกไปรอบตัวสักไม่กี่กิโลเมตร เครื่องของคุณที่อยู่ในรัศมีนั้นก็จับสัญญาณได้ Direct-to-Device (D2D) คือการยกเสาต้นนั้นขึ้นไปไว้บนดาวเทียม — เอาเสาขึ้นไปลอยสูง 500 กว่ากิโลเมตร แล้วให้มันกระจายคลื่นมือถือ ชนิดเดียวกันเป๊ะ ลงมา มือถือเครื่องที่คุณใช้อยู่ตอนนี้จึงต่อกับมันได้โดยไม่ต้องเปลี่ยนเครื่อง ไม่ต้องติดเสาอากาศ ไม่ต้องลงแอปอะไรเป็นพิเศษ
หัวใจที่ทำให้เรื่องนี้พิเศษอยู่ที่คำว่า “มือถือธรรมดาที่ไม่ได้ดัดแปลง” (unmodified phone) โทรศัพท์ดาวเทียมแบบเดิม (เช่นเครื่องของ Iridium) เป็นเครื่องเฉพาะทาง ตัวใหญ่ เสาอากาศโต ราคาแพง และต้องชี้ขึ้นฟ้าโล่งๆ แต่ D2D ทำให้ ไอโฟนหรือแอนดรอยด์ในกระเป๋าคุณ นี่แหละ คุยกับดาวเทียมได้เลย ความยากทั้งหมดถูกย้ายไปไว้ “บนฟ้า” — คือไปอยู่ที่ตัวดาวเทียมที่ต้องสร้างให้เก่งพอจะ “ได้ยิน” สัญญาณจิ๋วๆ จากมือถือเล็กๆ ที่อยู่ห่างหลายร้อยกิโลเมตร
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยที่ลึกที่สุดภายใต้ Satellite Connectivity & Direct-to-Device ในเทรนด์ใหญ่ Space Economy มันมีพี่น้องอยู่หนึ่งสาขาคือ Satellite Broadband, MSS & Ground Equipment ซึ่งคือ “เน็ตจากฟ้าที่ยิงลงจานรับ” แบบ Starlink ที่บ้าน — ต้องมีจานและอุปกรณ์ ความต่างสำคัญคือ พี่น้องสาขานั้นยิงลง จาน ส่วน node นี้ยิงตรงสู่ มือถือธรรมดา นี่คือเส้นแบ่งที่ทำให้ตลาดของ D2D ใหญ่กว่ามาก: ลูกค้าของมันไม่ใช่คนที่ยอมติดจาน แต่คือมือถือทุกเครื่องบนโลก
LEO (Low Earth Orbit) = วงโคจรต่ำราว 500–600 กม. ดาวเทียม D2D อยู่ตรงนี้เพราะ “ใกล้พอ” ที่สัญญาณมือถืออันแผ่วเบาจะวิ่งถึง · NTN (Non-Terrestrial Networks) = ส่วนเสริมของมาตรฐานมือถือ (กำหนดโดย 3GPP องค์กรเดียวกับที่วาง 4G/5G) ที่ทำให้มือถือ ดาวเทียม และเครือข่าย “พูดภาษาเดียวกัน” โดยไม่ต้องดัดแปลงเครื่อง · SCS (Supplemental Coverage from Space) = กรอบกฎของสหรัฐฯ ที่อนุญาตให้ดาวเทียมยืมคลื่นมือถือภาคพื้นมา “อุด” จุดอับ — กุญแจที่ปลดล็อกให้ D2D ถูกกฎหมาย
02ทำไมถึงสำคัญ — จุดอับสัญญาณของคนหลายพันล้าน
ลองดูตัวเลขนี้: ทั้งที่ 96% ของประชากรโลกอยู่ในพื้นที่ที่ “มีสัญญาณมือถือให้ใช้” แต่ก็ยังมีคนราว 300 ล้านคนที่อยู่นอกพื้นที่ครอบคลุมเลย และในนั้นราว 170 ล้านคนอยู่ในที่ที่ไม่มีโครงสร้างพื้นฐานมือถือใดๆ ทั้งสิ้น เพราะการลากสายหรือตั้งเสาในพื้นที่ห่างไกลแบบนั้น “ไม่คุ้ม” ทางเศรษฐกิจ และถ้ามองที่ พื้นผิวโลก แทนที่จะมองที่คน เรื่องยิ่งชัด: กว่า 90% ของผิวโลก — มหาสมุทร ทะเลทราย ภูเขา ป่า — ไม่มีเสาสัญญาณเลย
นี่คือ “ตลาด” ที่ D2D เล็งอยู่ และมันไม่ใช่แค่เรื่องของคนยากไร้ในที่ห่างไกล แต่คือ ทุกคน ที่เคยขับรถผ่านช่วงไม่มีสัญญาณ เดินป่า ออกเรือ หรือเจอภัยพิบัติจนเสาล้ม จุดขายของ D2D จึงไม่ใช่ “แทนที่” เครือข่ายมือถือเดิม แต่คือ “อุดรู” — เติมสัญญาณให้ตรงจุดที่เสาภาคพื้นเอื้อมไม่ถึง ทำให้คำว่า “ไม่มีบริการ” ค่อยๆ หายไป
ในแง่เม็ดเงิน ตลาด D2D วันนี้ยังเล็ก แต่เส้นโค้งการเติบโตชันมาก สำนักวิจัย MarketsandMarkets ประเมินว่าตลาดจะโตจาก ~$0.57 พันล้านในปี 2025 เป็น ~$2.64 พันล้านในปี 2030 หรือโตเฉลี่ยปีละราว 36% ขณะที่จำนวนผู้ใช้ฝั่งผู้บริโภคคาดว่าจะพุ่งจาก ~0.6 ล้านรายในปี 2025 เป็น ~23.5 ล้านรายในปี 2030 — เพราะทันทีที่ฟีเจอร์นี้กลายเป็น “แถมมากับแพ็กเกจมือถือ” มันก็จะแพร่ออกไปได้เร็วในระดับมวลชน
03มันทำงานยังไง (มือถือ → ดาวเทียม → ค่ายมือถือ)
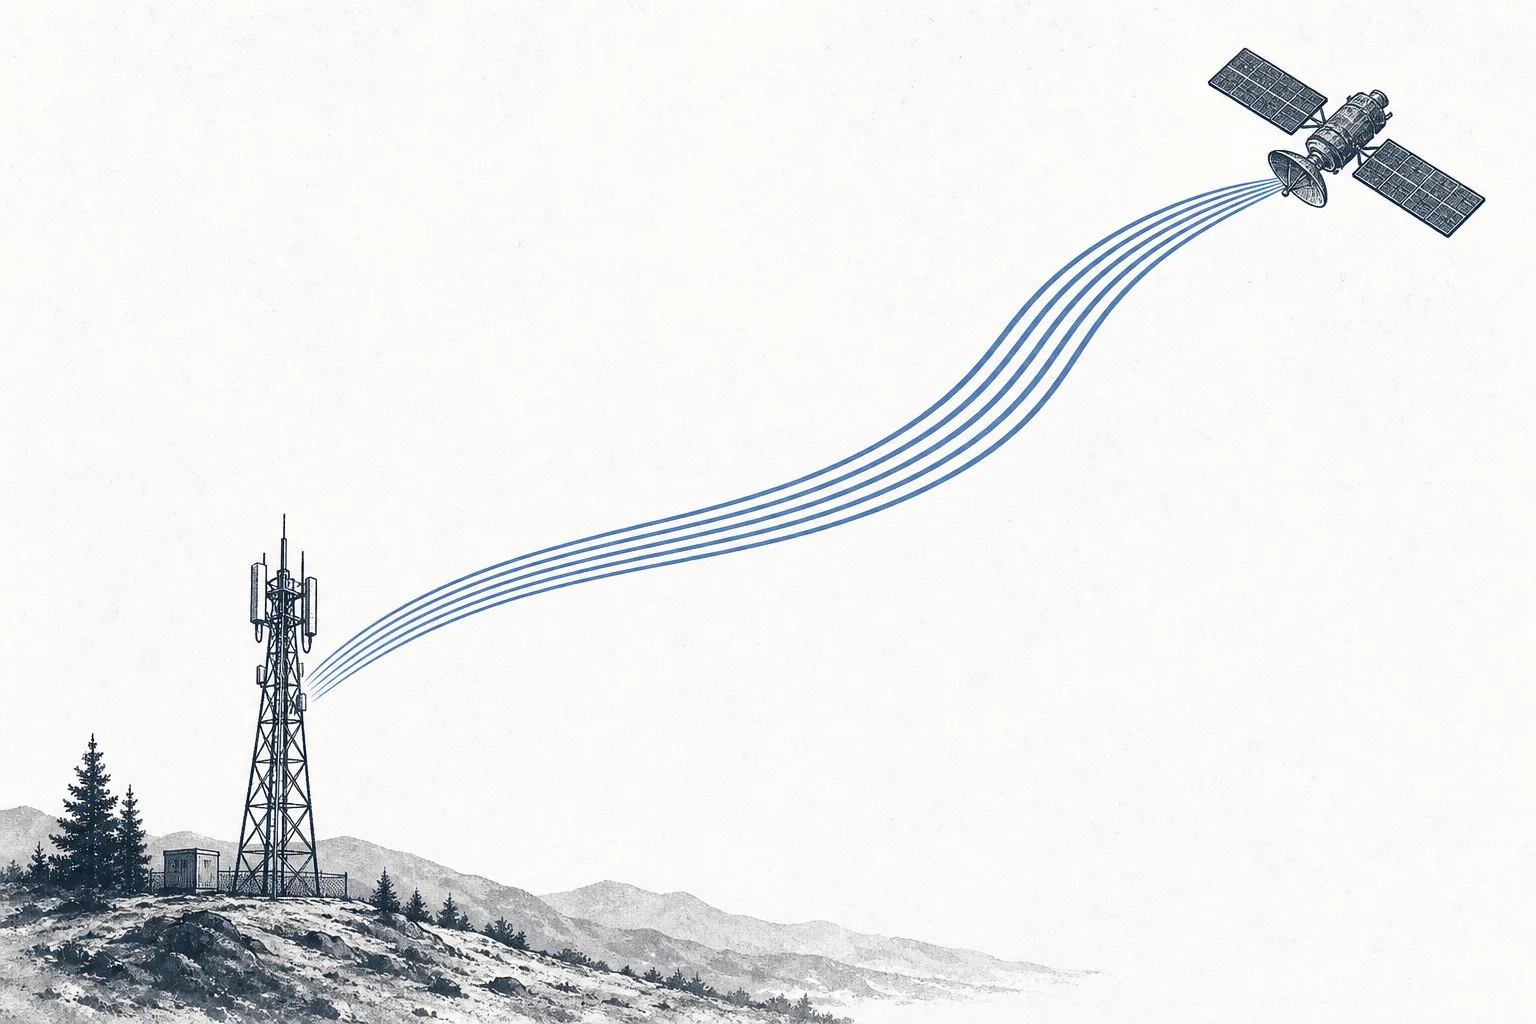
ลองไล่เส้นทางของข้อความหนึ่งข้อความที่คุณส่งจากกลางป่าที่ไม่มีเสา ดูว่ามันเดินทางยังไงกว่าจะถึงเพื่อนคุณ จุดที่ “มหัศจรรย์” ที่สุดอยู่ที่ก้าวแรก: มือถือของคุณนึกว่ามันกำลังคุยกับเสาสัญญาณปกติ ทั้งที่ “เสา” ต้นนั้นจริงๆ แล้วลอยอยู่สูงกว่า 500 กิโลเมตร
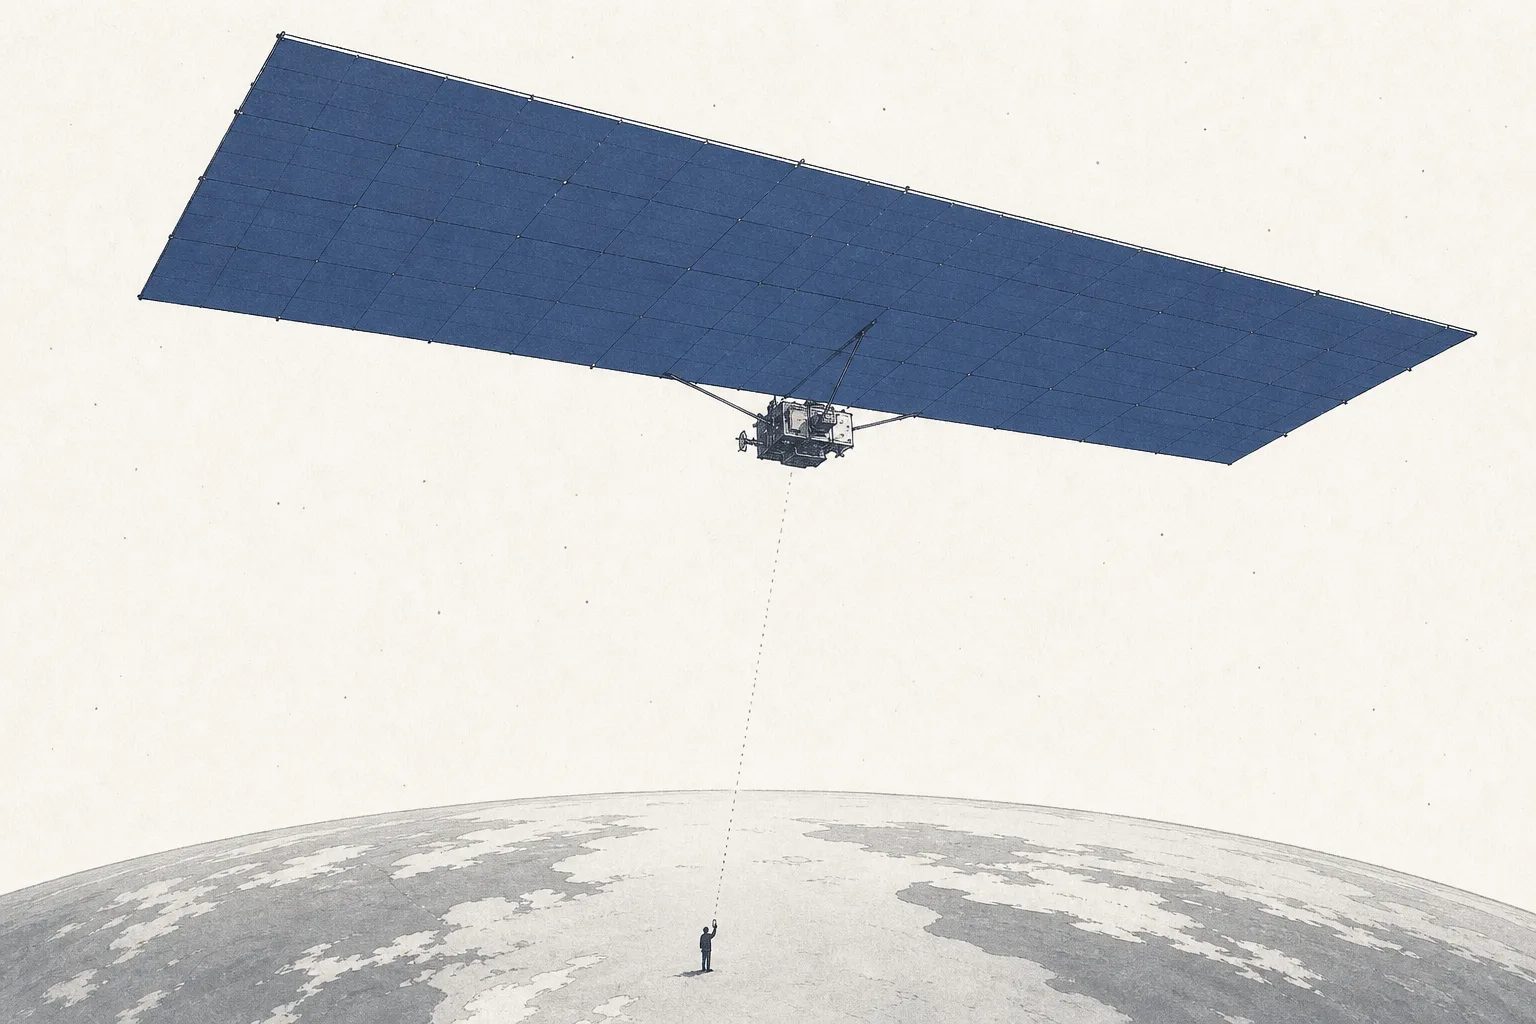
ทำไมมันถึง ยากมหาศาล? เพราะมือถือถูกออกแบบมาให้คุยกับเสาที่ห่างไม่กี่กิโล ไม่ใช่ดาวเทียมที่อยู่สูงหลายร้อยกิโลและบินเร็วหลายพันกิโลต่อชั่วโมง สัญญาณจากมือถือจึง “แผ่วมาก” เมื่อไปถึงอวกาศ ทางแก้คือสร้างดาวเทียมที่มี เสาอากาศยักษ์ เพื่อ “ได้ยิน” เสียงกระซิบนั้น — ดาวเทียม BlueBird 6 ของ AST SpaceMobile ที่ปล่อยขึ้นปลายปี 2025 มีแผงเสาอากาศ ที่ใหญ่ที่สุดเท่าที่เคยส่งขึ้นวงโคจรต่ำเพื่อการสื่อสารเชิงพาณิชย์ ด้วยเหตุผลนี้โดยตรง
04ระบบนิเวศ — ทำไมต้องจับมือกับค่ายมือถือ
นี่คือจุดที่ทำให้ D2D ต่างจากธุรกิจดาวเทียมอื่นอย่างสิ้นเชิง: มันแทบทำคนเดียวไม่ได้เลย ต้องจับคู่กับค่ายมือถือ เหตุผลมีสองชั้น ชั้นแรกคือ คลื่นความถี่ — D2D ใช้คลื่นมือถือมาตรฐาน (low-band) ซึ่งคลื่นพวกนี้เป็นของค่ายมือถือ ถ้าจะยิงคลื่นนั้นลงมาจากดาวเทียม คุณต้อง “ยืม” คลื่นจากค่ายที่ถือใบอนุญาตอยู่ ชั้นที่สองคือ ลูกค้า — ค่ายมือถือมีฐานลูกค้าหลายร้อยล้านเครื่องอยู่แล้ว การขาย D2D เป็น “แพ็กเกจเสริม” ผ่านค่ายจึงเข้าถึงคนได้ทันที ไม่ต้องสร้างฐานลูกค้าใหม่จากศูนย์
เพราะแบบนี้ ดีลของ D2D ทุกวันนี้จึงเป็นเรื่องของ “ใครจับมือกับค่ายไหน”: Starlink จับกับ T-Mobile, AST SpaceMobile มี AT&T, Verizon, Vodafone และ Rakuten หนุนหลัง (และ Vodafone ทำสัญญายาวถึงปี 2034 ครอบคลุม 20+ ประเทศในยุโรปและแอฟริกา) ส่วน Globalstar เป็นคู่กับ Apple โดยตรง
- ต่างจากพี่น้อง Satellite Broadband & Ground Equipment: สาขานั้นยิงเน็ตลง จานรับและเทอร์มินัล (แบบ Starlink ที่บ้าน/บนเรือ) ขายตรงให้ผู้ใช้ที่ยอมติดอุปกรณ์ ส่วน node นี้ยิงตรงสู่ มือถือธรรมดา ผ่านค่าย — โมเดลธุรกิจคนละแบบ ถึงจะใช้ดาวเทียมเหมือนกัน
- ดีมานด์จาก Defense & Geopolitical Fragmentation: การสื่อสารที่ “ล้มยาก” และเอื้อมถึงทุกพื้นที่คือยุทธปัจจัย รัฐบาลและกองทัพคือลูกค้าที่พร้อมจ่ายและดันตลาดนี้ตั้งแต่ต้น
- พึ่ง Semiconductors และวัสดุขั้นสูง: ดาวเทียมและชิปประมวลผลสัญญาณที่ทำงานบนฟ้าได้ ต้องใช้ชิปและวัสดุเฉพาะทาง ทำให้ node นี้ผูกกับห่วงโซ่อุปทานเซมิคอนดักเตอร์โดยตรง
- เป็น “ท่อน้ำเลี้ยง” ให้ AI และ Smart City / Autonomous Infrastructure: การเชื่อมต่อทุกที่ทุกเวลาคือเงื่อนไขจำเป็นของรถยนต์ไร้คนขับ เซ็นเซอร์ IoT และบริการ AI ที่ต้องออนไลน์ตลอด
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพปี 2026 คือ “สามค่ายใหญ่ วิ่งคนละเลน” ไปดูทีละราย
1) Starlink Direct-to-Cell + T-Mobile — เริ่มก่อน ขายแล้ว SpaceX เอาความได้เปรียบเรื่องการปล่อยจรวดราคาถูกมาเร่งส่งดาวเทียม direct-to-cell ขึ้นไปแล้วกว่า 650 ดวง (ณ ต้นปี 2026) บริการ “T-Satellite” เปิดเชิงพาณิชย์กับ T-Mobile ตั้งแต่กรกฎาคม 2025 — เริ่มจากส่งข้อความ ตามด้วยแชร์ตำแหน่งและแอปอย่าง WhatsApp และ Google Maps ราคา $10 ต่อเดือนในฐานะบริการเสริม (เปิดให้ลูกค้าค่ายคู่แข่งอย่าง Verizon และ AT&T สมัครได้ด้วย) ส่วนการโทรด้วยเสียงเต็มรูปแบบยังอยู่ระหว่างพัฒนา และเดือนธันวาคม 2025 FCC ก็ออกใบอนุญาต SCS ครั้งประวัติศาสตร์ให้ SpaceX กับ T-Mobile
2) AST SpaceMobile — เดิมพันทั้งบริษัทกับเสาอากาศยักษ์ AST เลือกเส้นทางต่างออกไป: สร้างดาวเทียมที่ใหญ่และเสาอากาศมหึมา เพื่อยิงตรงสู่มือถือด้วยความเร็วสูง ปี 2025 บริษัทสาธิตการ วิดีโอคอลสองทางผ่านมือถือธรรมดา ร่วมกับ AT&T, Verizon และ Vodafone และเคยทำสถิติความเร็วถึง 98.9 Mbps จากดาวเทียมตรงสู่มือถือที่ไม่ดัดแปลง — เร็วพอสตรีมวิดีโอ บริษัทตั้งเป้ามีดาวเทียม 45–60 ดวงในวงโคจรภายในสิ้นปี 2026 เพื่อเริ่มให้บริการครอบคลุมสหรัฐฯ ยุโรป และญี่ปุ่น และมีค่ายมือถือราว 50 รายที่รวมกันมีลูกค้าเกือบ 3,000 ล้านเครื่องรอใช้บริการ
3) Globalstar + Apple — เงียบแต่ถึงมือคนมากที่สุด ฟีเจอร์ Emergency SOS via satellite ของ iPhone (ตั้งแต่ iPhone 14) ทำงานบนเครือข่ายของ Globalstar โดย Apple ลงทุนไปราว $1,500 ล้าน (อาจถึง $1.75 พันล้าน) ถือหุ้นราว 20% และจองความจุเครือข่ายไว้ถึง 85% นี่คือ D2D ที่ “ถึงมือ” ผู้ใช้จริงมากที่สุดแล้ววันนี้ผ่านไอโฟนหลายร้อยล้านเครื่อง และยังเป็นเป้าหมายที่ Amazon มีข่าวสนใจเข้าซื้อ Globalstar ในดีลที่พูดถึงกันราว $9 พันล้าน
06อนาคต — จากข้อความ สู่เสียง สู่ดาต้า
ทิศทางแรกชัดเจนที่สุดคือ การไต่บันไดความสามารถ วันนี้ D2D ส่วนใหญ่ยังทำได้แค่ข้อความและ SOS เพราะข้อความใช้แบนด์วิดท์น้อยและทนสัญญาณอ่อนได้ดี ขั้นต่อไปคือแอปข้อความและแผนที่ แล้วจึงเป็น การโทรด้วยเสียง และสุดท้ายคือ ดาต้าความเร็วสูง ที่สตรีมวิดีโอได้ ทุกขั้นต้องใช้ดาวเทียมมากขึ้น เสาอากาศใหญ่ขึ้น และคลื่นความถี่มากขึ้น — นี่คือเหตุผลที่บริษัทพวกนี้ยังต้องระดมทุนและส่งดาวเทียมต่อเนื่องอีกหลายปี
ทิศทางที่สองคือ D2D จะกลายเป็นฟีเจอร์มาตรฐานของมือถือ เมื่อมาตรฐาน 3GPP NTN แพร่หลายในมือถือรุ่นใหม่ การ “ต่อดาวเทียมเอง” จะเป็นเรื่องปกติเหมือนสัญญาณโรมมิ่งข้ามประเทศ — เครื่องสลับไปใช้ดาวเทียมเองโดยอัตโนมัติเมื่อพ้นระยะเสา โดยที่คุณแทบไม่รู้ตัว ค่ายมือถือจะขายมันเป็นแพ็กเกจเสริมราคาไม่กี่ดอลลาร์ต่อเดือน
ทิศทางที่สามคือ คลื่นความถี่จะกลายเป็นสนามรบ เพราะ D2D ต้องใช้คลื่นมือถือภาคพื้น ใครถือคลื่นมากก็มีอำนาจต่อรองสูง ดีลสเปกตรัมมูลค่ามหาศาลจึงเริ่มเกิดขึ้น — เช่นการที่ EchoStar ขายคลื่นความถี่ราว 65 MHz ให้ SpaceX และอีก 50 MHz ให้ AT&T รวมมูลค่ากว่า $40,000 ล้าน ในปลายปี 2025 — สะท้อนว่า “ใครมีคลื่น” กำลังกลายเป็นหัวใจของเกมพอๆ กับ “ใครมีดาวเทียม”
07ความท้าทาย & ความเสี่ยง
เสน่ห์ของ D2D มาพร้อมความเสี่ยงที่หนักหน่วงไม่แพ้กัน
ความเสี่ยงข้อแรกคือ มันเผาเงินมหาศาลและต้องเจือจางหุ้นเรื่อยๆ ตัวอย่างชัดที่สุดคือ AST SpaceMobile: ปี 2025 บริษัททำรายได้ราว $70.9 ล้าน (เพิ่มจาก ~$4.4 ล้านในปี 2024) แต่ ขาดทุนสุทธิถึง ~$341.9 ล้าน จากต้นทุนสร้างและส่งดาวเทียมยักษ์ บริษัทต้องระดมทุนก้อนใหญ่ตลอด — สิ้นปี 2025 ถือเงินสดราว $2.8 พันล้าน และจำนวนหุ้นเพิ่มขึ้นราว 18% ในปีเดียว การถือหุ้นบริษัทแบบนี้จึงเหมือน “เดิมพันกับอนาคต” ที่ต้องทนการเจือจางและรอรายได้จริง
ความเสี่ยงข้อสองคือ เงาของ Starlink นักวิเคราะห์หลายรายชี้ว่าผู้ท้าชิงอย่าง AST ต้องสู้ “ศึกขาขึ้นเขา” กับ SpaceX ที่ได้เปรียบเรื่องการปล่อยจรวดราคาถูกที่สุด มีดาวเทียมในวงโคจรมากที่สุด และมีบริการ direct-to-cell ที่ขายจริงไปแล้ว ทุกจุดอ่อนของ Starlink มักเป็นจุดอ่อนที่ “หนักกว่า” สำหรับผู้ท้าชิงที่ยังไม่มีลูกค้ารายย่อยเลย — การไล่ตามเจ้าที่นำอยู่ในเกมที่กินทุนหนักแบบนี้ไม่ใช่เรื่องง่าย
ความเสี่ยงข้อสามคือ คลื่นความถี่และกฎระเบียบ D2D ต้องได้รับอนุญาตให้ยิงคลื่นมือถือลงมาจากดาวเทียมในแต่ละประเทศ และต้องไม่รบกวนเครือข่ายภาคพื้น เป็นกระบวนการที่ช้าและต่างกันไปในแต่ละประเทศ แม้สหรัฐฯ จะมีกรอบ SCS แล้ว แต่หลายตลาดยังไม่มี และต้นทุนการได้คลื่น (ดูดีล EchoStar หลายหมื่นล้าน) ก็สูงลิ่ว บวกกับปัญหา “ขยะอวกาศ” และความแออัดของวงโคจรต่ำที่ดาวเทียมหลายหมื่นดวงเริ่มเสี่ยงชนกัน
สรุปสั้นๆ: node นี้คือการเอาเสาสัญญาณขึ้นไปแขวนไว้บนฟ้า เพื่อลบคำว่า “ไม่มีบริการ” ออกจากโลก ไอเดียยิ่งใหญ่ ตลาดมหาศาล แต่เป็นเกมที่กินทุนหนัก กระจุกตัว และต้องอาศัยทั้งดาวเทียม คลื่น และค่ายมือถือพร้อมกัน — ใครครบเครื่องที่สุดก่อน คนนั้นได้คุมการเชื่อมต่อในจุดที่โลกเคยเงียบงัน