Megatrend · Space Economy
เน็ตจากฟ้าที่ทำเงินจริงวันนี้ — และจานเล็กๆ ที่ทำให้มันใช้งานได้
ก่อนจะมีกระแสดาวเทียมคุยมือถือตรงๆ มี “เน็ตจากอวกาศ” อีกแบบที่ทำเงินจริงมานานแล้ว — ยิงอินเทอร์เน็ตลงมาที่ จานรับ บนเรือ บนเครื่องบิน บ้านในชนบท และค่ายภัยพิบัติ บวกกับ “satphone” ที่นักสำรวจและทหารพกขึ้นเขา และเบื้องหลังทั้งหมดคือ อุปกรณ์ภาคพื้น — จาน เกตเวย์ โมเด็ม — ที่ทำให้สัญญาณจากอวกาศกลายเป็นเน็ตในมือคุณ นี่คือธุรกิจดั้งเดิมของการเชื่อมต่อผ่านดาวเทียม ที่กำลังถูก Starlink เขย่าครั้งใหญ่ที่สุดในประวัติศาสตร์
01มันคืออะไร
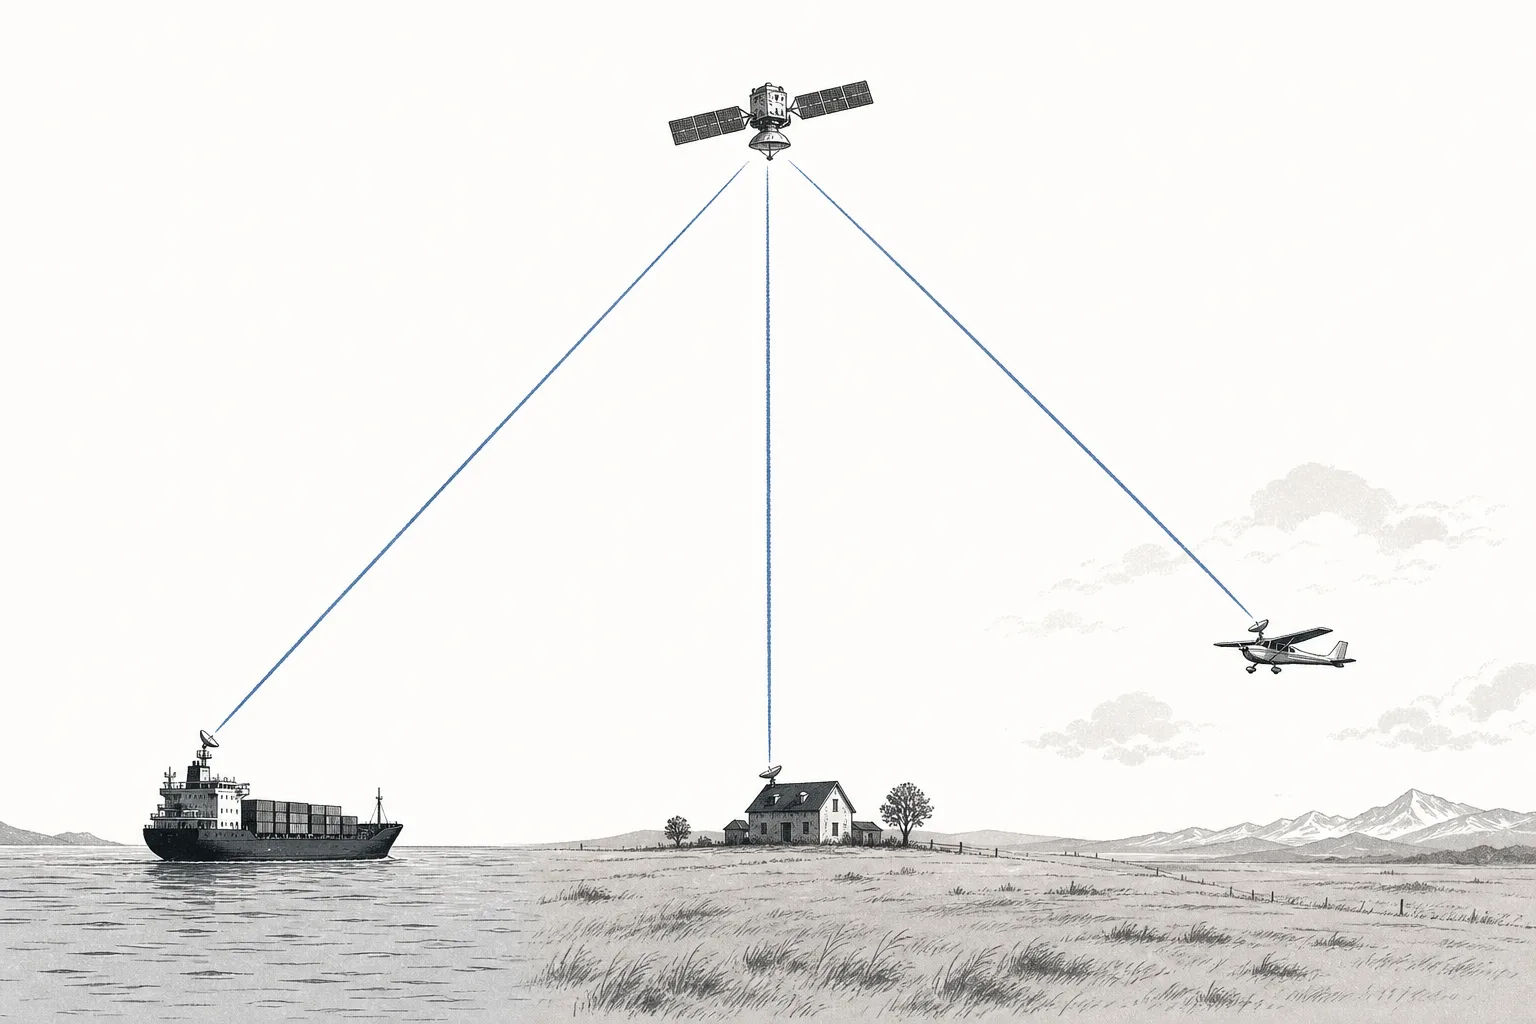
ลองนึกถึงเรือบรรทุกสินค้าที่อยู่กลางมหาสมุทรห่างฝั่งเป็นพันกิโล หรือทีมกู้ภัยที่เข้าไปในพื้นที่ที่พายุเพิ่งพัดเสาสัญญาณล้มหมด — พวกเขาเอาเน็ตมาจากไหน? คำตอบไม่ใช่เสาโทรศัพท์ ไม่ใช่สายไฟเบอร์ แต่เป็น จานรับสัญญาณที่ชี้ขึ้นฟ้า รับอินเทอร์เน็ตที่ยิงลงมาจากดาวเทียมโดยตรง นี่คือหัวใจของ node นี้
node “Satellite Broadband, MSS & Ground Equipment” เป็นสาขาย่อย (leaf) ภายใต้ Satellite Connectivity & Direct-to-Device ในเมกะเทรนด์ใหญ่ Space Economy มันคือ “ธุรกิจการเชื่อมต่อผ่านดาวเทียมแบบดั้งเดิม” ที่ทำเงินจริงมานานแล้ว ประกอบด้วยสามขาที่ทำงานร่วมกัน:
- 1) บรอดแบนด์ดาวเทียม (Satellite Broadband): ยิงอินเทอร์เน็ตความเร็วสูงลงมาที่ จานรับ ที่บ้าน บนเรือ บนเครื่องบิน หรือค่ายชั่วคราว — Starlink คือชื่อที่คุ้นที่สุด แต่ยังมี Viasat, HughesNet, Eutelsat อยู่ในสนามนี้
- 2) MSS — Mobile Satellite Services: บริการเสียง/ข้อมูลผ่าน อุปกรณ์เฉพาะ เช่น satphone (โทรศัพท์ดาวเทียม) และเทอร์มินัล IoT ที่นักสำรวจ ทหาร เรือประมง และเซ็นเซอร์ในที่ห่างไกลพกพา — เจ้าตลาดคือ Iridium
- 3) อุปกรณ์ภาคพื้น (Ground Equipment): จาน เสาอากาศ เกตเวย์ โมเด็ม และสถานีภาคพื้น (teleport) ที่ทำให้สัญญาณจากอวกาศกลายเป็นเน็ตที่ใช้ได้จริง — ไม่มีของพวกนี้ ดาวเทียมก็เป็นแค่กล่องลอยฟ้า
จุดที่ต้องแยกให้ชัดตั้งแต่ต้น: node นี้คือฝั่งที่ต้องมี “อุปกรณ์เฉพาะ” — จานหรือ satphone — เสมอ ส่วนพี่น้องของมัน Direct-to-Device (D2D) คือพรมแดนใหม่ที่ดาวเทียมคุยกับ มือถือธรรมดาที่ไม่ดัดแปลง ได้เลย ไม่ต้องมีจาน บทเรียนนี้จะอยู่กับ “เน็ตเข้าจาน + satphone + อุปกรณ์ภาคพื้น” ส่วน “เน็ตเข้ามือถือตรงๆ” ไปอ่านที่บทของ D2D
MSS (Mobile Satellite Services) = บริการเสียง/ข้อมูลผ่านอุปกรณ์เคลื่อนที่เฉพาะทาง เช่น satphone และเทอร์มินัล IoT มักใช้คลื่น L-band ที่ทนทาน · VSAT (Very Small Aperture Terminal) = จานรับ-ส่งขนาดเล็กที่ติดบ้าน เรือ หรือสำนักงานสาขา เพื่อรับบรอดแบนด์จากดาวเทียม · Ground Segment = “ภาคพื้นดิน” ทั้งหมดของระบบ — จานของผู้ใช้ + เกตเวย์/teleport ขนาดใหญ่ที่เชื่อมดาวเทียมกับอินเทอร์เน็ตจริง
02ทำไมถึงสำคัญ — เชื่อมที่ที่ไม่มีอะไรเชื่อมถึง
คุณค่าของ node นี้สรุปได้ประโยคเดียว: มันทำให้มีเน็ตในที่ที่การลากสาย “ไม่มีวันคุ้ม” มหาสมุทรกินพื้นที่ผิวโลกกว่า 70% เรือ เครื่องบิน แท่นขุดเจาะน้ำมัน เหมืองกลางทะเลทราย หมู่บ้านบนภูเขา — ที่เหล่านี้ไม่มีทางมีเสาสัญญาณหรือไฟเบอร์ เพราะจำนวนลูกค้าน้อยเกินกว่าจะคุ้มค่าโครงสร้างพื้นฐาน ดาวเทียมแก้ปัญหานี้ได้ เพราะ ดวงเดียวครอบคลุมพื้นที่มหาศาล โดยไม่ต้องสนว่าข้างล่างมีถนนหรือเสาไฟไหม
และนี่คือตลาดที่มีคน “พร้อมจ่าย” อยู่ก่อนแล้ว — ไม่ต้องสร้างดีมานด์ใหม่ สายการเดินเรือยอมจ่ายแพงเพื่อให้ลูกเรือติดต่อบ้านได้และเดินเอกสารได้, สายการบินขายเน็ตบนเครื่อง (in-flight), บริษัทน้ำมัน-เหมืองต้องเชื่อมไซต์ห่างไกล, และรัฐบาล/ทหารต้องการการสื่อสารที่ ล้มยาก ตลาดบรอดแบนด์ดาวเทียมโดยรวมกำลังโตจาก ~$14,600 ล้านในปี 2025 เป็น ~$33,400 ล้านในปี 2030 (โตเฉลี่ยปีละ ~18%)
แต่ส่วนที่หลายคนมองข้ามคือ “อุปกรณ์ภาคพื้น” ที่จริงๆ แล้วเป็นเค้กก้อนใหญ่กว่า ตลาด Ground Equipment ทั้งหมด (จาน เสาอากาศ เกตเวย์ โมเด็ม) ปี 2025 มีมูลค่าราว $58,800 ล้าน และคาดโตไปแตะ ~$104,000 ล้านในปี 2030 — เพราะทุกครั้งที่มีดาวเทียมขึ้นไปอีกพันดวง ก็ต้องมีจาน เกตเวย์ และผู้ใช้ภาคพื้นเพิ่มตามเป็นเงาตามตัว
และมีอีกชั้นที่ทำให้ node นี้สำคัญเชิงยุทธศาสตร์: ความมั่นคง สงครามยูเครนทำให้โลกเห็นว่าการสื่อสารผ่านดาวเทียมที่ล้มยากคือยุทธปัจจัย รายได้จากภาครัฐ/ทหารจึงเป็นเสาหลักของผู้เล่นหลายราย — ของ Iridium รัฐบาลสหรัฐฯ คิดเป็นสัดส่วนใหญ่ของรายได้ และบริษัทอุปกรณ์อย่าง Gilat ก็โตจากดีลกลาโหมเป็นหลัก
03มันทำงานยังไง — จากดาวเทียมถึงจานหน้าบ้าน
หลายคนคิดว่าเน็ตดาวเทียมคือ “ดาวเทียมยิงตรงเข้าจานเรา” จบ — แต่จริงๆ มีสี่จุดที่ต้องครบถึงจะใช้งานได้ และจุดที่คนมองข้ามคือ “เกตเวย์ภาคพื้น” ลองไล่เส้นทางของข้อมูลหนึ่งก้อนดู
จุดสำคัญที่สุดคือ “จานของผู้ใช้” กับ “เกตเวย์ภาคพื้น” คือธุรกิจอุปกรณ์ภาคพื้น ที่ขายแยกจากตัวบริการเน็ต — บริษัทอย่าง Gilat ทำโมเด็ม VSAT เสาอากาศ และระบบเกตเวย์ขายให้ผู้ให้บริการดาวเทียมทุกค่าย เปรียบเหมือน “คนขายจอบเสียม” ในยุคตื่นทอง: ไม่ว่าค่ายไหนจะชนะ ทุกค่ายก็ต้องซื้ออุปกรณ์ภาคพื้นอยู่ดี
ส่วน MSS ต่างออกไป — มันไม่ต้องมีจาน เพราะออกแบบให้ อุปกรณ์พกพา เช่น satphone รับสัญญาณตรงได้ แลกมาด้วยแบนด์วิดท์ที่น้อยกว่ามาก (ส่งข้อความ/โทร/ข้อมูล IoT ได้ แต่ไม่ใช่บรอดแบนด์เต็มสปีด) นี่คือเหตุผลที่ Iridium เลือกใช้คลื่น L-band ที่ทนทาน ไม่ค่อยโดนฝนหรือสิ่งกีดขวางบัง — เหมาะกับงานที่ “ต้องติดต่อได้แน่ๆ” มากกว่างานที่ “ต้องเร็วๆ”
04ระบบนิเวศ: LEO vs GEO และต่างจาก D2D ยังไง
เรื่องราวทั้งหมดของ node นี้ในรอบไม่กี่ปีมานี้คือการ ย้ายวงโคจร จากสูงลงมาต่ำ ซึ่งเปลี่ยนทุกอย่าง
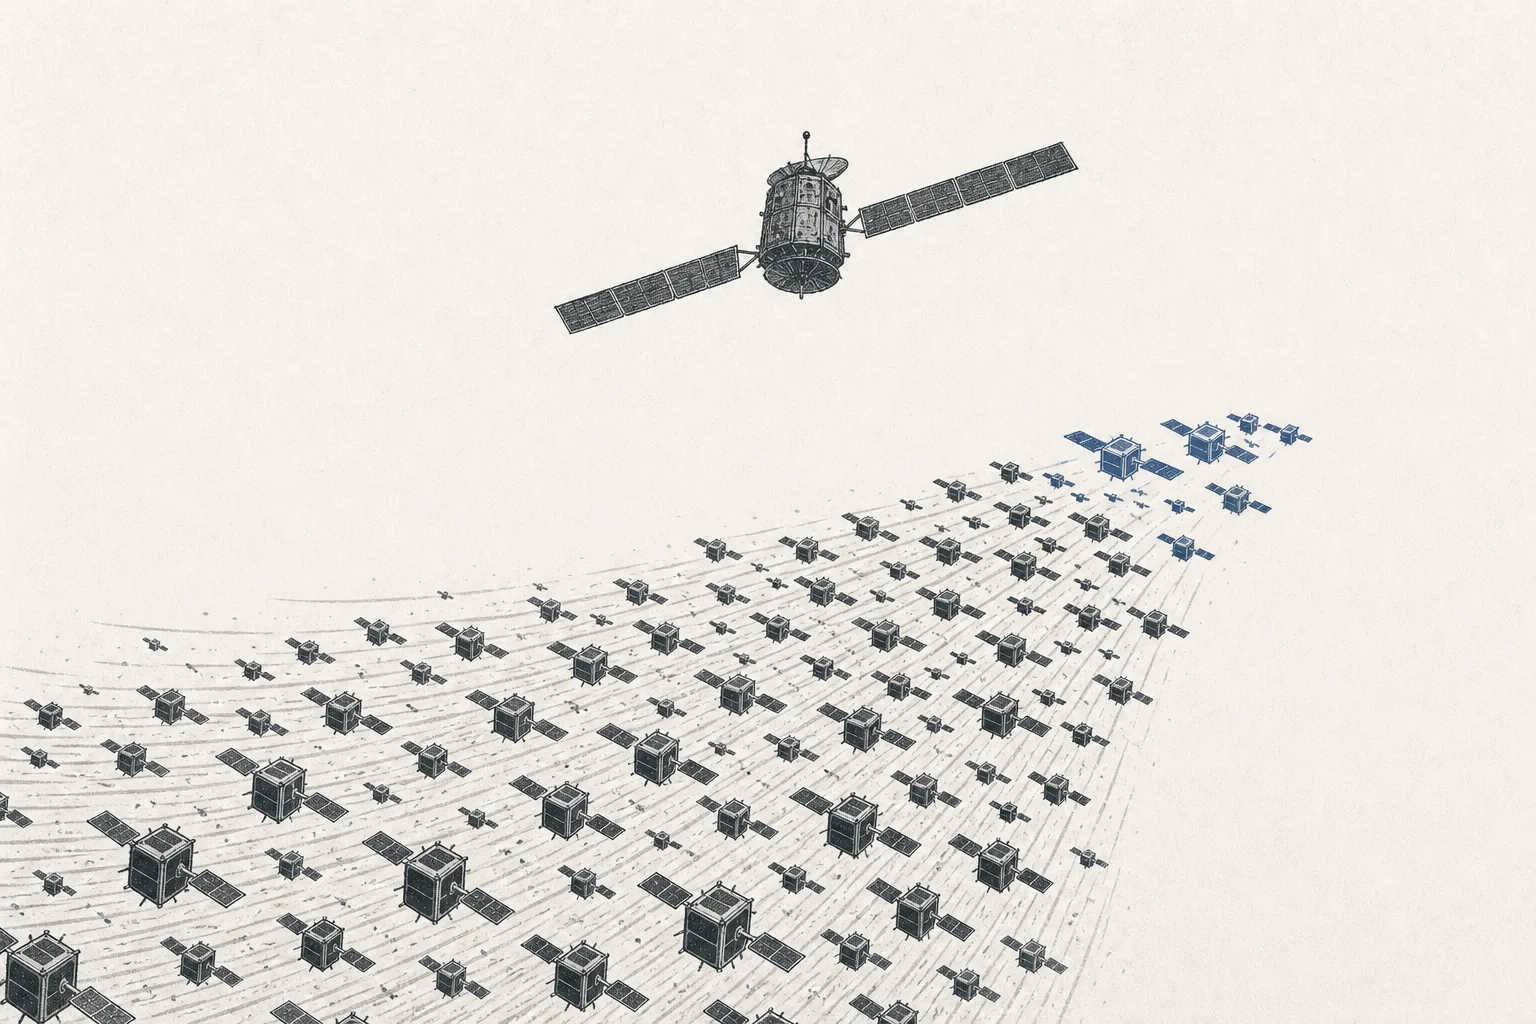
GEO (Geostationary Orbit) = ดาวเทียมแบบเดิม ลอยนิ่งสูง ~36,000 กม. ดวงเดียวครอบคลุมพื้นที่กว้างมาก แต่สัญญาณวิ่งไป-กลับไกล จึง “หน่วง” สูง (~600 มิลลิวินาที) — ดีสำหรับทีวี/บรอดแคสต์ แต่อืดสำหรับเน็ตยุคใหม่ · LEO (Low Earth Orbit) = วงโคจรต่ำ ~550 กม. ใกล้กว่า 65 เท่า สัญญาณเร็วและหน่วงต่ำ (~20–30 มิลลิวินาที) เล่นเกม/ประชุมวิดีโอได้ แต่ดวงเดียวเห็นพื้นโลกแค่แผ่นเล็ก จึงต้องมี เป็นพันดวง
ความต่างนี้คือสาเหตุที่ Starlink ทิ้งห่างผู้เล่น GEO รุ่นเก่า ในการวัดต้นปี 2025 ความเร็วอัปโหลดเฉลี่ยของ Starlink อยู่ที่ 14.84 Mbps เทียบกับ HughesNet ที่ 4.44 Mbps — ต่างกันกว่าสามเท่า และเรื่องความหน่วงยิ่งห่างกว่านั้นมาก นี่คือเหตุผลที่ลูกค้าบ้านไหลจาก GEO ไป LEO อย่างรวดเร็ว
node นี้ไม่ได้อยู่โดดเดี่ยว มันเชื่อมกับสาขาอื่นในเศรษฐกิจอวกาศและเมกะเทรนด์ข้างเคียง:
- ป้อนดีมานด์ให้ Defense & Geopolitical Fragmentation: การสื่อสารที่ล้มยากคือยุทธปัจจัย กองทัพและรัฐบาลคือลูกค้าก้อนใหญ่และจ่ายดีที่สุด — ดันทั้งฝั่ง MSS (Iridium) และฝั่งอุปกรณ์ (Gilat)
- ทั้งแข่งและเสริมกับ Cloud & Digital Infrastructure: มันแข่งกับเน็ตบ้านบนพื้นในชนบท แต่ก็เป็น “ท่อสำรอง/ท่อขอบ” ที่ต่อผู้ใช้ห่างไกลเข้าสู่คลาวด์และเอไอ — การเชื่อมต่อทุกที่คือเชื้อเพลิงของ AI
- พึ่ง Critical Materials & Supply Chain: จาน เสาอากาศ และดาวเทียมต้องใช้ชิป วัสดุพิเศษ และคลื่นความถี่ — ทรัพยากรที่ตึงตัวขึ้นเรื่อยๆ
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพปี 2026 มีคำเดียว: Starlink บีบทุกคน เมื่อ LEO เร็วกว่า ถูกลง และปล่อยจรวดเองได้ในราคาถูกที่สุด ผู้เล่น GEO รุ่นเก่าก็เจ็บหนัก — ในตลาดบรอดแบนด์บ้านที่สหรัฐฯ Starlink ครองส่วนแบ่งราว 72% (กลางปี 2025) และตัวเลขผู้ใช้ของคู่แข่งเดิมก็ร่วงชัดเจน
incumbent ตอบโต้สามทาง (1) ควบรวมเพื่อความใหญ่: ก.ค. 2025 SES ซื้อ Intelsat ($3.1 พันล้าน) รวมเป็นกองดาวเทียมราว 120 ดวง (~90 GEO + ~30 MEO) เพื่อสู้ด้วยขนาดและลูกค้าองค์กร/รัฐบาล · (2) เปลี่ยนสินทรัพย์เป็นเงินสด: EchoStar ที่แบกหนี้ราว $27,000 ล้าน ขาย “คลื่นความถี่” ให้ AT&T และ SpaceX รวมกว่า $40,000 ล้าน (FCC อนุมัติแล้ว) — สะท้อนว่าสินทรัพย์ล้ำค่าที่สุดของ incumbent อาจไม่ใช่ดาวเทียม แต่เป็นสเปกตรัม · (3) สร้าง LEO ของตัวเอง: Eutelsat ที่ควบ OneWeb สั่งสร้างดาวเทียมรุ่นใหม่รวม 440 ดวง และเป็นแกนของโครงการอธิปไตยยุโรป IRIS² (290+ ดวง)
ฝั่ง MSS ยืนได้มั่นกว่า เพราะเล่นคนละเกม Iridium ไม่ได้แข่งสปีดกับ Starlink แต่ขาย “ความติดต่อได้แน่ๆ ทุกที่บนโลก” ปี 2025 ทำรายได้ $871.7 ล้าน (+5%) มีผู้ใช้ 2.54 ล้านราย โดยกว่าครึ่งเป็น IoT (เซ็นเซอร์/อุปกรณ์ติดตามในที่ห่างไกล) และมีรัฐบาลสหรัฐฯ เป็นลูกค้าหลัก ส่วนฝั่ง อุปกรณ์ภาคพื้น Gilat โตแรงจากกลาโหมและเน็ตบนเครื่องบิน คาดรายได้ปี 2025 ราว $445–455 ล้าน (+~47%)
06อนาคต — LEO ครอง และจานแบนราบ
ทิศทางแรกชัดเจน: LEO จะกลายเป็นมาตรฐานของบรอดแบนด์ดาวเทียม และ GEO รุ่นเก่าจะถอยไปอยู่งานเฉพาะทาง (บรอดแคสต์ ลูกค้าองค์กรที่ต้องการความครอบคลุมกว้างด้วยดวงเดียว) แรงกดดันนี้จะบีบให้ incumbent ต้องเลือกระหว่าง “สร้าง LEO เอง” (อย่าง Eutelsat) “รวมกันให้ใหญ่” (อย่าง SES+Intelsat) หรือ “ขายสินทรัพย์ถอยออก” (อย่าง EchoStar)
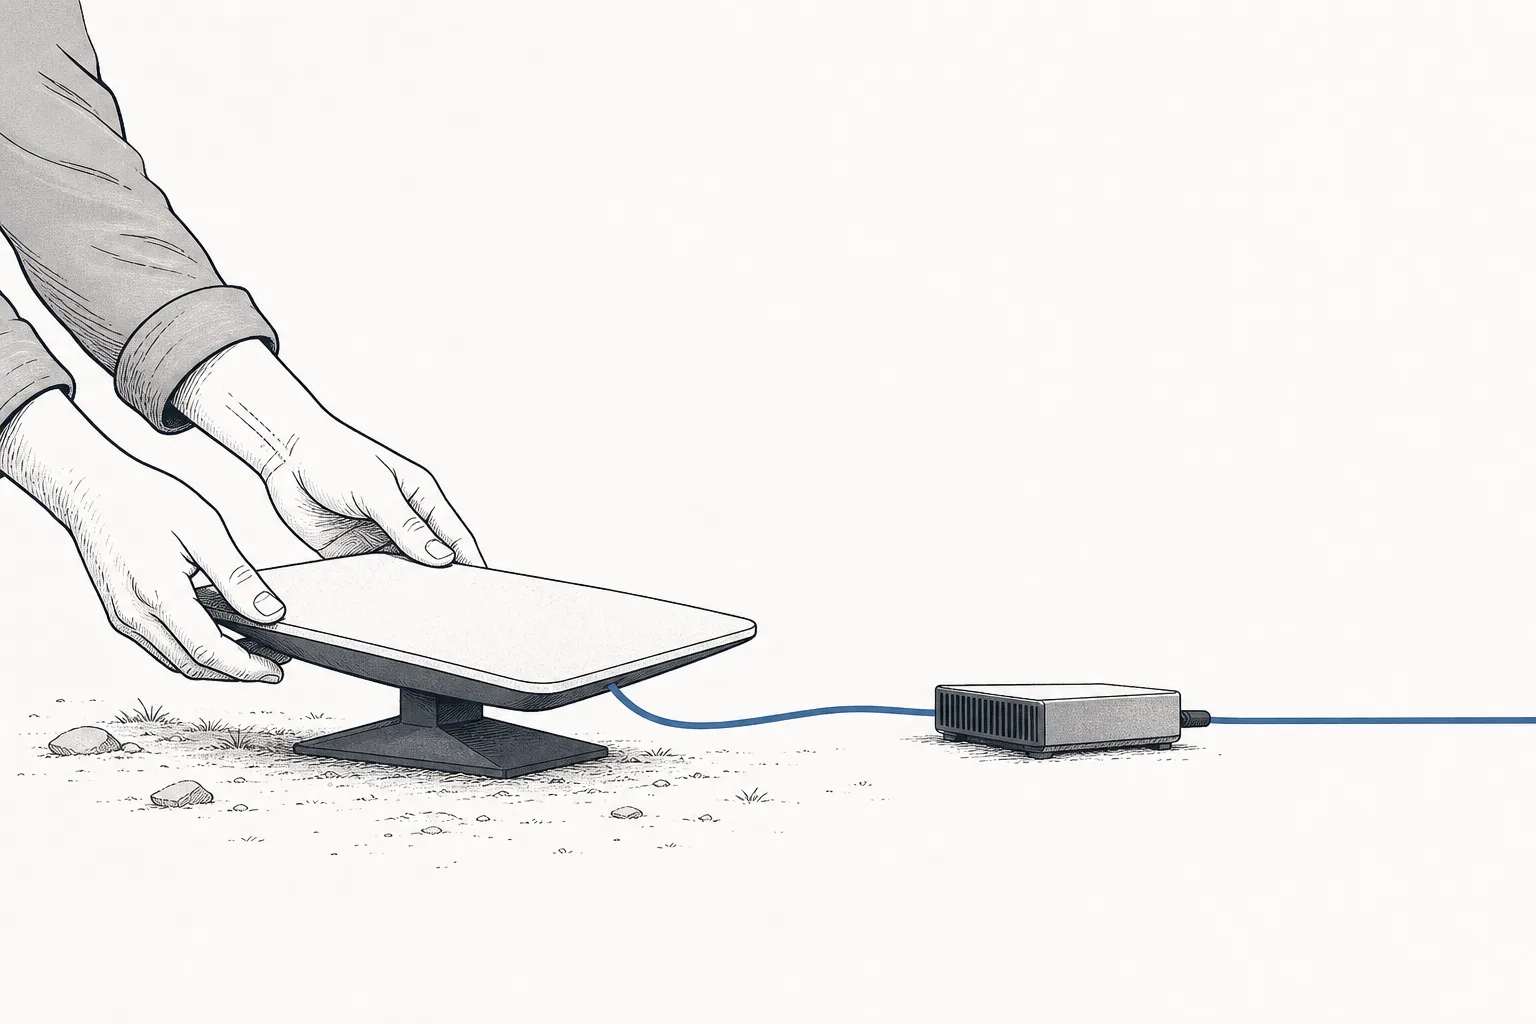
ทิศทางที่สองคือ เสาอากาศแบบแบนราบ (flat-panel antenna) จะมาแทนจานพาราโบลาแบบเก่า จานยุคใหม่ไม่มีส่วนหมุนเชิงกล แต่ “บังคับลำคลื่นด้วยอิเล็กทรอนิกส์” (electronically steered) ทำให้ติดบนหลังคารถ เครื่องบิน เรือ ที่กำลังเคลื่อนที่ได้ และล็อกดาวเทียม LEO ที่บินผ่านเร็วๆ ได้ทัน — นี่คือกุญแจที่ปลดล็อกตลาด “เน็ตขณะเคลื่อนที่” ตลาดเสาอากาศแบบแบนราบคาดโตจาก ~$7,300 ล้าน (2023) เป็น ~$33,000 ล้าน (2034) โตเฉลี่ยปีละ ~15%
ทิศทางที่สามคือ “อธิปไตยทางการเชื่อมต่อ” หลายชาติไม่อยากพึ่ง “ฟ้าของเจ้าเดียว” ยุโรปลงทุน IRIS², จีนเร่งสร้างกลุ่มดาวเทียมของตัวเอง — เปิดดีมานด์ก้อนใหม่ทั้งฝั่งดาวเทียมและฝั่งอุปกรณ์ภาคพื้น ส่วน MSS จะยังโตเงียบๆ ตามคลื่น IoT: เซ็นเซอร์และอุปกรณ์ติดตามในที่ห่างไกลที่ต้องการ “สัญญาณที่ไปถึงทุกที่” มากกว่า “สัญญาณที่เร็วที่สุด”
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและหนักที่สุดคือ Starlink (และ Kuiper ที่ตามมา) ทับ incumbent เมื่อ LEO เร็วกว่า ถูกกว่า และเจ้าตลาดปล่อยจรวดเองได้ในราคาถูกที่สุด ผู้เล่น GEO รุ่นเก่าก็เสียลูกค้าบ้านอย่างรวดเร็ว — Viasat ผู้ใช้รายย่อยหายไปกว่า 68% และ HughesNet หายราว 29% เทียบกับก่อน Starlink มา นี่ไม่ใช่วัฏจักรชั่วคราว แต่เป็นการเปลี่ยนเทคโนโลยีพื้นฐาน
ความเสี่ยงข้อสองคือ GEO ล้าสมัยและภาระดาวเทียมเก่า incumbent หลายรายมีดาวเทียม GEO มูลค่ามหาศาลที่ยังใช้ไม่หมดอายุ แต่กำลังด้อยค่าลงเรื่อยๆ เมื่อโลกหันไป LEO — เหมือนถือโรงงานที่ยังเดินเครื่องได้แต่ผลิตของที่คนเริ่มไม่ซื้อ การเปลี่ยนผ่านไป LEO ก็กินทุนมหาศาลและช้า
ความเสี่ยงข้อสามคือ หนี้ของ incumbent ธุรกิจนี้ลงทุนหนักมาตลอด หลายรายจึงแบกหนี้ก้อนใหญ่ในจังหวะที่รายได้ฝั่งผู้บริโภคกำลังหด — EchoStar เคยมีหนี้ราว $27,000 ล้านจนต้องขายคลื่นความถี่ก้อนใหญ่เพื่อประคองตัว และ Viasat ก็มีหนี้สุทธิราว $5,600 ล้าน เมื่อรายได้โตช้าแต่ดอกเบี้ยต้องจ่าย ความเสี่ยงทางการเงินจึงสูง
ความเสี่ยงข้อสี่คือ capex ที่ไม่จบสิ้น ดาวเทียมมีอายุจำกัด (LEO ~5 ปี) ต้องส่งดวงใหม่ทดแทนตลอด การจะมีกลุ่มดาวเทียมที่แข่งได้จึงเป็นการเผาเงินไม่หยุด — มีแค่ผู้เล่นกระเป๋าหนักมากๆ หรือได้รัฐหนุนเท่านั้นที่เล่นเกมบรอดแบนด์ LEO เต็มตัวได้ ส่วนรายเล็กต้องหาช่องเฉพาะทาง (MSS ที่ Starlink ยังไม่แตะ หรืออุปกรณ์ภาคพื้นที่ขายได้ทุกค่าย)
สรุปสั้นๆ: node นี้คือเรื่องของการเอาเน็ตและสัญญาณไปให้ถึงที่ที่สายเข้าไม่ถึง — เรือ เครื่องบิน ชนบท ภัยพิบัติ และสนามรบ มันทำเงินจริงมานานก่อนกระแส D2D แต่กำลังถูก Starlink เขย่าครั้งใหญ่ที่สุด คนที่อยู่รอดคือคนที่เล่นเกมที่ตัวเองถนัด — ไม่ใช่คนที่พยายามเอาจานเก่าไปวิ่งแข่งความเร็วกับฝูงดาวเทียมที่บินต่ำกว่าและเยอะกว่า