Megatrend · ภาพรวมทั้งเทรนด์
เมื่อค่าตั๋วขึ้นอวกาศถูกลง 50 เท่า โลกทั้งใบก็เปลี่ยน
อวกาศเคยเป็นเกมของรัฐบาลมหาอำนาจ ใช้เงินภาษีจรวดละครั้ง แล้วทิ้งจรวดลงทะเล แต่พอ SpaceX ทำให้จรวด กลับมาใช้ซ้ำได้ ราคาส่งของขึ้นวงโคจรก็ร่วงจากหลักหลายหมื่นดอลลาร์ต่อกิโล เหลือไม่กี่พัน — และนั่นปลดล็อกทุกอย่างที่อยู่ข้างบน ตั้งแต่เน็ตจากดาวเทียม ภาพถ่ายโลกแบบเรียลไทม์ ไปจนถึงการกลับไปดวงจันทร์ บทเรียนนี้คือ แผนที่ ที่ร้อย 7 หมวดของเศรษฐกิจอวกาศเข้าด้วยกัน ว่าใครทำอะไร เชื่อมกันยังไง และมูลค่าที่แท้จริงอยู่ตรงไหน (แต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: เศรษฐกิจ $1.8 ล้านล้าน
ลองนึกถึงตอนที่คุณเปิด Google Maps หาทาง ดูพยากรณ์อากาศ จ่ายเงินด้วยบัตร หรือดูทีวีดาวเทียม — ทุกอย่างนี้ทำงานได้เพราะมีของลอยอยู่เหนือหัวเราในอวกาศ เศรษฐกิจอวกาศจึงไม่ใช่เรื่องไกลตัวแบบจรวดกับนักบินอวกาศ แต่เป็น โครงสร้างพื้นฐานที่ชีวิตประจำวันและธุรกิจทั้งโลกพึ่งพาอยู่เงียบๆ
และมันกำลังโตเร็วมาก รายงานของ World Economic Forum กับ McKinsey (2024) ประเมินว่าเศรษฐกิจอวกาศโลกจะโตจาก ~$630,000 ล้านในปี 2023 ไปแตะ $1.8 ล้านล้านดอลลาร์ภายในปี 2035 — โตเฉลี่ยราว 9% ต่อปี เร็วกว่า GDP โลกหลายเท่า (กรณีดีสุดอาจถึง $2.3 ล้านล้าน)
แต่สิ่งที่ทำให้ยุคนี้ต่างจากเดิม ไม่ใช่แค่ขนาด — มันคือ “ใครเป็นคนทำ” เมื่อก่อนอวกาศเป็นเกมของรัฐ จรวดปล่อยทีนึงแพงมหาศาลแล้วทิ้งทั้งลำ วันนี้เอกชนเข้ามาทำให้จรวดกลับมาใช้ซ้ำได้ ต้นทุนร่วงฮวบ และทั้งห่วงโซ่ของกิจกรรมเหนือฟ้าก็เปิดกว้างขึ้นทันที นี่คือสิ่งที่เราจะ “กางแผนที่” ให้เห็นในบทนี้
02แผนที่: 7 หมวดย่อยคืออะไร
เศรษฐกิจอวกาศแบ่งเป็น 7 หมวด ซึ่งจัดเรียงเป็น “ชั้น” ตามห่วงโซ่ได้ — เริ่มจากการ ขึ้นไป แล้วค่อยทำมาหากินเมื่ออยู่ข้างบน แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ชั้นฐาน — การขึ้นไป (Launch)
- Launch Services & Propulsion: บริการปล่อยจรวดและระบบขับเคลื่อน — “ประตู” ที่ทุกอย่างต้องผ่าน ยิ่งค่าตั๋วถูก ทุกชั้นเหนือมันยิ่งเป็นไปได้ (นี่คือคอขวด/ตัวปลดล็อกของทั้งเทรนด์)
ชั้นกลาง — สร้างและเชื่อมต่อ (Build & Connect)
- Satellite & Spacecraft Manufacturing: โรงงานสร้างดาวเทียมและยานอวกาศ — จากงานคราฟต์ทีละลำ กลายเป็นการผลิตจำนวนมากแบบสายพานเพื่อป้อนเมกะคอนสเตลเลชัน
- Satellite Connectivity & Direct-to-Device: เน็ตและสัญญาณจากดาวเทียม รวมถึง “ยิงตรงเข้ามือถือ” (direct-to-device) — หมวดที่ทำเงินมากที่สุดตอนนี้ (Starlink อยู่ตรงนี้)
- Earth Observation & Geospatial Data: ถ่ายภาพและวัดค่าพื้นโลกจากวงโคจร แล้วขายเป็นข้อมูล — ใช้ตั้งแต่เกษตร ประกันภัย ไปจนถึงติดตามสภาพภูมิอากาศ
ชั้นปลายทาง — พรมแดนใหม่ (Frontier)
- Lunar & Cislunar Logistics: การขนส่งไป-กลับดวงจันทร์และห้วงอวกาศระหว่างโลก-ดวงจันทร์ — เปิดจากโครงการ Artemis ของ NASA ที่จ้างเอกชนส่งของขึ้นดวงจันทร์
- In-Space Manufacturing & Commercial Stations: ผลิตของและทำวิจัยในวงโคจร + สถานีอวกาศเชิงพาณิชย์ที่จะมาแทน ISS เมื่อมันปลดระวาง
- Human Spaceflight & Space Tourism: พามนุษย์ขึ้นอวกาศ ทั้งภารกิจและท่องเที่ยว — หมวดที่เป็นข่าวที่สุดแต่ยังเล็กที่สุดในแง่เม็ดเงิน
03มันเชื่อมกันยังไง (value chain)
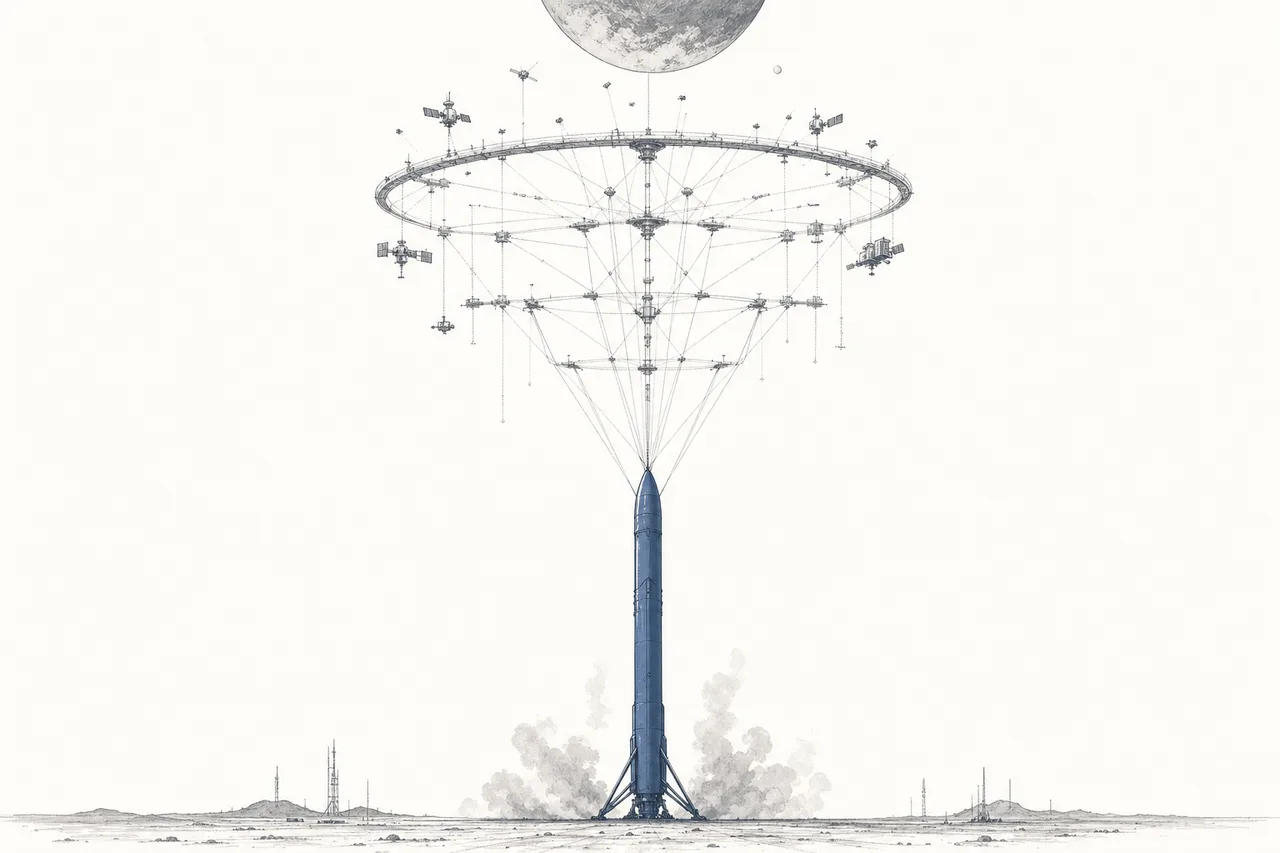
หัวใจที่ทำให้เทรนด์นี้น่าทึ่งคือ มันเป็น “เสา” ที่ตั้งซ้อนกัน — ทุกอย่างเริ่มที่การปล่อยจรวด (ฐาน) ถ้าขึ้นไม่ได้หรือขึ้นแพง ทุกชั้นเหนือมันก็จบ เมื่อขึ้นได้ถูกลง ก็สร้างดาวเทียมจำนวนมากขึ้น เกิดบริการเน็ตและข้อมูลขายได้ และไกลสุดคือดวงจันทร์กับการอยู่อาศัยในอวกาศ ลองดูภาพรวมการไหลนี้:
จุดที่สำคัญที่สุดคือคำว่า “ตัวปลดล็อก” — การปล่อยจรวดไม่ได้เป็นแค่ขั้นตอนหนึ่ง แต่เป็น ปัจจัยที่กำหนดทั้งกระดาน สมัยกระสวยอวกาศ การส่งของขึ้นวงโคจรแพงราว $54,500 ต่อกิโลกรัม พอ SpaceX ทำจรวด Falcon 9 ที่กลับมาใช้ซ้ำได้ ราคาก็ร่วงเหลือราว $2,720 ต่อกิโล และจรวด Starship รุ่นใหม่ตั้งเป้าต่ำกว่า $100 ต่อกิโล — ทุกครั้งที่ตัวเลขนี้ลดลง ดาวเทียมก็ส่งขึ้นได้มากขึ้น ถูกลง ทำให้บริการเน็ต ข้อมูล และพรมแดนใหม่ทั้งหมดเป็นไปได้ทางธุรกิจ
04มูลค่าและอำนาจอยู่ตรงไหน
นี่คือกฎสำคัญของเทรนด์นี้: เงินไม่ได้อยู่ที่จรวด เงินอยู่ที่ “บริการที่เกิดซ้ำๆ” ข้างบน การปล่อยจรวดคือฐานที่ขาดไม่ได้ แต่มันเป็นงานขายฮาร์ดแวร์ครั้งเดียวจบ มาร์จิ้นบาง แข่งกันที่ราคา ส่วนที่ทำเงินได้มหาศาลและต่อเนื่องคือ การขายบริการรายเดือน — เน็ต ข้อมูลภาพถ่ายโลก สัญญาณ — ที่ลูกค้าจ่ายซ้ำทุกเดือนตราบที่ดาวเทียมยังโคจรอยู่
McKinsey แบ่งเศรษฐกิจอวกาศเป็นสองฝั่ง: “backbone” (ดาวเทียม จรวด บริการพื้นฐาน) กับ “reach” (มูลค่าที่อุตสาหกรรมอื่นสร้างได้เพราะมีข้อมูลจากอวกาศ เช่น เกษตร โลจิสติกส์ การเงิน) ในปี 2023 สองฝั่งนี้พอๆ กัน (~$330B vs ~$300B) แต่ภายในปี 2035 ฝั่ง “reach” จะแซงขึ้นเป็น กว่า $1 ล้านล้าน — แปลว่ามูลค่าที่ใหญ่ที่สุดไม่ได้อยู่ที่ตัวจรวดหรือดาวเทียม แต่อยู่ที่ สิ่งที่คนเอาข้อมูลจากอวกาศไปทำต่อ
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ทำอวกาศไหม” แต่ถามว่า “มันขายของชิ้นเดียวจบ หรือขายบริการที่ลูกค้าจ่ายซ้ำทุกเดือน” — เพราะดาวเทียมที่มีลูกค้าจ่ายค่าเน็ตอยู่ มีค่ามากกว่าจรวดที่ยิงเสร็จแล้วจบไป
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 4 แรงใหญ่ที่ขยับทั้งเศรษฐกิจอวกาศพร้อมกัน:
1. ต้นทุนปล่อยที่ร่วงลง (reusability) — นี่คือแรงที่ใหญ่ที่สุด การกลับมาใช้จรวดซ้ำของ SpaceX ทำให้จำนวนดาวเทียมที่โคจรอยู่พุ่งจาก ~3,371 ดวง (2020) เป็น ~11,539 ดวง (2024) — มากกว่า 3 เท่าในเวลาแค่ 4 ปี ทุกหมวดได้ประโยชน์พร้อมกันเพราะ “ขึ้นไป” ถูกลง
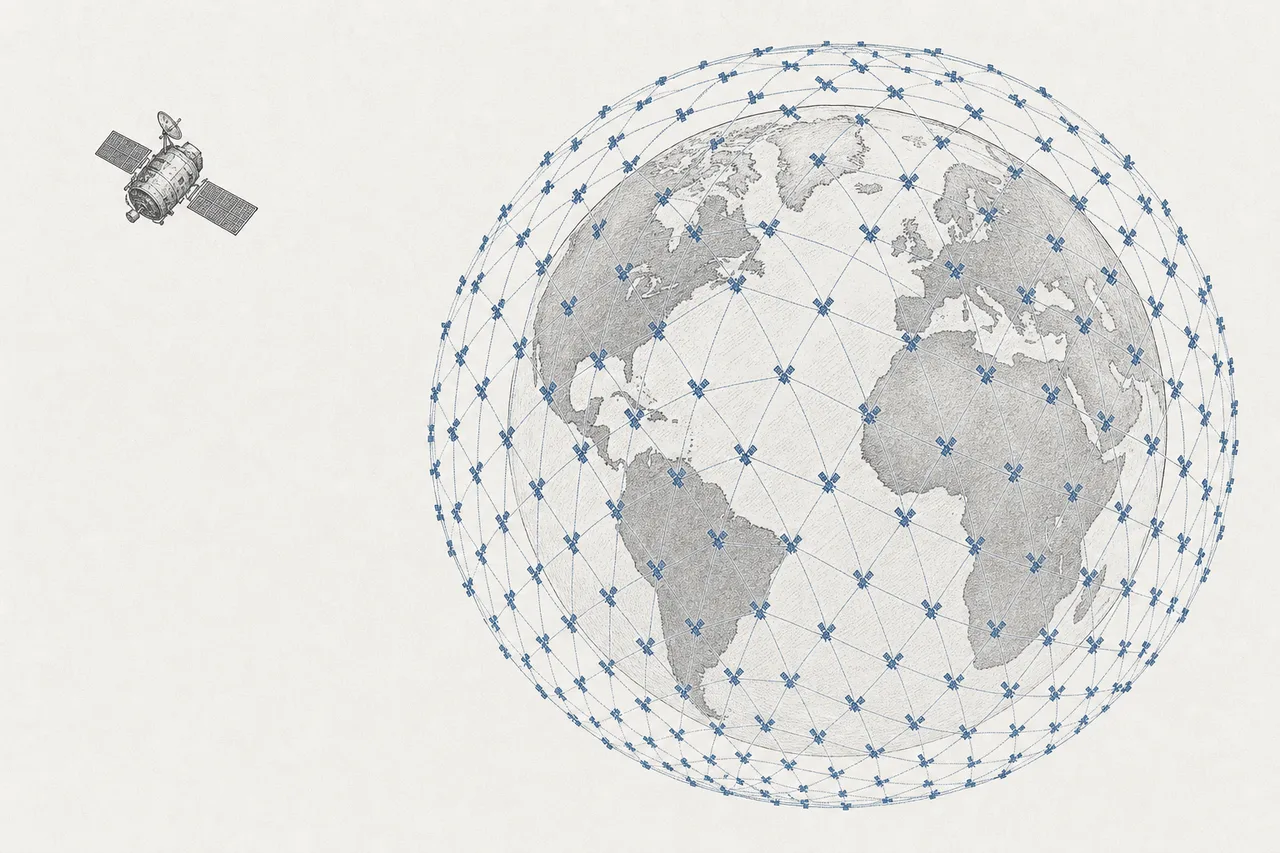
2. เมกะคอนสเตลเลชัน (mega-constellations) — แทนที่จะมีดาวเทียมใหญ่ราคาแพงไม่กี่ดวง โมเดลใหม่คือยิงดาวเทียมเล็กราคาถูกเป็น พันๆ ดวง ให้คลุมทั้งโลก Starlink เพียงเจ้าเดียวมีดาวเทียมเกิน 10,000 ดวง (ราว 65% ของดาวเทียมที่ใช้งานทั้งหมดในอวกาศ) และ Amazon (Kuiper) กับ OneWeb ก็กำลังตามมา — มันเปลี่ยนการสร้างดาวเทียมจากงานคราฟต์เป็นการผลิตแบบสายพาน
3. ภูมิรัฐศาสตร์และกลาโหม — อวกาศกลายเป็นสนามแข่งเชิงยุทธศาสตร์ สหรัฐฯ ครองตลาดปล่อยจรวดราว 65% และดาวเทียมพาณิชย์ราว 83% เน็ตจากดาวเทียมกลายเป็นโครงสร้างพื้นฐานด้านความมั่นคง (เห็นชัดในสงครามยูเครน) ทำให้เทรนด์นี้ได้ดีมานด์จากฝั่ง Defense เต็มๆ — แม้อวกาศกลาโหมโดยตรงจะนับแยกก็ตาม
4. ความหนาแน่นและกฎอวกาศ (space sustainability) — ยิ่งยิงขึ้นไปมาก วงโคจรก็ยิ่งแออัด เสี่ยงชนกันและเกิด “ขยะอวกาศ” เรื่องสิทธิ์ในวงโคจร คลื่นความถี่ และความยั่งยืน กำลังกลายเป็นข้อจำกัดเชิงนโยบายที่กระทบทุกหมวดพร้อมกัน
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2024 ทำสถิติปล่อยจรวด 259 ครั้ง (สูงสุดเป็นประวัติการณ์) ส่งดาวเทียมขึ้นไป 2,695 ดวง รายได้บริการปล่อยพาณิชย์แตะ $9.3 พันล้าน (+30%) แต่ดาวเด่นจริงๆ คือฝั่งบริการ — Starlink ทำรายได้ราว $11,400 ล้านในปี 2025 (โต 50%) จากผู้ใช้เกือบ 10 ล้านราย ด้านล่างคือ “แชมป์” ของแต่ละหมวด สะท้อนว่าอำนาจยังกระจุกที่สหรัฐฯ เป็นหลัก แต่เริ่มมีผู้เล่นเฉพาะทางหน้าใหม่:
07อนาคตและความเสี่ยง
มองไปข้างหน้า เศรษฐกิจอวกาศมีทั้งแรงส่งและกับดักที่ต้องดูคู่กัน
ฝั่ง โอกาส: ถ้าจรวด Starship ทำได้จริงตามเป้า (ค่าปล่อยต่ำกว่า $100/กิโล) ทุกชั้นเหนือมันจะถูกลงอีกรอบ — direct-to-device อาจทำให้มือถือทุกเครื่องมีสัญญาณแม้ในที่ไม่มีเสา ภาพถ่ายโลกแบบเรียลไทม์จะกลายเป็นข้อมูลพื้นฐานของเกษตร ประกัน และการเงิน และการกลับไปดวงจันทร์ (Artemis) จะเปิดเศรษฐกิจใหม่ทั้งหมด
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- กินทุนมหาศาล (capital intensity): สร้างคอนสเตลเลชันต้องเผาเงินหลายพันล้านก่อนมีรายได้ — หลายบริษัทเป็นเดิมพันแบบ “ถ้าสำเร็จรวย ถ้าไม่ก็หมดตัว” AST SpaceMobile กับ Intuitive Machines ยังต้องพิสูจน์ว่าจะทำเงินคุ้มทุนได้จริง
- เก็งกำไรนำหน้าผลงาน: หุ้นอวกาศหลายตัวราคาวิ่งแรงด้วย “เรื่องเล่า” มากกว่ารายได้จริง ช่องว่างระหว่างความคาดหวังกับงบการเงินยังกว้าง — ต้องแยก “ของจริง” ออกจาก “ความฝัน” ให้เป็น
- กระจุกตัวที่ SpaceX: ตัวปลดล็อกที่สำคัญที่สุดของทั้งเทรนด์อยู่ในมือบริษัทเดียว — แม้ SpaceX จะเข้าตลาดหุ้นแล้ว (SPCX, มิ.ย. 2026) ความเสี่ยงเชิงโครงสร้างก็ยังอยู่: ถ้า SpaceX สะดุด (เทคนิค กฎหมาย หรือการเงิน) ทั้งกระดานก็สะเทือน
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ชิ้นส่วนทั้งหมดร้อยเข้าด้วยกันเป็นเสาเดียว ที่ตั้งอยู่บนจรวดที่กลับมาใช้ซ้ำได้ ก่อนจะเดินเข้าไปสำรวจแต่ละชั้นอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย