Megatrend · Space Economy
เมื่ออินเทอร์เน็ตยิงลงมาจากฟ้า — และดาวเทียมเริ่มคุยกับมือถือในกระเป๋าคุณตรงๆ
เป็นร้อยปีที่ดาวเทียมสื่อสารมีอยู่ไม่กี่ดวง ลอยนิ่งอยู่สูงลิ่ว ส่งสัญญาณช้าและแพง แต่ในไม่กี่ปีมานี้ ท้องฟ้าถูกถมด้วยดาวเทียมหลายพันดวงที่บินต่ำและเร็ว ยิงบรอดแบนด์ความเร็วสูงลงมาทุกตารางนิ้วของโลก — และพรมแดนใหม่ล่าสุดคือ “direct-to-device”: ดาวเทียมที่คุยกับ มือถือธรรมดา ของคุณได้โดยตรง ทำให้คำว่า “ไม่มีสัญญาณ” อาจหายไปจากโลก นี่คือเครื่องยนต์รายได้ที่ใหญ่ที่สุดของเศรษฐกิจอวกาศ
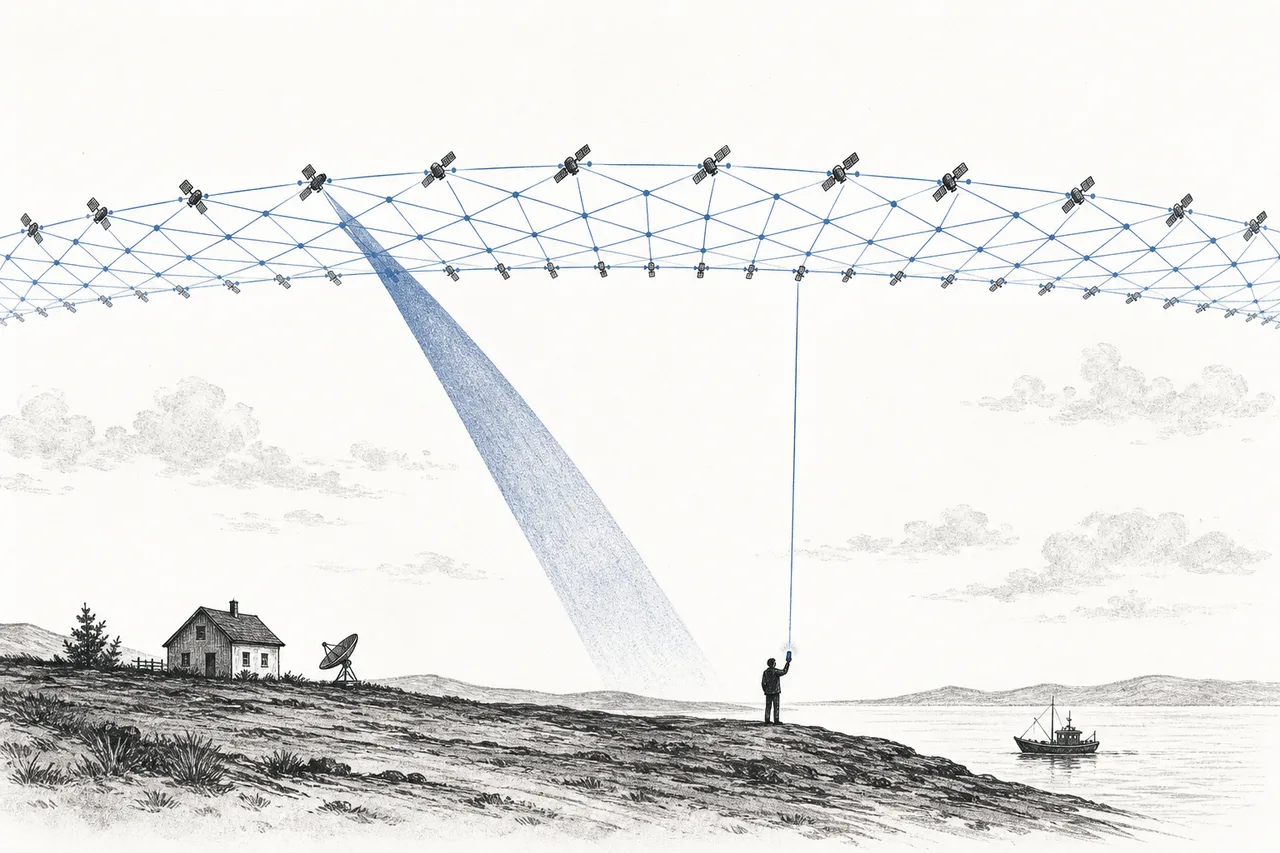
01มันคืออะไร (สองพรมแดนของเรื่องเดียวกัน)
ลองนึกถึงจุดที่คุณไปแล้ว “ไม่มีสัญญาณ” — กลางทะเล บนภูเขา ในป่า หรือหมู่บ้านที่ไม่มีเสาโทรศัพท์ คนทั้งโลกราว 2,600 ล้านคนยังเข้าไม่ถึงอินเทอร์เน็ต และพื้นที่กว่า 90% ของผิวโลก (มหาสมุทร ทะเลทราย ภูเขา) ไม่มีเสาสัญญาณมือถือเลย เพราะการลากสายไฟเบอร์หรือตั้งเสาในที่ห่างไกลนั้น “ไม่คุ้ม” node นี้คือเรื่องของการแก้ปัญหานี้ด้วยการ ยิงสัญญาณลงมาจากอวกาศแทน
node “Satellite Connectivity & Direct-to-Device” เป็นสาขาย่อยของเมกะเทรนด์ Space Economy และมันแยกเป็น สองพรมแดน ที่เป็นเรื่องเดียวกันแต่คนละจังหวะของเทคโนโลยี:
- 1) บรอดแบนด์จากอวกาศ (Satellite Broadband, MSS & Ground): ยิงอินเทอร์เน็ตความเร็วสูงลงมาที่ จานรับสัญญาณ ที่บ้าน บนเรือ บนเครื่องบิน หรือเสาชั่วคราว — นี่คือ Starlink ที่คุณคุ้นชื่อ และเป็นธุรกิจที่ทำเงินจริงแล้ววันนี้ และครึ่งที่คนมองข้ามคือ “อุปกรณ์ภาคพื้น” (จาน/เกตเวย์ ~$59 พันล้าน) ที่ใหญ่กว่าตลาดบริการเสียอีก และเป็นจุดที่ Starlink กำลังบีบ incumbent GEO อย่าง Viasat/Hughes
- 2) Direct-to-Device หรือ D2D (satellite-to-cell): พรมแดนใหม่ล่าสุด — ดาวเทียมคุยกับ มือถือธรรมดาในกระเป๋าคุณ โดยตรง ไม่ต้องมีจาน ไม่ต้องมีอุปกรณ์พิเศษ ส่งข้อความ โทร หรือเล่นเน็ตในที่ที่ไม่มีเสา
ความต่างสำคัญอยู่ที่ ลูกค้า: บรอดแบนด์ขายให้คนที่ยอมติดตั้งจาน (หลักล้านครัวเรือน) ส่วน D2D มี “ลูกค้าที่เป็นไปได้” = มือถือทุกเครื่องบนโลก หลายพันล้านเครื่อง นี่คือเหตุผลที่ทุกค่ายมือถือใหญ่กำลังกระโดดเข้ามา
GEO (Geostationary Orbit) = ดาวเทียมแบบเดิม ลอยนิ่งสูง ~36,000 กม. ครอบคลุมพื้นที่กว้างด้วยดวงเดียว แต่สัญญาณเดินทางไกล จึง “หน่วง” (latency สูง ~600 มิลลิวินาที) · LEO (Low Earth Orbit) = วงโคจรต่ำ ~550 กม. ต้องใช้ดาวเทียม หลายพันดวง ถึงครอบคลุมทั้งโลก แต่สัญญาณใกล้กว่ามาก จึงเร็วและหน่วงต่ำ (~20–30 มิลลิวินาที) — เร็วพอเล่นเกมหรือประชุมวิดีโอได้ การปฏิวัติทั้งหมดของ node นี้คือการย้ายจาก GEO ไป LEO
02ทำไมถึงเป็นเครื่องยนต์เงินที่ใหญ่ที่สุดของอวกาศ
เวลาคนพูดถึง “เศรษฐกิจอวกาศ” หลายคนนึกถึงจรวด การลงดวงจันทร์ หรือท่องเที่ยวอวกาศ แต่ความจริงคือ เงินก้อนใหญ่ที่สุดอยู่ที่การสื่อสาร รายงานของ World Economic Forum กับ McKinsey ประเมินว่าเศรษฐกิจอวกาศจะโตจาก $630,000 ล้านในปี 2023 เป็น $1.8 ล้านล้านในปี 2035 และส่วนที่โตเร็วที่สุดคือกลุ่ม “reach” — แอปพลิเคชันที่เอาอวกาศมาให้บริการคนทั่วไป ซึ่งการสื่อสาร/การเชื่อมต่อเป็นแกนหลัก
ทำไมเป็นแบบนี้? เพราะตลาดมีคน “พร้อมจ่าย” อยู่ก่อนแล้ว: คนในชนบทที่ไม่มีเน็ต ธุรกิจเดินเรือ-เดินอากาศ บริษัทน้ำมัน-เหมือง องค์กรทหารและรัฐบาล และในกรณี D2D คือ ทุกคนที่มีมือถือ ตลาดบรอดแบนด์ดาวเทียมโดยตรงกำลังโตจาก ~$14,600 ล้านในปี 2025 เป็น ~$33,400 ล้านในปี 2030 (โตเฉลี่ยปีละ ~18%) ขับเคลื่อนโดยกลุ่ม LEO เป็นหลัก
และนี่คือจุดที่เพิ่งเปลี่ยนไปครั้งใหญ่: เจ้าตลาดตัวจริงเข้าตลาดหุ้นแล้ว — Starlink อยู่ใต้ SpaceX ของ Elon Musk ซึ่ง เข้าจดทะเบียนใน Nasdaq เมื่อมิถุนายน 2026 ภายใต้ชื่อย่อ SPCX (หนึ่งใน IPO ที่ใหญ่ที่สุดในประวัติศาสตร์ตลาดทุน ตั้งราคาขาย $135 ต่อหุ้น ตีมูลค่าบริษัทราว $1.75 ล้านล้าน วันแรกราคาปิดบวกราว 19%) — และสำคัญมากคือ Starlink ไม่ได้แยก IPO เป็นของตัวเอง แต่เทรดรวมอยู่ใน SpaceX (SPCX) ฉะนั้นการซื้อ SPCX คือการเดิมพันกับทั้ง “จรวด” และ “กลุ่มดาวเทียมเน็ต” พร้อมกัน ในปี 2025 Starlink ทำรายได้ราว $11,400 ล้าน และกลายเป็นธุรกิจที่ทำเงินที่สุดของ SpaceX โดยมีการประเมินว่าปี 2026 รายได้อาจพุ่งไปถึง $18,000–20,000 ล้าน — จากเดิมที่นักลงทุนแตะเจ้าตลาดนี้ได้แค่ผ่าน “ผู้ท้าชิง” ตอนนี้ตัวเจ้าตลาดเองก็ซื้อขายในตลาดหุ้นได้โดยตรงแล้ว
03มันทำงานยังไง — จากท้องฟ้าถึงมือในกระเป๋า
หัวใจของการปฏิวัติคือคำเดียว: “บินให้ต่ำลง แล้วใช้ให้เยอะขึ้น” ดาวเทียม GEO รุ่นเก่าหนึ่งดวงครอบคลุมพื้นที่มหาศาลได้ก็จริง แต่อยู่ไกลถึง 36,000 กม. สัญญาณวิ่งไป-กลับใช้เวลานานจนเล่นเกมหรือวิดีโอคอลแทบไม่ได้ ทางออกคือย้ายลงมาที่ LEO (~550 กม.) ที่ใกล้กว่า 65 เท่า — แต่แลกมาด้วยการที่ดวงเดียวมองเห็นพื้นโลกแค่แผ่นเล็กๆ และเคลื่อนที่เร็วมาก จึงต้องมี เป็นพันดวง คอยส่งไม้ต่อกันให้สัญญาณไม่ขาด นี่คือที่มาของคำว่า “mega-constellation” (กลุ่มดาวเทียมขนาดมหึมา)
การทำ D2D ยากกว่ามาก เพราะมือถือธรรมดาออกแบบมาให้คุยกับเสาที่อยู่ห่างไม่กี่กิโล ไม่ใช่กับดาวเทียมที่อยู่สูงหลายร้อยกิโลและบินด้วยความเร็วหลายพันกิโลต่อชั่วโมง สัญญาณจากมือถือจึง “เบามาก” เมื่อไปถึงอวกาศ ทางแก้คือสร้างดาวเทียมที่มี เสาอากาศยักษ์ เพื่อ “ได้ยิน” สัญญาณจิ๋วจากมือถือ — ดาวเทียม BlueBird 6 ของ AST SpaceMobile ที่ปล่อยปลายปี 2025 มีแผงเสาอากาศที่ใหญ่ที่สุดเท่าที่เคยส่งขึ้น LEO เพื่อการนี้โดยเฉพาะ
04Direct-to-Device: เมื่อมือถือทุกเครื่องคือลูกค้า
ถ้าบรอดแบนด์คือธุรกิจที่ทำเงินแล้ววันนี้ D2D คือคลื่นลูกใหญ่ที่กำลังจะมา และเหตุผลง่ายมาก: ตลาดของมันคือมือถือทุกเครื่องบนโลก จุดเริ่มต้นที่คนรู้จักกันมากที่สุดคือฟีเจอร์ Emergency SOS via satellite ของ iPhone (ตั้งแต่ iPhone 14) ที่ให้คุณส่งข้อความขอความช่วยเหลือได้แม้ไม่มีสัญญาณ — เบื้องหลังคือดาวเทียมของ Globalstar ที่ Apple ลงทุนไปราว $1,500 ล้าน และถือหุ้นราว 20%
จากนั้นเกมก็เปลี่ยนเร็วมาก ฝั่ง Starlink จับมือ T-Mobile เปิดบริการ “T-Satellite” เชิงพาณิชย์ในเดือนกรกฎาคม 2025 โดยส่งดาวเทียม direct-to-cell ขึ้นไปแล้วกว่า 650 ดวง เริ่มจากส่งข้อความ แล้วขยายไปยังแอปอย่าง WhatsApp และแผนที่ พลังของดีลนี้สะเทือนวงการถึงขนาดที่ AT&T กับ Verizon สองคู่แข่งตลอดกาลในสหรัฐฯ ต้องหันมาร่วมมือกันหนุน AST SpaceMobile เพื่อสู้กับ Starlink
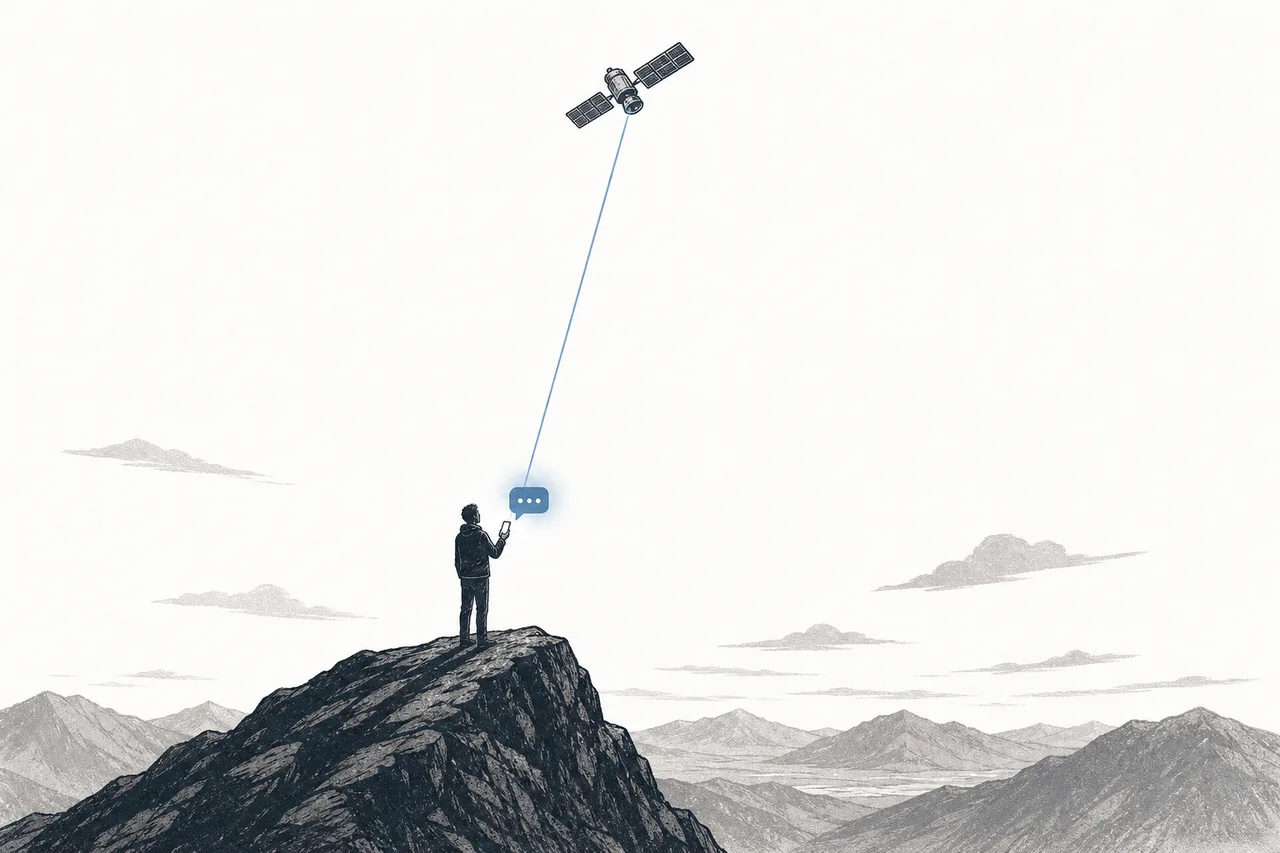
AST SpaceMobile (รหัส ASTS) = ผู้ท้าชิง pure-play สาย D2D ที่ “เดิมพันทั้งบริษัทกับ D2D” ตั้งเป้าให้มีดาวเทียมในวงโคจรราว 45–60 ดวงภายในสิ้นปี 2026 เพื่อเริ่มให้บริการครอบคลุมทั่วสหรัฐฯ (รายละเอียดเชิงลึก ความเร็ว/คู่ค้า/เสาอากาศยักษ์ → อ่านเต็มที่ลูก node D2D)
ตลาด D2D ยังเล็กในแง่รายได้วันนี้ แต่เส้นโค้งการเติบโตชันมาก สำนักวิจัยประเมินต่างกันตามคำนิยาม: MarketsandMarkets มองว่าตลาด D2D โตจาก ~$0.57 พันล้านในปี 2025 เป็น ~$2.64 พันล้านในปี 2030 (โตเฉลี่ย ~36% ต่อปี) ขณะที่ Omdia มองกว้างกว่า ประเมินรายได้บริการ D2D บนสมาร์ตโฟนแตะ ~$12 พันล้านและผู้ใช้ราว 411 ล้านคนต่อเดือนภายในปี 2030
NTN (Non-Terrestrial Networks) คือมาตรฐานที่องค์กรกลาง 3GPP (ตัวเดียวกับที่กำหนดมาตรฐาน 4G/5G) เพิ่มเข้าไป เพื่อให้มือถือ เครือข่าย และดาวเทียม “พูดภาษาเดียวกัน” โดยไม่ต้องดัดแปลงเครื่อง — นี่คือเหตุผลที่มือถือรุ่นใหม่ๆ เริ่มต่อดาวเทียมได้เองโดยที่คุณแทบไม่รู้ตัว และเป็นกุญแจที่ปลดล็อกให้ D2D ขายได้ระดับมวลชน
05มันอยู่ตรงไหนของเศรษฐกิจอวกาศ
node นี้คือ “ปลายน้ำ” ของเศรษฐกิจอวกาศ — เป็นจุดที่อวกาศกลายเป็นรายได้จริงจากลูกค้าจริง แต่มันยืนอยู่ได้เพราะสาขาอื่นในเมกะเทรนด์เดียวกัน:
- ต้องพึ่ง Launch Services อย่างหนัก: การจะมีดาวเทียมเป็นพันดวงในวงโคจร ต้องยิงจรวดขึ้นไปถี่ๆ และถูกๆ — ค่าปล่อยจรวดที่ถูกลงมหาศาล (โดยเฉพาะจรวดใช้ซ้ำของ SpaceX) คือสิ่งที่ทำให้ mega-constellation เป็นไปได้ในเชิงเศรษฐกิจ
- กินผลผลิตจาก Satellite Manufacturing: ต้องผลิตดาวเทียมเป็นพันดวงแบบ “สายพานโรงงาน” ไม่ใช่ทำทีละดวงแบบงานคราฟต์เหมือนยุคก่อน
- ต่อยอดสู่ AI และโครงสร้างพื้นฐานดิจิทัล: การเชื่อมต่อทุกที่ทุกเวลาคือ “ท่อน้ำเลี้ยง” ของ AI และบริการคลาวด์ — และมันเชื่อมกับ Edge & CDN ในการนำเนื้อหา/การประมวลผลไปไว้ใกล้ผู้ใช้
ที่น่าสนใจคือ node นี้ทั้ง แข่ง และ เสริม กับโครงสร้างพื้นฐานบนพื้นดิน — มันแข่งกับเน็ตบ้านในชนบท แต่ในขณะเดียวกันค่ายมือถือก็เอามันมา “อุดรู” พื้นที่อับสัญญาณของตัวเอง (เป็นพันธมิตรมากกว่าคู่แข่ง) และในมุมความมั่นคง ดีมานด์จาก ทหารและภูมิรัฐศาสตร์ ก็ดันตลาดนี้แรง — สงครามยูเครนทำให้โลกเห็นว่าการสื่อสารผ่านดาวเทียมที่ล้มยากคือยุทธปัจจัย รายได้จากภาครัฐ/ทหารคิดเป็นสัดส่วนใหญ่ของผู้เล่นอย่าง Iridium (รัฐบาลสหรัฐฯ ~29% ของรายได้)
06ตอนนี้ไปถึงไหนแล้ว + ใครคือผู้เล่น
ภาพปี 2026 ชัดเจน: Starlink ครองเกมบรอดแบนด์แบบทิ้งห่าง ด้วยดาวเทียมในวงโคจรกว่า 9,600 ดวง (มากกว่าครึ่งหนึ่งของดาวเทียมที่ใช้งานทั้งหมดในโลก) และผู้ใช้ ~12 ล้านราย ส่วนพรมแดน D2D เพิ่งเริ่มเปิดฉาก — Starlink+T-Mobile ให้บริการแล้ว, AST SpaceMobile กำลังเร่งส่งดาวเทียม, และ Globalstar+Apple ขยายบริการต่อเนื่อง
การแข่งขันกำลังร้อนขึ้นจากสองทาง: Amazon กำลังเร่งสร้างกลุ่มดาวเทียม “Amazon Leo” (เดิมชื่อ Project Kuiper) ซึ่งส่งขึ้นไปแล้วราว 331 ดวง กลายเป็นกลุ่มดาวเทียมใหญ่อันดับ 3 ของโลก และมีข่าวว่า Amazon สนใจซื้อ Globalstar (มูลค่าดีลที่พูดถึงราว $9 พันล้าน) ส่วนฝั่งสเปกตรัม (คลื่นความถี่) ก็มีดีลใหญ่: EchoStar ขายคลื่นความถี่ให้ AT&T และ SpaceX รวมมูลค่าราว กว่า $40,000 ล้าน เพื่อแก้ปัญหาหนี้ — สะท้อนว่า “คลื่นความถี่” กลายเป็นทรัพย์สินล้ำค่าในเกม D2D
ในฝั่งเอเชีย ผู้เล่นที่น่าจับตาคือ จีน ที่กำลังสร้างกลุ่มดาวเทียมของตัวเอง (เช่น Guowang/Qianfan) ผ่านบริษัทอย่าง China Satellite Communications และ SKY Perfect JSAT ของญี่ปุ่นที่เป็นผู้ให้บริการดาวเทียมรายใหญ่ในภูมิภาค — สะท้อนว่าเกมนี้ไม่ได้มีแค่สหรัฐฯ แต่กลายเป็นการแข่งขันเชิงภูมิรัฐศาสตร์ที่แต่ละชาติอยากมี “เน็ตจากฟ้า” เป็นของตัวเอง
07อนาคต
ทิศทางแรกคือ D2D จะกลายเป็นฟีเจอร์มาตรฐานของมือถือ เมื่อมาตรฐาน 3GPP NTN แพร่หลายและดาวเทียมมากพอ การ “ต่อดาวเทียมเอง” จะกลายเป็นเรื่องปกติเหมือนสัญญาณโรมมิ่ง — เริ่มจากข้อความ ไปสู่การโทร และเล่นเน็ต ค่ายมือถือจะขายมันเป็นแพ็กเกจเสริม นี่คือเหตุผลที่ Omdia มองผู้ใช้ D2D แตะ 400+ ล้านคนภายในปี 2030
ทิศทางที่สองคือ การแข่งขันจะเดือดขึ้นมาก ปัจจุบัน Starlink แทบผูกขาดบรอดแบนด์ LEO แต่ Amazon Leo กำลังเร่งตามด้วยกระเป๋าเงินที่ลึกพอกัน บวกกับกลุ่มดาวเทียมของจีนและยุโรป (Eutelsat/OneWeb) การมีผู้เล่นหลายเจ้าจะกดราคาลง — ดีต่อผู้บริโภค แต่บีบกำไรของผู้ให้บริการ
ทิศทางที่สามคือ “คลื่นความถี่” จะเป็นสนามรบใหม่ D2D ต้องใช้คลื่นมือถือบนพื้นดิน ดีลสเปกตรัมมูลค่าหลายหมื่นล้านอย่างของ EchoStar คือสัญญาณว่าใครคุมคลื่นได้มาก ก็มีอำนาจต่อรองสูงในยุคที่ฟ้ากับเสาสัญญาณกำลังหลอมรวมกัน
08ความท้าทาย & ความเสี่ยง
เสน่ห์ของ node นี้มาพร้อมความเสี่ยงที่หนักหน่วงไม่แพ้กัน
ความเสี่ยงข้อแรกคือ มันกินทุนมหาศาล การสร้างและส่งดาวเทียมเป็นพันดวง แล้วต้องคอยส่งดวงใหม่ทดแทนดวงเก่าที่หมดอายุทุก ~5 ปี คือการเผาเงินไม่หยุด — นี่คือเหตุผลที่มีแค่ผู้เล่นกระเป๋าหนักมากๆ (SpaceX, Amazon, รัฐบาลจีน) ที่เล่นเกมบรอดแบนด์เต็มตัวได้ และทำไมผู้ท้าชิงรายเล็กหลายรายในอดีตถึงล้มละลาย (เช่น OneWeb เคยล้มก่อนถูกซื้อ)
ความเสี่ยงข้อสองคือ การครองตลาดของ Starlink เมื่อเจ้าเดียวคุมดาวเทียมกว่าครึ่งโลกและราคาปล่อยจรวดที่ถูกที่สุด ผู้ท้าชิงต้องวิ่งไล่ด้วยต้นทุนที่สูงกว่า การพึ่งพา “ฟ้าของเจ้าเดียว” ยังเป็นประเด็นความมั่นคงที่หลายประเทศกังวล จึงอยากมีกลุ่มดาวเทียมของตัวเอง
ความเสี่ยงข้อสามคือ คลื่นความถี่และกฎระเบียบ D2D ต้องได้รับอนุญาตให้ใช้คลื่นมือถือจากดาวเทียม ซึ่งต้องผ่านหน่วยงานกำกับในแต่ละประเทศ และต้องไม่รบกวนเครือข่ายภาคพื้น เป็นกระบวนการที่ช้าและซับซ้อน บวกกับปัญหา “ขยะอวกาศ” และความแออัดของวงโคจรต่ำที่ดาวเทียมหลายหมื่นดวงเริ่มเสี่ยงชนกัน
สรุปสั้นๆ: เรื่องราวของ node นี้คือการที่อวกาศเลิกเป็นเรื่องไกลตัว แล้วกลายมาเป็นสัญญาณในมือถือกลางป่าเขา การที่ดาวเทียมเริ่มคุยกับมือถือธรรมดาได้โดยตรง อาจทำให้คำว่า “ไม่มีสัญญาณ” หายไปจากโลกภายในทศวรรษนี้ — และใครคุมท้องฟ้า ก็อาจคุมการเชื่อมต่อของมนุษย์ทั้งใบ