Megatrend · Semiconductors
โรงงานที่สำคัญที่สุดในโลก ที่คุณไม่เคยเห็นโลโก้
ชิปในมือถือ รถยนต์ และตัว AI ที่คุณใช้อยู่ ส่วนใหญ่ออกแบบโดยบริษัทหนึ่ง แต่ “ผลิตจริง” โดยอีกบริษัทหนึ่งที่คุณอาจไม่เคยได้ยินชื่อ Foundry คือธุรกิจรับจ้างผลิตชิป ที่กลายเป็นคอขวดของเศรษฐกิจโลกทั้งใบ — และถูกครองโดยบริษัทเดียวเกือบเบ็ดเสร็จ
01Foundry คืออะไร
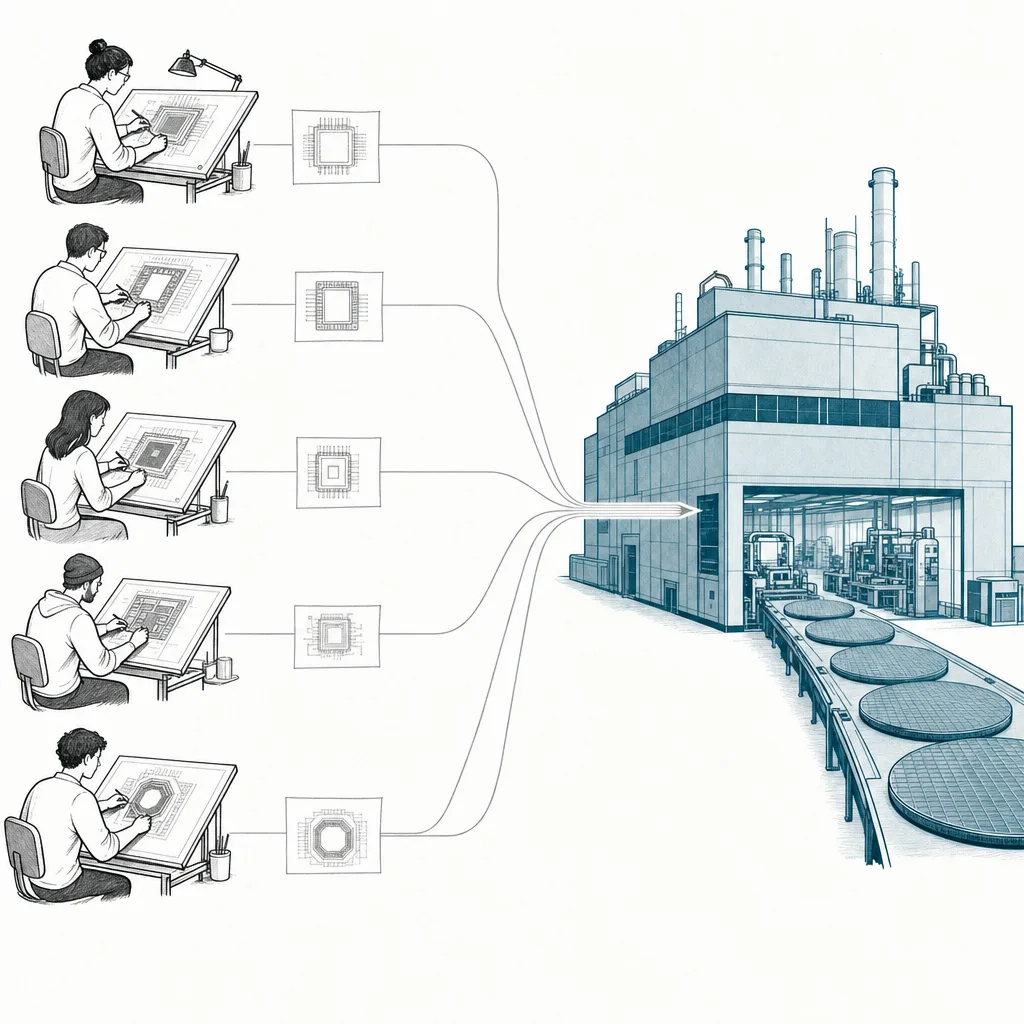
ลองนึกถึง NVIDIA บริษัทที่มูลค่าแตะหลายล้านล้านดอลลาร์จากการขายชิป AI — แต่ความจริงที่หลายคนไม่รู้คือ NVIDIA ไม่มีโรงงานผลิตชิปเป็นของตัวเองเลยสักแห่ง Apple ก็เหมือนกัน AMD ก็เหมือนกัน Qualcomm ก็เหมือนกัน พวกเขา ออกแบบ ชิป แล้วส่ง “พิมพ์เขียว” ไปให้บริษัทอื่นผลิตให้ บริษัทที่รับจ้างผลิตนั้นแหละคือ foundry
Foundry คือ “โรงหล่อชิป” — โรงงานที่ไม่ออกแบบชิปของตัวเอง แต่รับจ้างผลิตชิปตามแบบที่ลูกค้าส่งมา เปรียบง่ายๆ คือถ้าบริษัทออกแบบชิปเป็น “สถาปนิก” foundry ก็คือ “ผู้รับเหมาก่อสร้าง” ที่มีเครื่องจักรและความเชี่ยวชาญในการสร้างจริง — และในโลกนี้มีผู้รับเหมาที่สร้างของระดับล้ำสุดได้จริงๆ อยู่แค่ไม่กี่ราย
Fabless = บริษัทที่ออกแบบชิปแต่ไม่มีโรงงาน (NVIDIA, Apple, AMD, Qualcomm) · Foundry = บริษัทที่รับจ้างผลิตให้รายอื่น (TSMC, GlobalFoundries) · IDM (Integrated Device Manufacturer) = บริษัทที่ทำเองทั้งออกแบบและผลิต (Intel, Samsung) แต่ทุกวันนี้แม้แต่ IDM ก็เริ่มหันมาจ้าง foundry หรือเปิดรับจ้างผลิตเองด้วย
ในแผนผังเมกะเทรนด์ของเรา Foundry เป็นสาขาย่อยภายใต้ Semiconductors และมันคือ “ชั้นโครงสร้างพื้นฐาน” ที่อยู่ลึกที่สุด — เพราะไม่ว่าชิปจะถูกออกแบบมาเก่งแค่ไหน สุดท้ายก็ต้องมีคน ผลิต มันออกมาเป็นของจริงให้ได้
02ทำไมมันถึงเป็นคอขวดของโลก
เหตุผลคือ ธุรกิจนี้ กระจุกตัวอยู่ในมือบริษัทเดียวอย่างน่าตกใจ บริษัทไต้หวันชื่อ TSMC (Taiwan Semiconductor Manufacturing Company) ครองส่วนแบ่งตลาด foundry ทั่วโลกราว 70% และถ้านับเฉพาะชิปที่ล้ำที่สุด (ระดับ 7 นาโนเมตรลงไป ซึ่งเป็นหัวใจของชิป AI และมือถือเรือธง) TSMC ผลิต มากกว่า 90% ของทั้งโลก
การกระจุกตัวนี้แปลว่า ถ้า foundry สะดุด โลกทั้งใบสะดุดตาม ช่วงโควิดเราเห็นแล้วว่าแค่ชิปขาดแคลน โรงงานรถยนต์ทั่วโลกต้องหยุดสายการผลิต ทุกวันนี้เดิมพันใหญ่ขึ้นอีก เพราะการปฏิวัติ AI ทั้งหมด — ชิปของ NVIDIA ทุกตัวที่ขับเคลื่อน ChatGPT และศูนย์ข้อมูล — ล้วนถูกผลิตโดย TSMC ที่ไต้หวันแทบทั้งหมด พูดได้ว่า foundry คือก๊อกน้ำที่เปิด-ปิดยุค AI ได้จริงๆ
และมันเป็นตลาดที่ใหญ่และโตเร็ว ตลาด foundry ทั่วโลกอยู่ที่ราว $163,000 ล้านในปี 2025 และคาดว่าจะโตไปถึงราว $508,000 ล้านในปี 2035 (โตเฉลี่ย ~12% ต่อปี) โดยมีแรงขับหลักคือดีมานด์ชิป AI ที่ดูจะไม่มีทีท่าจะหยุด
03มันทำงานยังไง (โมเดล fabless)
หัวใจของอุตสาหกรรมนี้คือการ “แยกการออกแบบออกจากการผลิต” ซึ่งเป็นการปฏิวัติที่เกิดขึ้นเมื่อ TSMC คิดค้นโมเดลนี้ในยุค 1980s ก่อนหน้านั้นใครอยากทำชิปต้องมีโรงงานเอง ซึ่งแพงมหาศาล TSMC เสนอทางเลือกใหม่: “คุณออกแบบ เราผลิตให้ และเราสัญญาว่าจะไม่ไปแข่งขายสินค้ากับคุณ” — โมเดลนี้ปลดล็อกให้ใครก็ตามที่มีไอเดียดีๆ ออกแบบชิปได้ โดยไม่ต้องลงทุนสร้างโรงงานเป็นหมื่นล้าน
แล้วทำไมถึงมีคนทำได้แค่ไม่กี่ราย? เพราะ มันคือสิ่งที่ผลิตยากที่สุดที่มนุษย์เคยทำ การสร้างทรานซิสเตอร์ขนาดไม่กี่นาโนเมตร (เล็กกว่าไวรัส) นับพันล้านตัวลงบนแผ่นซิลิคอนให้ทำงานได้ทุกตัว ต้องใช้โรงงานที่สะอาดกว่าห้องผ่าตัดหลายพันเท่า และเครื่องจักรที่แพงที่สุดในโลก
“นาโนเมตร (nm)” คือหน่วยวัดความล้ำของชิป — ยิ่งตัวเลขน้อย (เช่น 2nm) ทรานซิสเตอร์ยิ่งเล็กและอัดได้แน่นขึ้น ชิปก็ยิ่งเร็วและประหยัดไฟ การจะผลิตระดับล้ำสุดต้องใช้เครื่อง EUV (Extreme Ultraviolet lithography) เครื่องพิมพ์ลายวงจรด้วยแสงความถี่พิเศษ ที่ผลิตได้เจ้าเดียวในโลกคือ ASML ของเนเธอร์แลนด์ ราคาเครื่องละกว่า $200 ล้าน — นี่คือเหตุผลที่จีนซึ่งถูกห้ามซื้อ EUV ทำชิปล้ำสุดได้ลำบาก
04มันเชื่อมกับอะไรบ้างในระบบนิเวศ
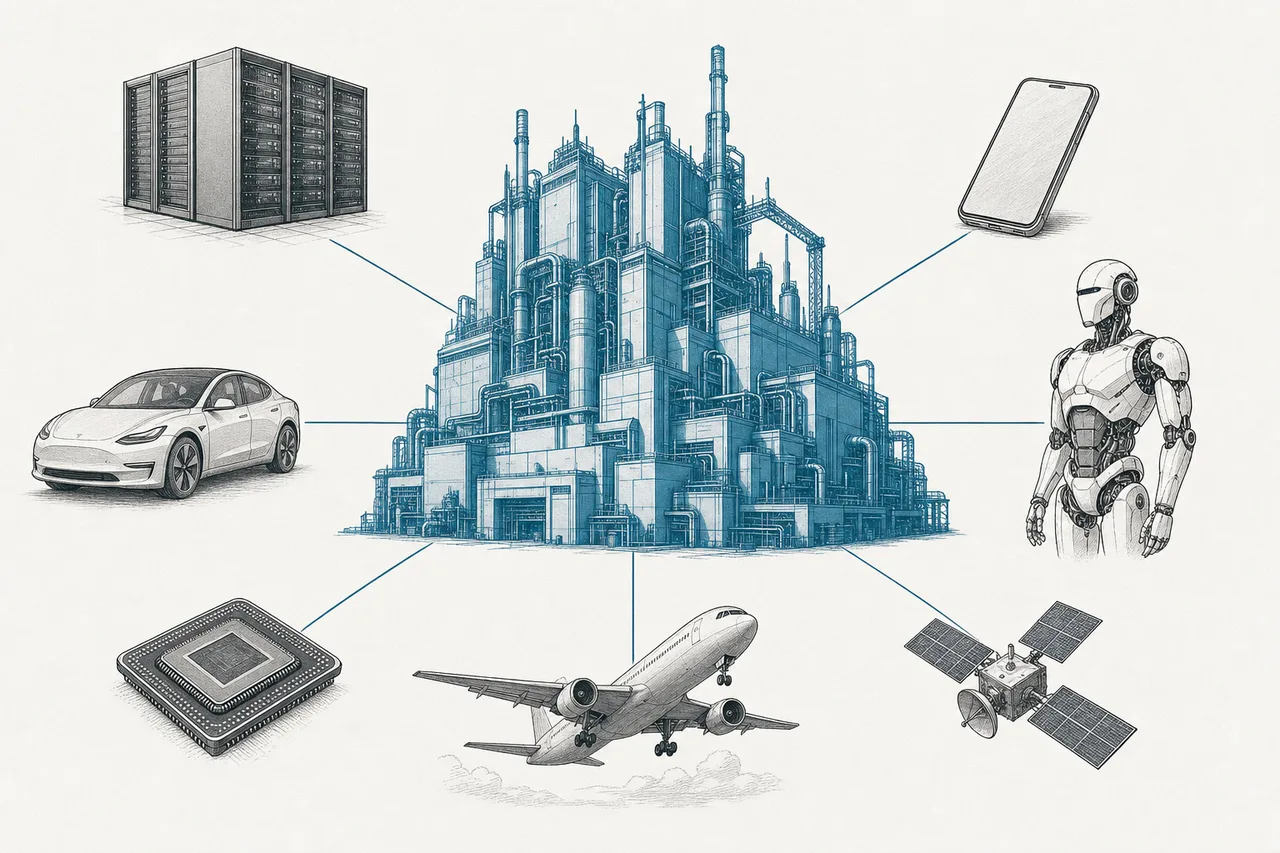
Foundry เป็นจุดศูนย์กลางที่ทุกอย่างในวงการชิปมาบรรจบ มันรับ “วัตถุดิบ” จากต้นน้ำ และส่ง “หัวใจ” ไปให้ปลายน้ำเกือบทุกเทรนด์เทคโนโลยี:
- ป้อน AI โดยตรง: นี่คือความสัมพันธ์ที่ร้อนแรงที่สุด การบูม AI ทั้งหมด คือ การบูม foundry — ชิป NVIDIA ทุกตัวคือออเดอร์ของ TSMC ปัจจุบันงาน HPC/AI เป็นเครื่องยนต์การเติบโตหลักของ TSMC (ลูกค้าฝั่งอเมริกาเหนือคิดเป็น ~75% ของรายได้)
- พึ่งพาพี่น้องใน Semiconductors ด้วยกัน: foundry ผลิตเองไม่ได้ถ้าไม่มี เครื่องจักร จากสาขา Wafer-Fab Equipment (ASML, AMAT, Lam) และต้อง “แพ็กเกจ” ชิปด้วยเทคโนโลยีจากสาขา Advanced Packaging/OSAT — โดยเฉพาะ CoWoS ที่ใช้ประกอบชิป AI กับหน่วยความจำ HBM เข้าด้วยกัน (กำลังเป็นคอขวดใหม่)
- เปิดทางให้ Cloud, รถยนต์ไฟฟ้า, หุ่นยนต์ และ Quantum: ทุกเทรนด์เหล่านี้ต้องการชิป ยิ่งโลกเป็นดิจิทัลมากขึ้น ดีมานด์ที่ไหลกลับมาหา foundry ก็ยิ่งมากขึ้น
- พึ่ง วัตถุดิบสำคัญ: ตั้งแต่ซิลิคอนบริสุทธิ์พิเศษ ไปจนถึงก๊าซและสารเคมีหายาก ทำให้ foundry อ่อนไหวต่อความตึงเครียดของห่วงโซ่อุปทานโลก
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 เป็นปีทองของ foundry ชั้นนำ TSMC ทำรายได้ทะลุ ~$115,000 ล้าน (โต ~26% จากปีก่อน) ล้วนมาจากคลื่นดีมานด์ AI ที่ถาโถม ขณะเดียวกันสนามรบเทคโนโลยีก็ดุเดือดที่สุดในรอบหลายปี — นั่นคือ “ศึก 2 นาโนเมตร”
การไปถึงโหนด 2nm ได้ก่อนและทำ yield (อัตราชิปดีต่อแผ่น) ให้สูง คือการชี้ขาดว่าใครจะได้ลูกค้าชิป AI รุ่นหน้า และตอนนี้ช่องว่างระหว่างผู้นำกับผู้ตามชัดเจนมาก:
อีกด้านหนึ่งคือเรื่อง เงินลงทุนมหาศาล สำหรับปี 2026 TSMC ตั้งงบลงทุน (capex) สูงเป็นประวัติการณ์ที่ $52,000–56,000 ล้าน ส่วนใหญ่ทุ่มไปกับโหนดล้ำสุดและการขยายโรงงานไปสหรัฐฯ (Arizona) ญี่ปุ่น และเยอรมนี นอกจากนี้ยังมีคอขวดใหม่ชื่อ CoWoS — เทคโนโลยีแพ็กเกจชิป AI ที่ TSMC กำลังเร่งขยายกำลังผลิตจาก ~75,000 เป็น 120,000+ แผ่น/เดือนภายในสิ้นปี 2026 เพื่อรับออเดอร์ของ NVIDIA
ฝั่งจีน SMIC พยายามไล่ตามอย่างน่าทึ่ง สามารถผลิตชิป 7nm ได้แม้ถูกห้ามซื้อเครื่อง EUV (ใช้เทคนิค DUV รุ่นเก่าวนหลายรอบแทน) แต่ก็แลกมาด้วย yield ที่ต่ำ (ราว 20–40%) และต้นทุนสูง ทำให้ขยายกำลังผลิตได้จำกัด
06อนาคตข้างหน้า
ทิศทางแรกชัดเจน: ดีมานด์ AI จะดันให้ foundry โตต่อไปอีกหลายปี งบลงทุนระดับ $50,000 ล้าน+ ต่อปีของ TSMC คือการเดิมพันว่าความต้องการชิป AI จะอยู่ไปจนปลายทศวรรษ และสนามรบกำลังขยับจาก “ใครทำทรานซิสเตอร์เล็กสุดได้” ไปสู่ “ใครแพ็กเกจชิปเข้าด้วยกันได้เก่งสุด” (advanced packaging อย่าง CoWoS) ซึ่งกลายเป็นคอขวดและสนามทำกำไรใหม่
ทิศทางที่สองคือ การกระจายโรงงานออกจากไต้หวัน ด้วยแรงหนุนจากรัฐบาลสหรัฐฯ (CHIPS Act) ญี่ปุ่น และเยอรมนี TSMC กำลังสร้างโรงงานในหลายทวีป โรงงาน Arizona เริ่มผลิตชิป 4nm ตั้งแต่ต้นปี 2025 แล้ว นี่จะค่อยๆ เปลี่ยนภูมิทัศน์ความเสี่ยงของโลก แต่ก็ช้าและแพง
ทิศทางที่สามคือ การพยายามทวงคืนของฝั่งตะวันตกและจีน Intel เดิมพันการกลับมาด้วยโหนด 18A และ 14A ส่วนจีนทุ่มเงินมหาศาลเพื่อพึ่งพาตัวเองให้ได้ ไม่ว่าผลจะออกมาทางไหน นี่คือการแข่งขันที่จะกำหนดดุลอำนาจเทคโนโลยีของโลกไปอีกหลายสิบปี
07ความท้าทายและความเสี่ยง
เสน่ห์ของ foundry มาพร้อมความเสี่ยงที่ใหญ่ระดับเปลี่ยนชะตาโลก
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ การกระจุกตัวเชิงภูมิรัฐศาสตร์ เมื่อชิปล้ำสุดเกือบทั้งโลกผลิตอยู่บนเกาะเดียว (ไต้หวัน) ที่อยู่ใจกลางความตึงเครียดระหว่างจีน-สหรัฐฯ มันจึงเป็น “จุดเดียวที่ถ้าพังคือพังทั้งระบบ” นักวิเคราะห์เรียกการที่ความสำคัญนี้ช่วยปกป้องไต้หวันว่า “silicon shield” (โล่ซิลิคอน) — แต่โล่นี้ก็เป็นดาบสองคม เพราะมันทำให้ไต้หวันเป็นเป้าหมายไปด้วย
ความเสี่ยงข้อสองคือ ต้นทุนที่สูงจนกลายเป็นการผูกขาดโดยธรรมชาติ โรงงานโหนดล้ำสุดหนึ่งแห่งต้นทุนสร้าง $20,000–40,000 ล้าน และค่า R&D แต่ละโหนดสูงขึ้นเรื่อยๆ จนวันนี้เหลือบริษัทที่แข่งระดับล้ำสุดได้แค่ 2–3 ราย ในโลก (TSMC, Samsung, Intel) เมื่อสนามแคบลงเรื่อยๆ ความเสี่ยงที่จะถูกบริษัทเดียวครองเบ็ดเสร็จก็ยิ่งสูง
ความเสี่ยงข้อสามอยู่คนละด้านของตลาด นั่นคือ สงครามราคาในกลุ่มโหนดเก่า (mature node) จีนกำลังทุ่มสร้างโรงงานโหนดเก่าจำนวนมาก ทำให้เกิดภาวะกำลังผลิตล้น อัตราการใช้กำลังผลิตของกลุ่มนี้ตกลงเหลือ ~70% ในปี 2024 และกำไรของผู้ผลิต mature node (ยกเว้น TSMC/Samsung) ร่วงลงถึง 23% — เป็นแรงกดดันที่หนักสำหรับผู้เล่นอย่าง UMC และ GlobalFoundries
สรุปสั้นๆ: foundry คือหัวใจที่เงียบที่สุดแต่สำคัญที่สุดของเศรษฐกิจดิจิทัล มันเป็นเรื่องราวของวิศวกรรมที่มหัศจรรย์ที่สุดของมนุษย์ ปะปนกับเกมอำนาจของมหาอำนาจโลก — เข้าใจ foundry ให้ขาด คือเข้าใจว่าทำไม “ชิป” ถึงกลายเป็นคำที่อยู่บนโต๊ะเจรจาของผู้นำประเทศ ไม่ใช่แค่ในห้องแล็บอีกต่อไป