Megatrend · Aging Population
โรงพยาบาลที่ดีที่สุด อาจเป็นห้องนอนของคุณเอง
คนแก่เกือบทุกคนอยากใช้ชีวิตบั้นปลายที่บ้าน ไม่ใช่ในโรงพยาบาลหรือบ้านพักคนชรา และบังเอิญว่า “การดูแลที่บ้าน” ดันถูกกว่าเตียงโรงพยาบาลมาก ผู้จ่ายเงินรายใหญ่อย่าง Medicare จึงพยายามผลักผู้ป่วยกลับบ้าน นี่คือเรื่องของการย้าย “สถานที่รักษา” จากตึกราคาแพงมาสู่บ้าน — ครอบคลุมตั้งแต่พยาบาลเยี่ยมบ้านหลังผ่าตัด ไปจนถึง hospice หรือการดูแลช่วงสุดท้ายของชีวิต ที่กลายเป็นธุรกิจมาร์จิ้นสูงและกระแสเงินสดสม่ำเสมอ จนยักษ์ประกันสุขภาพแย่งกันเข้าซื้อ
01มันคืออะไร (การดูแลที่บ้าน 3 แบบ)
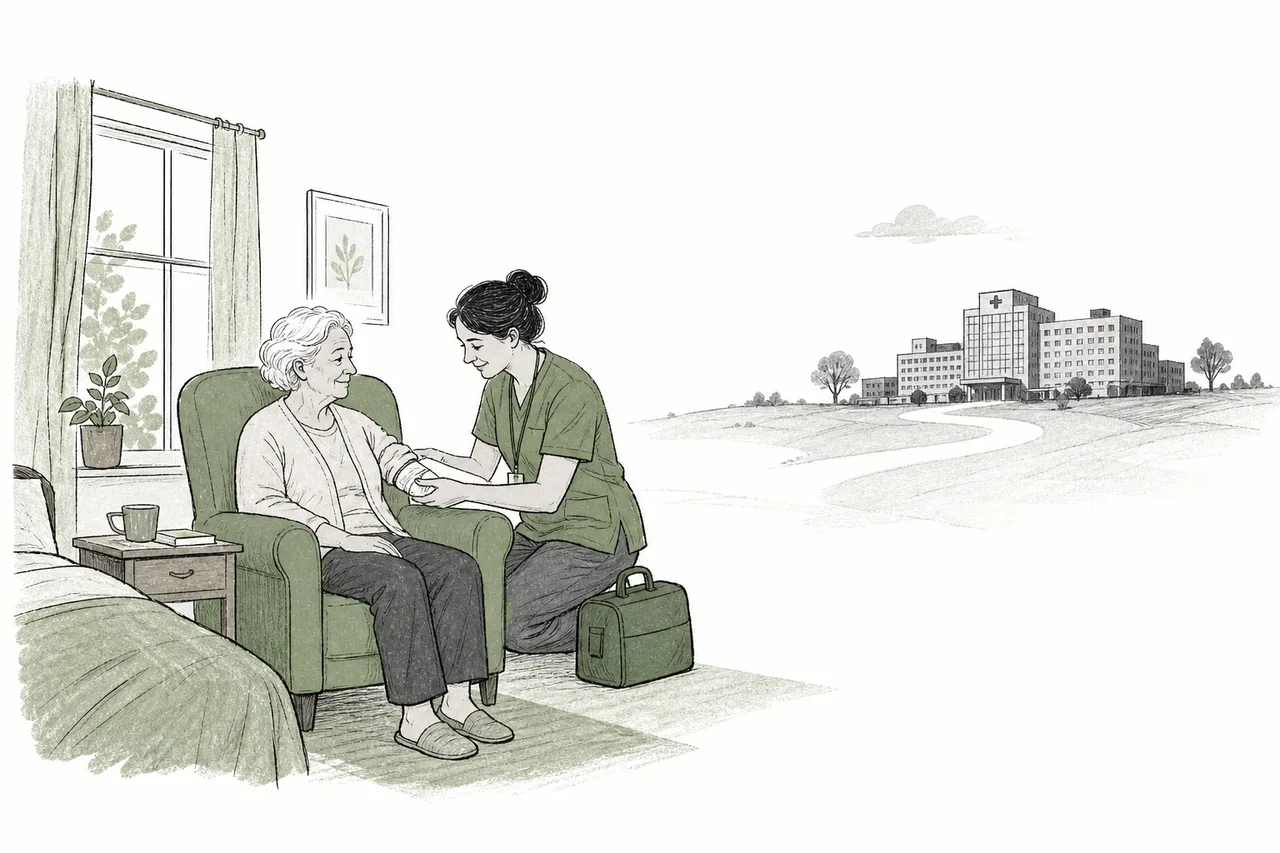
ลองนึกภาพคุณยายวัย 80 เพิ่งผ่าตัดสะโพกเสร็จ เมื่อก่อนหมอจะให้นอนโรงพยาบาลต่ออีกหลายวันเพื่อทำกายภาพและดูแผล แต่ทุกวันนี้ภาพเปลี่ยนไป — คุณยายกลับบ้านเร็วขึ้น แล้วมีพยาบาลมาเยี่ยมที่บ้านแทน node นี้คือเรื่องของการย้าย “สถานที่ดูแล” ออกจากตึกราคาแพง มาไว้ในบ้านของคนไข้เอง แบ่งได้เป็น 3 แบบที่ต่างกันชัดเจน
- Skilled home health (พยาบาลเยี่ยมบ้าน): การรักษาที่ต้องใช้วิชาชีพ — พยาบาลฉีดยา ทำแผล, นักกายภาพบำบัด, นักกิจกรรมบำบัด มักเกิดหลังออกจากโรงพยาบาลหรือผ่าตัด เป็นช่วงสั้นๆ จนคนไข้ฟื้น Medicare เป็นคนจ่ายหลัก
- Personal / non-medical home care (ผู้ช่วยดูแลส่วนตัว): ไม่ใช่การรักษา แต่คือการช่วยใช้ชีวิตประจำวัน — อาบน้ำ แต่งตัว ทำกับข้าว พาเดิน เป็นงานที่ใช้แรงคนเยอะที่สุดและเป็นชั่วโมงๆ จ่ายโดย Medicaid หรือเงินส่วนตัวของครอบครัว
- Hospice (การดูแลช่วงสุดท้าย): เมื่อการรักษาให้หายไม่ใช่เป้าหมายอีกต่อไป hospice คือการดูแลให้คนไข้ระยะสุดท้าย “สบายและมีศักดิ์ศรี” — คุมความเจ็บปวด ดูแลจิตใจทั้งคนไข้และครอบครัว ส่วนใหญ่ทำที่บ้าน เป็นพระเอกฝั่งธุรกิจของบทเรียนนี้
Palliative care (การดูแลแบบประคับประคอง) คือการคุมอาการและความเจ็บปวด ทำควบคู่กับการรักษาให้หายได้ ส่วน Hospice เป็น palliative care แบบเฉพาะช่วงสุดท้าย — โดยทั่วไปคนไข้ที่หมอประเมินว่าเหลือชีวิต ≤6 เดือน และเลือกที่จะหยุดการรักษาเพื่อเอาชนะโรค หันมาเน้นคุณภาพชีวิตแทน
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Aging Population (สังคมสูงวัย) — เป็น “บริการ” ปลายทางที่รับแรงกดดันจากคลื่นประชากรสูงอายุโดยตรง คนแก่มากขึ้น = คนต้องการการดูแลมากขึ้น และส่วนใหญ่อยากได้การดูแลนั้นที่บ้าน
02ทำไมการดูแลถึงย้ายเข้าบ้าน
เหตุผลข้อแรกเป็นเรื่องของหัวใจ คนแทบทุกคนอยากแก่ตายที่บ้านตัวเอง ไม่ใช่ในตึก ผลสำรวจปี 2025 พบว่า ราว 94% ของผู้สูงอายุอยากใช้ชีวิตบั้นปลายที่บ้านเดิมให้นานที่สุด แนวคิดนี้มีชื่อเรียกว่า “aging in place” — แก่อยู่กับที่ ไม่ต้องย้ายไปบ้านพักคนชรา
เหตุผลข้อสองเป็นเรื่องของเงิน และมันสำคัญกว่าที่คิด เพราะคนที่ออกเงินก้อนใหญ่ที่สุดให้ผู้สูงอายุอเมริกันคือรัฐ ผ่าน Medicare (ประกันสุขภาพรัฐสำหรับคนอายุ 65+) และเตียงในตึกนั้นแพงมหาศาล ห้องเดี่ยวในบ้านพักคนชรา (nursing home) มีค่าใช้จ่ายเฉลี่ยเกือบ $128,000 ต่อปี ขณะที่การดูแลที่บ้านถูกกว่ามาก เมื่อผู้ป่วยอยากกลับบ้าน + บ้านถูกกว่า + ผู้จ่ายเงินอยากประหยัด ทุกแรงจึงผลักไปทางเดียวกัน
ผลคือ home health กลายเป็น “สถานที่รักษาที่โตเร็วที่สุด” ในระบบสุขภาพ ตลาดรวม home health และ hospice ในสหรัฐฯ มีมูลค่าราว $307,000 ล้านในปี 2025 และคาดว่าจะแตะ $523,000 ล้านในปี 2032 เป็นตัวเลขที่ใหญ่กว่าหลายอุตสาหกรรมที่คนพูดถึงกันบ่อยกว่ามาก
03กลไก: ทำไมบ้านถึงถูกกว่า
ทำไมเตียงโรงพยาบาลถึงแพงนัก? เพราะราคาเตียงไม่ได้มีแค่ค่าดูแลคนไข้ มันรวมค่าโครงสร้างพื้นฐานทั้งตึกเข้าไปด้วย — ตัวอาคาร, ห้องผ่าตัด, เครื่องมือราคาแพง, ทีมพยาบาล 24 ชั่วโมง, ค่าไฟ ค่าทำความสะอาด ทั้งหมดถูกเฉลี่ยลงในค่าเตียงต่อวัน ต่อให้คนไข้แค่นอนพักฟื้นเฉยๆ ก็ต้อง “จ่ายค่าตึก” อยู่ดี
การดูแลที่บ้านตัดต้นทุนก้อนใหญ่นั้นออกไป บ้านเป็นของคนไข้อยู่แล้ว ไม่มีค่าตึก พยาบาลแค่ขับรถมาเยี่ยมเป็นครั้งๆ ตามที่จำเป็น แทนที่จะเฝ้า 24 ชั่วโมง ผลคือต้นทุนต่อวันต่ำลงมาก — งานวิจัยพบว่าโมเดล “hospital at home” ลดต้นทุนการดูแลได้ถึง ~30% โดยที่อัตราการเสียชีวิตต่ำกว่าและการกลับมานอนซ้ำน้อยกว่าด้วย
ฝั่ง hospice โมเดลธุรกิจยิ่งน่าสนใจ เพราะ Medicare จ่ายแบบ “per diem” — เหมาเป็นรายวัน ไม่ว่าวันนั้นจะดูแลมากหรือน้อย อัตรา “routine home care” (การดูแลที่บ้านแบบปกติ ซึ่งเป็นกว่า 95% ของวันดูแล hospice) อยู่ที่ราว $200+ ต่อวันต่อคนไข้ หนึ่งคน เมื่อคนไข้อยู่ในการดูแลเฉลี่ยหลายสัปดาห์ถึงหลายเดือน นี่จึงกลายเป็นรายได้ที่ ไหลเข้าสม่ำเสมอทุกวัน ต้นทุนต่อวันต่ำ และมาร์จิ้นสูง — เป็นเหตุผลว่าทำไม hospice ถึงเป็นเป้าหมายที่ทุกคนอยากได้
Per diem = จ่ายเหมารายวัน คนทำ hospice จึงต้องบริหารต้นทุนให้อยู่ในวงเงินรายวัน วันไหนคนไข้ต้องการน้อยก็เก็บส่วนต่างไว้ได้ · แต่มี aggregate cap เพดานรายปีต่อคนไข้ (FY2026 ~$35,361) ถ้าเฉลี่ยแล้วเกิน ต้องคืนเงิน Medicare — เป็นเบรกไม่ให้รับแต่คนไข้อยู่นานเพื่อทำกำไร
04มันเชื่อมกับอะไร
node นี้ไม่ได้อยู่โดดๆ มันเป็นปลายทางที่รับแรงจากเทรนด์อื่น และเชื่อมกับพี่น้องในร่ม Aging Population อย่างใกล้ชิด:
- คู่แข่งและคู่เสริมของ Senior Care (สถานดูแลผู้สูงอายุ): นี่คือ “อีกฝั่ง” ของเหรียญเดียวกัน — การดูแลที่บ้านดึงคนไข้ออกจากตึก ทุกคนที่อยู่บ้านได้ คือเตียงในบ้านพักคนชราที่ว่างลง
- กดดัน Senior Housing REITs (กองทุนอสังหาฯ ผู้สูงอายุ): ถ้าคนแก่อยู่บ้านได้นานขึ้น ความต้องการตึกที่อยู่อาศัยแบบมีบริการก็เปลี่ยนไป — เป็นทั้งคู่แข่งและส่วนเสริมกัน
- ขับเคลื่อนดีมานด์ Medical Devices for the Aging Body (อุปกรณ์การแพทย์): การดูแลที่บ้านต้องการอุปกรณ์ที่ใช้เองได้ — เครื่องช่วยหายใจ เครื่องวัดสัญญาณชีพระยะไกล เตียงผู้ป่วย ยิ่งดูแลที่บ้านมาก ยิ่งต้องการอุปกรณ์มาก
- พึ่ง AI & หุ่นยนต์ ในอนาคต: เมื่อคนดูแลขาดแคลนหนัก การมอนิเตอร์ระยะไกล (remote monitoring) และหุ่นยนต์ช่วยดูแลจะกลายเป็นทางออกที่จำเป็น ไม่ใช่ของเล่น
มุมที่สำคัญที่สุดคือ home health เป็น “วาล์วระบายความดัน” ของทั้งระบบสุขภาพ เมื่อประชากรสูงวัยทำให้คนป่วยเรื้อรังล้นโรงพยาบาล การย้ายคนกลับบ้านได้อย่างปลอดภัย คือสิ่งที่ทำให้ทั้งระบบไม่ล่ม — นี่คือเหตุผลที่รัฐและผู้จ่ายเงินทุ่มผลักเทรนด์นี้
05ตอนนี้: ศึกแย่ง “บ้าน” (2024–2026)
ช่วงปี 2024–2026 เกิดปรากฏการณ์ที่นิยามเทรนด์นี้: ยักษ์ประกันสุขภาพแย่งกันซื้อบริษัทดูแลที่บ้าน เหตุผลตรงไปตรงมา — บริษัทประกันที่เป็นเจ้าของแผน Medicare Advantage (แผนประกันเอกชนที่รับเงินเหมาจากรัฐ) อยากคุมต้นทุน วิธีคุมต้นทุนที่ดีที่สุดคือ เป็นเจ้าของผู้ให้บริการเอง แล้วผลักคนไข้ไปดูแลที่บ้านซึ่งถูกที่สุด นักวิเคราะห์เรียกบริษัทแบบนี้ว่า “payvider” — เป็นทั้งผู้จ่ายเงิน (payer) และผู้ให้บริการ (provider) ในตัวเดียว
ดีลที่ใหญ่ที่สุดคือ UnitedHealth ยักษ์ประกันสุขภาพอันดับ 1 ของสหรัฐฯ ผ่านแขนบริการชื่อ Optum ที่ลุยซื้อสองบริษัท home health รายใหญ่: LHC Group ($5.4 พันล้าน ปี 2023) และ Amedisys ($3.3 พันล้าน) ดีล Amedisys ฝ่าด่านยากมาก — กระทรวงยุติธรรมสหรัฐฯ (DOJ) ฟ้องขวาง เพราะกลัวว่า UnitedHealth จะคุมตลาด home health/hospice เกิน 30% ในหลายรัฐ สุดท้ายต้องยอมขายทิ้ง 164 สาขาใน 19 รัฐ ดีลถึงปิดได้กลางปี 2025
ที่น่าสนใจคือ “ผู้รับซื้อ” 164 สาขาที่ถูกบังคับขายนั้น คือ BrightSpring และ Pennant Group — สองผู้เล่นอิสระที่โตขึ้นจากเศษซากของดีลยักษ์ ส่วนคู่แข่งหลักของ UnitedHealth อย่าง Humana ก็ไม่ยอมน้อยหน้า เป็นเจ้าของแพลตฟอร์มดูแลที่บ้านชื่อ CenterWell ซึ่งใหญ่ที่สุดในประเทศ ทั้งคู่กำลังสร้าง “ระบบดูแลครบวงจร” ที่เริ่มจากแผนประกัน ไปจบที่เตียงในบ้านคนไข้
ขณะที่ยักษ์รวบฝั่ง skilled home health ผู้เล่นอิสระที่ยังเหลืออยู่ในตลาดหุ้นก็เติบโตดี โดยเฉพาะฝั่ง hospice ที่กำลังเป็นเครื่องยนต์การเติบโต ของบริษัทดูแลที่บ้านแบบมหาชนเกือบทุกราย ตัวอย่างเช่น VITAS (ภายใต้ Chemed) มีรายได้ผู้ป่วยสุทธิโต 15% เป็น $407 ล้านในไตรมาสล่าสุด ค่าเฉลี่ยจำนวนคนไข้ต่อวันโต 13% ส่วน Addus HomeCare ทำรายได้ทั้งปี 2025 ทะลุ $1,420 ล้าน (โตจาก $1,150 ล้าน) ดูแลผู้รับบริการราว 107,000 คนใน 23 รัฐ
06อนาคตข้างหน้า
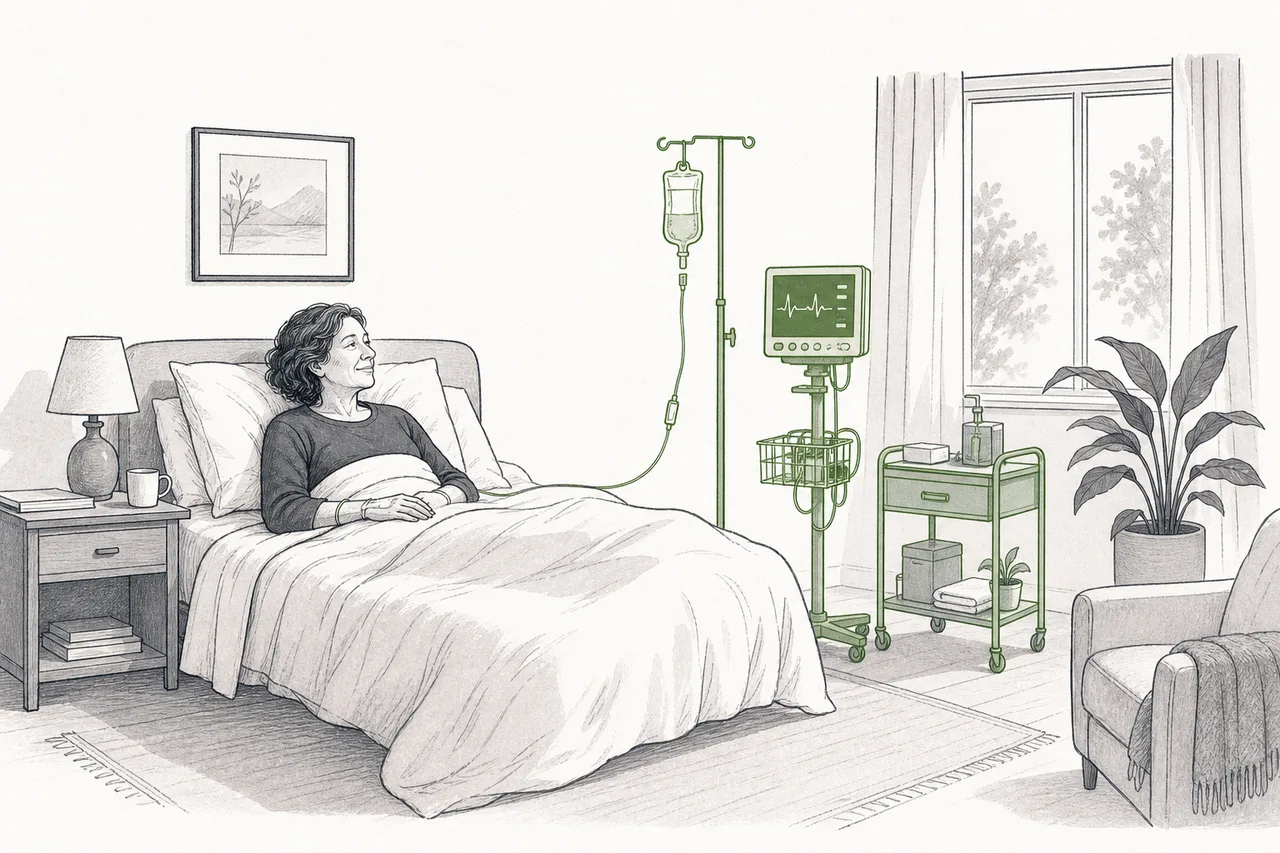
ทิศทางแรกคือ “hospital at home” กลายเป็นของจริง — การยกบริการระดับโรงพยาบาล (ให้น้ำเกลือ มอนิเตอร์ใกล้ชิด) มาทำที่บ้านคนไข้เฉียบพลัน เดิม Medicare อนุญาตเป็น “waiver” ชั่วคราวช่วงโควิด แต่ปลายปี 2025 สภาผ่านกฎหมายต่ออายุโครงการนี้ถึงเดือนกันยายน 2030 ปัจจุบันมีโรงพยาบาลกว่า 419 แห่งใน 147 ระบบได้รับอนุมัติแล้ว — เปิดประตูให้ตลาดนี้ขยายจาก “หลังออกจากโรงพยาบาล” ไปสู่ “แทนการเข้าโรงพยาบาล” เลย
ทิศทางที่สองคือ เทคโนโลยีเข้ามาแก้ปัญหาคนขาด เมื่อคนดูแลหายากขึ้นเรื่อยๆ การมอนิเตอร์ระยะไกล เซ็นเซอร์ในบ้าน และ AI ที่เตือนล่วงหน้าก่อนคนไข้ทรุด จะกลายเป็นเครื่องมือที่ทำให้พยาบาลคนเดียวดูแลคนไข้ได้มากขึ้น — ไม่ใช่เพื่อความหรู แต่เพราะจำเป็น
ทิศทางที่สามคือ การรวมศูนย์จะดำเนินต่อ ตลาด home care ในสหรัฐฯ ยังกระจัดกระจายมาก มีผู้เล่นเล็กๆ นับพันราย ยักษ์ payvider และผู้เล่นมหาชนจะยังเดินหน้าซื้อกิจการต่อ โดยเฉพาะฝั่ง hospice ที่มาร์จิ้นสูง — ศึกแย่ง “บ้าน” ยังไม่จบ
07ความท้าทายและความเสี่ยง
เสน่ห์ของเทรนด์นี้มาพร้อมความเสี่ยงที่จับต้องได้สามข้อ
ข้อแรกและหนักที่สุดคือ วิกฤตคนดูแลขาดแคลน งานดูแลที่บ้านเป็นงานหนัก ค่าจ้างต่ำ (ค่ามัธยฐานราว $17 ต่อชั่วโมง) อัตราการลาออกของผู้ดูแลสูงถึง ~75% ต่อปี และสหรัฐฯ จะต้องหาคนมาเติมตำแหน่ง direct care กว่า 6 ล้านตำแหน่งภายในปี 2034 ถ้าไม่มีคนทำงาน ดีมานด์มหาศาลที่ว่ามาก็กลายเป็นแค่ตัวเลขบนกระดาษ — นี่คือคอขวดที่แท้จริงของทั้ง node
ข้อสองคือ ความเสี่ยงด้านการจ่ายเงิน (reimbursement) เพราะรายได้ก้อนใหญ่มาจาก Medicare รัฐบาลจึงเป็นคนกำหนดราคา และมักหาทางลดงบ ตัวอย่างล่าสุด CMS ออกกฎปี 2026 ที่ลดการจ่ายเงิน home health ลงสุทธิ 1.3% (ดีกว่าที่เคยเสนอลดถึง 6.4% มาก แต่ก็ยังเป็นการลด) ธุรกิจที่พึ่งรัฐจ่ายเงินจึงต้องเจอความไม่แน่นอนทางนโยบายทุกปี
ข้อสามคือ การรวมศูนย์และการกำกับดูแล เมื่อยักษ์ประกันคุมทั้งเงินและการรักษา ก็เกิดคำถามเรื่องผลประโยชน์ทับซ้อน — payvider มีแรงจูงใจให้ “ดูแลน้อย” เพื่อประหยัด การที่ DOJ ฟ้องขวางดีล Amedisys คือสัญญาณว่าหน่วยงานกำกับจับตาเรื่องนี้อยู่ และอาจขวางดีลใหญ่ในอนาคต โดยเฉพาะฝั่ง hospice ที่กังวลว่าแรงจูงใจกำไรอาจกระทบคุณภาพการดูแลช่วงสุดท้ายของชีวิต
สรุปสั้นๆ: การดูแลที่บ้านคือจุดที่แรงสามอย่างมาบรรจบ — คนแก่ที่อยากอยู่บ้าน, ผู้จ่ายเงินที่อยากประหยัด, และระบบสุขภาพที่ต้องระบายคนออกจากตึก ผลคือ “โรงพยาบาลที่ดีที่สุด” ของผู้สูงอายุจำนวนมาก กำลังกลายเป็นห้องนอนของตัวเอง และใครก็ตามที่ทำเรื่องนี้ได้ดีและถูก จะได้ครองหนึ่งในตลาดบริการที่โตเร็วและทนทานที่สุดของยุคสังคมสูงวัย