Megatrend · Aging Population
เจ้าของตึกที่ผู้สูงวัยทั้งโลกกำลังเดินเข้าหา — แต่แทบไม่มีใครสร้างตึกใหม่
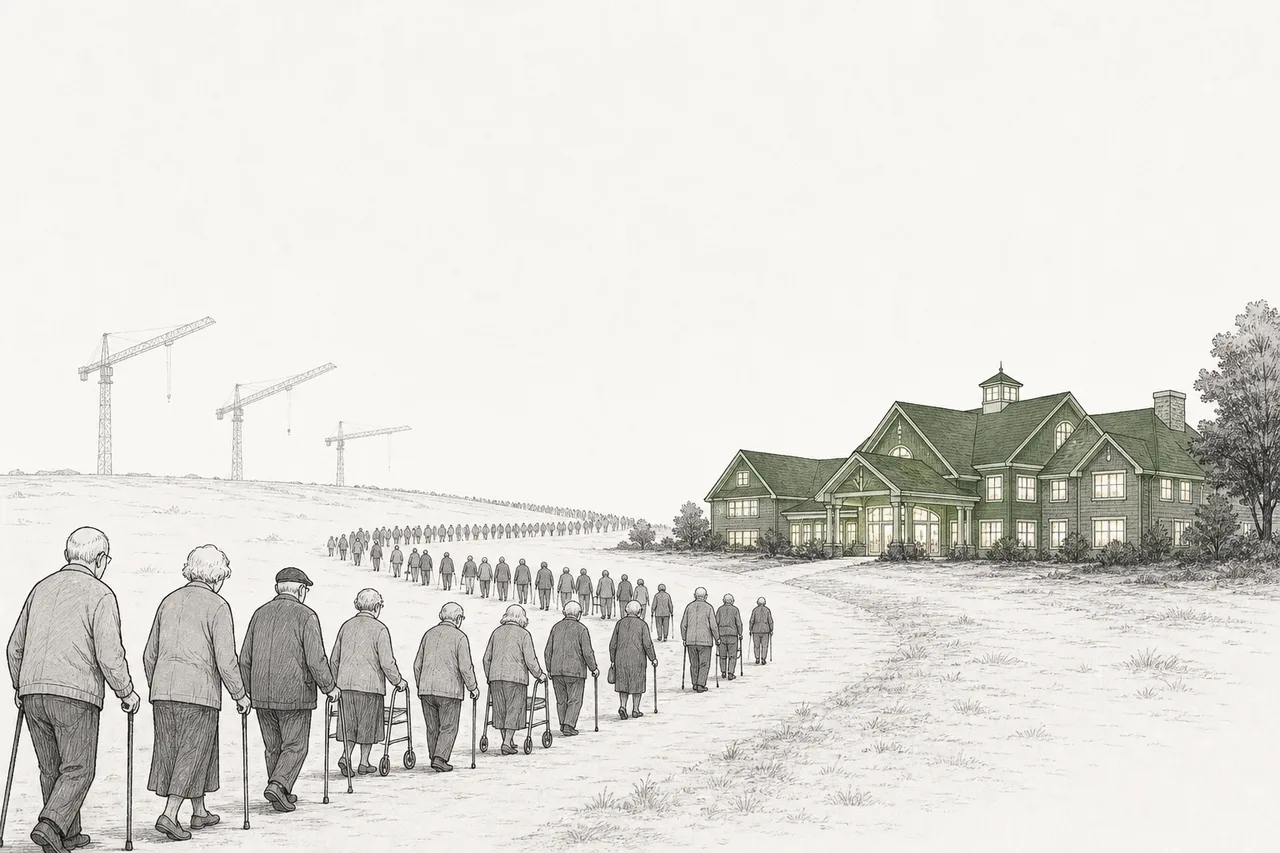
คนแก่กำลังเพิ่มขึ้นเร็วที่สุดในประวัติศาสตร์ คนอเมริกันวัย 80+ จะพุ่งจาก 14.7 ล้านในปี 2025 เป็นเกือบ 19 ล้านในปี 2030 พวกเขาต้องการ “ที่อยู่” — บ้านพักผู้สูงอายุ สถานพยาบาล อาคารแพทย์ แต่ในเวลาเดียวกัน การก่อสร้างกลับ ดิ่งลงต่ำสุดในรอบ 15 ปี เพราะดอกเบี้ยแพงและแผลจากโควิด ผลคือสมการที่หาได้ยาก: ดีมานด์ท่วม เจอซัพพลายที่ตึงตัว และคนที่ได้ประโยชน์เต็มๆ คือ “เจ้าของที่ดิน” ของอุตสาหกรรมนี้ — กลุ่มที่เรียกว่า healthcare REIT
01มันคืออะไร
เวลาคนแก่ขึ้น ในที่สุดหลายคนต้องย้ายจากบ้านตัวเองไป “ที่ที่มีคนดูแล” — อาจเป็นชุมชนผู้สูงอายุที่ยังช่วยตัวเองได้ (independent living), บ้านพักที่มีผู้ช่วยดูแล (assisted living), หรือสถานพยาบาลที่ต้องการการพยาบาลเข้มข้น (skilled nursing) และเมื่อต้องหาหมอบ่อยขึ้น พวกเขาก็เข้าออกอาคารคลินิกแพทย์ (medical office) เป็นว่าเล่น คำถามคือ — ใครเป็นเจ้าของตึกเหล่านั้น?
คำตอบมักจะเป็นบริษัทกลุ่มหนึ่งที่ชื่อ healthcare REIT node นี้คือเรื่องของพวกเขา — บริษัทที่ เป็นเจ้าของอสังหาริมทรัพย์ที่ความแก่เกิดขึ้น แล้วเก็บค่าเช่าหรือแบ่งกำไรจากมัน นิยามของ node บอกชัดว่านี่คือ “ชั้นสินทรัพย์จริงที่หายาก (scarce real-asset layer)” — เจ้าของตึก ไม่ใช่คนทำงานดูแลผู้สูงอายุ (นั่นคือ Senior Care ซึ่งเป็น node แยกต่างหาก)
ของที่พวกเขาถือมี 3 ก้อนใหญ่ ที่มีพฤติกรรมต่างกันมาก:
- บ้านพักผู้สูงอายุ (senior housing): ชุมชนที่อยู่อาศัยสำหรับวัยเกษียณ ตั้งแต่แบบช่วยตัวเองได้ไปจนถึงแบบมีผู้ดูแล — นี่คือก้อนที่ร้อนแรงที่สุดตอนนี้
- สถานพยาบาลผู้สูงอายุ (skilled nursing): สถานที่ดูแลระยะยาวสำหรับคนที่ต้องการการพยาบาล รายได้ส่วนใหญ่พึ่งเงินรัฐ (Medicare/Medicaid) — มั่นคงแต่เติบโตช้าและเสี่ยงเชิงนโยบาย
- อาคารแพทย์ (medical office / outpatient): คลินิกและศูนย์รักษานอกโรงพยาบาล ที่หมอมาเช่าทำงาน — เป็นรายได้นิ่งๆ ที่เติบโตตามจำนวนผู้ป่วยสูงวัย
โครงสร้างบริษัทที่ออกแบบมาเพื่อ “ถือครองอสังหาฯ ที่สร้างรายได้” โดยเฉพาะ มีกติกาสำคัญข้อหนึ่ง: ต้องจ่ายกำไรส่วนใหญ่ (ในสหรัฐฯ คือ ≥90% ของกำไรที่ต้องเสียภาษี) ออกเป็น เงินปันผล เพื่อแลกกับการไม่ต้องเสียภาษีนิติบุคคล นักลงทุนจึงซื้อ REIT เพื่อ “กระแสเงินสดสม่ำเสมอ” เป็นหลัก — และนี่จะกลายเป็นทั้งจุดแข็งและจุดอ่อนในบทท้ายๆ
02ทำไมถึงเป็นธุรกิจที่ดีมากๆ
ลองนึกถึงเจ้าของตึกแถวให้เช่า ลงทุนหนักครั้งเดียวสร้างตึก แล้วเก็บค่าเช่าไปยาวๆ — healthcare REIT ก็เป็นแบบนั้น แต่ดีกว่าตรงที่ “สินค้า” ของพวกเขาคือสิ่งที่ สร้างทดแทนยากมาก และมี ลูกค้าที่กำลังเพิ่มขึ้นแน่นอนตามชีววิทยา
บ้านพักผู้สูงอายุดีๆ ไม่ใช่แค่ตึก — มันคือที่ดินในทำเลที่ใกล้ลูกหลาน ใบอนุญาตที่ขอยาก และทีมงานที่ใช้เวลาสร้างชื่อ การจะสร้างคู่แข่งขึ้นมาตรงข้ามถนนนั้นทั้งแพง ช้า และเสี่ยง นี่คือสิ่งที่เรียกว่า “คูเมือง” (moat) ของธุรกิจอสังหาฯ ประเภทนี้ และที่สำคัญที่สุด — ดีมานด์ของมันไม่ได้ขึ้นกับเศรษฐกิจ แต่ขึ้นกับ อายุ คนเราแก่ลงทุกปีไม่ว่าตลาดหุ้นจะขึ้นหรือลง
ดีมานด์ก้อนนี้ใหญ่แค่ไหน? ตลาด senior living ในสหรัฐฯ อย่างเดียวมีมูลค่าราว $944,000 ล้านในปี 2025 และคาดว่าจะโตเป็น $1.33 ล้านล้านในปี 2033 — เป็นหนึ่งในตลาดอสังหาฯ ที่ผูกกับประชากรศาสตร์โดยตรงที่สุด
แต่ความสวยงามที่แท้จริงอยู่ที่ เครื่องจักรทำกำไร ของมัน เมื่อตึก “เกือบเต็ม” แล้ว ลูกค้ารายต่อๆ ไปแทบไม่มีต้นทุนเพิ่ม แต่ค่าเช่าเข้ามาเต็มๆ — กำไรจึงพุ่งเร็วกว่ารายได้มาก ในกลางปี 2025 อัตรากำไรจากการดำเนินงาน (operating margin) ของบ้านพักผู้สูงอายุขยับขึ้นเกิน 25% เป็นครั้งแรกตั้งแต่ปี 2018 นี่คือสัญญาณว่าอำนาจตั้งราคากำลังกลับมาอยู่ในมือเจ้าของ
03หัวใจของเรื่อง: การบีบของซัพพลาย/ดีมานด์
ถ้าจะจำเรื่องนี้แค่ภาพเดียว ให้จำภาพนี้ — เพราะมันคือเหตุผลทั้งหมดว่าทำไมปี 2024–2026 ถึงเป็น “ช่วงเวลาทอง” ของกลุ่มนี้ มันคือกรรไกรสองใบที่กำลังเปิดสวนทางกัน
ใบแรก — ดีมานด์พุ่ง: คนอเมริกันวัย 80+ (กลุ่มที่ใช้บ้านพักผู้สูงอายุจริงๆ) จะเพิ่มจาก 14.7 ล้านในปี 2025 เป็นเกือบ 19 ล้านในปี 2030 — โต ~27% ในเวลาแค่ 5 ปี และจะแตะเกือบ 23 ล้านในปี 2035 (โตกว่า 55% จากวันนี้) นี่ไม่ใช่การคาดเดา คนเหล่านี้เกิดมาแล้ว เราแค่นับอายุ
ใบที่สอง — ซัพพลายหด: ในเวลาเดียวกัน การก่อสร้างกลับพังลง ปี 2024 มีโครงการเริ่มสร้างใหม่ไม่ถึง 10,000 ยูนิต — ลดลงเกือบ 40% จากปีก่อน และ ต่ำที่สุดนับตั้งแต่ปี 2009 สาเหตุคือดอกเบี้ยแพงทำให้กู้สร้างไม่คุ้ม บวกกับแผลจากโควิดที่ทำให้นักพัฒนากลัว ในไตรมาส 3 ปี 2025 ยูนิตใหม่ที่เพิ่มเข้าตลาดหลักโตแค่ 0.7% ต่อปี — ต่ำที่สุดเท่าที่เคยบันทึกมาตั้งแต่ปี 2006
เมื่อของตึงแบบนี้ ผลที่ตามมาคือ ค่าเช่าขึ้น — ค่าเช่าบ้านพักผู้สูงอายุ (same-store asking rent) โต 4.3% ต่อปีในไตรมาส 3 ปี 2025 ซึ่งสูงกว่าเงินเฟ้อทั่วไป และเพราะตึกเต็มขึ้นพร้อมค่าเช่าขึ้น “รายได้จากการดำเนินงาน” หรือ NOI ก็พุ่งแรงเป็นพิเศษ นี่คือกลไกที่ทำให้ตัวเลขกำไรของ REIT ในกลุ่มนี้ดูสวยผิดปกติในช่วง 2 ปีที่ผ่านมา
NOI (Net Operating Income) = รายได้ค่าเช่าหักค่าใช้จ่ายดำเนินงานของตึก — เป็น “กำไรดิบ” ของอสังหาฯ ก่อนหักดอกเบี้ยและค่าเสื่อม เวลา NOI โต แปลว่าตึกทำเงินได้ดีขึ้นจริงๆ · FFO (Funds From Operations) = ตัวเลขกำไรมาตรฐานของ REIT ที่บวกค่าเสื่อมกลับเข้าไป (เพราะตึกจริงไม่ได้เสื่อมเร็วเหมือนที่บัญชีตัดออก) นักลงทุน REIT ดู FFO ต่อหุ้น มากกว่ากำไรสุทธิแบบปกติ
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้คือ “ชั้นอสังหาฯ” ของเมกะเทรนด์ Aging Population — เป็นพื้นที่จริงที่เรื่องราวความแก่ทั้งหมดมาเกิดขึ้น ความเชื่อมโยงที่สำคัญมีดังนี้:
- คู่กับ Senior Care แบบเจ้าของกับผู้เช่า: REIT เป็นเจ้าของตึก ส่วนบริษัท senior care คือคนที่เข้ามา “ดำเนินงาน” ดูแลผู้สูงอายุจริงๆ บางครั้งทั้งสองแยกกันชัด (REIT เก็บค่าเช่า) บางครั้งจับมือแบ่งกำไรกัน — ความสัมพันธ์นี้คือหัวใจของความเสี่ยงในบทท้าย
- ส่งต่อกับ Home Healthcare & Hospice: ไม่ใช่ผู้สูงอายุทุกคนจะย้ายเข้าบ้านพัก หลายคนเลือกอยู่บ้านตัวเองโดยมีพยาบาลมาดูแลที่บ้าน — นี่เป็น “ทางเลือก/คู่แข่ง” ของ senior housing ที่กำลังโตเร็ว และเป็นตัวแปรของดีมานด์ระยะยาว
- โมเดลเดียวกับ Telecom Towers & Colocation: ทั้งคู่คือ “แลนด์ลอร์ด” ในรูป REIT — สร้างสินทรัพย์ก้อนใหญ่ครั้งเดียว เก็บค่าเช่ายาวๆ และไวต่อดอกเบี้ยเหมือนกัน ถ้าเข้าใจเศรษฐศาสตร์ของเสาสัญญาณ ก็เข้าใจกลุ่มนี้ได้ทันที
- ได้แรงหนุนจาก Biotech & Genomic Medicine: ยาและการรักษาที่ทำให้คนอายุยืนขึ้น = มีผู้สูงวัยให้ดูแลนานขึ้น = ดีมานด์ที่อยู่/การดูแลยาวขึ้น นิยามของ Aging แยกชัดจาก Longevity (การชะลอความแก่) — node นี้ดูแล “คนที่แก่แล้ว” ไม่ใช่ “หยุดไม่ให้แก่”
พูดง่ายๆ ถ้า Aging Population คือ “เมือง” ของผู้สูงวัย node นี้ก็คือ ที่ดินและอาคารของเมืองนั้น — ไม่หวือหวา แต่ทุกอย่างต้องมายืนอยู่บนมัน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 คือปีที่ตัวเลขของกลุ่มนี้ “ระเบิด” — โดยเฉพาะฝั่งบ้านพักผู้สูงอายุ ผู้นำตลาดอย่าง Welltower รายงาน FFO ต่อหุ้นทั้งปีที่ $5.29 โต 22.5% จากปีก่อน ขณะที่ NOI ของพอร์ตบ้านพักผู้สูงอายุ (same-store) โตถึง 23.4% โดยอัตราการเข้าพักขยับขึ้น 420 จุดเบสิส (4.2 จุดเปอร์เซ็นต์) ในปีเดียว นี่คือภาพของธุรกิจที่ดีมานด์ล้นจริงๆ ไม่ใช่แค่ในสไลด์
แต่ปี 2025 ก็เป็นปีที่เผยให้เห็นว่ากลุ่มนี้ ไม่ได้เป็นเนื้อเดียวกัน — แต่ละบริษัทเดิมพันกับ “ส่วน” ที่ต่างกันของห่วงโซ่ ฝั่งบ้านพักผู้สูงอายุ (Welltower, Ventas) ร้อนแรงเพราะดีมานด์ประชากร ฝั่งสถานพยาบาล (Omega) มั่นคงแต่ผูกกับเงินรัฐ ส่วนฝั่งอาคารแพทย์ (Healthpeak) นิ่งและโตช้ากว่า ตัวเลขของ Ventas เล่าเรื่องฝั่งร้อนได้ดี — NOI ของพอร์ตบ้านพักผู้สูงอายุ (SHOP) โต 15% ในปี 2025 เป็น ปีที่ 4 ติดต่อกันที่โตเลขสองหลัก
ผลของดีมานด์ที่ล้นยังเห็นได้จากปริมาณเงินที่ไหลเข้ามาซื้อขายสินทรัพย์กลุ่มนี้ — มูลค่าธุรกรรมบ้านพักผู้สูงอายุรอบ 4 ไตรมาสล่าสุดแตะ $21,800 ล้าน เพิ่มขึ้นกว่า 40% จากปีก่อน โดย REIT ที่จดทะเบียนเป็นผู้ซื้อตัวหลัก สะท้อนความเชื่อมั่นว่าคลื่นประชากรนี้เพิ่งเริ่มต้น
06อนาคตข้างหน้า
ทิศทางแรกและแรงที่สุดคือ คลื่นประชากรเพิ่งเริ่ม ดีมานด์ที่เห็นในปี 2025 เป็นแค่ขอบของคลื่น เพราะคนรุ่นเบบี้บูมเมอร์กลุ่มแรกเพิ่งเริ่มแตะวัย 80 NIC MAP ประเมินว่าสหรัฐฯ จะต้องการบ้านพักผู้สูงอายุเพิ่มอีกราว 550,000–806,000 ยูนิตภายในปี 2030 เพื่อรองรับดีมานด์ — เป็นแรงส่งที่มองเห็นล่วงหน้าได้หลายปี
ทิศทางที่สองคือ เกมจะตัดสินที่ “ของขาด ไม่ใช่หาลูกค้า” เมื่อดีมานด์ล้นและซัพพลายตามไม่ทัน ผู้ชนะคือคนที่ เป็นเจ้าของตึกอยู่แล้ว ในทำเลดี และคนที่มีงบไปไล่ซื้อสินทรัพย์ใหม่ก่อนคนอื่น นั่นคือเหตุผลที่ Welltower และ Ventas ทุ่มเงินหมื่นล้านเข้าซื้อพอร์ตบ้านพักผู้สูงอายุในปี 2025 — แข่งกันสะสมพื้นที่ก่อนคลื่นใหญ่จะมาถึงเต็มๆ
ทิศทางที่สามคือ การเลือกข้างระหว่างความเสี่ยงและผลตอบแทน โมเดลแบบปล่อยเช่ายาว (triple-net) ให้รายได้นิ่งแต่ไม่ได้ส่วนต่างเวลาตึกทำกำไรดี ส่วนโมเดล RIDEA (แบ่งกำไรการดำเนินงาน) ให้ส่วนต่างเต็มๆ ในช่วงขาขึ้นแบบตอนนี้ แต่ก็แบกความเสี่ยงด้านต้นทุนและการดำเนินงานเต็มๆ เช่นกัน — บริษัทที่เลือก RIDEA อย่าง Welltower และ AHR จึงโตเร็วในช่วงนี้ แต่ก็เปราะบางกว่าถ้าวงจรพลิก
07ความท้าทายและความเสี่ยง
เสน่ห์ของกลุ่มนี้มาพร้อมความเสี่ยงเฉพาะตัวสามข้อที่นักลงทุนต้องเข้าใจให้ขาด
ความเสี่ยงข้อแรกคือ ความไวต่อดอกเบี้ย เพราะ REIT ต้องจ่ายกำไรเกือบหมดเป็นปันผล จึงต้อง กู้หนี้ มาขยายสินทรัพย์เป็นหลัก ทำให้ราคาหุ้นไวต่อดอกเบี้ยมาก — ดอกเบี้ยขึ้นแปลว่าต้นทุนกู้แพงขึ้น และนักลงทุนสายปันผลก็ย้ายเงินไปถือพันธบัตรที่ให้ผลตอบแทนสูงขึ้นแทน นี่คือเหตุผลที่หุ้นกลุ่มนี้ทำผลงานไม่ดีในช่วงดอกเบี้ยขาขึ้นปี 2023–2024 แม้ตึกจริงยังเต็มและทำเงินได้ดี
ความเสี่ยงข้อสองคือ ต้นทุนแรงงานและการดำเนินงาน การดูแลผู้สูงอายุใช้คนเยอะมาก และค่าแรงพยาบาล/ผู้ช่วยพุ่งสูงหลังโควิด ในโมเดล RIDEA ที่เจ้าของแบ่งกำไรการดำเนินงาน ต้นทุนแรงงานที่สูงขึ้นจะกัดกำไรโดยตรง — กำไรก้อนสวยตอนนี้ส่วนหนึ่งมาจากค่าแรงที่เริ่มนิ่งลง ถ้ามันกลับมาพุ่งอีก มาร์จิ้นก็หดได้เร็ว
ความเสี่ยงข้อสามคือ ความเสี่ยงจากผู้ดำเนินการ (operator risk) ในหลายดีล REIT เป็นเจ้าของแค่ตึก ส่วนคนดูแลผู้สูงอายุจริงๆ คือบริษัทผู้เช่า ถ้าผู้เช่าบริหารแย่ ขาดทุน หรือล้มละลาย เจ้าของก็เจอตึกว่างและรายได้หาย โดยเฉพาะฝั่ง skilled nursing ที่พึ่งเงินรัฐ (Medicare/Medicaid) — การตัดงบหรือเปลี่ยนนโยบายเบิกจ่ายเพียงครั้งเดียวก็สั่นคลอนสุขภาพการเงินของผู้เช่าได้ทั้งกลุ่ม
Triple-net (NNN): ปล่อยเช่ายาวให้ผู้ดำเนินการ โดยผู้เช่าจ่ายค่าเช่าคงที่บวกภาษี ประกัน และค่าซ่อม — รายได้เจ้าของนิ่งและคาดเดาได้ แต่ไม่ได้ส่วนต่างเวลาตึกทำกำไรดี · RIDEA: โครงสร้างที่ให้เจ้าของ REIT “แบ่งกำไรจากการดำเนินงาน” ของบ้านพักผู้สูงอายุได้โดยตรง — ได้อัปไซด์เต็มๆ ในช่วงขาขึ้น (อย่างตอนนี้) แต่ก็แบกความเสี่ยงด้านต้นทุนและการเข้าพักเต็มๆ ในขาลง
สรุปสั้นๆ: เบื้องหลังคำว่า “สังคมสูงวัย” ที่ฟังดูเป็นปัญหาสังคม มีธุรกิจอสังหาฯ ที่เงียบๆ แต่ทรงพลังซ่อนอยู่ — คนที่เป็นเจ้าของตึกที่ความแก่เกิดขึ้น และเก็บค่าเช่าจากคลื่นประชากรที่ใหญ่ที่สุดในประวัติศาสตร์ การที่ดีมานด์มองเห็นล่วงหน้าได้ ขณะที่ไม่มีใครสร้างตึกใหม่ทัน คือเหตุผลที่ node ที่ดู “น่าเบื่อ” นี้ กลายเป็นหนึ่งในมุมที่น่าสนใจที่สุดของการลงทุนตามเมกะเทรนด์ผู้สูงอายุ