Megatrend · Spatial Computing / AR/VR
พิกเซลที่เปล่งแสงด้วยตัวเอง — และเคมีลับที่ทุกจอแพงต้องจ่ายค่าลิขสิทธิ์
ทุกครั้งที่คุณมองจอมือถือเรือธง ทีวี OLED หรือแว่น Vision Pro คุณกำลังมองโมเลกุลอินทรีย์ที่ “เปล่งแสงด้วยตัวเอง” เมื่อมีไฟฟ้าไหลผ่าน — ไม่ต้องมีไฟส่องหลังเหมือนจอเก่า เบื้องหลังจอเหล่านี้คืออุตสาหกรรมจริงที่ทำเงินมหาศาลอยู่แล้ววันนี้ ไม่ใช่ความฝัน XR ในอนาคต และจุดที่กำไรหนาที่สุดไม่ใช่โรงงานทำจอ แต่เป็นบริษัทเคมีไม่กี่รายที่ถือสิทธิบัตร “สูตรเปล่งแสง” ที่คนทั้งโลกต้องจ่ายค่าผ่านทาง
01มันคืออะไร — พิกเซลที่เปล่งแสงเอง
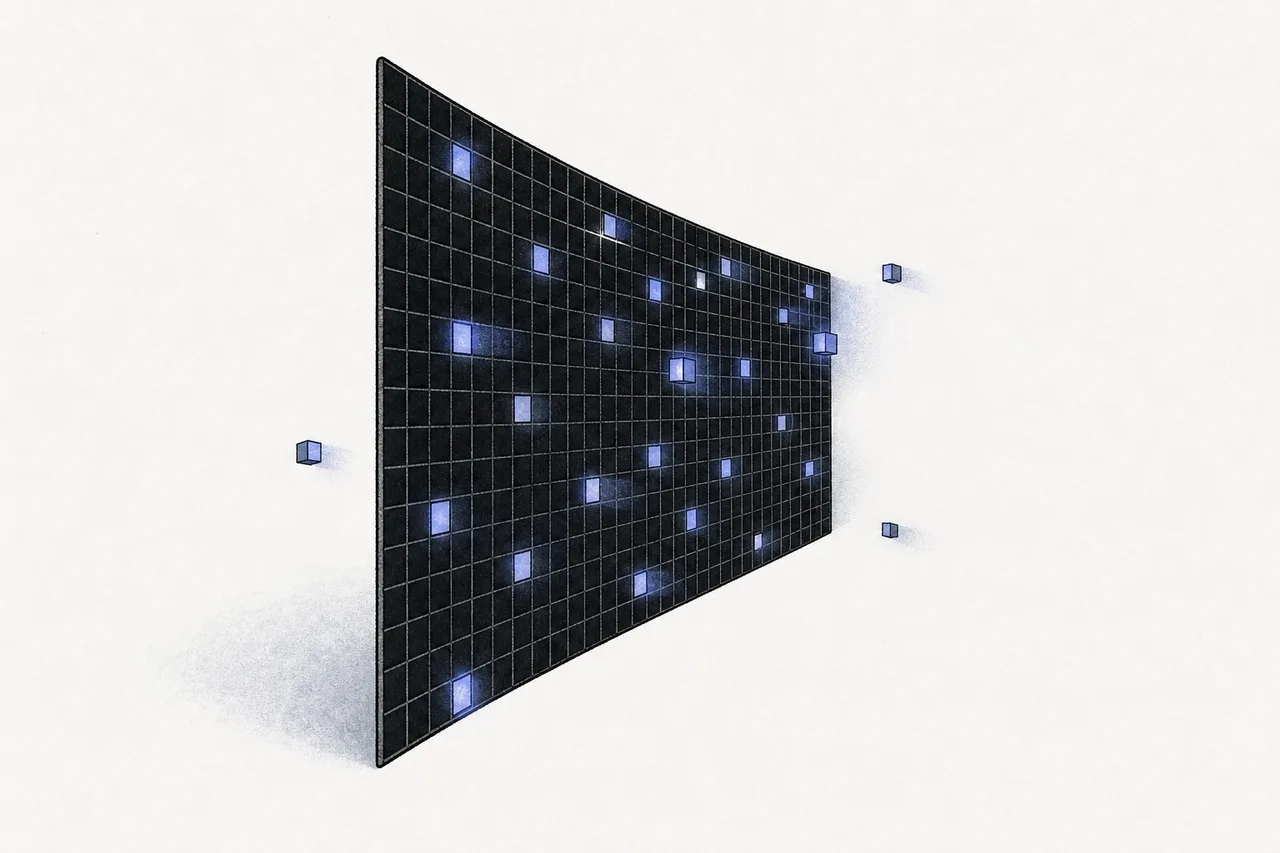
ลองเทียบจอสองแบบ จอ LCD รุ่นเก่า (แบบที่อยู่ในทีวีและโน้ตบุ๊กราคาประหยัด) ทำงานเหมือน “กระจกสีที่มีหลอดไฟส่องจากข้างหลัง” — มีไฟส่องหลัง (backlight) สว่างตลอดเวลา แล้วใช้ชั้นกรองสีบังแสงไว้ทีละจุด ปัญหาคือสีดำไม่เคยดำสนิท เพราะไฟหลังยังรั่วออกมา และจอต้องหนาเพราะมีหลอดไฟอยู่ข้างใน
จอ OLED ทำตรงกันข้าม — ไม่มีไฟส่องหลังเลย แต่ละพิกเซลคือโมเลกุลอินทรีย์ (organic) ที่เปล่งแสงของมันเองเมื่อมีกระแสไฟไหลผ่าน อยากให้ตรงไหนดำ ก็แค่ปิดไฟพิกเซลนั้น — มันก็ดับสนิทจริงๆ ผลคือจอที่บางเฉียบ คอนทราสต์สูง โค้งงอ–พับได้ และกินไฟน้อยลงเวลาแสดงภาพมืด นี่คือเหตุผลที่มือถือเรือธง ทีวีไฮเอนด์ และสมาร์ตวอตช์เกือบทุกรุ่น ย้ายมาใช้ OLED
OLED = Organic Light-Emitting Diode ไดโอดเปล่งแสงจากสารอินทรีย์ คำว่า “organic” ไม่ได้แปลว่าปลอดสารพิษแบบอาหาร แต่หมายถึงโมเลกุลที่มีคาร์บอนเป็นแกน (เคมีอินทรีย์) ที่ถูกออกแบบมาให้เปล่งแสงสีแดง เขียว หรือน้ำเงิน เมื่อมีไฟฟ้ากระตุ้น
node นี้ในแผนผังเมกะเทรนด์ไม่ได้พูดถึงตัวจอสำเร็จรูป แต่พูดถึง “วัตถุดิบและวัสดุที่ป้อนเข้าโรงงานทำจอ” — โดยเฉพาะ สารเปล่งแสง (emitter) และ สารตัวพา (host) ที่เป็นเคมีลับมูลค่าสูง รวมถึงหน้ากากโลหะ (fine-metal mask) และฟิล์มต่างๆ ที่ใช้สร้างจอ มันเป็นสาขาย่อยใน ห่วงโซ่อุปทาน ของเมกะเทรนด์ Spatial Computing / AR/VR — เป็น “ชั้นรองพื้น” ที่จอทุกชนิด รวมถึงจอ XR ต้องยืนอยู่บนมัน
02ทำไมถึงสำคัญต่อเศรษฐกิจโลก
จุดที่ทำให้ node นี้น่าสนใจกว่าหมวด XR อื่นๆ คือ มันเป็นธุรกิจจริงที่ทำเงินมหาศาลอยู่แล้ววันนี้ ไม่ใช่การพนันกับอนาคต ตลาด จอ OLED ทั้งโลกมีมูลค่าราว $58,000 ล้านในปี 2025 และคาดว่าจะโตเป็น ~$65,000 ล้านในปี 2026 ด้วยอัตราเติบโตเลขสองหลักต่อปี เพราะมือถือ ทีวี แท็บเล็ต และจอมอนิเตอร์ ทยอยเปลี่ยนจาก LCD มาเป็น OLED
แต่เรื่องที่นักลงทุนควรเข้าใจคือ — กำไรไม่ได้กระจายเท่ากันในห่วงโซ่ โรงงานทำจอใช้เงินทุนมหาศาล แข่งราคากันดุเดือด และโดนจีนตีจนมาร์จิ้นบาง ขณะที่ บริษัทขายวัสดุเคมี “สูตรเปล่งแสง” กลับเป็นธุรกิจมาร์จิ้นสูงลิ่ว เพราะถือสิทธิบัตรที่ใครก็เลียนแบบไม่ได้ ตัวอย่างที่ชัดที่สุดคือ Universal Display (UDC) — บริษัทที่ขายวัสดุและเก็บค่าลิขสิทธิ์ OLED ทำ อัตรากำไรขั้นต้นสูงถึง ~76% ในปี 2025 ซึ่งเป็นตัวเลขที่โรงงานทำจอได้แต่ฝัน
ตลาด วัสดุ OLED เองมีมูลค่าราว $31,000 ล้านในปี 2024 และโตเร็วกว่าตลาดจอด้วยซ้ำ (CAGR ~22%) ในจำนวนนี้ ชั้นที่แพงและทำกำไรดีที่สุดคือ วัสดุชั้นเปล่งแสง (emissive layer) ซึ่งคิดเป็นราว 38% ของมูลค่าวัสดุทั้งหมด หรือ ~$10,200 ล้านในปี 2025 — เพราะมันคือหัวใจที่ตัดสินสี ความสว่าง และอายุการใช้งานของจอ
03มันทำงานยังไง (+ ทำไม XR ต้อง micro-OLED)
หัวใจของ OLED หนึ่งพิกเซลคือ “แซนด์วิช” ของชั้นบางๆ หลายชั้น เมื่อจ่ายไฟ อิเล็กตรอน (ประจุลบ) วิ่งเข้ามาจากขั้วหนึ่ง และ “โฮล” (ที่ว่างของอิเล็กตรอน เปรียบเหมือนประจุบวก) วิ่งเข้ามาจากอีกขั้ว ทั้งคู่มาเจอกันที่ ชั้นเปล่งแสง (emissive layer) ตรงกลาง แล้ว “รวมตัวกัน” (recombine) — พลังงานที่ปลดปล่อยออกมาตอนนั้นกลายเป็น แสงหนึ่งอนุภาค (โฟตอน) ทำซ้ำหลายล้านครั้งต่อวินาที พิกเซลก็เปล่งแสงต่อเนื่อง
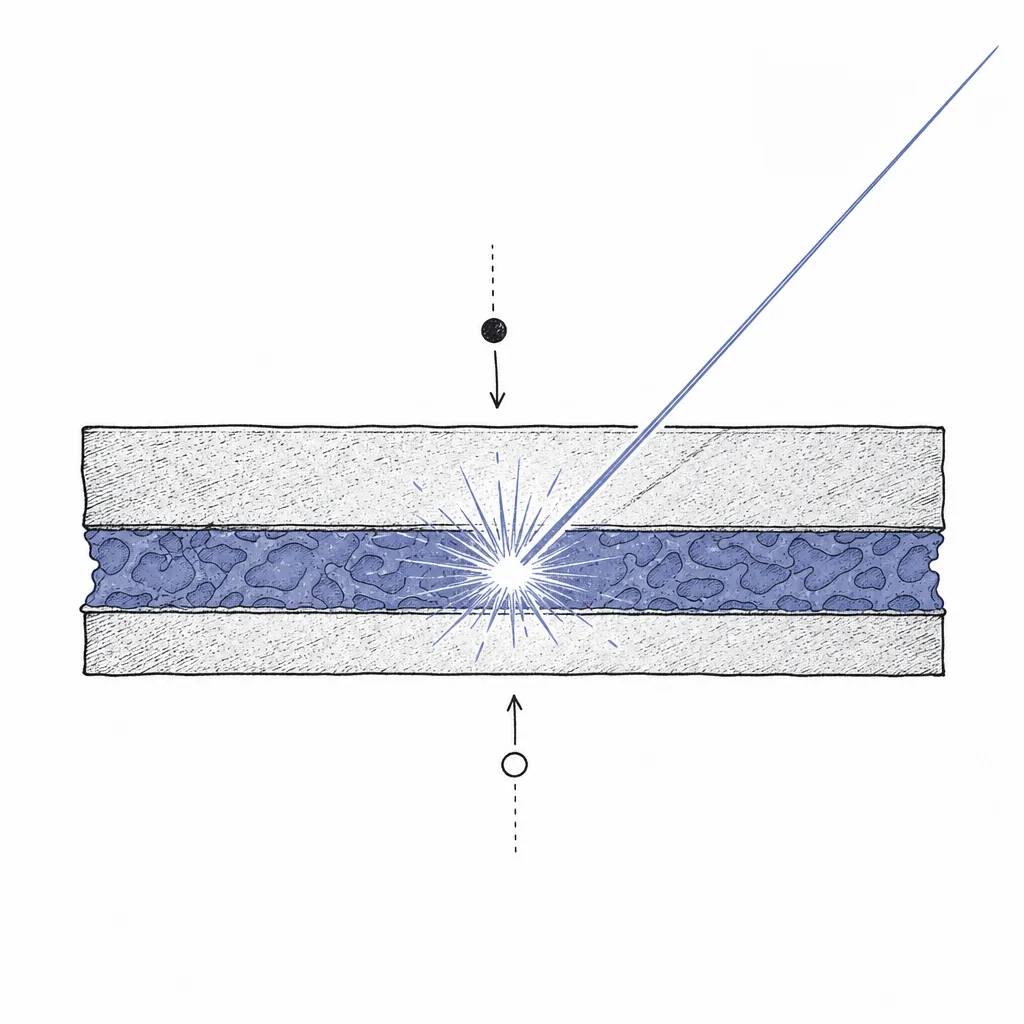
ตรงนี้คือจุดที่ “เคมีลับ” มีค่ามหาศาล สูตรแรกๆ ของ OLED ใช้สารแบบ เรืองแสง (fluorescent) ซึ่งเปลี่ยนพลังงานเป็นแสงได้แค่ ~25% ที่เหลือกลายเป็นความร้อนทิ้งไปเปล่าๆ แต่เทคโนโลยี เรืองแสงเชิงฟอสฟอเรสเซนซ์ (phosphorescent OLED) ที่ UDC ถือสิทธิบัตรหลัก ดันประสิทธิภาพภายในขึ้นไปได้ เกือบ 100% — สว่างกว่า ประหยัดไฟกว่า เกือบ 4 เท่า นั่นคือเหตุผลที่ทุกโรงงานทำจอ OLED ระดับโลกต้องซื้อวัสดุและจ่ายค่าลิขสิทธิ์ให้ UDC
ชั้นเปล่งแสงไม่ได้มีสารตัวเดียว แต่เป็น “host” (สารตัวพา) ที่เจือด้วย “emitter / dopant” (สารเปล่งแสง) ปริมาณเล็กน้อย — host รับประจุแล้วส่งพลังงานต่อให้ emitter เปล่งแสง การจับคู่ host–emitter ให้สีถูก สว่าง และอยู่ทนคือศิลปะที่ใช้ R&D หลายปี และเป็นที่มาของสิทธิบัตรที่ขุดคูเมืองให้บริษัทไม่กี่ราย
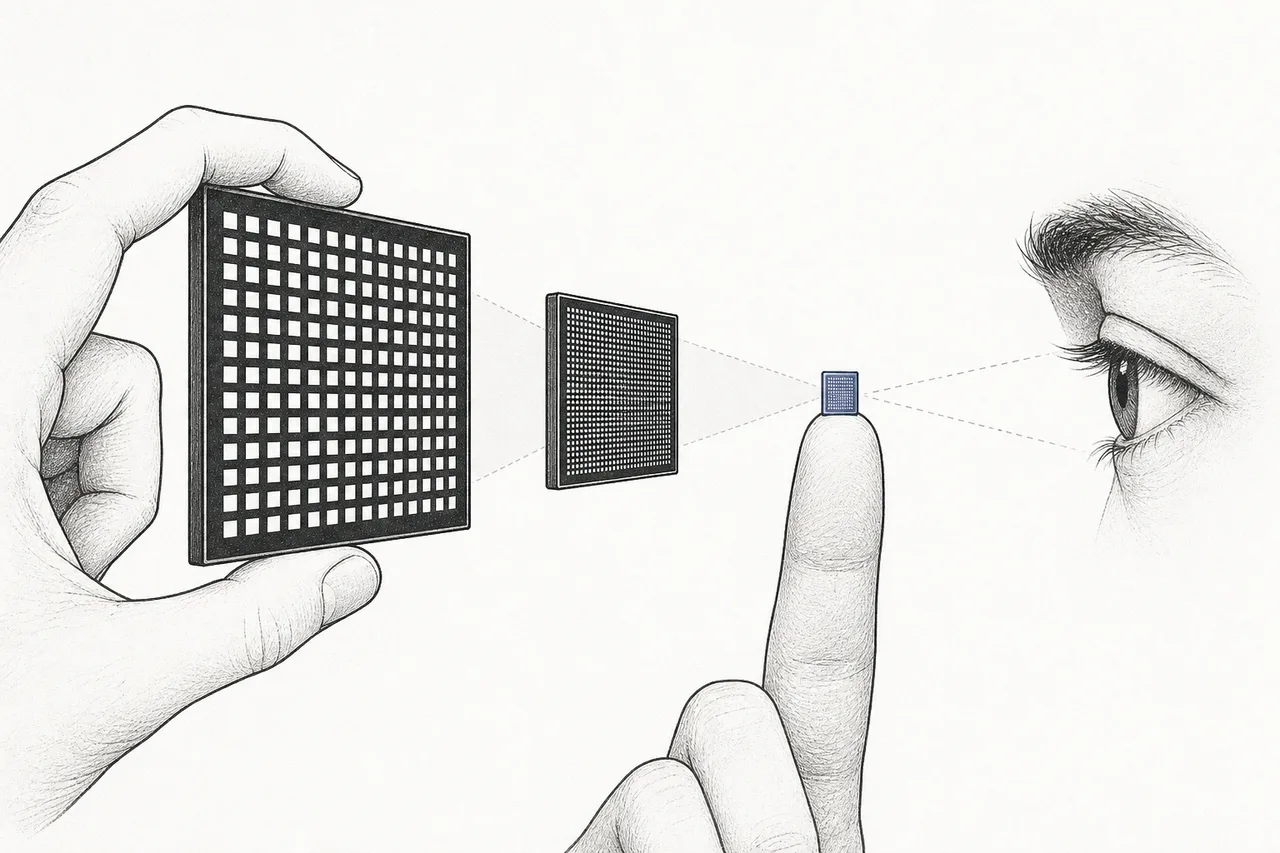
ทีนี้ XR เข้ามาเกี่ยวยังไง? จอมือถืออยู่ห่างตาเป็นฟุต แต่จอในแว่น VR/AR อยู่ห่างตาแค่ นิ้วเดียว ถ้าใช้จอความละเอียดปกติ คุณจะเห็นเม็ดพิกเซลเป็นตารางเหมือนมองผ่านมุ้งลวด ทางแก้คือ micro-OLED — การสร้าง OLED ลงบนแผ่นซิลิคอนโดยตรง (OLED-on-silicon) ทำให้พิกเซลเล็กจิ๋วและอัดแน่นได้มหาศาล จอ micro-OLED ใน Apple Vision Pro มีความหนาแน่นราว 3,400 พิกเซลต่อนิ้ว (ppi) บนจอขนาดแค่ 1.25 นิ้ว — เทียบกับมือถือเรือธงที่อยู่แถว ~460 ppi
04เงินอยู่ตรงไหนในห่วงโซ่
ถ้าจำได้แค่อย่างเดียวจากบทเรียนนี้ ขอให้จำประโยคนี้: “ในห่วงโซ่จอ ยิ่งต้นน้ำ ยิ่งมาร์จิ้นหนา” ลองไล่จากซ้ายไปขวา
(1) วัสดุเปล่งแสง (ต้นน้ำสุด) — เป็นธุรกิจไอพี (ทรัพย์สินทางปัญญา) ขายเคมีพิเศษ + เก็บค่าลิขสิทธิ์ ผู้เล่นน้อยราย กำแพงสิทธิบัตรสูง มาร์จิ้น 70–80% UDC กับ Idemitsu Kosan ของญี่ปุ่นรวมกันครองตลาดวัสดุเปล่งแสง เกิน 60%
(2) โรงงานทำจอ (กลางน้ำ) — ต้องลงทุนสร้างโรงงานหลักหมื่นล้านดอลลาร์ แข่งกันด้วยกำลังผลิตและราคา มาร์จิ้นบางและผันผวนตามวัฏจักร นี่คือชั้นที่จีนกำลังบุกหนักที่สุด
(3) ตัวเครื่อง (ปลายน้ำ) — Apple, Samsung, Sony เอาจอไปประกอบเป็นสินค้า กำไรอยู่ที่แบรนด์และระบบ ไม่ใช่ตัวจอ
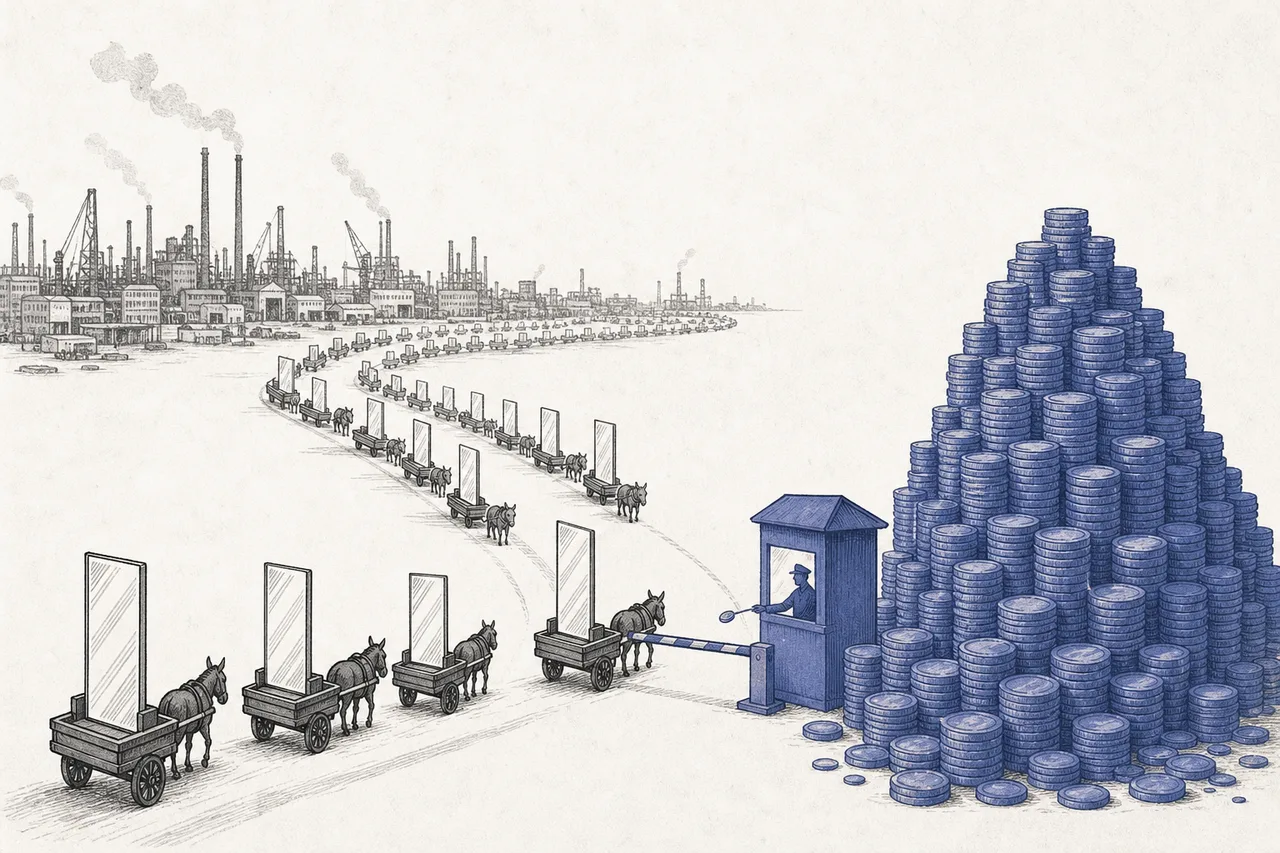
นี่คือเหตุผลที่นักลงทุนที่ฉลาดมักสนใจ “คนขายจอบให้นักขุดทอง” มากกว่าตัวนักขุดเอง — ไม่ว่าจอยี่ห้อไหนจะชนะ ใครก็ต้องซื้อวัสดุเปล่งแสงและจ่ายค่าลิขสิทธิ์อยู่ดี วัสดุชั้นต้นน้ำจึงได้ส่วนแบ่งจาก ทั้งตลาดจอ ไม่ใช่แค่จอแบรนด์เดียว
05มันเชื่อมกับ Spatial Computing ยังไง
ภายใต้เมกะเทรนด์ Spatial Computing / AR/VR node นี้คือ “ชั้นรองพื้น” ที่ทุกอุปกรณ์ XR ต้องยืนอยู่บนมัน แว่นจะเจ๋งแค่ไหน สุดท้ายภาพที่เข้าตาคุณต้องมาจากจอ และจอที่ดีพอสำหรับ XR (เล็ก ละเอียด สว่าง กินไฟน้อย) ก็คือ micro-OLED ที่ node นี้เป็นต้นทาง
- ต่อกับ Optical & Display Components โดยตรง: node นี้สร้าง “แสง” ส่วนหมวดออปติกสร้าง “ทางเดินของแสง” (เลนส์ + ท่อนำแสง waveguide) ที่พาภาพจาก micro-OLED ไปลอยอยู่ตรงหน้าตาคุณ — สองชั้นนี้คือคู่หูที่ขาดกันไม่ได้ในแว่น AR
- ป้อน VR / MR Headsets: Vision Pro และเฮดเซตไฮเอนด์รุ่นใหม่ใช้ micro-OLED เป็นหัวใจ — และเป็นชิ้นส่วนที่แพงที่สุดในเครื่อง
- บรรจบกับ Semiconductors: micro-OLED คือ “OLED บนซิลิคอน” จึงต้องใช้แผ่นเวเฟอร์และโรงงานเซมิคอนดักเตอร์ — โลกของจอกับโลกของชิปมาเจอกันตรงนี้
- พึ่ง วัตถุดิบสำคัญ: สารเปล่งแสงประสิทธิภาพสูงหลายตัวพึ่งโลหะหายากอย่าง อิริเดียม (iridium) เป็นแกนกลาง — ถ้าวัตถุดิบตึงตัว ต้นทุนก็สะเทือน
พูดอีกแบบ: ในขณะที่หมวด XR อื่นๆ ยังเป็นการเดิมพันกับอนาคต node นี้คือ ส่วนที่หาเงินจากตลาดจอทั้งโลกวันนี้ (มือถือ ทีวี) แล้วมี XR เป็นเครื่องยนต์เติบโตเสริม — XR ไม่ใช่ทั้งหมดของเรื่อง แต่เป็น “ของแถมที่กำลังโตเร็ว”
06ตอนนี้ไปถึงไหนแล้ว
สามเรื่องที่นิยามสถานะของอุตสาหกรรมนี้ตอนนี้:
หนึ่ง — เกาหลีคุมมูลค่า จีนคุมปริมาณ. ในปี 2025 Samsung Display ยังเป็นเบอร์หนึ่งด้วยส่วนแบ่งรายได้ราว 48% ตามด้วย LG Display ที่พุ่งขึ้นมาเป็น ~21% แต่ถ้าวัดด้วย จำนวนชิ้น ผู้ผลิตจีน (นำโดย BOE) รวมกันแซง 50% ของจอที่ส่งออกทั้งโลกไปแล้ว — ภาพคลาสสิกของอุตสาหกรรมที่ “เกาหลีกินมูลค่า จีนกินปริมาณ” และเส้นแบ่งนี้กำลังถูกจีนเบียดขึ้นเรื่อยๆ
สอง — วัสดุเปล่งแสงคือธุรกิจที่เนื้อหอมที่สุด. UDC ออกไกด์รายได้ปี 2026 ที่ $650–700 ล้าน ด้วยมาร์จิ้น ~76% และล่าสุดยัง ซื้อพอร์ตสิทธิบัตร OLED จาก Merck KGaA (กว่า 300 สิทธิบัตร) เพื่อตอกย้ำกำแพงไอพีให้แน่นขึ้นไปอีก — สะท้อนว่าเกมนี้ตัดสินกันที่ใครถือสิทธิบัตรเคมีที่ทำยากที่สุด
สาม — micro-OLED สำหรับ XR ยังเล็กและแพง. ตลาด micro-OLED ทั้งโลกยังเล็กมาก ราว $0.86 พันล้านในปี 2026 และจอใน Vision Pro ที่ผลิตโดย Sony เพียงรายเดียว มีต้นทุนสูงถึง ~$228 ต่อจอ (สองจอ = ~$456 ต่อเครื่อง) ทำให้มันเป็นชิ้นส่วนที่แพงที่สุดในเฮดเซต นี่คือเหตุผลที่อุปกรณ์ XR ระดับท็อปยังราคาแพงและขายได้จำนวนจำกัด
07อนาคตข้างหน้า
ทิศทางแรกคือ “ฟ้าสีน้ำเงิน” ที่ทุกคนตามหา สีแดงและเขียวใช้สาร phosphorescent ประสิทธิภาพสูงได้นานแล้ว แต่ สีน้ำเงิน ยังเป็นโจทย์ที่ทำยากที่สุด เพราะสีน้ำเงินประสิทธิภาพสูงมักอายุสั้น ใครแก้โจทย์ “phosphorescent สีน้ำเงินที่ทนทาน” หรือเทคโนโลยีใหม่อย่าง TADF ได้สำเร็จในเชิงการค้า จะปลดล็อกจอที่ประหยัดไฟกว่าเดิมอีกขั้น — นี่คือสมรภูมิ R&D ที่ใหญ่ที่สุดของชั้นวัสดุตอนนี้
ทิศทางที่สองคือ micro-OLED ราคาถูกลง ตอนนี้จอ XR แพงเพราะผลิตยากและมีผู้ผลิตน้อย แต่เมื่อ Samsung, BOE และผู้เล่นจีนอย่าง SeeYA / Lakeside เข้ามาแข่งกับ Sony มากขึ้น ต้นทุนต่อจอจะลดลง — ซึ่งเป็นเงื่อนไขสำคัญที่จะทำให้แว่น AR/VR ราคาเอื้อมถึงและขายได้เป็นล้านเครื่อง แทนที่จะเป็นของเล่นราคาแพง
ทิศทางที่สามคือ การแข่งกับเทคโนโลยีถัดไป OLED ไม่ใช่จุดจบของเรื่อง microLED (จอที่ใช้ LED อนินทรีย์จิ๋วๆ สว่างกว่าและทนกว่า) กำลังถูกพัฒนาเป็นทางเลือกสำหรับ AR กลางแจ้งที่ต้องสว่างจัด แต่ microLED ยังผลิตยากและแพงกว่ามาก ทำให้ OLED/micro-OLED ยังครองตลาดไปอีกหลายปี — แต่เป็นความเสี่ยงระยะยาวที่ต้องจับตา
08ความท้าทายและความเสี่ยง
เสน่ห์ของ node นี้มาพร้อมความเสี่ยงที่ต้องมองตรงๆ ไม่สวยหรูทั้งหมด
ความเสี่ยงข้อแรกคือ วัฏจักรและสงครามราคา ฝั่งโรงงานทำจอเป็นธุรกิจวัฏจักรจัด — มีช่วงจอล้นตลาด (glut) ราคาดิ่ง ขาดทุนเป็นรอบๆ การลงทุนสร้างโรงงานใช้เงินมหาศาลและคืนทุนช้า ใครจังหวะพลาดก็เจ็บหนัก นี่ไม่ใช่ธุรกิจที่กำไรนิ่งสม่ำเสมอ
ความเสี่ยงข้อสองคือ จีนกดมาร์จิ้น ผู้ผลิตจีน (BOE, Tianma, ChinaStar) ได้เงินอุดหนุนรัฐและเร่งกำลังผลิตอย่างหนัก ดันส่วนแบ่งปริมาณแซง 50% แล้ว แม้เกาหลียังคุมมูลค่าระดับบน แต่แรงกดราคาจากจีนจะบีบกำไรฝั่งโรงงานทำจอลงเรื่อยๆ — เป็นเหตุผลที่ชั้น “วัสดุต้นน้ำ” ปลอดภัยกว่าชั้น “โรงงาน”
ความเสี่ยงข้อสามคือ micro-OLED สำหรับ XR ยังเล็กและไม่แน่นอน ตลาด XR ทั้งหมดยังพิสูจน์ตัวเองไม่จบ ถ้า Vision Pro และเฮดเซตรุ่นอื่นขายไม่เป็นไปตามฝัน ดีมานด์ micro-OLED ที่หลายคนตื่นเต้นก็อาจโตช้ากว่าคาด — ส่วนนี้ยังเป็น “ตัวเร่งในอนาคต” ไม่ใช่รายได้หลักวันนี้
ความเสี่ยงข้อสี่คือ การพึ่งสิทธิบัตรและคู่แข่งเทคโนโลยี ธุรกิจมาร์จิ้นสูงอย่าง UDC พึ่งกำแพงสิทธิบัตรเป็นหลัก เมื่อสิทธิบัตรหลักบางตัวทยอยหมดอายุ หรือถ้า microLED/เทคโนโลยีใหม่มาแทนเร็วกว่าคาด อำนาจตั้งราคาก็อาจถูกท้าทาย (การที่ UDC ไล่ซื้อสิทธิบัตรเพิ่มก็เพื่อป้องกันความเสี่ยงนี้)
สรุปสั้นๆ: ทุกครั้งที่คุณมองจอที่สวยและบางที่สุด คุณกำลังมองผลงานของเคมีอินทรีย์ไม่กี่สูตรที่บริษัทไม่กี่รายถือสิทธิบัตรไว้ มันเป็นอุตสาหกรรมที่ทำเงินจริง โตจริง และมีอำนาจกำไรกระจุกอยู่ที่ต้นน้ำอย่างชัดเจน — ส่วน XR ก็คือบทต่อไปที่จะทำให้ “พิกเซลเปล่งแสงเอง” เล็กลงเรื่อยๆ จนวันหนึ่งมันเล็กพอจะอยู่ในแว่นที่คุณใส่ได้ทั้งวัน