Megatrend · Spatial Computing / AR/VR
ทำไมแว่น AR บางเฉียบยังไม่มาสักที — คอขวดอยู่ที่กระจกบางๆ ตรงหน้าตาคุณ
ปัญหาที่ยากที่สุดของแว่น AR ไม่ใช่ชิปหรือ AI — แต่คือเรื่องเบสิกอย่าง “ทำยังไงให้มีภาพคมๆ สว่างพอ ลอยอยู่ตรงหน้าตาคุณ ในของชิ้นเล็กเบาเท่าแว่นกันแดด” node นี้คือชั้นออปติกของ Spatial Computing — จอจิ๋วที่สว่างเป็นล้านนิต กับกระจกนำแสง (waveguide) ที่ปล่อยแสงรั่วมาเข้าตาคุณ มันเป็น pick-and-shovel เชิงลึกที่บริษัทไม่กี่รายถือ IP สำคัญ — และเป็นจุดที่ทั้งวงการยังแก้ไม่ตก
01มันคืออะไร (สองปัญหาใหญ่)
ลองนึกถึงแว่น AR ในฝัน — บางเท่าแว่นกันแดด แต่มีภาพดิจิทัลคมชัดลอยซ้อนอยู่บนโลกจริง ปัญหาคือ การทำให้ภาพ “ลอยตรงหน้าตา” ในของชิ้นเล็กเบาขนาดนั้น เป็นโจทย์วิศวกรรมที่หินที่สุดของวงการ และมันแตกออกเป็น สองปัญหาใหญ่ที่ต่างกันคนละเรื่อง
ปัญหาแรกคือ “แหล่งกำเนิดภาพ” (microdisplay) — จอจิ๋วขนาดเล็กกว่าเล็บมือที่สร้างภาพต้นฉบับ มันต้องสว่างมหาศาล (เดี๋ยวเราจะเห็นว่าทำไมต้องสว่างถึงระดับ “เป็นล้านนิต”) ปัญหาที่สองคือ “ตัวนำแสงเข้าตา” (combiner / optics) — ชิ้นส่วนที่รับภาพจากจอจิ๋วนั้น แล้วพาแสงไปวางตรงหน้าตาคุณพอดี โดยที่คุณยังมองทะลุเห็นโลกจริงได้ด้วย
ในแผนผังเมกะเทรนด์ node นี้อยู่ในชั้น supply chain ของ Spatial Computing / AR/VR มันมีลูกอยู่สองตัวที่ตรงกับสองปัญหาข้างต้นพอดี — Micro-Displays (จอจิ๋ว micro-OLED / LCoS / microLED) และ Waveguides & AR Optics (กระจกนำแสงและเลนส์) ทั้งบทเรียนนี้คือเรื่องของสองชิ้นนี้ที่ทำงานคู่กัน
02ทำไมถึงสำคัญ — คอขวดของทั้งวงการ
ทำไมแว่น AR ในฝันยังไม่วางขายเป็นของผู้บริโภคทั่วไปสักที? คำตอบส่วนใหญ่ไม่ได้อยู่ที่ชิปหรือ AI — แต่อยู่ที่ชั้นออปติกตัวนี้ มันคือ คอขวดตัวจริง ของแว่น AR แบบบางเบา ตราบใดที่ยังทำกระจกนำแสงที่ทั้งสว่าง ทั้งคม ทั้งผลิตจำนวนมากได้ในราคาถูกไม่ได้ แว่น AR ก็จะยังเป็นของแพง ของหนัก หรือภาพจาง
นั่นทำให้ตลาดนี้เป็นการลงทุนแบบ “pick-and-shovel” เชิงลึก — ไม่ใช่เดิมพันกับว่าแว่นยี่ห้อไหนจะชนะ แต่เดิมพันกับ “คนขายจอบขายเสียม” ให้ทุกยี่ห้อ ใครก็ตามที่จะทำแว่น AR ออกมา ต้องซื้อ waveguide และจอจิ๋วจากผู้เชี่ยวชาญไม่กี่ราย ที่ถือสิทธิบัตรและ know-how การผลิตที่เลียนแบบยาก
แต่ต้องพูดกันตรงๆ: นี่คือตลาด เล็กและผูกกับการมาช้าของ AR ตลาด waveguide สำหรับ AR วันนี้ยังเล็กมาก — ระดับหลักร้อยล้านดอลลาร์เท่านั้น แม้คาดว่าจะโตเร็ว (ประมาณการกลางๆ ราว 25–35% ต่อปี แตะ ~$5.7B ภายในปี 2030) แต่ฐานยังเล็ก และทุกอย่างขึ้นกับว่าผู้บริโภคจะยอมรับแว่น AR เร็วแค่ไหน อีกครึ่งของชั้นนี้คือตลาดจอจิ๋ว (microdisplay) ที่ใหญ่และโตเร็วพอกัน — ราว $1.65B ปี 2025 สู่ ~$5.33B ปี 2030 (~26%/ปี) นำโดย Sony, JBD และ Himax ในแต่ละเทคโนโลยี (ดู → ?node=48040100)
03มันทำงานยังไง — แสงเดินทางเข้าตาคุณ เจาะลึก → ?node=48040200
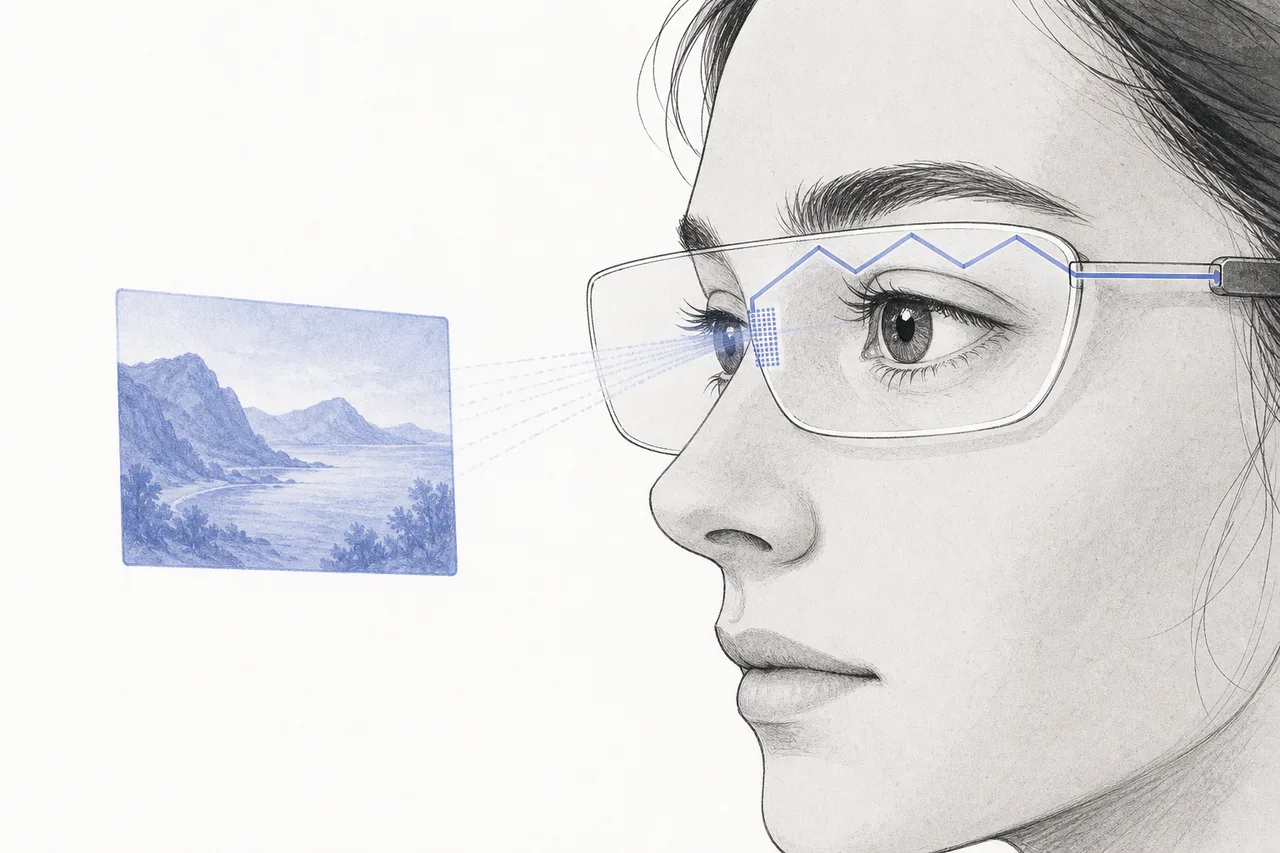
หัวใจของแว่น AR แบบบางเบาคือชิ้นส่วนที่เรียกว่า waveguide (กระจกนำแสง) — แผ่นกระจกใสบางๆ ที่ทำหน้าที่ “ท่อนำแสง” พาภาพจากจอจิ๋วเล็กๆ ที่ซ่อนอยู่ขาแว่น ไปโผล่ตรงหน้าตาคุณพอดี ไอเดียมันฉลาดมาก: แทนที่จะวางจอไว้ตรงหน้าตา (ซึ่งจะบังโลกจริงและทำให้แว่นหนา) ก็ซ่อนจอไว้ที่ขอบ แล้ว “ยิงแสงเข้าไปในเนื้อกระจก” ให้มันสะท้อนไปมาภายในจนถึงตำแหน่งตา แล้วค่อย “ปล่อยรั่ว” ออกมา
กลไกที่ทำให้แสงไม่ทะลุออกจากกระจกระหว่างทาง คือปรากฏการณ์ total internal reflection (การสะท้อนกลับหมดภายใน) — แสงที่วิ่งในกระจกด้วยมุมที่เหมาะสมจะสะท้อนกลับเข้าเนื้อกระจกทุกครั้งที่ชนผิว เหมือนลูกบอลเด้งไปมาในท่อ ไม่หลุดออกข้าง จนกระทั่งไปถึง “ประตูทางออก” ที่ตำแหน่งตา ซึ่งมี diffraction grating (ร่องเลี้ยวเบนแสง) สลักไว้ คอยดึงแสงให้เลี้ยวออกมาเข้าตาคุณ — บวกกับภาพโลกจริงที่ทะลุกระจกเข้ามาพร้อมกัน
ฟังดูสวยงาม แต่ปัญหาใหญ่ซ่อนอยู่ในรายละเอียด ทุกครั้งที่แสงเลี้ยวผ่าน grating มันเสียพลังงานไปมหาศาล — จึงเป็นเหตุที่ประสิทธิภาพแสงเหลือแค่ไม่กี่เปอร์เซ็นต์ ยิ่งกว่านั้น เพราะ grating เลี้ยวแสงแต่ละสี (แดง/เขียว/น้ำเงิน) ด้วยมุมต่างกัน จึงเกิด “rainbow artifact” (เงาสีรุ้ง) รบกวนภาพ และร่องสลักระดับนาโนเมตรพวกนี้ก็ ผลิตจำนวนมากให้สม่ำเสมอได้ยากมาก — สามอย่างนี้ (แสงรั่ว, สีรุ้ง, ผลิตยาก) คือกำแพงที่ทั้งวงการกำลังชน
Diffractive (เลี้ยวเบน) ใช้ร่องนาโนสลักบนกระจกดึงแสง — ผลิตด้วยกระบวนการกึ่งตัวนำได้ จึงถูกลงเมื่อทำจำนวนมาก แต่ประสิทธิภาพต่ำและมีสีรุ้ง · Reflective / geometric (สะท้อน เช่นของ Lumus) ใช้กระจกเงาฝังเอียงเป็นชั้นๆ — สว่างกว่าและสีแม่นกว่า (อ้างว่าเอฟ ฟิเชียนต์กว่า diffractive ราว 5–10 เท่า) แต่ผลิตยากเพราะต้องประกอบจากชิ้นเล็กๆ หลายสิบชิ้นด้วยมือ จึงแพง นี่คือ trade-off กลางของวงการ
04จอจิ๋ว: ศึก micro-OLED vs microLED เจาะลึก → ?node=48040100
กลับมาที่ปัญหาแรก — แหล่งกำเนิดภาพ จำได้ไหมว่า waveguide ปล่อยแสงถึงตาแค่ไม่กี่เปอร์เซ็นต์? นั่นทำให้จอต้น ทางต้อง สว่างจนน่าตกใจ เพื่อให้ภาพในตาสว่างพอใช้กลางแดด (ราว 1,000–3,000 นิต) หลังหักการสูญเสียในออปติกราว 85% จอจิ๋วต้องสว่างถึงระดับ 50,000–100,000 นิต เทียบให้เห็นภาพ: จอมือถือดีๆ สว่างราว 1,000–2,000 นิต
มีเทคโนโลยีจอจิ๋วแข่งกันสามแบบ และความสว่างคือสนามรบ:
- micro-OLED: OLED จิ๋วบนแผ่นซิลิคอน — คมและสีสวย สว่างได้ระดับหลายพันถึง ~10,000 นิต (Sony ECX350F) เหมาะกับ VR แบบทึบแสง (เช่น Vision Pro) แต่ ไม่สว่างพอ สำหรับ AR see-through กลางแดด
- LCoS: ใช้ของเหลวคริสตัลสะท้อนแสงจากไฟภายนอก — เป็นเทคโนโลยีเก่าที่ใช้ในโปรเจกเตอร์ AR หลายรุ่น ราคาถูก แต่ใหญ่และกินไฟกว่า
- microLED: ดาวรุ่ง — LED อนินทรีย์จิ๋วระดับไมครอน สว่างมหาศาล (JBD ทำได้เกิน 2 ล้านนิต) ไม่เบิร์น อายุยาว — นี่คือคำตอบเดียวที่สว่างพอสำหรับ AR see-through กลางวันจริงๆ
ปัญหาของ microLED ไม่ใช่ความสว่าง แต่คือ “yield” (อัตราผลิตได้ดี) — ปัญหา mass-transfer ที่ทำให้ microLED ผลิตยาก (และโจทย์ microLED สีแดง) เจาะลึกในบทลูก → ?node=48040100
ส่วนฝั่ง VR (จอทึบ ไม่ต้อง see-through) เรื่องราวต่างออกไป — ที่นั่น micro-OLED ครองตลาด ตัวอย่างชัดที่สุดคือ Apple Vision Pro ที่ใช้จอ micro-OLED จาก Sony สว่างเกิน 5,000 นิต — และนั่นคือเหตุผลหนึ่งที่ Vision Pro แพงระดับ $3,500
05มันอยู่ตรงไหนของ Spatial Computing
node นี้คือ ชั้นออปติก ของ Spatial Computing / AR/VR — เป็นชิ้นส่วนที่ทุกอุปกรณ์สวมหัวต้องพึ่ง มันเชื่อมกับเพื่อนบ้านในเทรนด์เดียวกันแบบแยกไม่ออก:
- ป้อน VR / MR Headsets: ฝั่ง VR ทึบแสง ใช้ micro-OLED + pancake lens (เลนส์พับแสง) ที่ทำให้เครื่องบางลง 40–66% — เป็นออปติกคนละแบบกับ AR แต่ก็เป็น node เดียวกัน
- ป้อน AI / AR Smart Glasses: นี่คือลูกค้าตัวจริงของ waveguide — แว่นบางเบาที่ต้อง see-through ต้องพึ่งกระจกนำแสง + microLED โดยตรง
- คนละชั้นกับ OLED & Display Materials: node นั้นทำ “วัสดุเปล่งแสงและแผงจอ” ส่วน node นี้ทำ “การฉายและการนำแสงเข้าตา” — สองชั้นต่อกันในห่วงโซ่
- พึ่ง Critical Materials & Supply Chain: กระจกแก้วดัชนีหักเหสูงพิเศษ (high-index glass เช่นของ Corning, SCHOTT) คือวัตถุดิบหัวใจของ waveguide
- พึ่ง AI และ เซมิคอนดักเตอร์: จอ micro-OLED สร้างบน backplane ซิลิคอน (ของ Vision Pro ผลิตโดย TSMC) — ออปติกกับชิปจึงบรรจบกัน
พูดง่ายๆ: ถ้า Spatial Computing คือร่างกาย ออปติกตัวนี้ก็คือ “ดวงตา” — และมันคืออวัยวะที่ทำยากที่สุด ทำให้บริษัทไม่กี่รายที่เชี่ยวชาญมีอำนาจต่อรองสูงผิดกับขนาดของตลาด
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่นตัวจริง
ปี 2025–2026 คือช่วงที่ของเริ่มออกจากห้องแล็บมาอยู่บนหน้าจริง สัญญาณที่ชัดที่สุด: Meta Ray-Ban Display (แว่น AR ของ Meta ปี 2025) ใช้ waveguide แบบ reflective ของ Lumus — เป็นครั้งแรกที่ geometric waveguide พิสูจน์ว่าผลิตจำนวนมากได้จริง และที่ CES 2026 Lumus ยังเปิด waveguide ที่ดันมุมมองเกิน 70° เป็นรายแรก ฝั่งจีน แว่นอย่าง RayNeo X3 Pro ใช้ waveguide diffractive ชั้นเดียว + microLED ของ JBD ดันความสว่างในตาถึง 6,000 นิต พร้อมกดเงาสีรุ้งลงได้ราว 95%
แต่ความจริงที่ต้องพูดตรงๆ: ผู้เล่นตัวจริงที่ถือ IP สำคัญที่สุดในชั้นนี้ ส่วนใหญ่ยังเป็นบริษัทเอกชนที่ไม่อยู่ในตลาดหุ้น (Lumus, DigiLens, JBD) — ส่วนที่เป็นบริษัทมหาชน มักเป็นยักษ์ใหญ่ที่ออปติก XR เป็นแค่ธุรกิจส่วนหนึ่ง (เลนส์/แก้ว/โมดูล) เราจึงจัดวางผู้เล่นตามบทบาทในห่วงโซ่ มากกว่ามูลค่าตลาดดิบ
07อนาคตข้างหน้า
ทิศทางแรกคือ microLED ชนะศึกความสว่าง ถ้าผู้ผลิตแก้ปัญหา yield และ microLED สีแดงได้ มันจะกลายเป็นมาตรฐานของแว่น AR see-through — เพราะมันเป็นเทคโนโลยีเดียวที่สว่างพอจริงๆ การที่ JBD เริ่มผลิตจำนวนในปี 2025 และ Kopin/Porotech เร่งพัฒนาสีแดง คือสัญญาณว่าเส้นนี้กำลังมา แม้จะช้า
ทิศทางที่สองคือ waveguide ที่ดีขึ้นทีละก้าว — มุมมองกว้างขึ้น (Lumus แตะ 70°), ประสิทธิภาพแสงดีขึ้น (RayNeo อ้าง +25%), เงาสีรุ้งน้อยลง (กด 95%) ยังไม่มีใคร “แก้จบ” แต่ทุกปีดีขึ้นพอให้สินค้าใช้งานได้จริงมากขึ้น คำถามคือสองค่ายจะอยู่ร่วมกัน — reflective (สว่าง/แพง) สำหรับงานพรีเมียม/ทหาร และ diffractive (ถูก/ผลิตง่าย) สำหรับผู้บริโภค
ทิศทางที่สามคือ การมาของ AR ผู้บริโภคจะกำหนดทุกอย่าง ตลาดออปติกตัวนี้เป็นเงาสะท้อนของ AR — ถ้าแว่น AR ระเบิดเหมือนสมาร์ตโฟน ตลาดนี้จะโตพรวด แต่ถ้า AR ยังเป็นของเฉพาะกลุ่ม ตลาดก็จะโตช้าตามฐานที่เล็ก นี่คือเดิมพันที่ผูกกับ adoption ของเทรนด์แม่โดยตรง
08ความท้าทายและความเสี่ยง
ต้องพูดให้ตรง: ชั้นออปติกนี้คือ deep-tech ที่ “สวยบนกระดาษ” แต่ยังมีกำแพงที่ยังแก้ไม่ตก
ความเสี่ยงข้อแรกคือ โจทย์เทคนิคที่ยังไม่จบ — ประสิทธิภาพแสงของ waveguide ยังต่ำเตี้ย (ระดับไม่กี่เปอร์เซ็นต์) และ yield ของ microLED ยังไม่ถึงระดับเศรษฐศาสตร์ผู้บริโภค (ต้องการ >99.99% แต่ยังอยู่ ~99.5–99.8%) นี่ไม่ใช่ปัญหาที่ “อีกหกเดือนจะเสร็จ” — มันเป็นโจทย์ฟิสิกส์และวิศวกรรมการผลิตที่อาจใช้เวลาอีกหลายปี
ความเสี่ยงข้อสองคือ ตลาดเล็กและผูกกับ AR ที่มาช้า ตลาด waveguide วันนี้ยังเล็กระดับหลักร้อยล้านดอลลาร์ และทุกประมาณการการเติบโตตั้งอยู่บนสมมติฐานว่าแว่น AR จะได้รับความนิยม — ซึ่งเป็นสิ่งที่ถูกเลื่อนมาแล้วหลายรอบ ถ้าผู้บริโภคยังไม่เอาด้วย รายได้ของผู้เล่นก็จะโตช้ากว่าที่ฝัน
ความเสี่ยงข้อสามคือ IP กระจุกในมือเอกชน — ผู้ถือเทคโนโลยีสำคัญหลายราย (Lumus, DigiLens, JBD) ยังเป็นบริษัทเอกชน ทำให้นักลงทุนรายย่อยเข้าถึงตัวจริงได้ยาก และทำให้ความเสี่ยงของพอร์ตที่ลงในชื่อมหาชน (ซึ่งมักเป็นธุรกิจเสริม) อาจไม่สะท้อนตัวผู้ชนะที่แท้จริงในชั้นนี้
สรุปสั้นๆ: ปัญหาที่ดูเบสิกที่สุด — การทำให้มีภาพคมๆ สว่างพอ ลอยตรงหน้าตาคุณในของชิ้นเล็ก — กลับเป็นกำแพงที่ขวางแว่น AR ในฝันมานานหลายปี ใครก็ตามที่ทุบกำแพงออปติกนี้ลงได้ คือคนที่กุมกุญแจของ Spatial Computing ทั้งเทรนด์