Megatrend · Biotech & Genomic Medicine
ยาที่โรงงานก็ผลิตเพิ่มไม่ได้ ถ้าไม่มีคนยื่นแขนให้
มีอุตสาหกรรมยามูลค่าหลายหมื่นล้านดอลลาร์ที่วัตถุดิบหลักไม่ได้มาจากถังเคมีหรือเซลล์ในแล็บ — แต่มาจาก “เลือดของคนเป็นๆ” ที่ต้องเดินมาบริจาคทีละคน ทีละแขน นี่คือมุมเก่าแก่ ไม่หวือหวา แต่ขาดไม่ได้ของวงการยา ที่มีคูเมืองป้องกันแข็งแกร่งที่สุดแห่งหนึ่ง — เพราะคุณ “สั่งผลิตเพิ่ม” มันไม่ได้
01มันคืออะไร
เลือดของเราถ้าปั่นแยกออก จะมีของเหลวสีเหลืองอำพันใสๆ ลอยอยู่ข้างบนราวๆ ครึ่งหนึ่ง นั่นคือ พลาสมา (plasma) — ส่วนที่ไม่ใช่เม็ดเลือดแดง แต่เต็มไปด้วยโปรตีนนับร้อยชนิดที่ร่างกายใช้ต่อสู้เชื้อโรค ห้ามเลือด และรักษาสมดุล node นี้คือเรื่องของอุตสาหกรรมที่เอาพลาสมานั้นมา “แยกส่วน” ออกเป็นยาช่วยชีวิตหลายชนิด
ยาที่ได้แบ่งเป็นสามตระกูลหลัก แต่ละตัวรักษาคนละโรคกันสุดขั้ว:
- อิมมูโนโกลบูลิน (Immunoglobulin / IG): แอนติบอดีที่สกัดจากพลาสมาคนหลายพันคน เป็น “พระเอกตัวจริง” ของอุตสาหกรรม คิดเป็นราว 60% ของมูลค่าตลาด ใช้รักษาคนที่ระบบภูมิคุ้มกันบกพร่อง และโรคทางระบบประสาทบางชนิด
- อัลบูมิน (Albumin): โปรตีนที่มีมากที่สุดในพลาสมา (~55% ของโปรตีนทั้งหมด) ใช้ในห้องฉุกเฉิน ผู้ป่วยตับ และคนช็อกจากเสียเลือด — ราคาถูกกว่า แต่ปริมาณมหาศาล
- แฟกเตอร์การแข็งตัวของเลือด (Clotting factors): โปรตีนห้ามเลือด เช่น Factor VIII สำหรับผู้ป่วย ฮีโมฟีเลีย (โรคเลือดออกไม่หยุด)
ในแผนผังเมกะเทรนด์ Plasma-Derived & Blood Products เป็นสาขาย่อยภายใต้ Biotech & Genomic Medicine แต่มันเป็นพี่น้องที่แปลกที่สุดในตระกูล — ขณะที่สาขาอื่นแข่งกันคิดค้นโมเลกุลใหม่ในแล็บ สาขานี้กลับเป็นธุรกิจ “เก็บเกี่ยววัตถุดิบจากร่างกายมนุษย์” ที่ฐานของมันคือเครือข่ายศูนย์รับบริจาคในห้างสรรพสินค้าทั่วเมือง ไม่ใช่ห้องวิจัยไฮเทค
กระบวนการ “แยก” โปรตีนแต่ละชนิดออกจากพลาสมาดิบ — เหมือนการกลั่นน้ำมันดิบให้ได้เบนซิน ดีเซล และน้ำมันเตาจากของเหลวก้อนเดียว พลาสมาหนึ่งล็อตจึงให้ทั้ง IG อัลบูมิน และแฟกเตอร์ห้ามเลือดออกมาพร้อมกัน นี่คือเหตุผลที่ธุรกิจนี้ต้องทำหลายผลิตภัณฑ์พร้อมกันเสมอ จะเลือกทำแค่ตัวที่กำไรดีไม่ได้
02ทำไมโลกถึงขาดมันไม่ได้
เหตุผลแรกคือ “มันแทนกันไม่ได้” สำหรับคนไข้จำนวนมาก ยาจากพลาสมาไม่ใช่ทางเลือก แต่เป็น ทางเดียว ที่มี เด็กที่เกิดมาพร้อมภูมิคุ้มกันบกพร่องต้องฉีด IG ไปตลอดชีวิต ขาดเมื่อไหร่ติดเชื้อรุนแรงทันที ส่วนผู้ป่วยฮีโมฟีเลียถ้าไม่มีแฟกเตอร์ห้ามเลือด เลือดออกในข้อหรือสมองก็อันตรายถึงชีวิต นี่คือยาที่ “ดีมานด์ไม่มีวันหาย” เพราะมันผูกกับการอยู่รอดของผู้ป่วย ไม่ใช่ความสะดวกสบาย
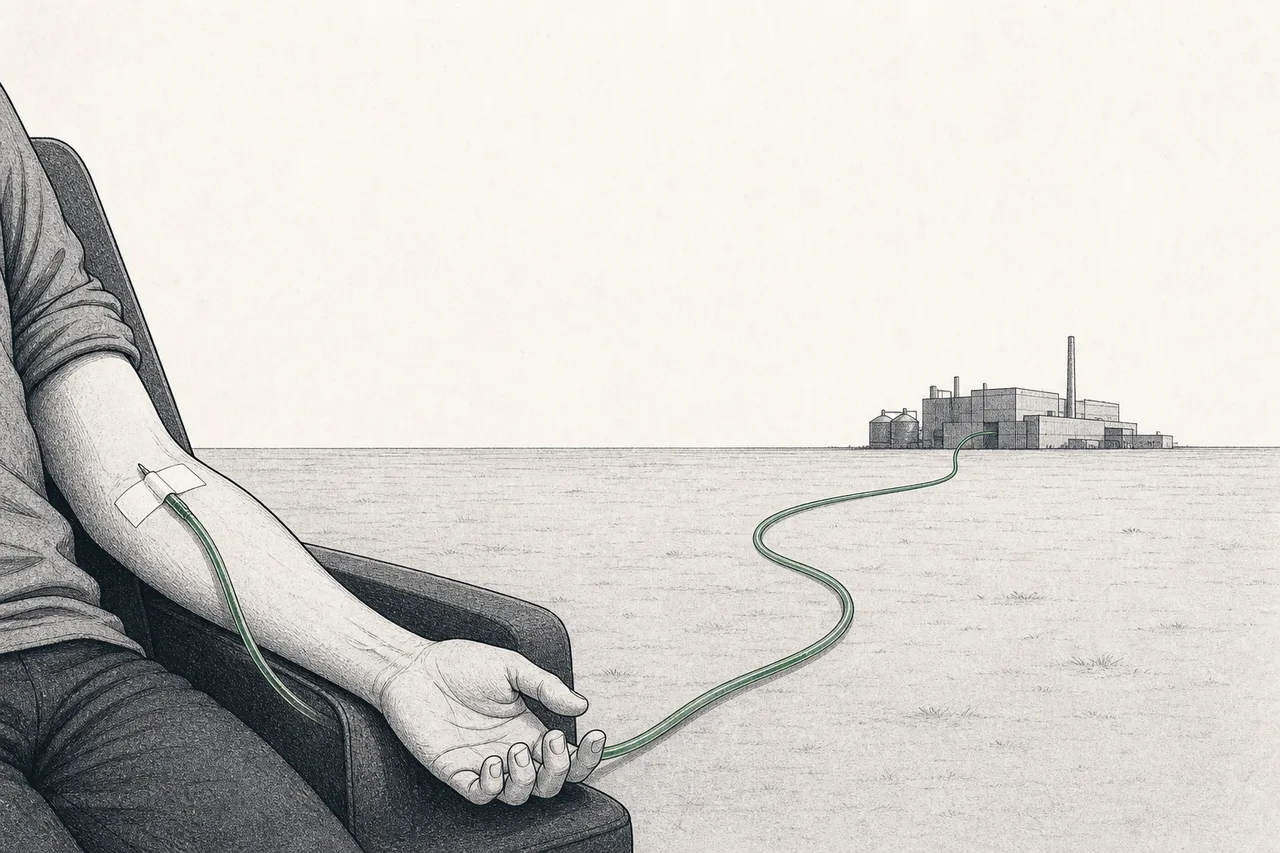
เหตุผลที่สองและสำคัญที่สุดคือ คุณผลิตมันเพิ่มไม่ได้ตามใจ ยาทั่วไป ถ้าดีมานด์โต ก็แค่สร้างโรงงานเพิ่ม เปิดสายการผลิตใหม่ แต่ยาจากพลาสมาติดกับดักที่หนีไม่พ้น — วัตถุดิบตั้งต้นคือ เลือดของคนเป็นๆ ที่ต้องเดินมาบริจาคทีละคน ทุกหยดในตลาดมาจากแขนของใครสักคน คุณจะ “เร่งผลิต” ก็ต้องไปเปิดศูนย์รับบริจาคเพิ่ม หาคนเพิ่ม จ่ายเงินจูงใจเพิ่ม — ช้าและแพง
ผลคือดีมานด์ของ IG โตสม่ำเสมอราว 6–8% ต่อปี ติดต่อกันมาหลายปี ขณะที่ซัพพลายพลาสมาดิบวิ่งตามแบบหอบๆ ทำให้เกิด ภาวะ IG ขาดตลาดเรื้อรัง ทั่วโลก — ญี่ปุ่นเจอหนักตั้งแต่ปี 2019 จนต้องเร่งนำเข้า นี่จึงเป็นตลาดที่หาได้ยากในวงการยา: ดีมานด์โตแน่นอน แต่ซัพพลายถูกล็อกด้วยข้อจำกัดทางกายภาพ — ใครคุมพลาสมาได้มากกว่า ก็คุมเกมได้มากกว่า
และที่สำคัญในเชิงสาธารณสุข — เพราะวัตถุดิบมาจากคน ไม่ใช่จากโรงงาน ตลาดนี้จึง ไม่มีวันถูกดิสรัปต์ด้วย “ราคาถูกลง” แบบสินค้าเทคโนโลยี ตรงกันข้าม ยิ่งดีมานด์โต ของยิ่งตึง และยิ่งตอกย้ำว่าใครมีโครงสร้างพื้นฐานเก็บพลาสมาอยู่แล้ว ก็ยิ่งได้เปรียบ
03พลาสมากลายเป็นยาได้ยังไง
หัวใจของเรื่องนี้คือ คอขวดเรื่องผู้บริจาค ที่อยู่ต้นทาง — เข้าใจตรงนี้ได้ จะเข้าใจทั้งอุตสาหกรรม
มันเริ่มที่ศูนย์รับบริจาค ผู้บริจาคนั่งลง เครื่องจะดูดเลือดออกมา ปั่นแยกเอาเฉพาะพลาสมาไว้ แล้วคืนเม็ดเลือดแดงกลับเข้าร่าง (เรียกว่า plasmapheresis) ทำให้บริจาคได้บ่อยกว่าการบริจาคเลือดปกติมาก พลาสมาที่ได้ถูกแช่แข็ง ส่งไปรวมกันเป็นล็อตยักษ์ 2,000–4,000 ลิตร (จากผู้บริจาคหลายพันคน) แล้วเข้าสู่กระบวนการ “แยกส่วน” ในโรงงาน
กระบวนการแยกส่วนใช้หลักการเก่าแก่ตั้งแต่ยุค 1940 เรียกว่า Cohn fractionation — ค่อยๆ ปรับอุณหภูมิ ความเป็นกรด-ด่าง และเติมแอลกอฮอล์ทีละขั้น เพื่อให้โปรตีนแต่ละชนิด “ตกตะกอน” แยกออกมาทีละตัว เหมือนการกลั่นน้ำมันดิบ พลาสมาก้อนเดียวจึงให้ทั้งแฟกเตอร์ห้ามเลือด อัลบูมิน และ IG ออกมาพร้อมกัน
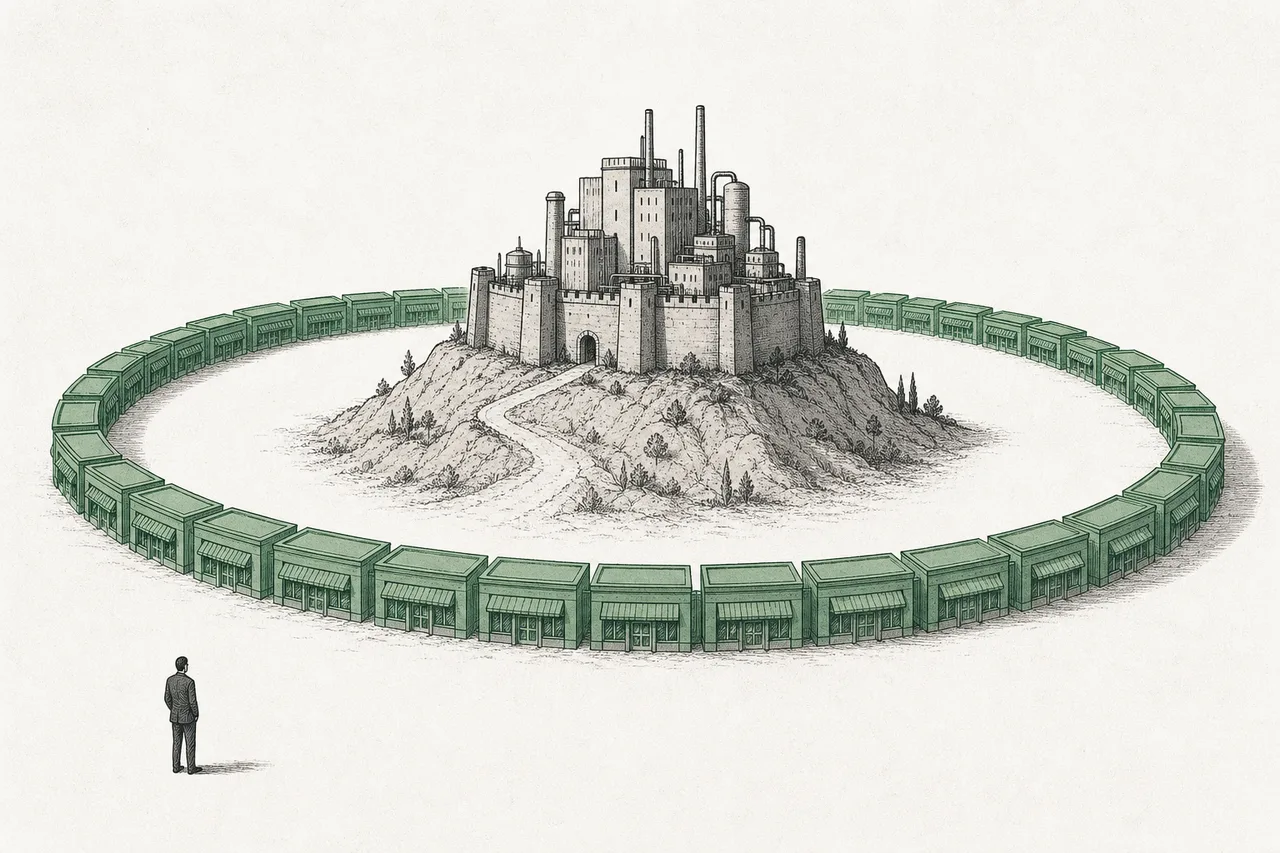
นี่คือเหตุผลที่ธุรกิจนี้ “บูรณาการแนวดิ่ง (vertically integrated)” แทบทั้งหมด — บริษัทใหญ่ๆ เป็นเจ้าของตั้งแต่ศูนย์รับบริจาค ไปจนถึงโรงงานแยกส่วนและการขายยา เพราะถ้าคุมต้นน้ำ (พลาสมา) ไม่ได้ ก็ผลิตอะไรไม่ได้เลย และนั่นคือที่มาของ คูเมือง (moat) ที่แข็งแกร่ง: คู่แข่งหน้าใหม่จะกระโดดเข้ามาแข่งไม่ได้ ถ้าไม่ยอมลงทุนสร้างเครือข่ายศูนย์รับบริจาคหลายร้อยแห่งและรอหลายปี
พลาสมาที่เก็บโดยตรงผ่านเครื่อง plasmapheresis เพื่อนำไปทำยา (ต่างจาก “พลาสมากู้คืน” ที่ได้พ่วงจากการบริจาคเลือดทั่วไป) สหรัฐฯ เป็นแหล่ง source plasma ใหญ่ที่สุดของโลก เพราะอนุญาตให้จ่ายเงินจูงใจผู้บริจาคได้ ในประเทศที่ห้ามจ่ายเงิน (เช่นหลายชาติยุโรป) พลาสมาจึงขาดแคลนและต้องพึ่งการนำเข้าจากสหรัฐฯ
04มันเชื่อมกับอะไรในระบบนิเวศ
แม้จะดูเป็นเกาะกลางทะเล แต่ Plasma-Derived Products พันกับสาขาอื่นของ Biotech อย่างลึกซึ้ง — และน่าสนใจตรงที่ความสัมพันธ์ส่วนใหญ่เป็นแบบ “แข่งขัน” มากกว่า “เสริมกัน”:
- ทับซ้อนกับ Autoimmune & Immunology: IG ส่วนใหญ่ถูกใช้รักษาโรคภูมิคุ้มกันทำลายตัวเอง (autoimmune) เช่น โรคทางระบบประสาท CIDP และกล้ามเนื้ออ่อนแรง MG — แต่นี่ก็เป็นสมรภูมิเดียวกับที่ยากลุ่มใหม่ FcRn inhibitor กำลังเข้ามาแย่ง (เดี๋ยวเล่าในบทความเสี่ยง)
- เป็นทางเลือกของ Rare Disease: ภูมิคุ้มกันบกพร่องแต่กำเนิดและฮีโมฟีเลียล้วนเป็นโรคหายาก ยาจากพลาสมาจึงเป็นกระดูกสันหลังของการรักษาโรคหายากหลายชนิดมานานก่อนยุคยีนบำบัด
- กำลังถูกท้าทายโดย Biosimilars และยารีคอมบิแนนต์: แฟกเตอร์ห้ามเลือดจากพลาสมาถูกแทนที่ด้วยเวอร์ชัน “สังเคราะห์ในแล็บ” (recombinant) ไปมากแล้ว นี่คือตัวอย่างชัดเจนว่าเทคโนโลยีชีวภาพรุ่นใหม่กำลังกัดกินส่วนของพลาสมาทีละชิ้น
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพปัจจุบันคือ โอลิโกพอลีที่กระชับที่สุดแห่งหนึ่งในวงการยา สามบริษัทใหญ่ — CSL, Grifols, Takeda — รวมกันคุมกำลังการผลิตทั่วโลกราว 70% และถ้านับรวมอีกสองเจ้า (Octapharma และ Kedrion) ห้ารายนี้ครองตลาดถึงราว 80% นี่ไม่ใช่ตลาดที่ใครก็เดินเข้ามาแข่งได้
คลื่นใหญ่ที่ขับเคลื่อนทุกอย่างตอนนี้คือ IG — ยอดขายของผู้นำโตเป็นเลขสองหลักติดต่อกัน ในครึ่งปีล่าสุด ยอดขาย IG ของ CSL โตถึง 15% แตะ $3,174 ล้าน ส่วน Grifols รายงานยอด IG โต 17.5% ดันรายได้ทั้งกลุ่มปี 2025 ไปที่ €7,524 ล้าน เหตุผลคือแพทย์วินิจฉัยโรคที่ต้องใช้ IG ได้มากขึ้น โดยเฉพาะโรคทางระบบประสาท และมีการใช้ IG ในข้อบ่งใช้ใหม่ๆ เพิ่มขึ้นเรื่อยๆ
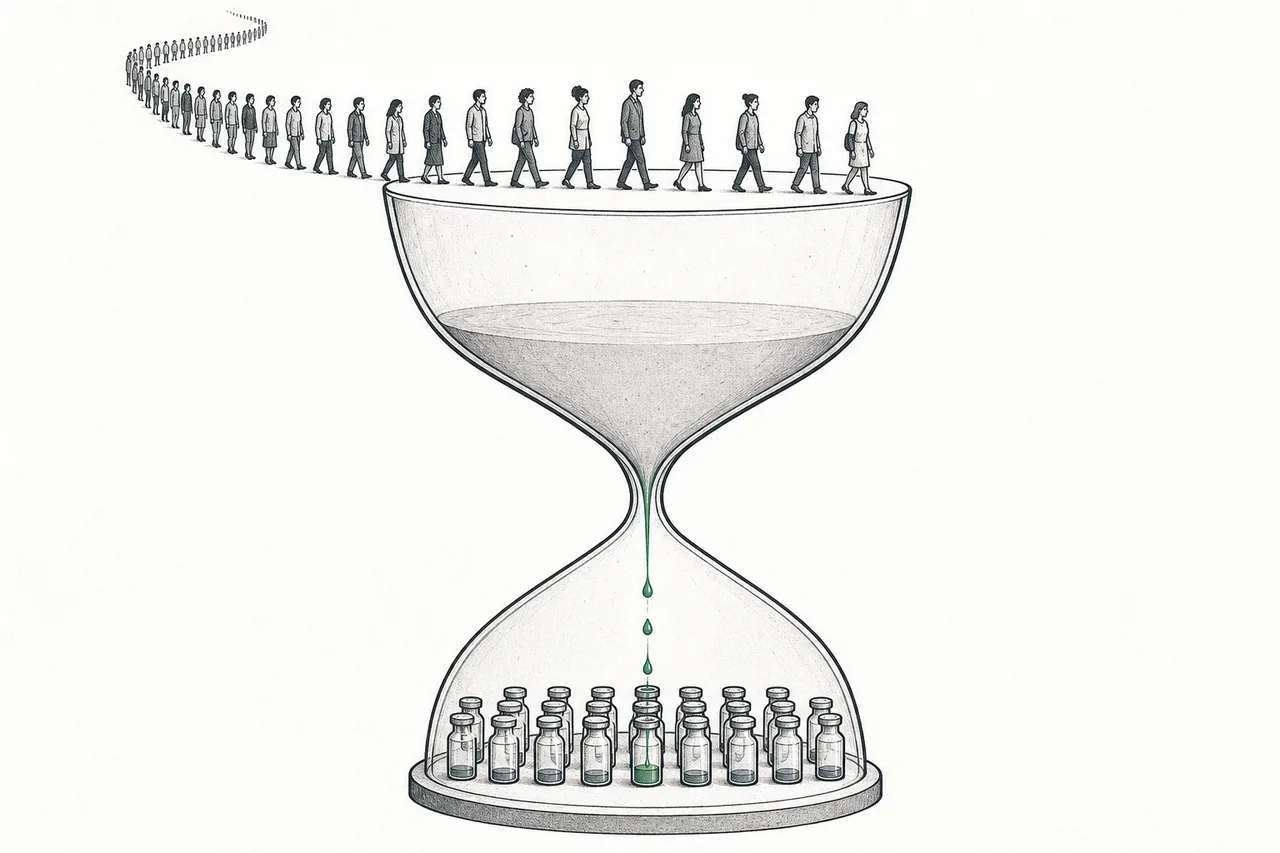
เพราะของตึงตัว เกมตอนนี้คือ ใครขยายกำลังเก็บและแยกพลาสมาได้เร็วกว่า ปี 2025 จึงคึกคักด้วยข่าวลงทุน — Grifols ทุ่ม €160 ล้านสร้างโรงงานใหม่ที่บาร์เซโลนาเพื่อเพิ่มกำลังแยกส่วนเป็นสองเท่า ส่วน Octapharma คว้าสัญญาเป็น ผู้แยกส่วนพลาสมารายเดียว ให้โครงการยาแห่งชาติของอังกฤษ และขยายกำลังในสวิสกับสวีเดน
ในเชิงภูมิศาสตร์ มี เอเชีย เป็นดาวรุ่ง โดยเฉพาะจีนที่เป็นตลาดปิด — ต่างชาติเข้าไปเก็บพลาสมาในจีนไม่ได้ ทำให้เกิดผู้เล่นท้องถิ่นที่แข็งแรงอย่าง Shanghai RAAS และ Tiantan Biological และ Takeda ก็ลงทุนหนักในเอเชียเพื่อจับดีมานด์ที่โตเร็วที่สุดในภูมิภาคนี้
06อนาคตข้างหน้า
ทิศทางแรกคือ การวิ่งหาพลาสมาให้มากขึ้น — ตราบใดที่ดีมานด์ IG ยังโต 6–8% ต่อปี เกมหลักคือใครเปิดศูนย์รับบริจาคได้เร็วและคุมต้นทุนเก็บพลาสมาได้ดีกว่า รวมถึงเทคโนโลยีที่ช่วยดึง IG ออกจากพลาสมาก้อนเดียวได้ “มากขึ้นต่อลิตร” (yield) ซึ่งเป็นการเพิ่มกำลังผลิตโดยไม่ต้องหาผู้บริจาคเพิ่ม
ทิศทางที่สองคือ การขยับจากเข็มฉีดเข้าเส้นสู่ฉีดใต้ผิวหนัง ยา IG รุ่นใหม่อย่าง Hizentra ของ CSL ออกแบบให้ผู้ป่วยฉีดเองที่บ้านได้ ไม่ต้องนั่งให้น้ำเกลือที่โรงพยาบาลเป็นชั่วโมง — นี่คือสนามที่ผู้นำใช้สร้างความแตกต่างและความภักดีของผู้ป่วย ไม่ใช่แค่แข่งที่ปริมาณ
ทิศทางที่สามคือ เอเชียในฐานะเครื่องยนต์การเติบโต ภูมิภาคนี้มีอัตราการใช้ IG ต่อหัวต่ำกว่าตะวันตกมาก แต่กำลังไล่ตามอย่างรวดเร็วตามการพัฒนาระบบสาธารณสุขและการวินิจฉัยโรค จีน ญี่ปุ่น และอินเดียจึงเป็นสมรภูมิดีมานด์ที่โตเร็วที่สุด — แม้แต่ละประเทศจะมีกฎเรื่องการเก็บพลาสมาต่างกันมาก
07ความท้าทายและความเสี่ยง
เสน่ห์เรื่อง “คูเมืองแข็งแกร่ง” ของเทรนด์นี้มาพร้อมความเสี่ยงเฉพาะตัวที่ต้องมองให้ทะลุ
ความเสี่ยงที่ใหญ่ที่สุดและถูกพูดถึงมากที่สุดในปี 2025 คือ ยากลุ่มใหม่ที่ชื่อ FcRn inhibitor ยานี้ — เช่น efgartigimod (Vyvgart) ที่ FDA อนุมัติปี 2024 สำหรับโรคกล้ามเนื้ออ่อนแรง — ออกฤทธิ์ “เร่งกำจัดแอนติบอดีที่ก่อโรค” ในร่างกาย ซึ่งเป็นกลไกที่แข่งโดยตรงกับการใช้ IG ในหลายโรคภูมิคุ้มกัน (MG, CIDP, ITP) ถ้า FcRn เข้ามาแย่งข้อบ่งใช้เหล่านี้ได้มาก ดีมานด์ IG ที่เคยโตแน่นอนก็อาจสะดุด และเพราะ IG คิดเป็น ~60% ของมูลค่าตลาด ผลกระทบจึงสะเทือนทั้งอุตสาหกรรม
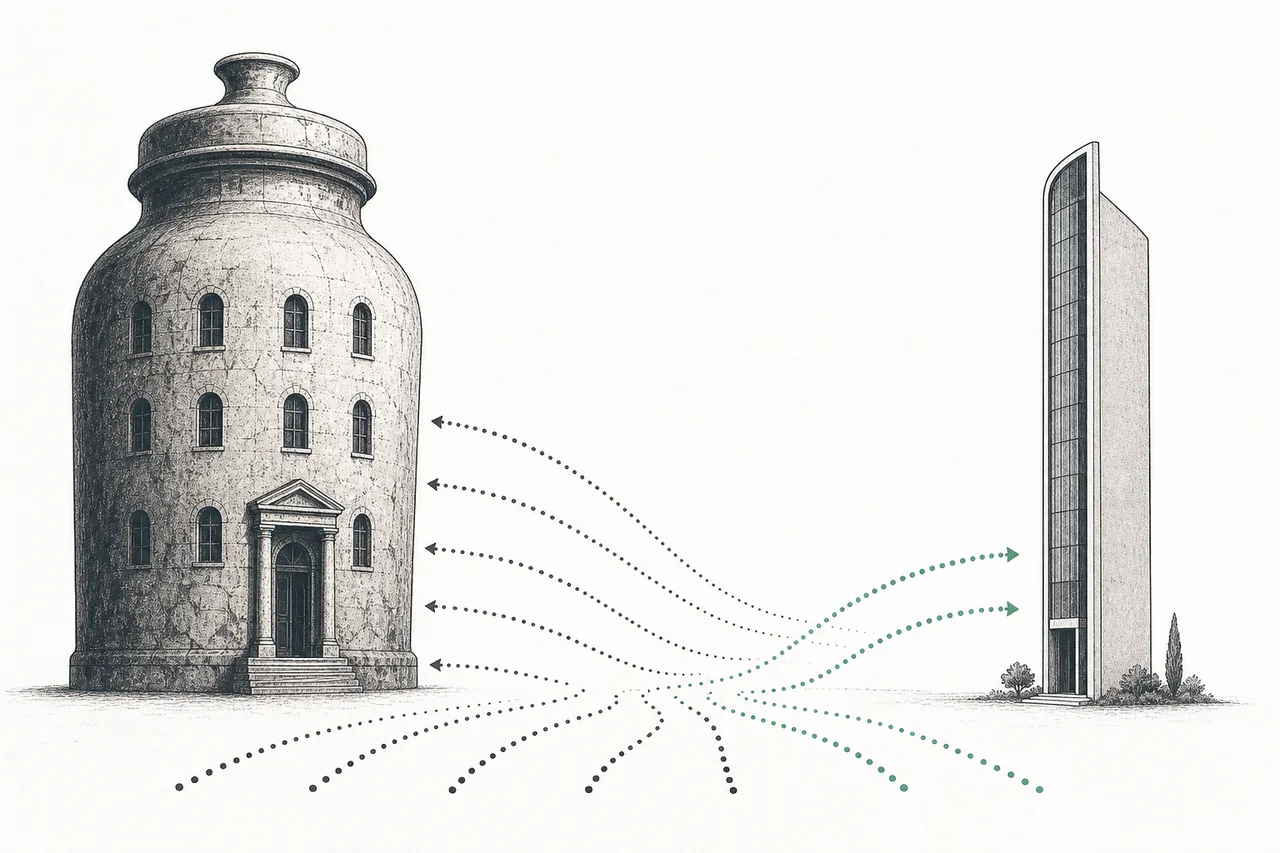
ความเสี่ยงที่สองคือ การถูกแทนที่ด้วยเทคโนโลยีสังเคราะห์ ในฝั่งแฟกเตอร์ห้ามเลือด เรื่องนี้เกิดขึ้นแล้ว — ผู้ป่วยฮีโมฟีเลียส่วนใหญ่ในประเทศพัฒนาแล้วหันไปใช้ Factor VIII แบบ recombinant (สังเคราะห์ในแล็บ ไม่ต้องใช้เลือดคน) เพราะปลอดภัยจากการติดเชื้อมากกว่า และยุคหน้าของยีนบำบัด (gene therapy) ก็มีเป้าหมาย “รักษาฮีโมฟีเลียให้หายขาดด้วยการฉีดครั้งเดียว” ซึ่งถ้าสำเร็จเชิงพาณิชย์ ก็จะกินตลาดแฟกเตอร์ห้ามเลือดจากพลาสมาไปอีก
ความเสี่ยงที่สามฝังอยู่ใน DNA ของธุรกิจ — การพึ่งพาผู้บริจาคที่ได้ค่าตอบแทน โมเดลทั้งหมดตั้งอยู่บนการที่คนยอมมาบริจาคพลาสมาเพื่อแลกเงิน ถ้าเศรษฐกิจดีขึ้นจนคนไม่อยากมา หรือกฎหมายเปลี่ยน (เช่นจำกัดการจ่ายเงินจูงใจ หรือเข้มงวดเรื่องจริยธรรมการเก็บพลาสมาจากกลุ่มเปราะบาง) ต้นน้ำทั้งหมดก็สั่นคลอนทันที และเพราะสหรัฐฯ จัดหาพลาสมาถึง ~65% ของโลก ความเสี่ยงนี้จึงกระจุกตัวอยู่ในประเทศเดียวอย่างน่ากังวล
สรุปสั้นๆ: นี่คือมุมที่เก่าแก่และเงียบที่สุดมุมหนึ่งของไบโอเทค — ยาที่เริ่มจากแขนคน ไม่ใช่ถังเคมี ความเป็นธรรมชาติของมันคือทั้งจุดแข็ง (ก๊อปไม่ได้ ขยายไม่ทันดีมานด์) และจุดอ่อน (ทุกความก้าวหน้าทางวิทยาศาสตร์คือคนที่พยายามจะไม่ใช้เลือดคนอีกต่อไป) เข้าใจความตึงสองด้านนี้ คือเข้าใจว่าทำไม node ที่ดู “น่าเบื่อ” นี้ ถึงเป็นหนึ่งในเรื่องราวที่ลึกที่สุดของวงการยา