Megatrend · Biotech & Genomic Medicine
เมื่อกองทัพในร่างกายหันมายิงเจ้าของ — และยาที่แพงที่สุดในประวัติศาสตร์
ระบบภูมิคุ้มกันมีหน้าที่ปกป้องเรา แต่บางครั้งมันเข้าใจผิด คิดว่าข้อต่อ ผิวหนัง หรือลำไส้ของเราเองคือศัตรู แล้วเปิดฉากโจมตี นี่คือต้นตอของโรคข้ออักเสบรูมาตอยด์ สะเก็ดเงิน และลำไส้อักเสบ — และเป็นสมรภูมิที่ให้กำเนิดยา Humira ที่ครั้งหนึ่งทำเงินปีละ ~$21,000 ล้าน มากกว่ายาตัวไหนในประวัติศาสตร์
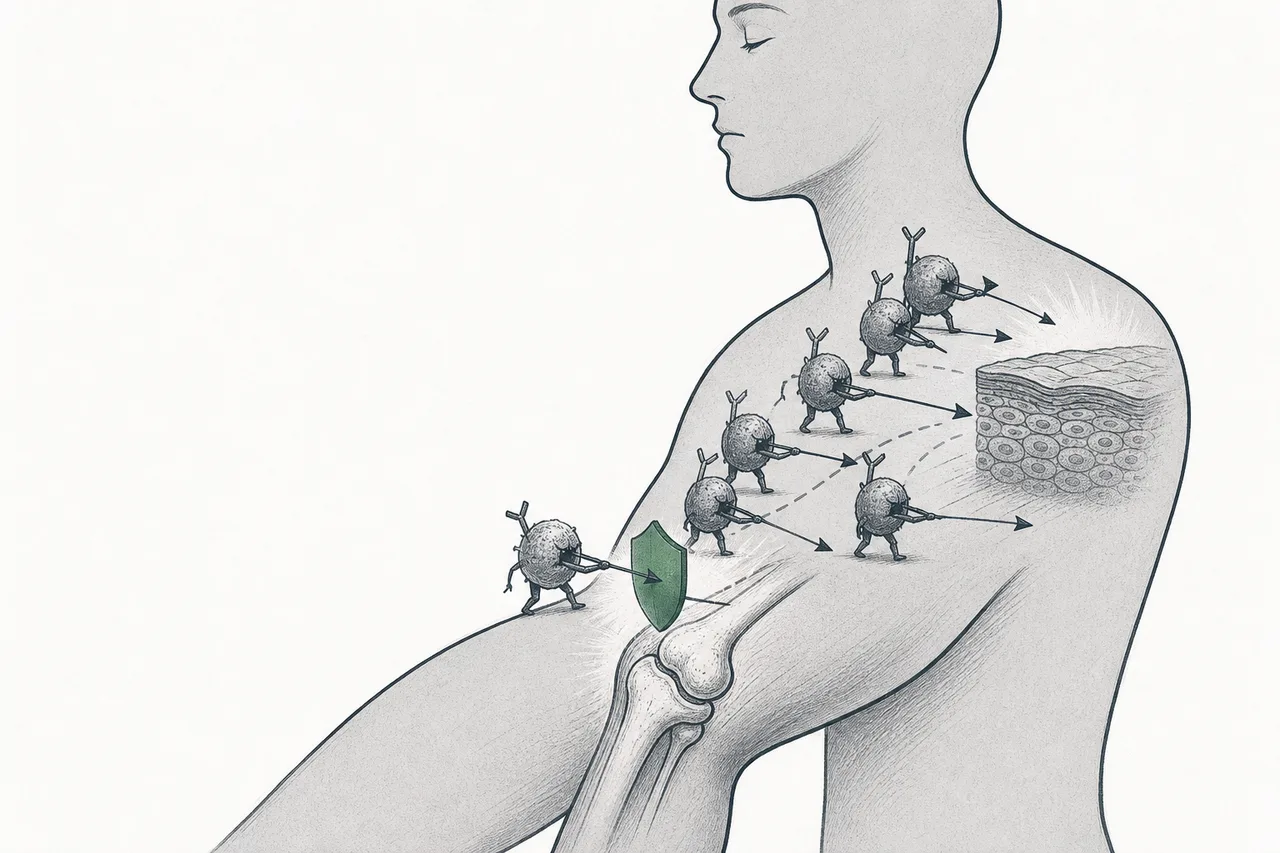
01คืออะไร — เมื่อภูมิคุ้มกันยิงพวกเดียวกัน
ระบบภูมิคุ้มกันคือกองทัพในร่างกายเรา หน้าที่ของมันคือไล่ล่าเชื้อโรค ไวรัส และเซลล์แปลกปลอม แต่ในคนจำนวนมหาศาล กองทัพนี้ “อ่านป้ายผิด” — มันเข้าใจว่าเซลล์ปกติของเจ้าของร่างคือศัตรู แล้วเปิดฉากโจมตีไม่หยุด ผลคือการอักเสบเรื้อรังที่ค่อยๆ ทำลายอวัยวะ นี่แหละคือ โรคภูมิต้านตนเอง (autoimmune disease)
มันไม่ใช่โรคหายาก ตรงกันข้าม — มีคนอเมริกันราว 50 ล้านคน (~8% ของประชากร) ป่วยด้วยโรคกลุ่มนี้ และทั่วโลกประเมินว่าราว 4% ของประชากร โรคที่คุณน่าจะเคยได้ยินล้วนอยู่ในกลุ่มนี้: ข้ออักเสบรูมาตอยด์ (ภูมิคุ้มกันกัดข้อต่อ), สะเก็ดเงิน (กัดผิวหนัง), โรคลำไส้อักเสบเรื้อรัง/IBD (กัดลำไส้), โรคแพ้ภูมิตัวเอง/ลูปัส, ผื่นภูมิแพ้ผิวหนัง และอีกกว่าร้อยโรค ที่น่าสนใจคือราว 80% ของผู้ป่วยเป็นผู้หญิง และอุบัติการณ์ทั่วโลกกำลังเพิ่มขึ้นปีละหลายเปอร์เซ็นต์
ในแผนผังเมกะเทรนด์ของเรา Autoimmune & Immunology Therapeutics เป็นสาขาย่อยภายใต้ Biotech & Genomic Medicine มันคือธุรกิจของ ยาที่เข้าไป “สั่งให้กองทัพหยุดยิง” — ไม่ใช่ฆ่าเชื้อ ไม่ใช่ผ่าตัด แต่ปรับจูนระบบภูมิคุ้มกันที่ทำงานเกินขนาดให้สงบลง โดยไม่ปิดมันทั้งระบบจนร่างกายไร้เกราะป้องกัน นั่นคือศิลปะที่ยากที่สุดของวงการนี้
เซลล์ภูมิคุ้มกันคุยกันด้วยโมเลกุลสัญญาณตัวเล็กๆ ที่เรียกว่า cytokine — มันคือ “เสียงเรียกระดมพล” ที่สั่งให้เกิดการอักเสบ ในโรคภูมิต้านตนเอง สัญญาณเหล่านี้ดังเกินไปและไม่ยอมเงียบ ยาในกลุ่มนี้เกือบทั้งหมดทำงานด้วยการ “ปิดเสียงเรียก” ตัวใดตัวหนึ่ง เช่น TNF, IL-17, IL-23 — ชื่อเหล่านี้คือชื่อของไซโตไคน์ที่เป็นตัวการ
02ทำไมถึงสำคัญ — บ้านของยาทำเงินที่สุดในโลก
ถ้าจะมีสาขาเดียวในวงการยาที่ “สร้างเศรษฐี” มากที่สุด สาขานี้คือคำตอบ ยาที่ทำเงินสูงสุดตลอดกาลหลายตัวไม่ใช่ยามะเร็งหรือยาหัวใจ แต่เป็นยาภูมิคุ้มกัน เหตุผลตรงไปตรงมา: โรคพวกนี้ เรื้อรัง — คนไข้ต้องใช้ยาไปตลอดชีวิต ไม่ใช่กินครั้งเดียวหาย และตัวยาเป็นยาชีวภาพราคาแพง ผู้ป่วยหนึ่งคนจึงสร้างรายได้ให้บริษัทปีละหลายหมื่นดอลลาร์ ต่อเนื่องนานหลายสิบปี
สัญลักษณ์ของเรื่องนี้คือยาชื่อ Humira ของบริษัท AbbVie ในปี 2022 มันทำเงินถึง $21,200 ล้าน ในปีเดียว — มากกว่ายาตัวไหนเคยทำได้ในประวัติศาสตร์ มันคือยาตัวเดียวที่ทำรายได้มากกว่า GDP ของหลายประเทศ และเป็นเครื่องพิสูจน์ว่า “การสั่งให้ภูมิคุ้มกันหยุดยิง” เป็นธุรกิจที่ใหญ่แค่ไหน
และมันยังเป็นตลาดที่ใหญ่และโตต่อเนื่อง ตลาดยาภูมิคุ้มกันทั่วโลกมีมูลค่าราว $108,000 ล้านในปี 2024 และคาดว่าจะโตไปแตะระดับ $187,000 ล้านภายในปี 2030 (อัตราเติบโตราว 8% ต่อปี) ตัวเลขนี้ใหญ่กว่าทั้งอุตสาหกรรมหลายๆ อย่างที่เราคุ้นเคยเสียอีก แรงขับเคลื่อนหลักคือสองอย่าง: จำนวนผู้ป่วยที่เพิ่มขึ้นทั่วโลก และการที่ยารุ่นใหม่รักษาได้ “โรคใหม่ๆ” มากขึ้นเรื่อยๆ (ยาตัวหนึ่งมักได้รับอนุมัติใช้กับหลายโรคในกลุ่มนี้)
03มันทำงานยังไง — ปิดสัญญาณอักเสบให้ถูกตัว
หัวใจของยาทั้งกลุ่มนี้คือแนวคิดเดียว: การอักเสบไม่ได้เกิดเอง มันถูก “สั่ง” ด้วยสัญญาณเคมีตัวเล็กๆ ถ้าเราตัดสัญญาณนั้นได้ การอักเสบก็ดับลง เหมือนตัดสายโทรศัพท์ที่คอยโทรเรียกระดมพลมายิงร่างกายเรา ความท้าทายคือต้องตัดให้ “ถูกสาย” — ปิดสัญญาณที่เป็นตัวการ โดยไม่ปิดทั้งระบบจนร่างกายติดเชื้อง่าย
วิวัฒนาการของยากลุ่มนี้เล่าเป็นเรื่องราวของ “การหาสายที่ถูกต้อง” ที่ละเอียดขึ้นเรื่อยๆ:
- ยุคที่ 1 — TNF inhibitors (ตัดสายหลัก): ยารุ่นบุกเบิกอย่าง Humira, Enbrel, Remicade เข้าไปจับไซโตไคน์ตัวใหญ่ชื่อ TNF-α ซึ่งเป็นเหมือน “สายหลัก” ของการอักเสบ ได้ผลกว้าง ใช้ได้หลายโรค จึงกลายเป็นยาขายดีระดับตำนาน
- ยุคที่ 2 — IL-17 / IL-23 (เลือกสายให้แคบลง): นักวิจัยพบว่าในบางโรค (โดยเฉพาะสะเก็ดเงิน) มี “สายย่อย” ที่ตรงเป้ากว่า คือ IL-17 และ IL-23 การปิดเฉพาะสายนี้ได้ผลดีกว่าและปลอดภัยกว่าในบางโรค ยาอย่าง Skyrizi (IL-23) และ Tremfya จึงถือกำเนิด
- ยุคที่ 3 — JAK inhibitors (ปิดสวิตช์รวมในเซลล์): แทนที่จะดักจับสัญญาณนอกเซลล์ ยากลุ่ม JAK เข้าไปปิด “สวิตช์รวม” ภายในเซลล์ที่แปลสัญญาณหลายตัวพร้อมกัน ข้อดีคือมันเป็น ยาเม็ดกินได้ (ไม่ต้องฉีด) อย่าง Rinvoq — แต่เพราะมันปิดกว้าง จึงต้องระวังผลข้างเคียงมากกว่า
ยา TNF/IL inhibitor ส่วนใหญ่เป็น ยาชีวภาพ (biologic) — โปรตีนแอนติบอดีขนาดใหญ่ที่ต้องฉีด เพราะมันถูกย่อยถ้ากิน ส่วน JAK inhibitor เป็น ยาเม็ดเคมีขนาดเล็ก ที่กินได้ — สะดวกกว่ามาก ความต่างนี้สำคัญทั้งต่อคนไข้ (ฉีดหรือกิน) และต่อธุรกิจ (ยาฉีดชีวภาพเมื่อหมดสิทธิบัตรจะเจอ biosimilar ส่วนยาเม็ดจะเจอยาสามัญที่ตัดราคาหนักกว่า)
04มันอยู่ตรงไหนใน Biotech
สาขานี้คือ “เสาหลักรายได้” ของ Biotech & Genomic Medicine มาหลายสิบปี เพราะมันคือสาขาที่แปลงนวัตกรรมเป็นกระแสเงินสดเรื้อรังได้ดีที่สุด แต่มันไม่ได้อยู่โดดๆ — มันพันกับสาขาอื่นในระบบนิเวศอย่างแน่นหนา:
- ป้อนงานให้ Biosimilars โดยตรง: ยาภูมิคุ้มกันคือยาชีวภาพที่แพงและขายดีที่สุด เมื่อมันหมดสิทธิบัตร มันจึงกลายเป็น “กองสมบัติ” ที่ผู้ผลิต biosimilar รอเก็บเกี่ยว — Humira คือกรณีศึกษาที่ดังที่สุดในประวัติศาสตร์ biosimilar พูดได้ว่าความสำเร็จของสาขานี้วันนี้ คืออาหารของ biosimilar ในอีก 10–15 ปีข้างหน้า
- ใช้เทคโนโลยีร่วมกับ Oncology: ทั้งสองสาขาใช้ฐานเดียวกันคือ “แอนติบอดีที่ออกแบบมาจับเป้าให้แม่นยำ” บริษัทที่เก่งวิศวกรรมแอนติบอดีมักเล่นได้ทั้งสองสนาม และยุคหน้าของยาภูมิคุ้มกันคือ bispecific (แอนติบอดีจับสองเป้าพร้อมกัน) ซึ่งยืมเทคโนโลยีมาจากฝั่งมะเร็งโดยตรง
- กำลังเปิดประตูให้ RNA Therapeutics: แนวทางใหม่บางตัวพยายามใช้ RNA หรือเซลล์บำบัด “รีเซ็ต” ภูมิคุ้มกันที่เพี้ยน แทนที่จะแค่กดมันไว้ตลอดชีวิต — ถ้าสำเร็จ จะเป็นการเปลี่ยนเกมจาก “คุมอาการ” เป็น “รักษาหาย”
- พึ่ง AI ในการค้นยา: การหา “สายอักเสบที่ถูกต้อง” ในแต่ละโรค และออกแบบโมเลกุลให้จับเป้าแม่น เป็นงานที่ AI เข้ามาเร่งความเร็วได้มาก
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องราวที่ใหญ่ที่สุดของสาขานี้ตอนนี้คือ “ชีวิตหลัง Humira” หลังจาก Humira หมดสิทธิบัตรในยุโรปปี 2018 และในสหรัฐฯ ต้นปี 2023 ยอดขายของมันก็ดิ่งลงอย่างรวดเร็ว — จากพีค $21,200 ล้านในปี 2022 เหลือ $14,000 ล้านในปี 2023, $9,000 ล้านในปี 2024 และราว $4,500 ล้านในปี 2025 นี่คือ patent cliff (หน้าผาสิทธิบัตร) ที่ชันที่สุดครั้งหนึ่งในประวัติศาสตร์ยา
แต่สิ่งที่ทำให้กรณีนี้กลายเป็น “ตำราเรียน” คือ AbbVie ไม่ได้นั่งรอตาย — มันปั้นยารุ่นใหม่สองตัวขึ้นมาแทนล่วงหน้า คือ Skyrizi (กลุ่ม IL-23) และ Rinvoq (กลุ่ม JAK ยาเม็ด) ในปี 2024 Skyrizi ก็ทำยอดแซง Humira ขึ้นเป็นยาเบอร์หนึ่งของบริษัทเป็นครั้งแรก และในปี 2025 ทั้งคู่ทำยอดรวมกันราว $25,800 ล้าน (Skyrizi $17,500 ล้าน + Rinvoq $8,300 ล้าน) ดันให้รายได้รวมของ AbbVie ทำสถิติใหม่ — มากกว่าตอนที่ Humira พีคเสียอีก
อีกหนึ่งดาวเด่นของยุคนี้คือ Dupixent ของ Regeneron และ Sanofi ยาตัวนี้เริ่มจากรักษาผื่นภูมิแพ้ผิวหนัง (atopic dermatitis) แล้วค่อยๆ ขยายไปรักษาโรคหืด ริดสีดวงจมูก และอีกหลายโรค จนทำยอดถึง $14,900 ล้านในปี 2024 — เป็นตัวอย่างชั้นเลิศของกลยุทธ์ “ยาตัวเดียว หลายโรค” ที่ทำให้ยาภูมิคุ้มกันโตได้ไม่หยุด ขณะที่ฝั่ง J&J ก็ดัน Tremfya (IL-23) ขึ้นมาแทน Stelara ที่กำลังโดน biosimilar กิน
ภาพรวมปี 2025–2026 จึงเป็นช่วง “ผลัดรุ่นครั้งใหญ่” — ยุค TNF inhibitor รุ่นแรกกำลังจางลงเพราะหมดสิทธิบัตรและเจอ biosimilar ขณะที่ยุค IL-23/JAK และยาเม็ดรุ่นใหม่กำลังขึ้นมาแทน นี่คือสนามที่เงินมหาศาลกำลังเปลี่ยนมือ และใครเดาเทคโนโลยีรุ่นถัดไปถูก ก็ได้ครองทศวรรษหน้า
06อนาคตข้างหน้า
ทิศทางแรกคือการแข่งกันที่ “ความสะดวก” — ยาเม็ดและยาฉีดเองที่บ้าน คนไข้เบื่อการต้องไปโรงพยาบาลเพื่อฉีดยา ยุคหน้าจึงเป็นการแข่งกันทำยากินที่ได้ผลเทียบเท่ายาฉีด เช่นกลุ่ม JAK และ ยาเปปไทด์กิน (oral peptide) ที่เลียนแบบฤทธิ์ของแอนติบอดี IL-23 ในรูปเม็ด — ถ้าทำได้จริง จะปลดล็อกตลาดมหาศาลที่คนไข้กลัวเข็มฉีดยา
ทิศทางที่สองคือ bispecific — แอนติบอดียิงสองเป้าพร้อมกัน แทนที่จะปิดสายอักเสบทีละสาย ยารุ่นใหม่พยายามปิดสองสาย (เช่น TNF + IL-23 พร้อมกัน) ในโมเลกุลเดียว เพื่อหวังผลที่ดีกว่าในโรคดื้อยา ดีลใหญ่ๆ เริ่มเกิดแล้ว — เช่น Sanofi ที่ทุ่มซื้อสิทธิ์ยา bispecific หลายตัวในปี 2025 สะท้อนว่าบริษัทใหญ่มองนี่เป็นสมรภูมิถัดไป
ทิศทางที่สามและทะเยอทะยานที่สุดคือ การ “รีเซ็ต” ภูมิคุ้มกันแทนการกดมันตลอดชีวิต แนวทางใหม่อย่างเซลล์บำบัด (ยืมจากฝั่งมะเร็ง) พยายามล้างเซลล์ภูมิคุ้มกันที่เพี้ยนทิ้ง แล้วให้ร่างกายสร้างชุดใหม่ที่ “จำได้ว่าอันไหนคือพวกเรา” งานวิจัยช่วงแรกในผู้ป่วยลูปัสรุนแรงให้ผลที่น่าตื่นเต้นมาก — ถ้าทำได้ในวงกว้าง มันจะเปลี่ยนสาขานี้จาก “ยาที่ต้องใช้ตลอดชีวิต” เป็น “การรักษาที่หายขาด” ซึ่งจะพลิกทั้งเศรษฐศาสตร์ของอุตสาหกรรม
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือสิ่งที่เราเห็นกับ Humira ไปแล้ว — patent cliff และ biosimilar ยาในสาขานี้เกือบทั้งหมดเป็นยาชีวภาพราคาแพง พอหมดสิทธิบัตร biosimilar ก็จะเข้ามาตัดราคา และยอดขายของยาเรือธงจะดิ่งลงเร็วมาก ทุกบริษัทในกลุ่มนี้จึงอยู่ในการแข่งขันกับนาฬิกา ต้องสร้างยารุ่นใหม่ให้ทันก่อนยารุ่นเก่าจะถูกกิน ใครพลาดจังหวะนี้ รายได้หายเป็นหมื่นล้านได้ในไม่กี่ปี
ความเสี่ยงข้อสองคือ ความปลอดภัยและการแข่งขันที่แออัด ยา JAK inhibitor (ยาเม็ด) แม้สะดวกแต่มีคำเตือนเรื่องความเสี่ยงหัวใจและลิ่มเลือด ทำให้หมอบางส่วนยังลังเล และในแต่ละโรค (เช่นสะเก็ดเงิน หรือ IBD) ตอนนี้มียาดีๆ แข่งกันหลายตัวจากหลายบริษัท การแข่งขันที่แออัดแบบนี้กดทั้งราคาและส่วนแบ่ง — การมี “ยาดี” อย่างเดียวไม่พออีกต่อไป ต้องดีกว่าคู่แข่งอย่างชัดเจนถึงจะชนะ
ความเสี่ยงข้อสามคือ แรงกดดันด้านราคายาจากภาครัฐ เพราะยากลุ่มนี้แพงและใช้กันเป็นวงกว้าง มันจึงตกเป็นเป้าของนโยบายควบคุมราคายาในหลายประเทศ รวมถึงการเจรจาต่อรองราคาในสหรัฐฯ ที่กำลังเข้มข้นขึ้น สิ่งนี้อาจกดมาร์จิ้นของยาเรือธงในระยะยาว แม้ดีมานด์จะยังโตก็ตาม
สรุปสั้นๆ: นี่คือสาขาที่เกิดจากความผิดพลาดอันน่าเศร้าของร่างกายเรา — ภูมิคุ้มกันที่หันมาทำร้ายเจ้าของ — แต่กลับกลายเป็นหนึ่งในขุมทรัพย์ที่ใหญ่ที่สุดของวงการยา ยาในกลุ่มนี้ช่วยให้คนนับสิบล้านกลับมาใช้ชีวิตปกติได้ และในเชิงธุรกิจมันคือเครื่องพิมพ์เงินที่ต้อง “วิ่งหนีตัวเอง” ตลอดเวลา เข้าใจวงจรของยุค TNF → IL → JAK → bispecific และเข้าใจว่าทุกความสำเร็จวันนี้คืออาหารของ biosimilar ในวันหน้า คือเข้าใจหัวใจของสาขานี้ทั้งหมด