Megatrend · Quantum Computing
เดิมพันกับเครื่องที่ยังสร้างไม่เสร็จ
มีบริษัทในตลาดหุ้นกลุ่มหนึ่งที่ “ทั้งบริษัท” คือการสร้างคอมพิวเตอร์ควอนตัม — เครื่องที่วันหนึ่งอาจถอดรหัส คิดยา และออกแบบวัสดุได้เกินกว่าคอมพิวเตอร์ทุกเครื่องบนโลก ปัญหาคือเครื่องนั้นยังสร้างไม่เสร็จ ยังไม่มีใครรู้ว่าจะใช้เทคโนโลยีแบบไหนชนะ และบริษัทพวกนี้ส่วนใหญ่ยังแทบไม่มีรายได้ ขณะที่มูลค่าหุ้นพุ่งเป็นหมื่นล้านดอลลาร์ นี่คือเรื่องราวของการแข่งขัน — และฟองสบู่ — ที่ดราม่าที่สุดในวงการเทคโนโลยี
01มันคืออะไร (เดิมพันล้วนๆ)
คอมพิวเตอร์ที่คุณใช้อยู่ — มือถือ โน้ตบุ๊ก เซิร์ฟเวอร์ AI — ล้วนคิดด้วยภาษาเดียวกัน คือ “บิต” ที่เป็นได้แค่ 0 หรือ 1 เท่านั้น คอมพิวเตอร์ควอนตัม เล่นคนละเกม มันใช้ qubit (ควอนตัมบิต) ที่เป็น 0 และ 1 ได้ พร้อมกัน ด้วยกฎประหลาดของฟิสิกส์ระดับอะตอม ทำให้มันลองคำตอบนับล้านล้านแบบพร้อมกันได้ในงานบางประเภท เช่น ถอดรหัส คิดสูตรยา ออกแบบวัสดุใหม่ หรือหาคำตอบที่ดีที่สุดในปัญหาที่ซับซ้อนมหาศาล
node นี้ไม่ได้พูดถึง “ควอนตัม” ในภาพกว้าง แต่เจาะจงไปที่กลุ่มบริษัทเฉพาะกลุ่มหนึ่ง — “ผู้สร้างเครื่องตัวจริง” แบบบริสุทธิ์ (pure-play) คือบริษัทที่ ทั้งบริษัท คือการสร้างฮาร์ดแวร์ควอนตัม ไม่มีธุรกิจอื่นมาพยุง ต่างจากยักษ์อย่าง Google หรือ IBM ที่ทำควอนตัมเป็นแค่ “แผนกหนึ่ง” ในอาณาจักรที่มีรายได้มหาศาลจากที่อื่น (กลุ่มนั้นคือ node พี่น้องชื่อ Quantum Hardware — Hyperscaler)
ความต่างนี้สำคัญมากต่อนักลงทุน เพราะ pure-play คือ เดิมพันล้วนๆ ถ้าควอนตัมสำเร็จ มูลค่าพุ่งทะลุฟ้า ถ้าล้มเหลวหรือช้าเกินไป ก็แทบไม่มีอะไรเหลือ — ไม่เหมือน Google ที่ต่อให้ควอนตัมไม่เวิร์ก ก็ยังมีโฆษณาเลี้ยงบริษัทอยู่ดี
Superposition (การซ้อนทับ) = qubit เป็น 0 และ 1 ได้พร้อมกัน ทำให้คอมพิวเตอร์ควอนตัมสำรวจคำตอบหลายแบบขนานกัน · Entanglement (การพัวพัน) = qubit หลายตัวเชื่อมโยงกันจนสถานะของตัวหนึ่งกำหนดอีกตัวทันที สองคุณสมบัตินี้คือ “พลังพิเศษ” ของควอนตัม — แต่ก็เป็นต้นเหตุที่ทำให้มันเปราะบางสุดๆ เช่นกัน (เดี๋ยวอธิบายในบทถัดไป)
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Quantum Computing และมันคือ “ชั้นโครงสร้างพื้นฐาน” ที่ลึกที่สุด — เพราะไม่ว่าซอฟต์แวร์หรืออัลกอริทึมควอนตัมจะเก่งแค่ไหน สุดท้ายต้องมีคน สร้างเครื่อง ที่รันมันได้จริงก่อน
02ทำไม qubit ถึงเปราะบาง (และทำไมยังสร้างไม่เสร็จ)
ถ้าควอนตัมทรงพลังขนาดนั้น ทำไมยังไม่มีใครใช้งานจริงจัง? คำตอบสั้นๆ คือ qubit เปราะบางจนน่าใจหาย สถานะซ้อนทับที่ทำให้มันทรงพลังนั้น แตกสลายได้แค่เพราะความร้อน การสั่นสะเทือน คลื่นแม่เหล็ก หรือแม้แต่รังสีคอสมิกที่ผ่านมา ปรากฏการณ์นี้เรียกว่า “decoherence” — qubit “ลืม” ข้อมูลที่ถืออยู่ในเสี้ยววินาที กลายเป็นข้อผิดพลาด (error)
นี่คือเหตุผลที่คอมพิวเตอร์ควอนตัมหลายเครื่องต้องแช่เย็นจัดที่อุณหภูมิใกล้ศูนย์สัมบูรณ์ (เย็นกว่าอวกาศ) และถูกหุ้มด้วยเกราะกันสัญญาณรบกวน — ทั้งหมดเพื่อยืดเวลาให้ qubit “อยู่นิ่ง” ได้นานพอจะคำนวณ
ทางออกของวงการคือสิ่งที่เรียกว่า “การแก้ไขข้อผิดพลาดเชิงควอนตัม (quantum error correction)” — ไอเดียคือเอา qubit ที่ผิดง่ายหลายๆ ตัว (เรียก physical qubit) มามัดรวมกันเป็น qubit ที่เสถียรกว่า 1 ตัว (เรียก logical qubit) คล้ายการให้คนหลายคนช่วยกันจำเลขเดียว ถ้าใครจำผิด ที่เหลือก็ช่วยแก้ได้ ราคาที่ต้องจ่ายคือ logical qubit ที่ใช้งานได้จริง 1 ตัว อาจต้องใช้ physical qubit เป็นร้อยถึงเป็นพันตัว
คณิตศาสตร์ตรงนี้โหดมาก งานที่นักลงทุนรอคอย เช่น การถอดรหัสที่ปกป้องธนาคารทั้งโลก อาจต้องใช้ logical qubit หลายพันตัว — แปลว่าต้องมี physical qubit เป็น ล้านตัว ขณะที่เครื่องที่ดีที่สุดในวันนี้มี physical qubit แค่ระดับร้อยตัวเท่านั้น นี่คือช่องว่างที่อธิบายว่าทำไม node นี้ถึง “น่าตื่นเต้น” และ “ยังไม่พร้อม” ในเวลาเดียวกัน
03ศึก 5 สาย: ใครจะชนะ?
หัวใจของบทเรียนนี้ และเหตุผลที่มันน่าสนใจสำหรับนักลงทุน คือ ยังไม่มีใครรู้ว่าจะสร้าง qubit ด้วยวิธีไหนถึงจะชนะ ต่างจากชิปทั่วไปที่โลกตกลงกันแล้วว่าใช้ทรานซิสเตอร์ซิลิคอน — โลกควอนตัมยังมีอย่างน้อย 5 “สาย” ที่แข่งกันอยู่ และแต่ละสายมีจุดแข็งจุดอ่อนคนละแบบ นี่แหละคือ 4 หมวดย่อยของ node นี้ บวกกับอีกหนึ่งที่กำลังมาแรง
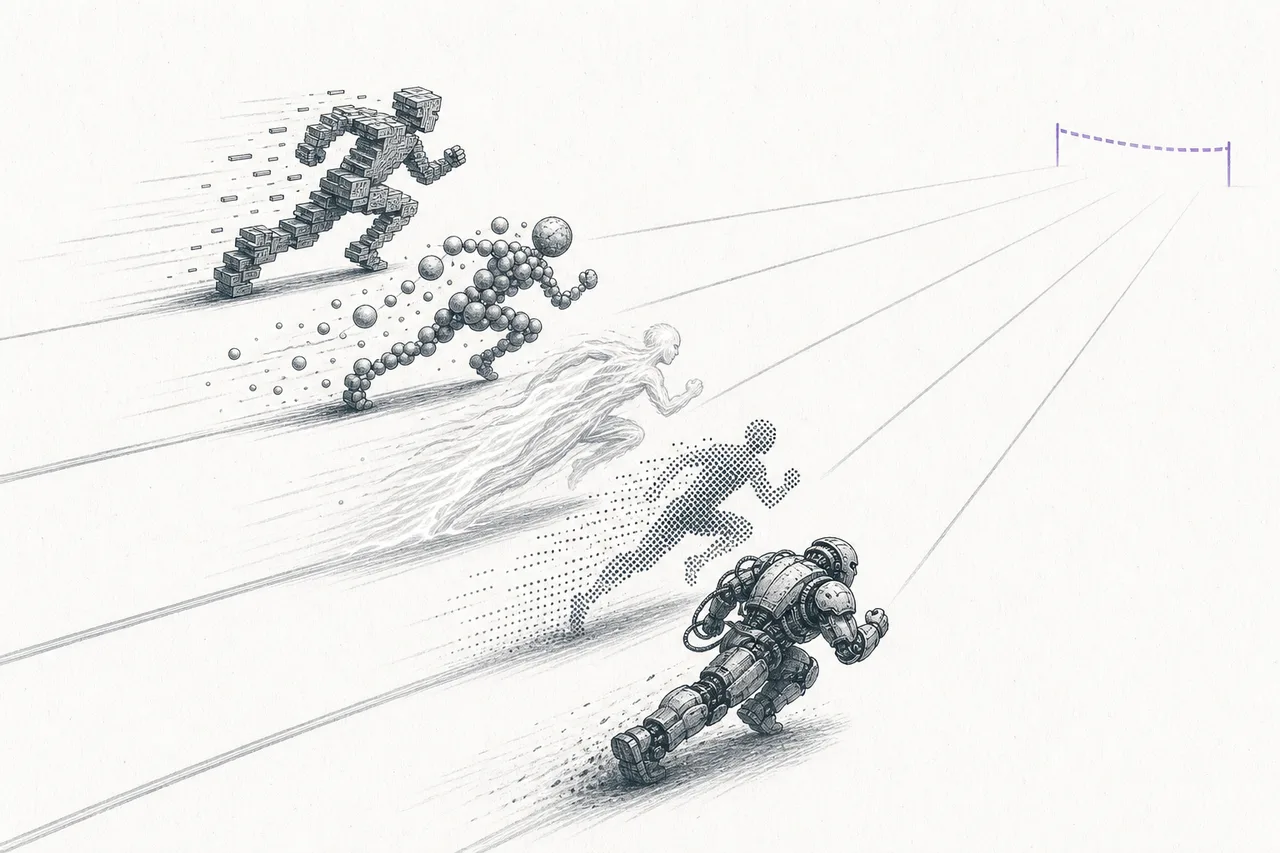
มาดูทีละสาย ซึ่งก็คือหมวดย่อยทั้ง 4 ของ node นี้:
- Superconducting (วงจรตัวนำยิ่งยวด): สร้าง qubit จากวงจรไฟฟ้าจิ๋วที่แช่เย็นจนไม่มีความต้านทาน เป็นสายที่ เร็ว และทำ qubit ได้จำนวนมากที่สุด เป็นทางที่ Google (ชิป Willow) และ IBM เลือก ฝั่ง pure-play คือ Rigetti จุดอ่อนคือต้องแช่เย็นจัดด้วยตู้เย็นเจือจาง (dilution fridge) ราคาแพง
- Trapped-Ion (ไอออนกักขัง): ใช้อะตอมที่มีประจุลอยนิ่งในสนามแม่เหล็กไฟฟ้าเป็น qubit จุดแข็งคือ แม่นยำที่สุด (gate fidelity สูงสุด) เพราะอะตอมทุกตัวเหมือนกันเป๊ะ ไม่มีความคลาดเคลื่อนจากการผลิตเหมือนวงจร ผู้นำคือ Quantinuum และ IonQ จุดอ่อนคือทำงานช้ากว่าและขยายจำนวน qubit ยากกว่า
- Photonic & อื่นๆ (โฟตอน/อนุภาคแสง): ใช้อนุภาคของแสงเป็น qubit ข้อได้เปรียบใหญ่คือ ไม่ต้องแช่เย็นจัด — ใช้การระบายความร้อนแบบเซิร์ฟเวอร์ปกติได้ และผลิตบนสายการผลิตชิปซิลิคอนได้ หมวดนี้ยังรวม “สายอื่นๆ” อย่าง neutral-atom (อะตอมเป็นกลาง) ที่ ขยายจำนวนง่าย และกำลังมาแรง ตัวอย่าง pure-play คือ Xanadu (photonic) และ Infleqtion (neutral-atom)
- Quantum Annealing (การอบอ่อนเชิงควอนตัม): นี่เป็นสายที่ “เล่นคนละเกม” มันไม่ใช่คอมพิวเตอร์ควอนตัมแบบทั่วไป (gate-based) แต่เป็นเครื่องเฉพาะทางที่เก่งงานชนิดเดียว คือหาคำตอบที่ “ดีที่สุด” ในปัญหาประเภท optimization (เช่น จัดเส้นทางขนส่ง) เจ้าตลาดสายนี้คือ D-Wave ซึ่งเป็น pure-play เพียงรายเดียวที่มีลูกค้าใช้งานเชิงพาณิชย์จริงและกำไรขั้นต้นสูง
นอกจากสามสายหลัก ยังมี “ตะกร้าสายทางเลือก” — โฟตอน (Xanadu, PsiQuantum), neutral-atom (QuEra, Pasqal, Atom Computing), silicon-spin (Intel) และ topological (Microsoft Majorana) — ที่ส่วนใหญ่ยังเป็นบริษัทเอกชน เล่นได้ทางอ้อมผ่าน Big Tech (IBM/Alphabet/Microsoft) และ Nvidia ที่ขาย “จอบเสียม” ไม่ว่าใครจะชนะ (ดูเพิ่มที่ Photonic & อื่นๆ)
Gate-based = คอมพิวเตอร์ควอนตัม “เอนกประสงค์” ที่รันอัลกอริทึมได้หลากหลาย (Superconducting, Trapped-Ion, Photonic, Neutral-Atom เป็นแบบนี้) — นี่คือสายที่จะ “ถอดรหัส/คิดยา” ได้ในอนาคต · Annealing = เครื่องเฉพาะทางที่ทำได้แค่ปัญหา optimization แต่ ใช้งานได้จริงแล้ววันนี้ — แลกความเอนกประสงค์กับความพร้อมใช้
ประเด็นสำหรับนักลงทุนคือ: การเลือกหุ้น pure-play แต่ละตัว แท้จริงคือการ เลือกเดิมพันว่า modality ไหนจะชนะ ซื้อ Rigetti = เชื่อ superconducting, ซื้อ IonQ/Quantinuum = เชื่อ trapped-ion และถ้าเดิมพันผิดสาย ต่อให้ควอนตัมโดยรวมประสบความสำเร็จ หุ้นตัวที่ถือก็อาจไม่ได้ไปต่อ
04มันเชื่อมกับอะไรในจักรวาลควอนตัม
pure-play hardware ไม่ได้อยู่ลำพัง แต่เป็นชั้น “ฮาร์ดแวร์” ที่อยู่ใต้สุดของระบบนิเวศควอนตัมทั้งหมด:
- คู่แข่งที่ตัวใหญ่กว่า — Quantum Hardware (Hyperscaler): Google, IBM, Microsoft, Amazon ที่ทำควอนตัมเป็นแผนกหนึ่งในอาณาจักรยักษ์ พวกเขามีเงินไม่จำกัดและไม่ต้องรีบหารายได้ — เป็นทั้งคู่แข่งและบางทีก็เป็นพันธมิตรของ pure-play
- ขายผ่าน — Quantum Software & Cloud (ซอฟต์แวร์และคลาวด์ควอนตัม): เครื่องที่สร้างต้องมีคนเขียนโปรแกรมและเปิดให้เช่าผ่านคลาวด์ ทุกวันนี้รายได้ก้อนเล็กๆ ของ pure-play ส่วนใหญ่มาจากการให้ลูกค้า “เช่าเวลา” ใช้เครื่องผ่านคลาวด์นี่เอง
- ต้องพึ่ง — Cryogenic, Control & Photonic Components (ชิ้นส่วนแช่เย็น/ควบคุม/โฟตอน): เครื่อง superconducting และ trapped-ion ต้องใช้ตู้เย็นเจือจาง เลเซอร์ และอุปกรณ์ควบคุมแม่นยำ — เป็น “จอบเสียม” ที่ขายได้ไม่ว่าใครจะชนะ modality ไหน
- ลูกค้าใหญ่ในอนาคต — Cybersecurity และ Biotech: วันที่เครื่องโตพอ มันจะถอดรหัสที่ใช้ปกป้องอินเทอร์เน็ตทั้งโลกได้ (นี่คือเหตุผลที่ความมั่นคงไซเบอร์รีบพัฒนา การเข้ารหัสยุคหลังควอนตัม) และจะช่วยจำลองโมเลกุลเพื่อคิดยา — สองสนามนี้คือ “เหตุผลที่แท้จริง” ที่ทำให้รัฐบาลทั่วโลกทุ่มเงินมหาศาล
จุดที่น่าสังเกตคือ pure-play hardware ผูกกับ AI แบบสองทาง: AI ช่วยออกแบบและควบคุมเครื่องควอนตัม ส่วนควอนตัมในอนาคตอาจช่วยเร่งงาน AI บางอย่าง แต่ในระยะใกล้ ควอนตัมยัง ไม่ แข่งกับ GPU — มันแก้ปัญหาคนละชนิดกัน นี่เป็นความเข้าใจผิดที่พบบ่อยในตลาด
05ตอนนี้ไปถึงไหน + ผู้เล่นตัวจริง
มาดูสถานะจริงในปี 2026 แบบตรงไปตรงมา ข่าวดีคือ 2024–2025 มีหมุดหมายทางเทคนิคที่จริงและสำคัญ ปลายปี 2024 ชิป Willow ของ Google (105 qubit) ทำสิ่งที่ไม่เคยมีใครทำได้สำเร็จ — เมื่อเพิ่มขนาดกลุ่ม qubit (จากตาราง 3×3 เป็น 7×7) อัตราข้อผิดพลาดกลับ ลดลง แทนที่จะเพิ่มขึ้น เรียกว่าทำได้ “ต่ำกว่าเกณฑ์ (below threshold)” เป็นครั้งแรก นี่คือหลักฐานชิ้นแรกๆ ที่บอกว่าการแก้ไขข้อผิดพลาดแบบขยายขนาดได้ เป็นไปได้จริง ฝั่ง trapped-ion เอง Quantinuum ก็สร้าง logical qubit ที่แก้ไขข้อผิดพลาดได้ถึง 48 ตัว (Helios) และครองสถิติโลกด้าน fidelity
แต่นี่คือความจริงที่ต้องพูดให้ชัด: ผู้เล่น pure-play ส่วนใหญ่แทบไม่มีรายได้ และเครื่องที่ “ใช้งานได้จริงเชิงพาณิชย์เต็มตัว” ยังอยู่อีกหลายปีข้างหน้า เรามาดูตัวเลขรายได้ปี 2025 ของพวกเขากัน — แล้วคุณจะเข้าใจว่าทำไมเรื่องนี้ถึงทั้งน่าตื่นเต้นและน่ากังวล
ตัวเลขเล่าเรื่องสามอย่าง: (1) IonQ นำห่างเรื่องรายได้ — เป็นบริษัทควอนตัมจดทะเบียนรายแรกที่มีรายได้แตะ ~$110M (+222% YoY) และยังมีเงินสดสุทธิราว $3.5B หนุนหลัง (2) D-Wave ตัวเลขเล็กแต่ “สวย” — โต 179% และกำไรขั้นต้นถึง 83% เพราะขายเครื่อง annealing ให้ลูกค้าจริงได้แล้ว (3) Rigetti รายได้ หดตัว 34% สะท้อนว่า pure-play สาย superconducting ยังหารายได้จากของจริงได้น้อยมาก ส่วน Quantinuum เพิ่งเข้าตลาดหุ้น (ticker QNT) กลางปี 2026 ด้วยรายได้แค่ ~$31M แต่ถูกมองเป็นผู้นำเทคโนโลยีตัวจริงของสาย trapped-ion
อีกแรงที่เปลี่ยนเกมในปี 2026 คือ รัฐบาล กระทรวงพาณิชย์สหรัฐฯ ประกาศจะอัดเงิน ~$2,000 ล้านให้ 9 บริษัทควอนตัม โดย รัฐขอถือหุ้นเป็นการแลกเปลี่ยน — D-Wave, Rigetti และ Infleqtion ได้รายละ $100M ส่วน IonQ ไม่อยู่ในชุดแรก เงินก้อนนี้ช่วยต่อลมหายใจให้บริษัทที่ยังขาดทุน แต่ก็ตอกย้ำว่าวงการนี้ยัง พึ่งเงินอุดหนุน มากกว่ายืนได้ด้วยรายได้ของตัวเอง
06ช่องว่างมูลค่า: ฟองสบู่ควอนตัม?
นี่คือส่วนที่ต้องพูดให้ตรงที่สุด เพราะมันคือความเสี่ยงที่ใหญ่ที่สุดของ node นี้ มูลค่าหุ้นของบริษัทเหล่านี้ ไม่ได้มาจากรายได้หรือกำไรที่มีอยู่จริง — แต่มาจาก เรื่องเล่าและความคาดหวัง ในเครื่องที่ยังสร้างไม่เสร็จ
ดูตัวอย่างที่ชัดที่สุด: Quantinuum เข้าตลาดด้วยมูลค่าราว $14,000 ล้าน บนรายได้ปี 2025 แค่ ~$31 ล้าน — คิดเป็นอัตราส่วนราคาต่อรายได้ กว่า 450 เท่า เทียบกับบริษัทเทคโนโลยีที่โตเร็วทั่วไปซึ่งซื้อขายกันที่ราว 10–20 เท่า ตัวเลขนี้สะท้อนว่าตลาดกำลัง “จ่ายล่วงหน้า” ให้กับอนาคตที่อาจเกิดในอีกหลายปี
หลายคนในวงการเรียกปรากฏการณ์นี้ตรงๆ ว่า “ฟองสบู่ควอนตัม” ราคาหุ้นกลุ่มนี้เคลื่อนไหวตาม โมเมนตัมและข่าว มากกว่าตามผลประกอบการ ข่าวหมุดหมายเล็กๆ ตัวเดียวดันหุ้นขึ้นหลายสิบเปอร์เซ็นต์ในวันเดียวได้ และก็ร่วงแรงพอกันเมื่อกระแสเปลี่ยน — แม้แต่ผู้บริหารบางรายของบริษัทเหล่านี้เองยังเคยออกมาเตือนว่าราคาหุ้น “วิ่งนำพื้นฐานไปไกล”
นี่ไม่ได้แปลว่าเทคโนโลยีปลอมหรือไร้ค่า — ตรงกันข้าม ความก้าวหน้าทางวิทยาศาสตร์เป็นของจริง แต่หมายความว่า “เทคโนโลยีของจริง” กับ “ราคาหุ้นที่สมเหตุสมผล” เป็นคนละเรื่องกัน นักลงทุนต้องแยกสองอย่างนี้ให้ออก: เป็นไปได้ที่ควอนตัมจะเปลี่ยนโลก และ ที่หุ้นวันนี้แพงเกินจริงไปพร้อมๆ กัน
07อนาคต & ความเสี่ยง
มองไปข้างหน้า สิ่งสำคัญที่สุดที่ต้องเข้าใจคือ เส้นเวลา (timeline) ตลาดควอนตัมวันนี้ยังเล็กมาก — ราว $1,600 ล้านในปี 2025 และคาดโตเป็น ~$7,300 ล้านในปี 2030 (โตเฉลี่ย ~35% ต่อปี) ส่วน McKinsey ประเมินว่ามูลค่าทางเศรษฐกิจระยะยาวอาจแตะระดับ $72,000 ล้านภายในปี 2035 ตัวเลขนี้ใหญ่ — แต่กุญแจคือมัน “อยู่ปลายทาง” ไม่ใช่วันนี้
เรื่องเส้นเวลาของ “เครื่องที่ใช้งานได้จริงเต็มตัว” (fault-tolerant) สำนักวิจัยอย่าง BCG วางกรอบไว้คร่าวๆ ว่า ยุค “เครื่องเล็กที่ยังผิดพลาดได้ (NISQ)” จะกินเวลาไปจนราวปี 2030, ยุคที่ควอนตัมเริ่มเหนือกว่าคอมพิวเตอร์ทั่วไปในงานเชิงพาณิชย์ราว 2030–2040 และเครื่อง fault-tolerant เต็มรูปแบบ อาจหลังปี 2040 ฝั่งบริษัทเองมองในแง่ดีกว่า — IonQ ตั้งเป้าทำ logical qubit แก้ไขข้อผิดพลาดได้ระดับ ~1,600 ตัวภายในปี 2028 ความจริงน่าจะอยู่ระหว่างสองมุมมองนี้
ทีนี้มาที่ความเสี่ยง ซึ่งสำหรับ node นี้ หนักและเฉพาะตัว มากกว่าเทรนด์ทั่วไป:
เสี่ยงข้อ 1 — pre-revenue และเผาเงิน: ผู้เล่นส่วนใหญ่ยังขาดทุน เผาเงินสดทุกไตรมาส และอยู่ได้ด้วยการระดมทุนเพิ่ม (ออกหุ้นใหม่ทำให้สัดส่วนผู้ถือเดิมเจือจาง) หรือเงินอุดหนุนรัฐ ถ้าตลาดทุนเย็นลงและระดมทุนยากขึ้น บางบริษัทอาจไปต่อไม่ได้ — ในกลุ่มนี้ การ “มีเงินสดเหลือเยอะ” (อย่าง IonQ และ D-Wave) สำคัญพอๆ กับเทคโนโลยี
เสี่ยงข้อ 2 — เดิมพันผิด modality: เพราะยังไม่รู้ว่าสายไหนชนะ ผู้ถือหุ้น pure-play แบกความเสี่ยงว่าเทคโนโลยีที่บริษัทตัวเองเลือกอาจ ไม่ใช่ ทางที่โลกไปต่อ ต่างจากยักษ์อย่าง Google/IBM ที่มีสายป่านยาวพอจะลองหลายทางพร้อมกัน
เสี่ยงข้อ 3 — ฟองสบู่และความผันผวน: ราคาหุ้นวิ่งตามข่าวและอารมณ์ ไม่ใช่พื้นฐาน หมุดหมายที่ ช้ากว่าคาด เพียงเล็กน้อย หรือกระแสที่เปลี่ยน อาจทำให้ราคาดิ่งหนักได้เร็ว นี่คือกลุ่มที่ “ถูกในตอนนี้” ไม่มีอยู่จริง — มีแต่ “แพงน้อยลง” หรือ “แพงมากขึ้น”
สรุปสั้นๆ: นี่คือ node ที่จับ “ฝันที่อาจเปลี่ยนโลก” ไว้ในมือข้างหนึ่ง และ “ความจริงที่ยังพร้อมไม่ถึงครึ่ง” ไว้อีกข้าง คอมพิวเตอร์ควอนตัมเป็นของจริงและกำลังคืบหน้าจริง — แต่บริษัทที่สร้างมันยังเป็นเดิมพันยุคแรกเริ่มที่ราคาวิ่งนำพื้นฐานไปไกล การเข้าใจช่องว่างระหว่าง “เครื่องในข่าว” กับ “เครื่องที่ขายได้จริง” คือสิ่งสำคัญที่สุดที่จะทำให้คุณมองหุ้นกลุ่มนี้ออกอย่างที่มันเป็น ไม่ใช่อย่างที่พาดหัวอยากให้เป็น