Megatrend · Quantum Computing
ม้านอกสายตาที่อาจแซงผู้นำ — เมื่อ qubit ทำจากแสง อะตอม และฟิสิกส์ที่ลบ error ในตัว
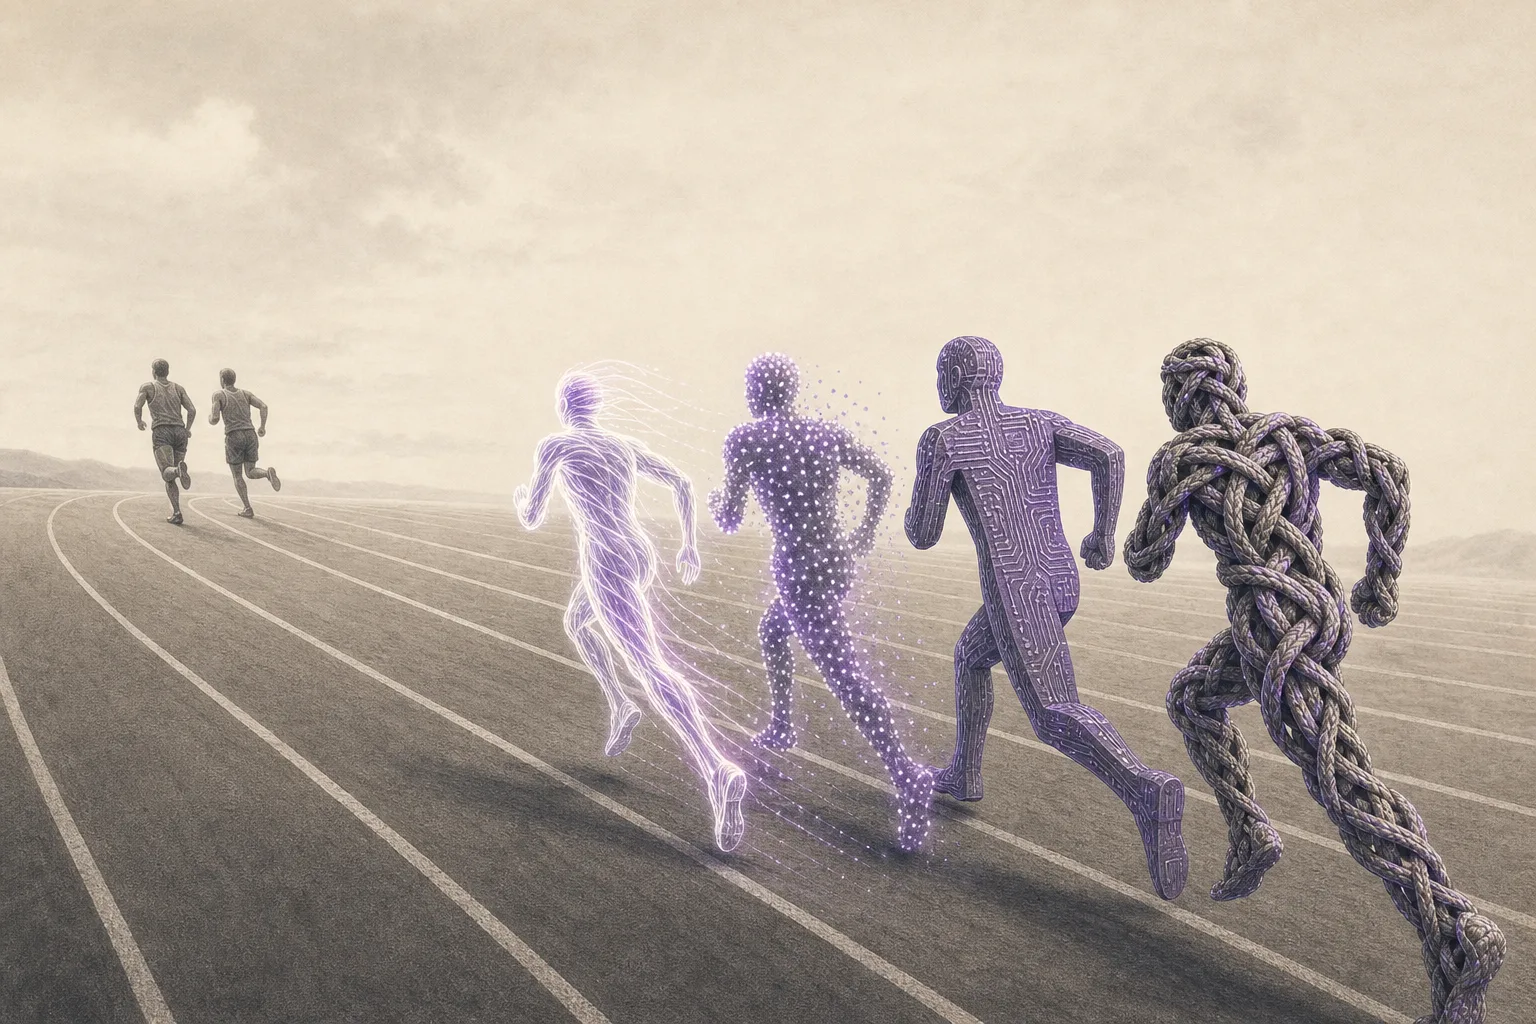
สองสายที่นำอยู่ในวงการควอนตัม — superconducting และ trapped-ion — ต่างมีจุดอ่อนที่แก้ไม่หาย: ต้องแช่เย็นจัด หรือขยายจำนวนยาก ที่น่าสนใจคือยังมี “สายทางเลือก” อีกหลายแบบที่เดิมพันคนละไม้: ทำ qubit จาก โฟตอน (อนุภาคแสง) ที่ทำงานในอุณหภูมิห้องและส่งผ่านสายไฟเบอร์ได้ · จาก อะตอมเป็นกลาง ที่จับด้วยลำแสงเลเซอร์แล้วขยายเป็นหมื่นตัวง่ายๆ · จาก สปินในซิลิคอน ที่ผลิตบนสายการผลิตชิปเดิม · และจาก topological ที่ออกแบบให้ฟิสิกส์ช่วยลบ error ตั้งแต่ต้น แต่ละแบบคือเดิมพันว่าจะ “กระโดดข้าม” ผู้นำได้ — และส่วนใหญ่ยังเป็นบริษัทเอกชนที่ตลาดหุ้นแตะถึงได้ทางอ้อมเท่านั้น
01มันคืออะไร (สายทางเลือก)
ในโลกควอนตัมยังไม่มีใครรู้ว่าจะสร้าง qubit ด้วยวิธีไหนถึงจะชนะ ต่างจากชิปทั่วไปที่ทั้งโลกตกลงกันแล้วว่าใช้ทรานซิสเตอร์ซิลิคอน node พี่น้องสองตัวที่ “นำอยู่” คือ Superconducting (วงจรไฟฟ้าจิ๋วแช่เย็นจัด — สาย Google/IBM) และ Trapped-Ion (ไอออนลอยนิ่งในสนามแม่เหล็กไฟฟ้า — สาย IonQ/Quantinuum) ทั้งคู่ไปไกลที่สุดในวันนี้ แต่ต่างก็มีจุดอ่อนที่แก้ไม่หาย
node นี้คือ “ทุกสายที่เหลือ” — กลุ่มแนวทางทางเลือกที่เดิมพันคนละไม้ เพื่อหวัง “กระโดดข้าม” สองผู้นำนั้น มันไม่ใช่หนึ่งเทคโนโลยี แต่เป็นอย่างน้อย สี่ วิธีที่ต่างกันคนละขั้ว:
- Photonic (โฟตอน/อนุภาคแสง): ทำ qubit จาก “อนุภาคของแสง” ข้อได้เปรียบใหญ่คือ ทำงานในอุณหภูมิห้อง (ไม่ต้องตู้เย็นเจือจางราคาแพง) ส่งข้อมูลผ่านสายไฟเบอร์ได้ และผลิตบนสายการผลิตชิปซิลิคอนได้
- Neutral-Atom (อะตอมเป็นกลาง): จับอะตอมเดี่ยวๆ ให้ลอยนิ่งด้วยลำแสงเลเซอร์ที่เรียกว่า “แหนบแสง” (optical tweezers) จุดเด่นคือ ขยายจำนวนง่ายมาก — เพิ่มลำแสงก็เพิ่ม qubit ได้เป็นพันเป็นหมื่น
- Silicon-Spin (สปินในซิลิคอน): ใช้ “สปิน” ของอิเล็กตรอนตัวเดียวในซิลิคอนเป็น qubit จุดเด่นคือ ผลิตบนสายการผลิตชิป CMOS เดิม ที่โลกใช้ทำชิปอยู่แล้ว — โครงสร้างพื้นฐานพร้อมที่สุด
- Topological: เดิมพันที่กล้าที่สุด — ออกแบบ qubit จากสถานะพิเศษของฟิสิกส์ที่ ทนต่อ error ตั้งแต่ระดับฮาร์ดแวร์ ถ้าทำได้จริงจะลดภาระการแก้ไขข้อผิดพลาดลงมหาศาล แต่ก็เป็นแบบที่พิสูจน์ยากที่สุด
ในแผนผังเมกะเทรนด์ node นี้เป็นใบหนึ่งภายใต้ Quantum Hardware — Pure-plays ในเทรนด์ใหญ่ Quantum Computing พี่น้องที่อยู่ข้างกันคือ superconducting, trapped-ion และ Quantum Annealing — node นี้คือ “สายอื่นๆ ทั้งหมด” ที่ไม่ใช่สามตัวนั้น
Modality = “สายเทคโนโลยี” หรือวิธีสร้าง qubit แต่ละแบบ (โฟตอน, อะตอม, สปิน ฯลฯ) · Optical tweezers (แหนบแสง) = ลำแสงเลเซอร์ที่โฟกัสแคบจนจับอะตอมเดี่ยวให้ลอยนิ่งได้เหมือนคีบด้วยปากคีบ · Topological = การเข้ารหัสข้อมูล qubit ไว้ใน “รูปทรง” ของสถานะควอนตัมที่การรบกวนเล็กๆ ทำลายไม่ได้ — เหมือนปมเชือกที่ขยับเชือกนิดหน่อยปมก็ไม่หลุด
02ทำไมถึงสำคัญ — แต่ละแบบหวังแซงผู้นำ
เหตุผลที่สายทางเลือกเหล่านี้น่าจับตา คือ สองผู้นำมีกำแพงที่อาจข้ามไม่พ้น Superconducting แม้ทำ qubit ได้มากที่สุดและเร็วที่สุด แต่ทุกเครื่องต้องแช่เย็นใกล้ศูนย์สัมบูรณ์ในตู้เย็นเจือจางราคาหลักล้านดอลลาร์ ส่วน trapped-ion แม้ แม่นยำที่สุด แต่ทำงานช้ากว่าและขยายจำนวน qubit ได้ยาก แต่ละสายทางเลือกจึงเล็งไปที่จุดอ่อนเหล่านั้นโดยตรง
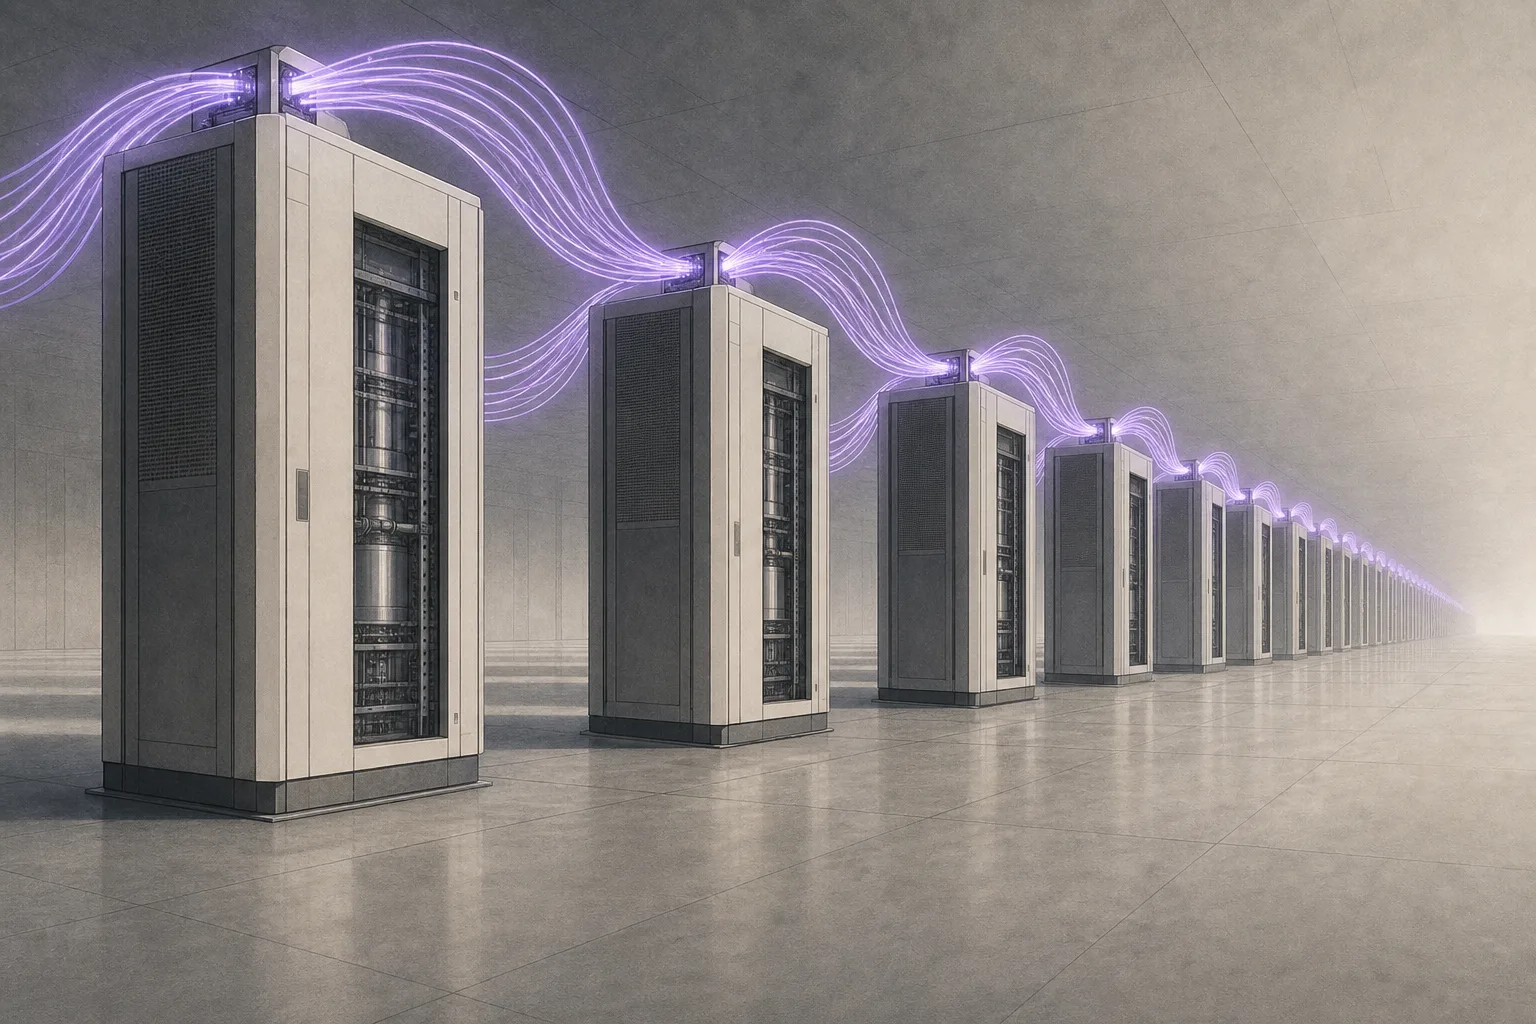
หมุดเด่นที่สุดอยู่ที่ โฟตอน — qubit ที่ทำจากแสงไม่ต้องแช่เย็นจัด ใช้การระบายความร้อนแบบเซิร์ฟเวอร์ปกติได้ และที่สำคัญกว่านั้นคือ “เชื่อมเครือข่ายได้” เพราะแสงวิ่งในสายไฟเบอร์อยู่แล้ว ต้นปี 2025 Xanadu เปิดตัวเครื่อง Aurora ที่ประกอบจากตู้เซิร์ฟเวอร์ 4 ตู้ เชื่อมกันด้วยสายไฟเบอร์ยาวรวม 13 กิโลเมตร และใช้ชิปโฟโตนิกส์ 35 ตัว — ทั้งหมดทำงานในอุณหภูมิห้อง พิสูจน์ว่าหลายโปรเซสเซอร์เล็กๆ ทำงานเป็นเครื่องเดียวที่ใหญ่ขึ้นได้
อีกแรงคือ การขยายจำนวน สาย neutral-atom เพิ่ม qubit ได้แค่เพิ่มลำแสงเลเซอร์ ทำให้ระบบในวันนี้แตะระดับ 1,000–10,000 อะตอม ได้แล้ว — เทียบกับ superconducting ที่ดีที่สุดยังอยู่ระดับร้อย และในปี 2025 ทีม QuEra ร่วมกับ Harvard/MIT โชว์ logical qubit 96 ตัวบนอะตอม 448 ตัว ในงานวิจัยระดับ Nature ส่วนสาย silicon-spin เดิมพันที่ “โครงสร้างพื้นฐานพร้อมสุด” เพราะผลิตบนสายการผลิตชิปเดิมได้ และ topological เดิมพันที่ “แก้ปัญหา error ตั้งแต่ราก” แทนที่จะต้องเอา qubit เป็นพันมามัดรวมกัน
เม็ดเงินก็โตเร็ว ตลาดควอนตัมโดยรวมประเมินจาก ~$3,500 ล้านในปี 2025 เป็น ~$20,000 ล้านในปี 2030 (โตเฉลี่ยกว่า 40% ต่อปี) โดยลำพังตลาด โฟโตนิกส์ควอนตัม คาดโตจาก ~$850 ล้าน (2025) ที่ CAGR ราว 35% และ neutral-atom ก็โตในอัตราใกล้เคียงกัน สายทางเลือกเหล่านี้จึงไม่ใช่ของชายขอบ แต่คือส่วนที่กำลังดึงดูดเงินลงทุนมากที่สุดส่วนหนึ่งของวงการ
03มันทำงานยังไง (เปรียบเทียบ 4 ทางเลือก)
วิธีเข้าใจ node นี้ที่ดีที่สุด คือดูว่าแต่ละสาย “ทำ qubit จากอะไร” และ “แลกอะไรกับอะไร” เพราะไม่มีสายไหนดีทุกด้าน — แต่ละแบบเก่งคนละจุดและอ่อนคนละจุด
สังเกตว่าทุกสายเดิมพันที่จุดอ่อนของผู้นำคนละจุด: โฟตอนแก้เรื่อง “ต้องแช่เย็น” · neutral-atom แก้เรื่อง “ขยายจำนวนยาก” · silicon-spin แก้เรื่อง “โครงสร้างพื้นฐานยังไม่พร้อม” · topological แก้เรื่อง “qubit เปราะบางจนต้องใช้เป็นพันตัวมามัดเป็นตัวเดียว” (อ่านเรื่อง logical vs physical qubit เพิ่มได้ในบทเรียน pure-plays)
แต่ทุกแบบก็มีราคาที่ต้องจ่าย: โฟตอนต้องสร้างโฟตอนเดี่ยว “ตรงเวลาเป๊ะ” ซึ่งยังยาก · neutral-atom พอมีเป็นหมื่นตัวการคุมทีละตัวเริ่มซับซ้อน · silicon-spin ยังอยู่ระดับ qubit ไม่กี่ตัว · ส่วน topological ยังเป็นเดิมพันที่ ยังพิสูจน์ไม่ชัด ในระดับวิทยาศาสตร์ด้วยซ้ำ
04มันอยู่ตรงไหนในจักรวาลควอนตัม
สายทางเลือกเหล่านี้ไม่ได้แข่งกันเองอย่างเดียว แต่ทั้งหมดวิ่งเข้าหา “เส้นชัย” เดียวกันกับผู้นำ — เครื่องที่ ทนต่อข้อผิดพลาดได้จริง (fault-tolerant) มันเชื่อมโยงกับส่วนอื่นของระบบนิเวศควอนตัมและเทคโนโลยีรอบข้างหลายทาง:
- แข่งกับสองผู้นำโดยตรง — Superconducting และ Trapped-Ion: นี่คือคู่แข่งหลัก สายทางเลือกทั้งหมดคือการเดิมพันว่า “วิธีของผู้นำจะตันก่อนถึงเส้นชัย” — ถ้าสองสายนั้นแก้จุดอ่อนของตัวเองได้ ม้านอกสายตาก็จะหมดความได้เปรียบทันที
- โยงลึกกับ Semiconductors (Photonics & Silicon): นี่คือจุดที่ทับซ้อนชัดที่สุด — qubit แบบโฟตอนผลิตบนสายการผลิตชิปซิลิคอนโฟโตนิกส์ ส่วน silicon-spin ผลิตบนสาย CMOS เดิมเลย ทำให้ “โรงงานชิป” กลายเป็นพันธมิตรของควอนตัมโดยตรง (PsiQuantum ผลิตที่โรงงานของ GlobalFoundries · Quobly ผลิตบนสายของ STMicroelectronics)
- ต่อกับ AI ผ่าน Artificial Intelligence: เครื่องควอนตัมในวันนี้ต้องทำงานคู่กับซูเปอร์คอมพิวเตอร์ GPU เพื่อควบคุมและประมวลผลร่วม (hybrid quantum-classical) — Nvidia ตั้งศูนย์วิจัย NVAQC ที่บอสตันในปี 2026 เพื่อเชื่อมฮาร์ดแวร์ควอนตัมเข้ากับ GPU โดยตรง
- ลูกค้าปลายทางในอนาคต — Cybersecurity และ Biotech: วันที่เครื่องโตพอ มันจะถอดรหัสที่ปกป้องอินเทอร์เน็ต (เหตุผลที่โลกเร่งทำ การเข้ารหัสยุคหลังควอนตัม) และจำลองโมเลกุลเพื่อคิดยา — สองสนามนี้คือเหตุผลที่รัฐบาลทุ่มเงินมหาศาล
05ตอนนี้ไปถึงไหน + ผู้เล่นตัวจริง (2025–2026)
ความจริงข้อแรกที่ต้องพูดตรงๆ คือ ผู้เล่นตัวจริงของสายทางเลือกส่วนใหญ่ยังเป็นบริษัทเอกชน ที่ยังไม่ได้เข้าตลาดหุ้น — นี่เป็นข้อเท็จจริงของตลาด ไม่ใช่เรื่องเล็ก สำหรับนักลงทุน แปลว่าการ “เล่น” ธีมนี้ส่วนใหญ่ทำผ่าน บริษัทเทคโนโลยีรายใหญ่ที่ลงทุนในสายเหล่านี้ มากกว่าซื้อ pure-play โดยตรง
ฝั่ง โฟตอน ดาวเด่นคือ PsiQuantum (เอกชน มูลค่าราว $7,000 ล้านหลังระดมทุน Series E กลางปี 2025) ที่จับมือ GlobalFoundries ผลิตชิป Omega บนสายการผลิตจริง และตั้งเป้าสร้างศูนย์คอมพิวเตอร์ควอนตัมขนาดดาต้าเซ็นเตอร์ให้เดินเครื่องในปี 2027 ส่วน Xanadu (XNDU) คือ pure-play โฟตอนรายแรกๆ ที่แตะตลาดหุ้นได้ เปิดตัวเครื่อง Aurora ที่ทำงานในอุณหภูมิห้องและเชื่อมเครือข่ายด้วยไฟเบอร์ 13 กม.
ฝั่ง neutral-atom คึกคักมาก: QuEra (เอกชน) ระดมทุนกว่า $230 ล้าน ในปี 2025 โดยมี Google และ Nvidia ร่วมลงทุน ตั้งเป้า logical qubit 100 ตัวภายในปี 2026 · Atom Computing (เอกชน จับมือ Microsoft) มีเครื่อง Phoenix ที่บรรจุ 1,180 qubit — ใหญ่ที่สุดในสาย neutral-atom · ส่วน Pasqal (ฝรั่งเศส) ประกาศควบรวมเข้าตลาดผ่าน SPAC ในปี 2026 ด้วยมูลค่าราว $2,000 ล้าน
ฝั่ง silicon-spin นำโดย Intel (INTC) ที่มีชิป Tunnel Falls 12 qubit ผลิตบนสายการผลิตชิปเชิงพาณิชย์ 300 มม. เดียวกับที่ทำชิปลอจิก และ Quobly (ฝรั่งเศส เอกชน) ที่เพิ่งระดมทุน Series A ราว $133 ล้านในกลางปี 2026 เพื่อผลิตบนสายของ STMicroelectronics ส่วนฝั่ง topological ม้าตัวเดียวที่ดังที่สุดคือ Microsoft (MSFT) ที่เปิดตัวชิป Majorana 1 ต้นปี 2025 — อ้างว่าเป็น QPU แบบ topological ตัวแรกของโลก แม้จะยังถูกนักฟิสิกส์จำนวนมากตั้งคำถามเรื่องหลักฐาน
และอย่าลืม Nvidia (NVDA) ที่แม้ไม่ได้สร้าง qubit เอง แต่เป็น “กาวเชื่อม” ของวงการ — แพลตฟอร์ม CUDA-Q และศูนย์ NVAQC ที่บอสตันทำให้ฮาร์ดแวร์ควอนตัมทุกสายต้องทำงานคู่กับ GPU ของ Nvidia ทำให้บริษัทนี้ได้ประโยชน์ไม่ว่าสายไหนจะชนะ
06อนาคต — scale, อุณหภูมิห้อง, ทนต่อ error
ทิศทางแรกคือ การไล่ขยายขนาด (scale) สาย neutral-atom วางเป้าจากระดับพันอะตอมในวันนี้ ไปสู่ หมื่นถึงแสนอะตอม ในช่วงปี 2027–2028 พร้อม fidelity ที่สูงขึ้น — Atom Computing ตั้งเป้าเครื่องรุ่น Magne ที่ทำ logical qubit 50 ตัวจาก physical qubit 1,225 ตัวปลายปี 2026 ส่วนโฟตอนของ Xanadu อ้างว่าสถาปัตยกรรม Aurora “ในหลักการ” ขยายเป็นล้าน qubit ได้ด้วยการต่อตู้เซิร์ฟเวอร์เพิ่ม
ทิศทางที่สองคือ การเล่นจุดแข็ง “อุณหภูมิห้อง + เครือข่าย” ของโฟตอน ถ้า qubit ส่งผ่านไฟเบอร์ได้ ภาพในอนาคตคือ “ดาต้าเซ็นเตอร์ควอนตัม” ที่ต่อโปรเซสเซอร์เล็กๆ จำนวนมากเข้าด้วยกัน แทนที่จะต้องสร้างชิปยักษ์ตัวเดียว — เป็นเส้นทางขยายขนาดที่ต่างจากผู้นำโดยสิ้นเชิง และเป็นเหตุผลที่ PsiQuantum ทุ่มสร้างศูนย์ขนาดดาต้าเซ็นเตอร์
ทิศทางที่สามคือ การพิสูจน์เดิมพันใหญ่ของ topological และ silicon-spin ถ้า Microsoft พิสูจน์ qubit แบบ topological ได้จริงและขยายได้ มันจะ “ลัด” ปัญหาการแก้ไขข้อผิดพลาดที่ฉุดทั้งวงการ — แต่นี่คือ “ถ้า” ที่ใหญ่ที่สุด ส่วน silicon-spin ถ้าทำ qubit จำนวนมากบนสาย CMOS ได้สำเร็จ จะได้เปรียบเรื่องการผลิตจำนวนมากทันที (ปลายปี 2025 มีทีมโชว์ two-qubit fidelity ระดับ 99.99% และ qubit ที่ทำงานได้ที่อุณหภูมิ 1 เคลวินแล้ว)
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ ยังพิสูจน์ไม่ได้ว่าสายไหน (หรือสายนี้) จะชนะ สายทางเลือกแต่ละแบบยังมีปัญหาทางวิทยาศาสตร์ที่ยังไม่จบ — โฟตอนยังสร้างโฟตอนเดี่ยว “ตรงเวลา” ได้ยาก, neutral-atom ยังต้องพิสูจน์การคุม qubit จำนวนมหาศาลพร้อม error correction, และ topological ของ Microsoft ยังถูกนักฟิสิกส์จำนวนมากตั้งคำถามว่าหลักฐานยังไม่หนักแน่นพอ เดิมพันที่ “ล้ำ” ที่สุดก็เสี่ยงที่สุดด้วย
ความเสี่ยงข้อสองคือ ผู้เล่นตัวจริงส่วนใหญ่ยังเป็นบริษัทเอกชน PsiQuantum, QuEra, Atom Computing, Quobly ล้วนยังไม่อยู่ในตลาดหุ้น — นี่เป็นข้อเท็จจริงของตลาดที่ทำให้นักลงทุนรายย่อยเข้าถึงสายนี้ได้จำกัด ต้องเล่นทางอ้อมผ่านยักษ์อย่าง Microsoft, Intel, Nvidia ที่ควอนตัมเป็นเพียงเสี้ยวเล็กๆ ของธุรกิจ — หรือผ่านดีลควบรวม SPAC ที่มีความผันผวนและความไม่แน่นอนสูง
ความเสี่ยงข้อสามคือ ยังไกลจากเชิงพาณิชย์ ต่อให้ตัวเลข qubit ดูน่าตื่นเต้น เครื่องที่ “ทนต่อข้อผิดพลาดเต็มรูปแบบ” ของทุกสายยังอยู่อีกหลายปี — บางสำนักมองว่าเครื่องใช้งานจริงเต็มตัวอาจอยู่หลังปี 2030 ด้วยซ้ำ รายได้จริงของผู้เล่นในวันนี้จึงยังเล็กมากเมื่อเทียบกับมูลค่าและเงินลงทุนที่ไหลเข้า ราคาหุ้นกลุ่มที่จดทะเบียนแล้วจึงเคลื่อนตามข่าวและความคาดหวังมากกว่าผลประกอบการ
สรุปสั้นๆ: node นี้คือมุมที่ “หลากหลายที่สุด” ของควอนตัมฮาร์ดแวร์ — รวมทุกแนวทางที่ไม่ใช่สองผู้นำไว้ในตะกร้าเดียว แต่ละแบบคือไอเดียที่ฉลาดและอาจเปลี่ยนเกมได้จริง โดยเฉพาะโฟตอนที่ทำงานในอุณหภูมิห้องและเชื่อมเครือข่ายได้ การเข้าใจว่า “แต่ละสายเดิมพันอะไร” และ “ใครเล่นได้ผ่านช่องทางไหน” คือสิ่งที่จะทำให้คุณมองกลุ่มนี้ออกอย่างที่มันเป็น