Megatrend · Aging Population
เลนส์ในตาคุณมีวันหมดอายุ และคนทั้งโลกกำลังถึงคิวเปลี่ยนพร้อมกัน
ดวงตาคืออวัยวะที่ “สึก” เงียบที่สุด — เลนส์ธรรมชาติขุ่นเป็นต้อกระจก เส้นประสาทตาถูกความดันกัดกร่อนเป็นต้อหิน จอประสาทตาบวมน้ำในคนสูงวัยและเบาหวาน และตอนนี้เด็กทั้งทวีปกำลังสายตาสั้นเร็วผิดปกติ ทั้งหมดนี้ไม่ใช่ตลาดเดียว แต่เป็น กลุ่มเวชภัณฑ์ตา (ophthalmology) ที่ผูกกับประชากรสูงวัยแบบหลีกเลี่ยงไม่ได้ — ดีเฟนซีฟ ดีมานด์มั่นคง ผู้เล่นน้อยราย และทุกชิ้นต้องผ่าตัดฝังหรือฉีดโดยหมอ บทเรียนนี้พาไล่ดูว่าเงินไหลไปไหน ใครคุมตลาด และอะไรกำลังเขย่ามัน
01มันคืออะไร — เวชศาสตร์ของดวงตาสูงวัย
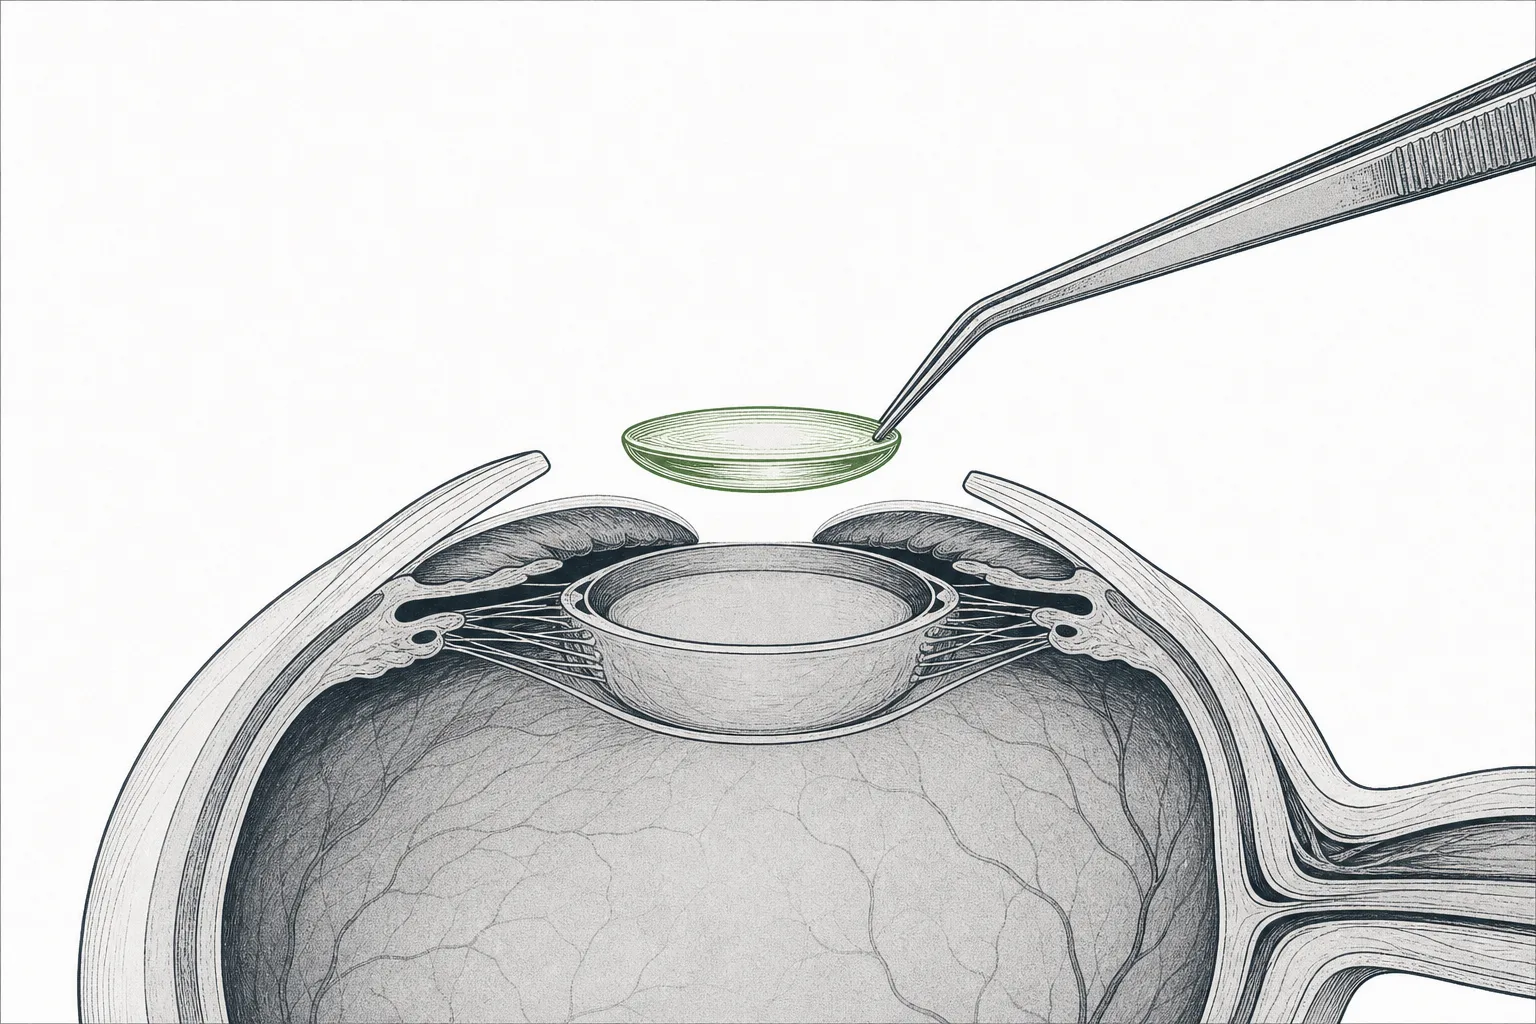
ลองนึกถึงดวงตาเหมือนกล้องถ่ายรูปที่ใช้มาทั้งชีวิต — มันมี เลนส์ (เลนส์แก้วตา), มี สายไฟ (เส้นประสาทตา) และมี เซ็นเซอร์รับภาพ (จอประสาทตา/retina) สามชิ้นนี้ค่อยๆ เสื่อมตามอายุแบบไม่มีใครรอดพ้น เลนส์ที่เคยใสจะ ขุ่น เป็นต้อกระจก, ความดันในตาที่สูงเรื้อรังจะ กัด เส้นประสาทตาเป็นต้อหิน, และเซ็นเซอร์รับภาพจะ เสื่อม/บวมน้ำ ในคนสูงวัยและคนเป็นเบาหวาน node นี้คือกลุ่มบริษัทที่ขาย “อะไหล่” และ “ยา” มาซ่อมกล้องตัวนี้
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Hearing / Vision / Dental (หู-ตา-ฟัน) ในเทรนด์ใหญ่ Aging Population (ประชากรสูงวัย) มันคือ “ขาตา” ของสามอวัยวะที่สึกตามวัย — พี่น้องข้างกันคือ หู (เครื่องช่วยฟัง) และ ฟัน (รากฟันเทียม/จัดฟันใส) แต่ “ตา” มีลักษณะเฉพาะที่ทำให้มันน่าสนใจกว่า: มันมีทั้งฝั่ง “ผ่าตัดฝัง” ที่หมอลงมือ (ต้อกระจก ต้อหิน) และฝั่ง “สวมใส่/ฉีด” ที่ผู้บริโภคซื้อเองหรือต้องไปคลินิกซ้ำ (คอนแทคเลนส์ ยาฉีดจอตา)
เพื่อให้เห็นภาพง่ายๆ ตลาด “ตา” แตกเป็นสี่ก้อนหลัก: (1) ต้อกระจก & เลนส์แก้วตาเทียม (IOL) — ผ่าเอาเลนส์ขุ่นออก ใส่เลนส์เทียมแทน · (2) ต้อหิน (glaucoma) — ยาหยอด + อุปกรณ์ลดความดันในตา · (3) จอประสาทตา (retina) — ยาฉีดเข้าตารักษาจอตาเสื่อม/บวมน้ำ · (4) เลนส์แก้สายตา (refractive) — คอนแทคเลนส์ เลนส์เสริม และการผ่าตัดแก้สายตา รวมถึงคลื่นใหม่อย่าง “เลนส์คุมสายตาสั้น” ในเด็ก
Cataract (ต้อกระจก) = เลนส์ธรรมชาติในตาขุ่นมัวตามวัย ทำให้มองไม่ชัด · IOL (Intraocular Lens / เลนส์แก้วตาเทียม) = เลนส์พลาสติกใสที่ผ่าตัดใส่แทนเลนส์ขุ่นที่เอาออก ใส่แล้วอยู่ตลอดชีวิต · Glaucoma (ต้อหิน) = ความดันในลูกตาสูงเรื้อรังจนเส้นประสาทตาเสียหาย ตาบอดถาวรแบบไม่มีอาการเตือน · Retina (จอประสาทตา) = ผนังด้านหลังลูกตาที่รับภาพ — เสื่อมในคนสูงวัย (AMD) หรือบวมน้ำในคนเบาหวาน รักษาด้วยการฉีดยาเข้าตา
02ทำไมถึงสำคัญ — ดีมานด์ที่แก่ขึ้นทุกปี
เสน่ห์ข้อแรกของ node นี้คือ มันผูกกับอายุแบบตรงไปตรงมา ต้อกระจกแทบจะเป็นเรื่อง “เมื่อไหร่” ไม่ใช่ “ถ้า” — ปัจจุบันต้อกระจกยังเป็น สาเหตุอันดับหนึ่งของตาบอดทั่วโลก คิดเป็นราว 45% ของคนตาบอดทั้งหมด (ราว 15 ล้านคน) ทั้งที่มันเป็นโรคที่ “รักษาหายได้” แค่ผ่าตัดเปลี่ยนเลนส์ ปัญหาคือคนเข้าถึงการผ่าตัดไม่ทัน — ทั่วโลกผ่าตัดต้อกระจกราว 20–30 ล้านครั้งต่อปี แต่ยังมีคนที่ “ต้องผ่าแต่ยังไม่ได้ผ่า” อีกมหาศาล
เสน่ห์ข้อสองคือ มันเป็นธุรกิจ “ดีเฟนซีฟ” — คนเป็นต้อกระจกหรือต้อหินไม่ได้เลือกว่าจะป่วยตอนเศรษฐกิจดีหรือแย่ และการผ่าตัด/ฉีดยาเหล่านี้ส่วนใหญ่อยู่ในระบบประกันหรือรัฐ (ต่างจากเครื่องช่วยฟังหรือจัดฟันใสที่จ่ายเองและ “เลื่อนได้”) ดีมานด์จึงนิ่งและคาดเดาได้ ส่วนฝั่งคอนแทคเลนส์ก็เป็น “ของสิ้นเปลืองที่ซื้อซ้ำ” — เลนส์รายวันใช้แล้วทิ้ง ลูกค้ากลับมาซื้อทุกเดือน เป็นกระแสรายได้ recurring ที่บริษัทชอบ
เมื่อรวมเป็นภาพใหญ่ มันคือกลุ่มที่มีมูลค่าหลายหมื่นล้านดอลลาร์และโตต่อเนื่องทุกก้อน: ตลาด เลนส์แก้วตาเทียม (IOL) ราว $4.8 พันล้าน · ตลาด ต้อหิน รวมยาและอุปกรณ์ราว $9.5 พันล้าน · ตลาด คอนแทคเลนส์ ราว $12 พันล้าน · และตลาด ยารักษาจอประสาทตาเสื่อม (AMD) ที่ใหญ่ที่สุดและกำลังมุ่งสู่ ~$26 พันล้านในทศวรรษหน้า
จุดที่ทำให้ node นี้ต่างจากแว่นแฟชั่นทั่วไปคือ ทุกชิ้นต้องผ่าน “มือหมอ” หรือ “ตัวกรองทางการแพทย์” — เลนส์ IOL ต้องผ่าตัดฝัง อุปกรณ์ต้อหินต้องสอดเข้าตา ยาจอตาต้องฉีดเข้าลูกตาทุกเดือนหรือทุกสองเดือน นั่นแปลว่ากำแพงเข้าวงการสูง ต้องผ่านการอนุมัติ (FDA) และต้องสร้างความเชื่อมั่นกับจักษุแพทย์ — ผลคือตลาดกระจุกอยู่กับผู้เล่นไม่กี่รายที่อยู่มานานและมีหลักฐานทางคลินิกหนาแน่น
03มันทำงานยังไง — ปัญหาตา 4 แบบ 4 ทางแก้
หัวใจของ node นี้คือ “ปัญหาตาแต่ละแบบ มีทางแก้เฉพาะของมัน” และทางแก้พวกนั้นคือสินค้าของบริษัทในกลุ่มนี้ ลองไล่ดูทีละปัญหา ว่าตาเสื่อมตรงไหน แล้วใครเข้ามาแก้
ก้อนที่ใหญ่ที่สุดเชิงปริมาณคือ ต้อกระจก วิธีรักษามาตรฐานคือใช้คลื่นเสียงสลายเลนส์ขุ่น (phaco) ดูดออก แล้วใส่ เลนส์แก้วตาเทียม (IOL) แทน — ใช้เวลาไม่กี่นาทีต่อตา ที่สำคัญคือ IOL มี “เกรด” ต่างกัน: เลนส์โฟกัสเดียวธรรมดา (รัฐ/ประกันจ่าย) กับเลนส์ พรีเมียม ที่มองได้หลายระยะ (multifocal/trifocal เช่น PanOptix ของ Alcon) ซึ่งคนไข้มัก จ่ายส่วนต่างเอง — ตรงนี้คือที่มาของมาร์จิ้นงามๆ
ส่วน ต้อหิน เป็น “นักฆ่าเงียบ” เพราะมันค่อยๆ กินลานสายตาโดยไม่เจ็บ ทางแก้เดิมคือยาหยอดลดความดันทุกวัน (ซึ่งคนไข้มักลืม) ของใหม่ที่กำลังมาคือ MIGS — การสอดอุปกรณ์จิ๋วเข้าไปช่วยระบายน้ำในตา และ ยาฝังปลดปล่อยช้า อย่าง iDose ของ Glaukos ที่ฝังครั้งเดียวออกฤทธิ์เป็นปี แก้ปัญหา “ลืมหยอดยา” โดยตรง ขณะที่ จอประสาทตา รักษาด้วยการ ฉีดยา anti-VEGF เข้าลูกตา ทุกไม่กี่สัปดาห์ — เป็นตลาดยา (ฝั่งไบโอเทค) มากกว่าตลาดอุปกรณ์
MIGS (Minimally Invasive Glaucoma Surgery) = การผ่าตัดต้อหินแบบแผลเล็ก สอดท่อ/อุปกรณ์จิ๋วเข้าไปช่วยระบายน้ำในตา ฟื้นตัวเร็วกว่าการผ่าใหญ่ · anti-VEGF = ยาที่ฉีดเข้าลูกตาเพื่อหยุดการสร้างเส้นเลือดผิดปกติและลดการรั่ว/บวมของจอตา (เช่น Eylea, Vabysmo) · Myopia control = เลนส์/คอนแทคเลนส์ที่ออกแบบให้ “ชะลอ” สายตาสั้นในเด็กไม่ให้แย่ลงเร็ว — ไม่ใช่แค่แก้ให้มองชัด
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้ไม่ได้ลอยเดี่ยวๆ มันเป็นหนึ่งในสามขาของ หู-ตา-ฟัน ภายใต้ Aging Population และเกาะเกี่ยวกับเทรนด์อื่นอย่างมีเหตุผล:
- พี่น้องกับ หู (เครื่องช่วยฟัง) และ ฟัน (รากฟันเทียม/จัดฟันใส): ทั้งสามคือ “อวัยวะที่สึกตามวัยแล้วต้องหาอะไรมาช่วย” แต่ตาต่างตรงที่ฝั่งโรค (ต้อกระจก/ต้อหิน/จอตา) มัก อยู่ในระบบประกัน ทำให้ดีเฟนซีฟกว่าหู-ฟันที่เน้นจ่ายเอง — เส้นแบ่งคือ “ใครจ่าย” อีกเช่นเคย
- เกี่ยวพันลึกกับ Biotech & Genomic Medicine: นี่คือลิงก์ที่สำคัญที่สุด — ฝั่ง “จอประสาทตา” แทบจะเป็นเรื่องของไบโอเทคล้วนๆ ยาฉีด anti-VEGF อย่าง Eylea (Regeneron) และ Vabysmo (Roche) คือสินค้าระดับ blockbuster ของบริษัทยา ไม่ใช่บริษัทอุปกรณ์ตา และอนาคตของการ “รักษาตาบอดให้หาย” ด้วยยีนบำบัดก็มาจากฝั่งนี้
- เสริมกับโรคเรื้อรังตามวัย: เบาหวานคือสาเหตุใหญ่ของ “เบาหวานขึ้นตา” (จอตาบวมน้ำ) — ยิ่งคนเป็นเบาหวานมากขึ้น ตลาดยาฉีดจอตายิ่งโต สุขภาพเรื้อรังกับสุขภาพตาจึงเดินคู่กัน
- แตะกับ AI และหุ่นยนต์: การวินิจฉัยโรคตา (เช่นคัดกรองเบาหวานขึ้นตาจากภาพถ่ายจอตา) เป็นหนึ่งในงานแรกๆ ที่ AI ทางการแพทย์ทำได้ดีกว่าคน และเครื่องผ่าตัดตาก็แม่นยำขึ้นเรื่อยๆ ด้วยระบบนำทางดิจิทัล
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพรวมของตลาดตาตอนนี้คือ “เจ้าตลาดเดิมแข็งแกร่ง แต่กำลังควบรวมเพื่อปิดช่องโหว่” ผู้นำที่ครบเครื่องที่สุดคือ Alcon — บริษัทสวิสที่แยกตัวจาก Novartis ปี 2019 ทำทั้งฝั่งผ่าตัด (เครื่อง phaco, เลนส์ IOL) และฝั่งดูแลตา (คอนแทคเลนส์, น้ำตาเทียม) ปีงบ 2025 ยอดขายฝั่งผ่าตัดของ Alcon อยู่ที่ราว $5.8 พันล้าน โดยมีตัวเรือธงคือเลนส์พรีเมียม PanOptix Pro ที่เพิ่งเปิดตัวในสหรัฐฯ — แม้จะเจอแรงกดดันจากคู่แข่งที่เข้ามาเพิ่มก็ตาม
ดีลใหญ่ที่สุดของวงการในปี 2025 คือ Alcon ประกาศซื้อ STAAR Surgical เจ้าของเลนส์เสริม EVO ICL (เลนส์ที่ฝังเสริมในตาเพื่อแก้สายตาสั้นมากๆ โดยไม่ต้องเลสิก) — เป็นการเติมจิ๊กซอว์ฝั่ง “แก้สายตา” ที่ Alcon ยังขาด และสะท้อนว่าเจ้าใหญ่เลือก “ซื้อ” มากกว่า “สร้าง” เมื่อต้องการเข้าเซ็กเมนต์ใหม่
ฝั่ง คอนแทคเลนส์ เป็นสนามของผู้เล่นสี่เจ้าใหญ่ — Johnson & Johnson Vision (เจ้าตลาดด้วยส่วนแบ่งราว 12%), Alcon, CooperVision (ในเครือ Cooper Companies ที่ทำรายได้ทั้งกลุ่มราว $4.1 พันล้านในปีงบ 2025) และ Bausch + Lomb ฝั่ง ต้อหิน ดาวรุ่งคือ Glaukos ที่พลิกเกมด้วย iDose TR — ยาฝังในตาปลดปล่อยช้าที่ได้ FDA อนุมัติปลายปี 2023 และดันยอดขายโตเลขสองหลัก ส่วนฝั่ง เครื่องมือผ่าตัด/วินิจฉัย เยอรมนีมี Carl Zeiss Meditec ที่คุมเครื่องตรวจจอตา (OCT) และกล้องผ่าตัด
ส่วน จอประสาทตา เป็นสมรภูมิของบริษัทยา — Regeneron กับยา Eylea/Eylea HD (ครองส่วนแบ่งตลาด anti-VEGF ราว 62% ในปี 2024) ปะทะกับ Roche ที่ส่ง Vabysmo เข้ามาชิง โดยจุดขายคือ “ฉีดห่างขึ้น” (นานถึง 4–5 เดือนต่อเข็ม) ลดภาระคนไข้ที่ต้องไปคลินิกบ่อยๆ
06อนาคต — เลนส์พรีเมียม คุมสายตาสั้น ยาฉีดจอตา
ทิศทางแรกคือ “ขยับขึ้นพรีเมียม” ในต้อกระจก เมื่อปริมาณการผ่าตัดเป็นเรื่องของระบบสาธารณสุข บริษัทจึงหากำไรจากการดันคนไข้ไปใช้ เลนส์ IOL พรีเมียม (มองได้หลายระยะ ไม่ต้องใส่แว่นหลังผ่า) ที่คนไข้จ่ายส่วนต่างเอง — เปลี่ยนต้อกระจกจาก “การรักษาราคาคงที่” ให้มีองค์ประกอบ “อัปเกรดที่จ่ายเอง” แบบเดียวกับฟันและแว่น
ทิศทางที่สองที่อาจใหญ่ที่สุดคือ การระบาดของสายตาสั้น (myopia) ในเด็ก โดยเฉพาะเอเชียตะวันออก — วัยรุ่นในเกาหลีใต้และสิงคโปร์สายตาสั้นกันกว่า 80% ปัญหานี้สร้างตลาดใหม่ทั้งหมดชื่อ “myopia control” — เลนส์/คอนแทคเลนส์ที่ออกแบบให้ ชะลอ สายตาสั้นไม่ให้แย่ลง (เช่น MiSight ของ CooperVision ที่เป็นคอนแทคเลนส์เด็กรายแรกที่ได้อนุมัติในญี่ปุ่น) เป็นเซ็กเมนต์ที่คาดโตระดับ CAGR ~26% ต่อปี — เร็วที่สุดในกลุ่มตาทั้งหมด
ทิศทางที่สามคือ “ฉีดน้อยลง” ในจอประสาทตา จุดเจ็บปวดที่สุดของการรักษาจอตาคือคนไข้ต้องไปคลินิก ทุกเดือน เพื่อโดนเข็มฉีดเข้าตา การแข่งขันรอบใหม่จึงเป็นเรื่อง “ยืดระยะห่างระหว่างเข็ม” — Eylea HD และ Vabysmo ดันระยะห่างไปได้ถึง 4–5 เดือน และก้าวต่อไปคือ อุปกรณ์ฝังปลดปล่อยยาช้า และ ยีนบำบัด ที่อาจทำให้ “ฉีดครั้งเดียวอยู่ได้เป็นปี” กลายเป็นจริง
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ แรงกดดันด้านราคาและการเบิกจ่าย (pricing & reimbursement) เพราะการผ่าตัดต้อกระจกและยาฉีดจอตาส่วนใหญ่อยู่ในระบบประกัน/รัฐ ผู้จ่าย (รัฐบาล, ประกัน) จึงมีอำนาจกดราคา และมัก จำกัด ว่าจะจ่ายเลนส์พรีเมียมหรือยาแพงให้แค่ไหน — ความได้เปรียบฝั่ง “จ่ายเอง” จึงไม่เต็มที่เท่าฟันหรือแว่น
ความเสี่ยงข้อสองคือ การแข่งขันที่ดุขึ้นและ biosimilar เลนส์ IOL พรีเมียมเริ่มมีคู่แข่งเข้ามาหั่นราคา (Alcon เองยอมรับว่าเจอ “แรงกดดันจากคู่แข่ง” ในตลาดต่างประเทศ) ส่วนฝั่งยาจอตา ยา Eylea รุ่นเดิมเริ่มเจอ biosimilar (ยาเลียนแบบชีวภาพราคาถูกกว่า) เข้ามาแย่งตลาดหลังหมดสิทธิบัตร — กดมาร์จิ้นของยา blockbuster ที่เคยทำเงินมหาศาล
ความเสี่ยงข้อสามคือ การเข้าถึง (access) ที่เป็นทั้งโอกาสและกับดัก ช่องว่าง “1 ใน 2 ที่ต้องผ่าแต่ยังไม่ได้ผ่า” คือดีมานด์มหาศาล — แต่คนกลุ่มนั้นส่วนใหญ่อยู่ในประเทศรายได้ต่ำที่ จ่ายเลนส์พรีเมียมไม่ไหว ตลาดที่โตเร็วจึงมักเป็นตลาดราคาถูก มาร์จิ้นบาง และมีผู้ผลิตท้องถิ่น (เช่นในจีน อินเดีย) แข่งเข้ามา — โตในเชิงปริมาณ แต่ไม่ได้แปลว่ากำไรโตตาม
สรุปสั้นๆ: ดวงตาเป็นอวัยวะที่เกือบทุกคนต้อง “ซ่อม” สักวัน และเป็นหนึ่งในตลาดสุขภาพที่ดีมานด์มั่นคงที่สุดเพราะมันแก่ไปพร้อมประชากรโลก node นี้รวมตั้งแต่เลนส์ที่ฝังในตา ยาที่ฉีดเข้าจอตา ไปจนถึงคอนแทคเลนส์ที่เด็กใส่ชะลอสายตาสั้น — เข้าใจว่าก้อนไหนเป็น “อุปกรณ์” ก้อนไหนเป็น “ยา” และก้อนไหนคนไข้ “จ่ายเอง” คือเข้าใจว่ากำไรที่แท้จริงของวงการตาซ่อนอยู่ตรงไหน