Megatrend · Aging Population
สามอวัยวะที่ “สึก” ตามอายุ และคนเกือบทั้งโลกต้องจ่ายเอง
หู ตา ฟัน — สามประสาทสัมผัสที่ค่อยๆ เสื่อมตามวัยแบบหลีกเลี่ยงไม่ได้ และเกือบทุกคนต้องหาอะไรมาช่วยสักวันหนึ่ง สิ่งที่ทำให้มันน่าสนใจในเชิงธุรกิจคือ คนส่วนใหญ่ จ่ายเงินเอง เพราะประกันและรัฐมักไม่ครอบคลุม — สร้างตลาดที่มีอำนาจตั้งราคาสูง ผู้เล่นน้อยราย และต้องซื้อซ้ำเรื่อยๆ แต่ก็แลกมาด้วยความเสี่ยงที่ผูกกับกระเป๋าเงินผู้บริโภค และคลื่นเทคโนโลยีใหม่อย่าง AirPods ที่กำลังเขย่าตลาดเครื่องช่วยฟัง
01มันคืออะไร (สามประสาทสัมผัสที่สึก)
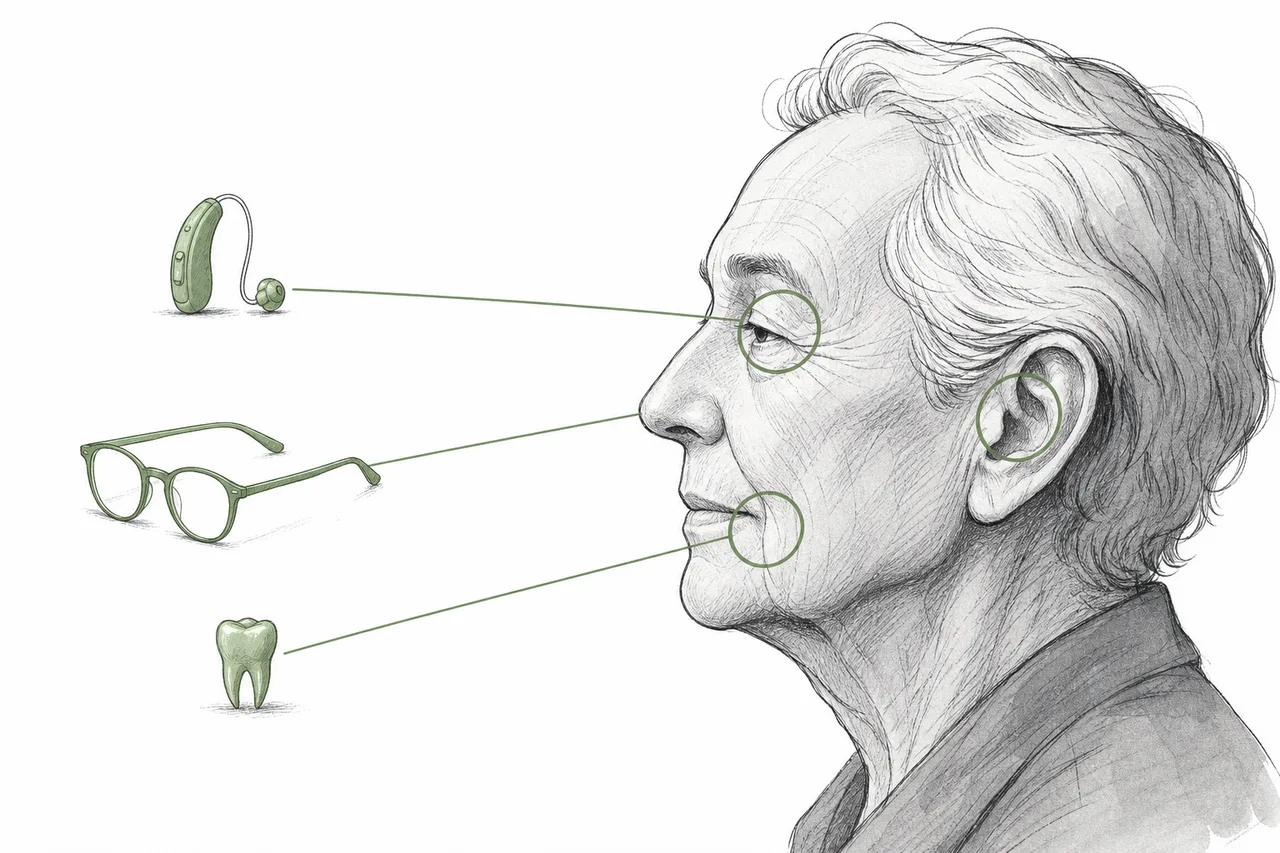
ลองนึกถึงร่างกายเหมือนรถยนต์ที่ขับมานานๆ ชิ้นส่วนที่ “สึกตามการใช้งาน” ไม่ใช่เครื่องยนต์ใหญ่ๆ แต่เป็นของเล็กๆ ที่ใช้ทุกวัน — หู ที่ฟังเสียงมาทั้งชีวิต, ตา ที่เพ่งมานับล้านครั้ง, และฟัน ที่บดเคี้ยวมาทุกมื้อ สามอย่างนี้แทบทุกคน จะต้อง เจอปัญหาสักวัน ไม่ว่าจะรวยหรือจน อยู่ประเทศไหน นี่คือหัวใจของ node นี้
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Aging Population (ประชากรสูงวัย) — เป็นหมวดของ “สินค้าที่ขายตามความเสื่อมของประสาทสัมผัสและฟัน” และมันแตกย่อยออกเป็นสามสาขาที่เล่าเรื่องคนละแบบ แต่มีหัวใจเดียวกัน:
- หู (Hearing): เครื่องช่วยฟัง (hearing aids) และประสาทหูเทียม (cochlear implant) — ตลาดที่ผู้เล่นน้อยราย กำไรสูง แต่กำลังถูกพลิกด้วยเครื่องช่วยฟังแบบซื้อได้เองและฟีเจอร์ใน AirPods
- ตา (Vision): แว่นตา-เลนส์-คอนแทคเลนส์ ที่ครองโดยอาณาจักรเดียวอย่าง EssilorLuxottica บวกกับ “เลนส์แก้วตาเทียม” (IOL) ที่ใส่แทนตาขุ่นในการผ่าตัดต้อกระจก
- ฟัน (Dental): รากฟันเทียม (implant) และการจัดฟันใส (clear aligner) — ตลาดที่ขยับจาก “การรักษา” ไปสู่ “ความสวยงามที่เลือกได้” และต้องจ่ายซ้ำเรื่อยๆ
แต่ละสาขามีลิงก์ไปบทเรียนของตัวเอง (กำลังทยอยเขียน): หู · ตา · ฟัน — บทนี้จะเล่าทั้งสามรวมกัน เพราะมันคือเรื่องเดียวกัน: “อวัยวะที่สึกตามวัย ที่คนต้องควักเงินจ่ายเอง”
02ทำไมถึงเป็นธุรกิจที่ดี: ดีมานด์ที่ทนทาน + จ่ายเอง
เสน่ห์ข้อแรกของ node นี้คือ ดีมานด์ที่หลีกเลี่ยงไม่ได้และเพิ่มขึ้นตามอายุ โลกกำลังแก่ลงเร็วมาก — ประชากรอายุ 60+ ทั่วโลกจะเพิ่มจากราว 1,100 ล้านคนในปี 2025 เป็นกว่า 2,100 ล้านคนภายในปี 2050 ทุกคนในกลุ่มนี้คือลูกค้าที่กำลังจะมีปัญหาหู ตา หรือฟัน ไม่ใช่เรื่อง “ถ้า” แต่เป็นเรื่อง “เมื่อไหร่”
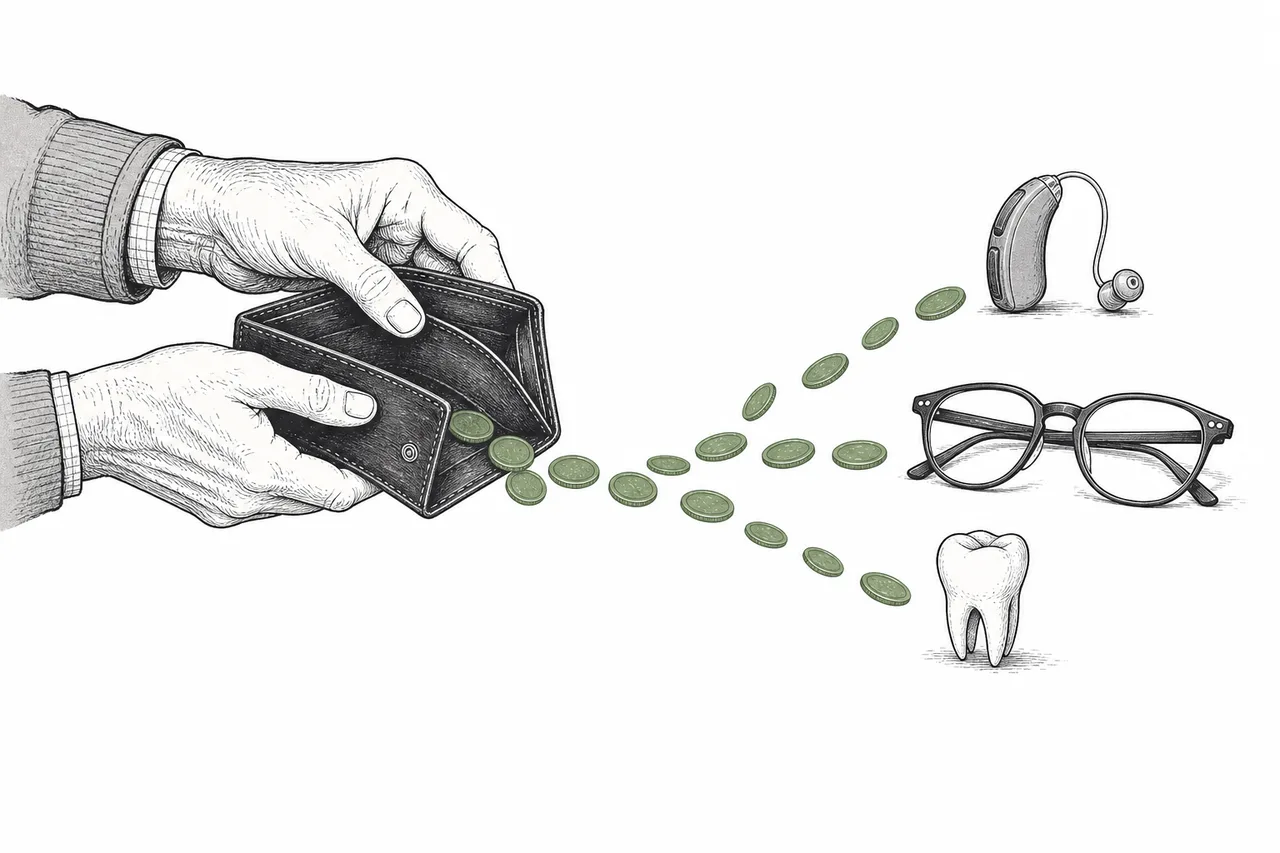
เสน่ห์ข้อสองที่สำคัญกว่าคือ “ใครเป็นคนจ่าย” ต่างจากยาหรือการผ่าตัดหัวใจที่รัฐและประกันมักจ่ายให้ สินค้ากลุ่มหู-ตา-ฟันส่วนใหญ่เป็น การจ่ายเงินเองจากกระเป๋า (out-of-pocket) และหลายอย่างเป็น “ของเลือกได้” (elective) ตัวอย่างที่ชัดที่สุด: ในสหรัฐฯ Medicare ไม่จ่ายค่าเครื่องช่วยฟังเลย ผู้ป่วยต้องควักเองทั้ง 100% เครื่องช่วยฟังแบบมีใบสั่งราคาคู่ละ $2,000–$8,500 (เฉลี่ยราว $3,300) — แพงเท่ารถมือสองคันเล็กๆ
เมื่อรวมสามตลาดเข้าด้วยกัน มันคือกลุ่มที่มีมูลค่าหลายหมื่นล้านดอลลาร์และโตต่อเนื่อง — เครื่องช่วยฟังราว $9,000 ล้าน, รากฟันเทียม ~$5,500 ล้าน, เลนส์แก้วตาเทียม ~$4.8B และการจัดฟันใสที่โตเร็วที่สุดราว $8,300 ล้าน ยังไม่นับอาณาจักรแว่นตาของ EssilorLuxottica ที่ทำรายได้ปีละเกือบ €29,000 ล้านเพียงบริษัทเดียว
03กลไก: ทำไม “จ่ายเอง” ถึงสร้างอำนาจตั้งราคา
หัวใจที่ทำให้ทั้งสามตลาดนี้คล้ายกันคือ “โมเดลซ่อมซ้ำที่จ่ายเอง” ไม่ว่าจะหู ตา หรือฟัน เรื่องราวเดินตามจังหวะเดียวกัน: ประสาทสัมผัสค่อยๆ เสื่อม → คนยอมจ่ายเพื่อให้กลับมาใช้ชีวิตได้ → อุปกรณ์มีอายุจำกัดหรือแฟชั่นเปลี่ยน → ต้องซื้อใหม่ วนซ้ำไปเรื่อยๆ
ทำไมโครงสร้างนี้ถึงงาม? เพราะเมื่อ คนไข้เป็นคนจ่ายเอง (ไม่ใช่ประกันที่คอยกดราคา) และสินค้าเชื่อมกับ “คุณภาพชีวิต” หรือ “หน้าตา” โดยตรง ผู้ผลิตจึงตั้งราคาสูงได้และรักษามาร์จิ้นไว้ได้ดี ยิ่งบวกกับการที่อุปกรณ์ต้องเปลี่ยนทุกไม่กี่ปี (เครื่องช่วยฟัง 4–5 ปี, แว่นแฟชั่นเปลี่ยนทุกปี, ถาดจัดฟันใส้ชุดละหลายสิบชิ้น) รายได้จึงเป็น “กระแสซื้อซ้ำ” (recurring) ที่บริษัทชอบ
Elective = สินค้า/บริการที่ผู้บริโภค “เลือกซื้อ” ด้วยความสมัครใจ มักจ่ายเอง (เช่น จัดฟันใส, แว่นแบรนด์, เครื่องช่วยฟังพรีเมียม) · Reimbursed = สิ่งที่ประกันหรือรัฐจ่ายให้ (เช่น ผ่าตัดต้อกระจกในระบบสาธารณสุข) · ส่วนที่ “จ่ายเอง” ได้กำไรงามกว่าและตั้งราคาได้อิสระกว่า แต่ก็ อ่อนไหวต่อภาวะเศรษฐกิจ มากกว่า เพราะเป็นของที่ “เลื่อนได้” เมื่อเงินตึง
04หู — โอลิโกพอลีที่กำลังโดน AirPods เขย่า
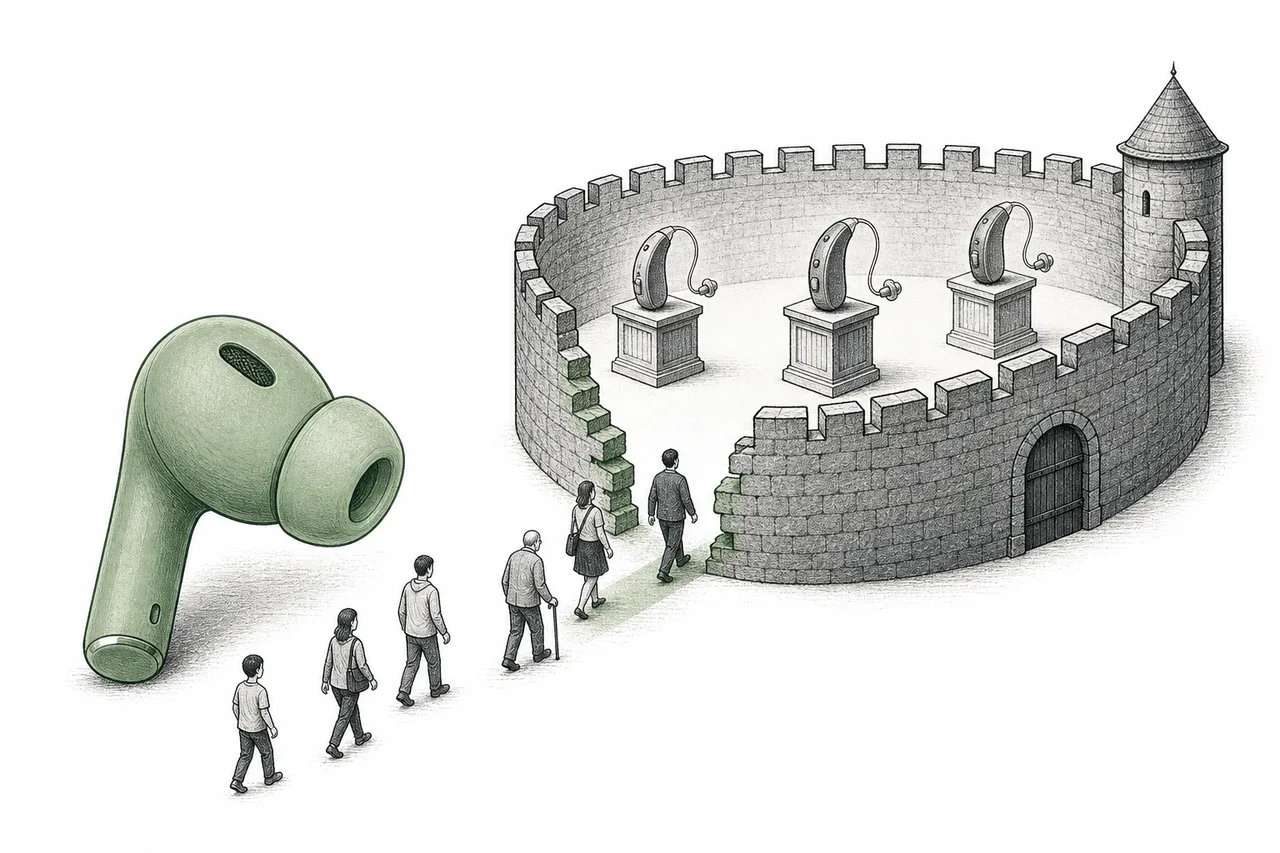
ตลาดเครื่องช่วยฟังเป็นตัวอย่างคลาสสิกของ โอลิโกพอลี (ตลาดผู้เล่นน้อยราย) ที่กำไรงามมานาน — ผู้ผลิตรายใหญ่แค่ 5 เจ้า ได้แก่ WS Audiology, Sonova, Demant, GN Store Nord และ Starkey รวมกันครองตลาดถึง ~92% ในปี 2024 ทั้งหมดเป็นบริษัทยุโรป (เดนมาร์ก/สวิส) เป็นส่วนใหญ่ ที่คุมทั้งเทคโนโลยี ช่องทางร้านขาย และผู้เชี่ยวชาญด้านการได้ยิน (audiologist) ไว้แน่น
แต่ความสบายของโอลิโกพอลีนี้กำลังถูกท้าทายจากสองทิศทางพร้อมกัน ทิศทางแรกคือ เครื่องช่วยฟังแบบซื้อได้เอง (OTC) ที่สหรัฐฯ เปิดกฎให้ขายได้โดยไม่ต้องมีใบสั่งแพทย์ตั้งแต่ปลายปี 2022 — ราคาถูกกว่าของมีใบสั่งหลายเท่า
ทิศทางที่สองที่สะเทือนกว่าคือ Apple ในเดือนกันยายน 2024 FDA อนุมัติให้ AirPods Pro 2 ทำหน้าที่เป็นเครื่องช่วยฟัง OTC ได้ผ่านอัปเดตซอฟต์แวร์ — แปลว่าหูฟังที่คนนับร้อยล้านมีอยู่แล้ว จู่ๆ ก็กลายเป็นเครื่องช่วยฟังสำหรับคนหูเสื่อมระดับเบา-ปานกลางได้ทันที สิ่งนี้โจมตีตรงจุดอ่อนที่สุดของวงการ: มีผู้ใหญ่ราว 1 ใน 4 ที่ควรใช้เครื่องช่วยฟังแต่ไม่ใช้ เพราะแพง อาย หรือเข้าถึงยาก
สำหรับ “ของจริง” ที่อาการหนัก ยังมี ประสาทหูเทียม (cochlear implant) — อุปกรณ์ที่ผ่าตัดฝังเพื่อกระตุ้นเส้นประสาทการได้ยินโดยตรง ตลาดนี้เป็นคนละเซ็กเมนต์ (ทางการแพทย์ ราคาแพงมาก ประกันมักจ่าย) นำโดย Cochlear ของออสเตรเลีย — เป็นตัวอย่างของฝั่ง “ไฮเอนด์” ที่ AirPods แตะไม่ถึง (เจาะลึกเรื่องหู → ?node=20050100)
05ตา — อาณาจักรแว่นตา + เลนส์ในตาคนแก่
ถ้าหูคือเรื่องของโอลิโกพอลีที่ถูกท้าทาย ตาคือเรื่องของ การผูกขาดที่เกือบสมบูรณ์แบบ เกือบทุกครั้งที่คุณซื้อแว่น มีโอกาสสูงมากที่เงินจะไหลกลับไปหาบริษัทเดียว — EssilorLuxottica ยักษ์ฝรั่งเศส-อิตาลีที่เกิดจากการควบรวมโรงงานเลนส์ (Essilor) กับเจ้าของแบรนด์กรอบแว่น (Luxottica)
กุญแจของอาณาจักรนี้คือ การบูรณาการแนวดิ่ง (vertical integration) — คุมตั้งแต่ต้นน้ำยันปลายน้ำ: ผลิตเลนส์เอง, ออกแบบและผลิตกรอบเอง (รวมถึงรับจ้างทำให้แบรนด์หรูอย่าง Ray-Ban, Oakley, Chanel), และที่สำคัญที่สุด เป็นเจ้าของร้านขายปลีกเองกว่า 13,500 สาขาทั่วโลก (เช่น LensCrafters, Sunglass Hut) บวกแฟรนไชส์อีกราว 4,100 สาขา ผลคือบริษัทเดียวคุมราคาตลอดทั้งห่วงโซ่ — รายได้กว่าครึ่ง (~53%) มาจากการขายตรงถึงผู้บริโภคที่มาร์จิ้นสูง
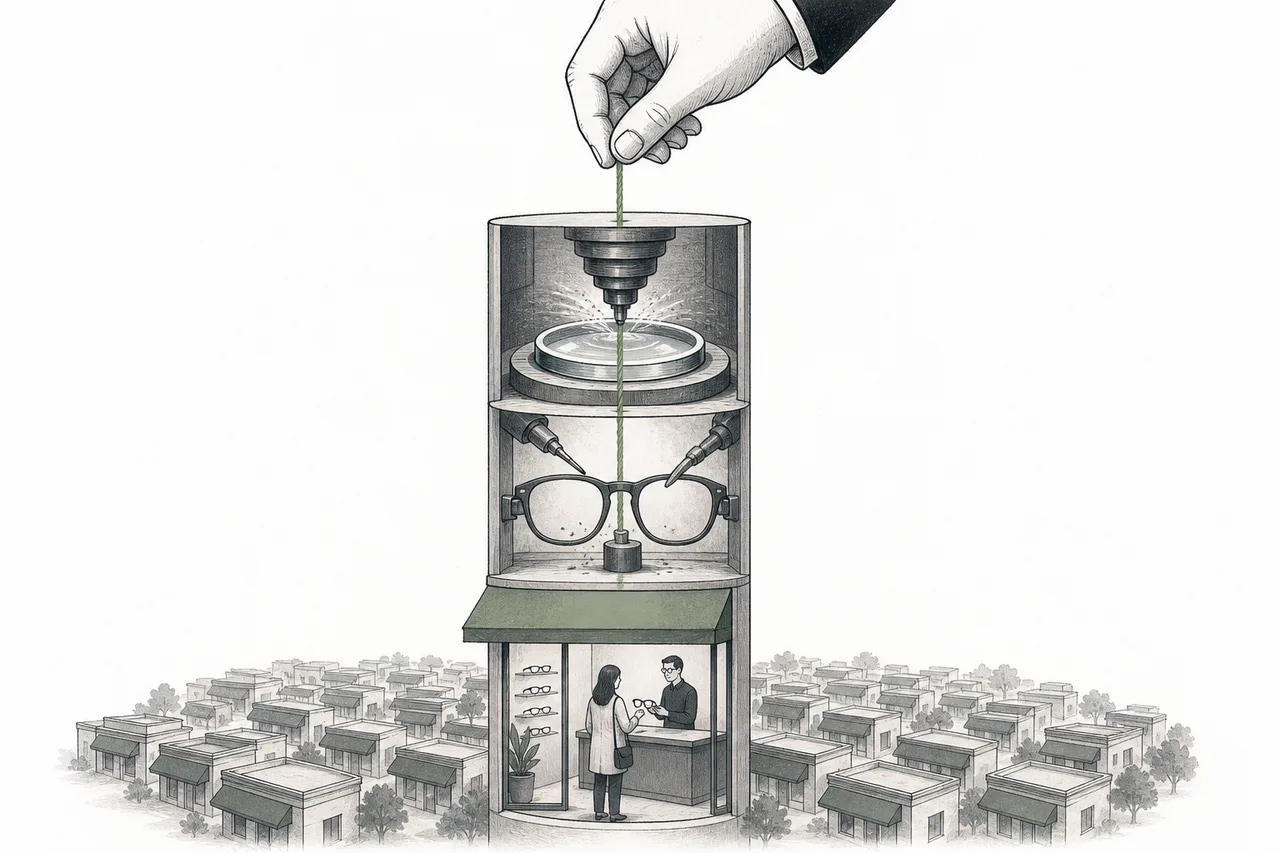
EssilorLuxottica ครองส่วนแบ่งตลาดแว่นตา-เลนส์โลกราว 20% (และถ้านับ “vision care” รวมๆ ราว 28%) ทำรายได้ปี 2024 ที่ €26,500 ล้าน และคาดแตะ ~€29,000 ล้านในปี 2025 — ใหญ่กว่าคู่แข่งอันดับสองราว 3 เท่า นี่คือ “ภาษีแว่นตา” ที่คนทั้งโลกจ่ายโดยไม่รู้ตัว
อีกครึ่งของเรื่อง “ตา” คือสิ่งที่เกิด ในลูกตา เมื่อคนแก่ลง เลนส์ธรรมชาติในตาจะขุ่นเป็น ต้อกระจก (cataract) — สาเหตุอันดับหนึ่งของตาบอดที่รักษาได้ทั่วโลก วิธีรักษาคือผ่าตัดเอาเลนส์ขุ่นออกแล้วใส่ เลนส์แก้วตาเทียม (IOL) เข้าไปแทน ตลาด IOL อยู่ที่ราว $4.8B ในปี 2025 นำโดย Alcon ที่ขายเลนส์ในระดับหลายสิบล้านชิ้นต่อปีทั่วโลก — ปริมาณมหาศาลที่สะท้อนคลื่นสูงวัยและความต้องการผ่าตัดต้อกระจกที่เพิ่มขึ้นทุกปี
และนอกจากแว่นแล้ว “ตา” ยังรวมการรักษาเชิงคลินิกอีกหลายด้าน — ต้อหิน (glaucoma) ที่ดูแลด้วยยาหยอดและอุปกรณ์ผ่าตัดแผลเล็ก (MIGS) และ จอประสาทตา ที่รักษาด้วยยาฉีดเข้าน้ำวุ้นตา (anti-VEGF อย่าง Eylea/Vabysmo) ซึ่งเป็นหัวใจของบทเรียนตาจริงๆ (ดู → ตา)
06ฟัน — รากฟันเทียม & จัดฟันใส ตลาด “ความสวย” ที่ซื้อซ้ำ
ฟันเป็นสาขาที่กำลังเปลี่ยนนิยามตัวเองอย่างน่าสนใจที่สุด — จากเรื่อง “รักษาความเจ็บป่วย” กลายเป็นเรื่อง “ความสวยงามที่เลือกได้” มากขึ้นเรื่อยๆ และนั่นยิ่งทำให้มันเป็นธุรกิจที่ดี เพราะคนยอมจ่ายเพื่อหน้าตามากกว่าจ่ายเพื่อความจำเป็น
ขาแรกคือ รากฟันเทียม (dental implant) — เสาไทเทเนียมที่ฝังลงกระดูกขากรรไกรแทนรากฟันที่หายไป ตลาดนี้อยู่ที่ราว $5,500 ล้าน ในปี 2025 โตเฉลี่ย ~7% ต่อปี และกระจุกตัวมาก — Straumann ของสวิตเซอร์แลนด์ครองส่วนแบ่งกว่า 32% ในปี 2024 ด้วยฐานหลักฐานทางคลินิกและระบบดิจิทัลครบวงจร ตามด้วย Envista (เจ้าของแบรนด์ Nobel Biocare)
ขาที่สองที่ร้อนแรงกว่าคือ การจัดฟันใส (clear aligner) — ถาดพลาสติกใสที่ค่อยๆ ดันฟันให้เข้าที่ แทนเหล็กดัดฟันแบบเดิม ตลาดนี้อยู่ที่ราว $8.3B ในปี 2025 และคาดแตะ ~$10.7B ในปี 2026 แต่ที่ทำให้นักลงทุนตาลุกวาวคือ อัตราการเติบโต ~27% ต่อปี — เร็วที่สุดในกลุ่มหู-ตา-ฟันทั้งหมด
เจ้าตลาดคือ Align Technology เจ้าของ Invisalign ที่แทบจะเป็นคำสามัญของการจัดฟันใส (ไตรมาส 4 ปี 2025 รายได้ฝั่งถาดจัดฟัน ~$838 ล้าน) แต่การแข่งขันกำลังร้อนขึ้น — Envista (แบรนด์ Spark) ขึ้นเป็นเบอร์สอง ส่วน Straumann เดินเกมรุกเข้าตลาดจัดฟันใสผ่านการซื้อกิจการ (ClearCorrect, DrSmile) และลงทุนในผู้เล่นเอเชียอย่าง Smartee และ Toothsi ในอินเดียช่วงปี 2025
07มันเชื่อมกับอะไรในระบบนิเวศ
node นี้ไม่ได้ลอยอยู่เดี่ยวๆ มันเป็นหนึ่งในหลายสาขาภายใต้ Aging Population และเกาะเกี่ยวกับเทรนด์อื่นอย่างมีเหตุผล:
- เป็นพี่น้องกับ Medical Devices for the Aging Body: ทั้งคู่คือ “อุปกรณ์ที่ขายตามความเสื่อมของร่างกาย” แต่ node นี้เน้นประสาทสัมผัส-ฟันที่ผู้บริโภคจ่ายเอง ส่วน Medical Devices เน้นข้อเทียม/อุปกรณ์หัวใจที่ประกันมักจ่าย — เส้นแบ่งคือ “ใครจ่าย” มากกว่า “อวัยวะไหน”
- เสริมกับ Chronic-Disease Pharma: โรคเรื้อรังตามวัย (เบาหวาน) เร่งให้ตาเสื่อม (เบาหวานขึ้นตา) และเหงือกเสื่อม — สุขภาพเรื้อรังกับประสาทสัมผัสจึงเดินคู่กัน
- บรรจบกับ Spatial Computing: นี่คือลิงก์ที่น่าตื่นเต้น — เมื่อแว่นตากลายเป็น “คอมพิวเตอร์สวมหน้า” (smart glasses) อย่างที่ EssilorLuxottica ทำกับ Ray-Ban Meta เส้นแบ่งระหว่าง “แว่นแก้สายตา” กับ “อุปกรณ์ AR” ก็เริ่มเลือนหายไป
- พึ่ง Biotech & Genomic Medicine: อนาคตของการรักษาหูตาเสื่อมระดับเซลล์ (ยีนบำบัด การฟื้นฟูเซลล์ขนในหู) จะมาจากฝั่งไบโอเทค ซึ่งวันหนึ่งอาจ แทนที่ อุปกรณ์บางส่วนได้
08อนาคต & ความเสี่ยง
ทิศทางอนาคตที่ชัดที่สุดคือ คลื่นสูงวัยที่จะดันดีมานด์ไปอีกหลายสิบปี เมื่อประชากร 60+ เพิ่มเป็นเท่าตัวภายในปี 2050 ปริมาณคนที่ต้องการเครื่องช่วยฟัง แว่น เลนส์ในตา และฟันใหม่ก็จะเพิ่มตามแบบหลีกเลี่ยงไม่ได้ นี่คือ “ลมส่งท้าย” เชิงประชากรที่มั่นคงที่สุดในบรรดาเมกะเทรนด์ทั้งหมด
ทิศทางที่สองคือ การหลอมรวมกับเทคโนโลยีคอนซูเมอร์ — AirPods เป็นเครื่องช่วยฟัง, Ray-Ban Meta เป็นแว่น AR, การสแกนฟันด้วยมือถือแทนพิมพ์ปาก เส้นแบ่งระหว่าง “อุปกรณ์การแพทย์ราคาแพง” กับ “ของใช้ทั่วไป” กำลังเลือนลง ซึ่งจะขยายตลาดให้ใหญ่ขึ้นมาก แต่ก็เปลี่ยนว่า “ใครได้กำไร”
และนั่นนำไปสู่ความเสี่ยง — ซึ่งกลับเป็นด้านมืดของจุดแข็งทุกข้อ:
ความเสี่ยงข้อแรกคือ การถูก disrupt จากบิ๊กเทค (โดยเฉพาะฝั่งหู) เรื่อง AirPods ไม่ใช่แค่คู่แข่งเพิ่มหนึ่งราย แต่คือการที่บริษัทที่มีลูกค้านับพันล้านและต้นทุนการตลาดเป็นศูนย์ เดินเข้ามาในตลาดที่เคยปิด ผู้ผลิตเครื่องช่วยฟังเดิมอาจถูกบีบให้กลายเป็น “ของพรีเมียมสำหรับอาการหนัก” ขณะที่ตลาดอาการเบาถูกบิ๊กเทคกินไป — มาร์จิ้นงามๆ ที่เคยมีอาจหดลง
ความเสี่ยงข้อสองคือ วัฏจักรเศรษฐกิจ (consumer discretionary) เพราะของส่วนใหญ่จ่ายเองและ “เลื่อนได้” เมื่อเศรษฐกิจตึง คนก็เลื่อนจัดฟัน เลื่อนเปลี่ยนแว่นแบรนด์ เลื่อนทำรากฟันเทียม — ต่างจากยาความดันที่หยุดไม่ได้ จุดแข็งเรื่อง “จ่ายเอง” จึงเป็นดาบสองคม: ได้มาร์จิ้นสูงในยามดี แต่ยอดร่วงเร็วในยามแย่
ความเสี่ยงข้อสามคือ การแข่งขันและคู่แข่งราคาถูก โดยเฉพาะในจัดฟันใสที่กำแพงเทคโนโลยีไม่สูงนัก ผู้เล่นใหม่ (รวมถึงจากจีนและบริการ direct-to-consumer ราคาถูก) กำลังกดราคา และสิทธิบัตรของผู้นำก็ทยอยหมดอายุ — ตลาดที่โต 27% ต่อปีย่อมดึงดูดผู้เล่นใหม่ให้แห่เข้ามาเสมอ
สรุปสั้นๆ: หู ตา ฟัน คือสามอวัยวะที่ทุกคนจะต้องซ่อมสักวัน และเป็นหนึ่งในไม่กี่ตลาดที่ผู้บริโภคยอมควักเงินจ่ายเองเพื่อคุณภาพชีวิตและหน้าตา นั่นทำให้มันเป็นธุรกิจที่ทนทานและกำไรงาม — แต่ความที่มันใกล้ “สินค้าผู้บริโภค” มากขึ้นเรื่อยๆ ก็เปิดประตูให้ทั้งบิ๊กเทค คู่แข่งราคาถูก และวัฏจักรเศรษฐกิจเข้ามาเขย่า เข้าใจ node นี้ให้ขาด คือเข้าใจว่าทำไม “หูฟังในกระเป๋าคุณ” ถึงทำให้บริษัทเครื่องช่วยฟังอายุร้อยปีต้องนอนไม่หลับ