Megatrend · Aging Population
หูฟังในกระเป๋าคุณ กำลังทำให้บริษัทอายุร้อยปีนอนไม่หลับ
ทั่วโลกมีคน 1,500 ล้านคนที่หูเริ่มเสื่อม และตัวเลขนี้จะแตะ 2,500 ล้านในปี 2050 — แต่ส่วนใหญ่ยังไม่ยอมใส่เครื่องช่วยฟัง เพราะมันแพง อาย และเข้าถึงยาก ตลาดนี้เคยเป็นอาณาจักรเงียบๆ ของบริษัทยุโรปแค่ไม่กี่เจ้าที่ขายเครื่องคู่ละหลายแสนบาทมานานหลายสิบปี จนวันที่ Apple ทำให้ AirPods กลายเป็นเครื่องช่วยฟังได้ในราคา $249 — บทเรียนนี้จะพาดูว่า “เครื่องที่คืนการได้ยินให้โลกที่กำลังแก่” ทำงานยังไง ใครคุมมัน และทำไมมันถึงเป็นหนึ่งในสนามที่ medtech กับ consumer-tech กำลังปะทะกันแรงที่สุด
01มันคืออะไร (เครื่องช่วยฟัง vs ประสาทหูเทียม)
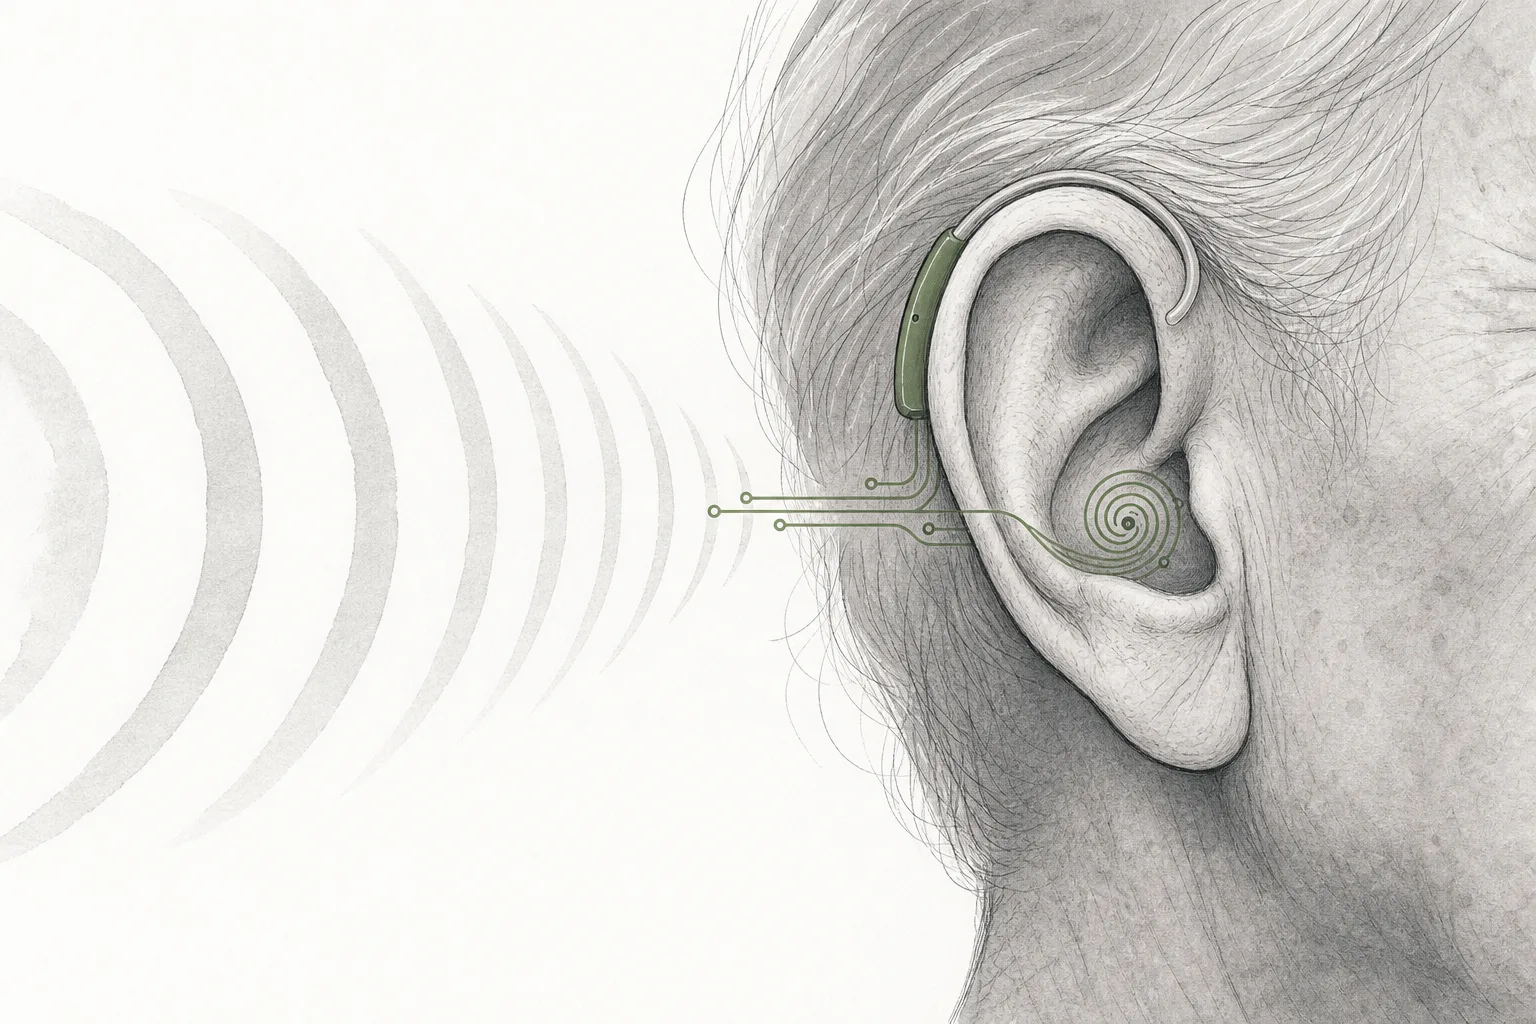
ลองนึกถึงหูของเราเหมือนไมโครโฟนที่ต่อสายเข้าสมอง พออายุมากขึ้น เซลล์ขนเล็กๆ ในหูชั้นในที่ทำหน้าที่แปลงเสียงเป็นสัญญาณไฟฟ้าจะค่อยๆ ตายไปทีละนิด — และมันไม่งอกใหม่ ผลคือเสียงพูดเริ่มฟังไม่ชัด โดยเฉพาะในที่มีเสียงรบกวน นี่คือ ภาวะสูญเสียการได้ยินตามวัย (age-related hearing loss) ที่แทบทุกคนจะเจอสักวัน node นี้คือกลุ่มอุปกรณ์ที่ทำหน้าที่ “ซ่อม” ไมโครโฟนตัวนั้น
มันแยกออกเป็นสองโลกที่ต่างกันชัดเจน ตามระดับความรุนแรง:
- เครื่องช่วยฟัง (hearing aid): สำหรับคนที่หูยังพอได้ยินแต่ฟังไม่ชัด (เบา–ปานกลาง–ค่อนข้างรุนแรง) มันคือ เครื่องขยายเสียงอัจฉริยะ ที่รับเสียง ปรับแต่ง แล้วดันเข้าหูให้ดังและชัดขึ้น — ไม่ต้องผ่าตัด ใส่เข้าออกได้
- ประสาทหูเทียม (cochlear implant): สำหรับคนที่หู “พังหนัก” จนเครื่องช่วยฟังเอาไม่อยู่ (สูญเสียรุนแรง–หูหนวก) มันคือ อุปกรณ์ผ่าตัดฝัง ที่ ข้าม เซลล์ขนที่ตายไปแล้ว แล้วไปกระตุ้นเส้นประสาทการได้ยินด้วยไฟฟ้าโดยตรง — คนละหลักการกับเครื่องช่วยฟังโดยสิ้นเชิง
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Hearing / Vision / Dental ในเทรนด์ใหญ่ Aging Population (ประชากรสูงวัย) มันยืนเคียงข้างพี่น้องสองสาขาที่เล่าเรื่องเดียวกัน — “อวัยวะสัมผัสที่สึกตามวัย”: ตา (Vision) และ ฟัน (Dental) ทั้งสามมีหัวใจร่วมกันคือ คนส่วนใหญ่ต้องจ่ายเงินเองเพื่อซ่อม แต่ “หู” เป็นสาขาที่กำลังโดนคลื่นเทคโนโลยีผู้บริโภคซัดแรงที่สุด
Cochlea (คอเคลีย / หูชั้นใน) = อวัยวะรูปก้นหอยในหูที่มีเซลล์ขนแปลงเสียงเป็นสัญญาณประสาท · Sensorineural hearing loss = การสูญเสียการได้ยินจากเซลล์ขน/เส้นประสาทเสีย (ชนิดที่พบบ่อยสุดในคนสูงวัย และซ่อมด้วยยาไม่ได้) · DSP (Digital Signal Processing) = ชิปประมวลผลสัญญาณดิจิทัล หัวใจของเครื่องช่วยฟังยุคใหม่ที่แยกเสียงพูดออกจากเสียงรบกวนแบบเรียลไทม์
02ทำไมถึงสำคัญ — โลกที่หูเสื่อม + การเข้าถึงต่ำ
ดีมานด์ของ node นี้ผูกกับข้อเท็จจริงทางประชากรที่หลีกเลี่ยงไม่ได้: โลกกำลังแก่ลง และหูคืออวัยวะแรกๆ ที่เสื่อม องค์การอนามัยโลก (WHO) ประเมินว่าตอนนี้มีคนราว 1,500 ล้านคน ที่มีภาวะสูญเสียการได้ยินในระดับใดระดับหนึ่ง และตัวเลขนี้จะพุ่งเป็น 2,500 ล้านคนภายในปี 2050 — หรือ 1 ใน 4 ของมนุษย์ทั้งโลก ในจำนวนนี้ราว 700 ล้านคนจะต้องการการฟื้นฟูการได้ยินอย่างจริงจัง
แต่เรื่องที่ทำให้ตลาดนี้ “น่าสนใจกว่าปกติ” คือ ช่องว่างมหาศาลระหว่างคนที่ควรใช้กับคนที่ใช้จริง ในสหรัฐฯ มีผู้ใหญ่เพียงราว 1 ใน 5 ถึง 2 ใน 5 (ราว 20–39%) ของคนที่ควรใส่เครื่องช่วยฟังที่ใช้จริง — ที่เหลือทนอยู่กับหูที่ฟังไม่ชัด เหตุผลหลักสามข้อคือ แพง อาย และเข้าถึงยาก เครื่องช่วยฟังแบบมีใบสั่งแพทย์เคยมีราคาเฉลี่ยคู่ละราว $4,600 ในปี 2018 (ลดลงเหลือราว $2,700 ในปี 2025 หลังตลาดเปิดมากขึ้น) และในสหรัฐฯ Medicare ไม่จ่ายให้เลย
ทำไมเรื่องนี้ถึงสำคัญเกินกว่าแค่ “ฟังชัดขึ้น”? เพราะงานวิจัยจำนวนมากชี้ว่า การสูญเสียการได้ยินที่ไม่ได้รับการรักษา คือปัจจัยเสี่ยงที่ “แก้ไขได้” อันดับหนึ่งของภาวะสมองเสื่อม (dementia) ในกลุ่มวัยกลางคน คนที่หูเสื่อมแล้วปล่อยไว้มีความเสี่ยงเป็นสมองเสื่อมสูงกว่าคนหูปกติหลายเท่า เพราะสมองที่ไม่ได้รับเสียงเข้าไปกระตุ้นจะถดถอยเร็วขึ้น และคนหูตึงมักถอยห่างจากสังคม นี่ทำให้เครื่องช่วยฟังไม่ใช่แค่ “ของอำนวยความสะดวก” แต่เป็น การลงทุนด้านสุขภาพสมองระยะยาว — เป็นเหตุผลเชิงนโยบายที่หลายประเทศเริ่มผลักดันให้คนเข้าถึงได้มากขึ้น
03มันทำงานยังไง (เสียง → ชิป → หู)
หัวใจของทั้งสองอุปกรณ์เริ่มเหมือนกัน — รับเสียงเข้ามาแล้วประมวลผลด้วยชิป — แต่ “ทางออก” ต่างกันคนละขั้ว เครื่องช่วยฟังส่งเสียงที่ขยายแล้วเข้าหูตามทางธรรมชาติ ส่วนประสาทหูเทียม ข้าม หูที่เสียไป แล้วยิงไฟฟ้าเข้าเส้นประสาทตรงๆ ลองไล่ดูทีละก้าว
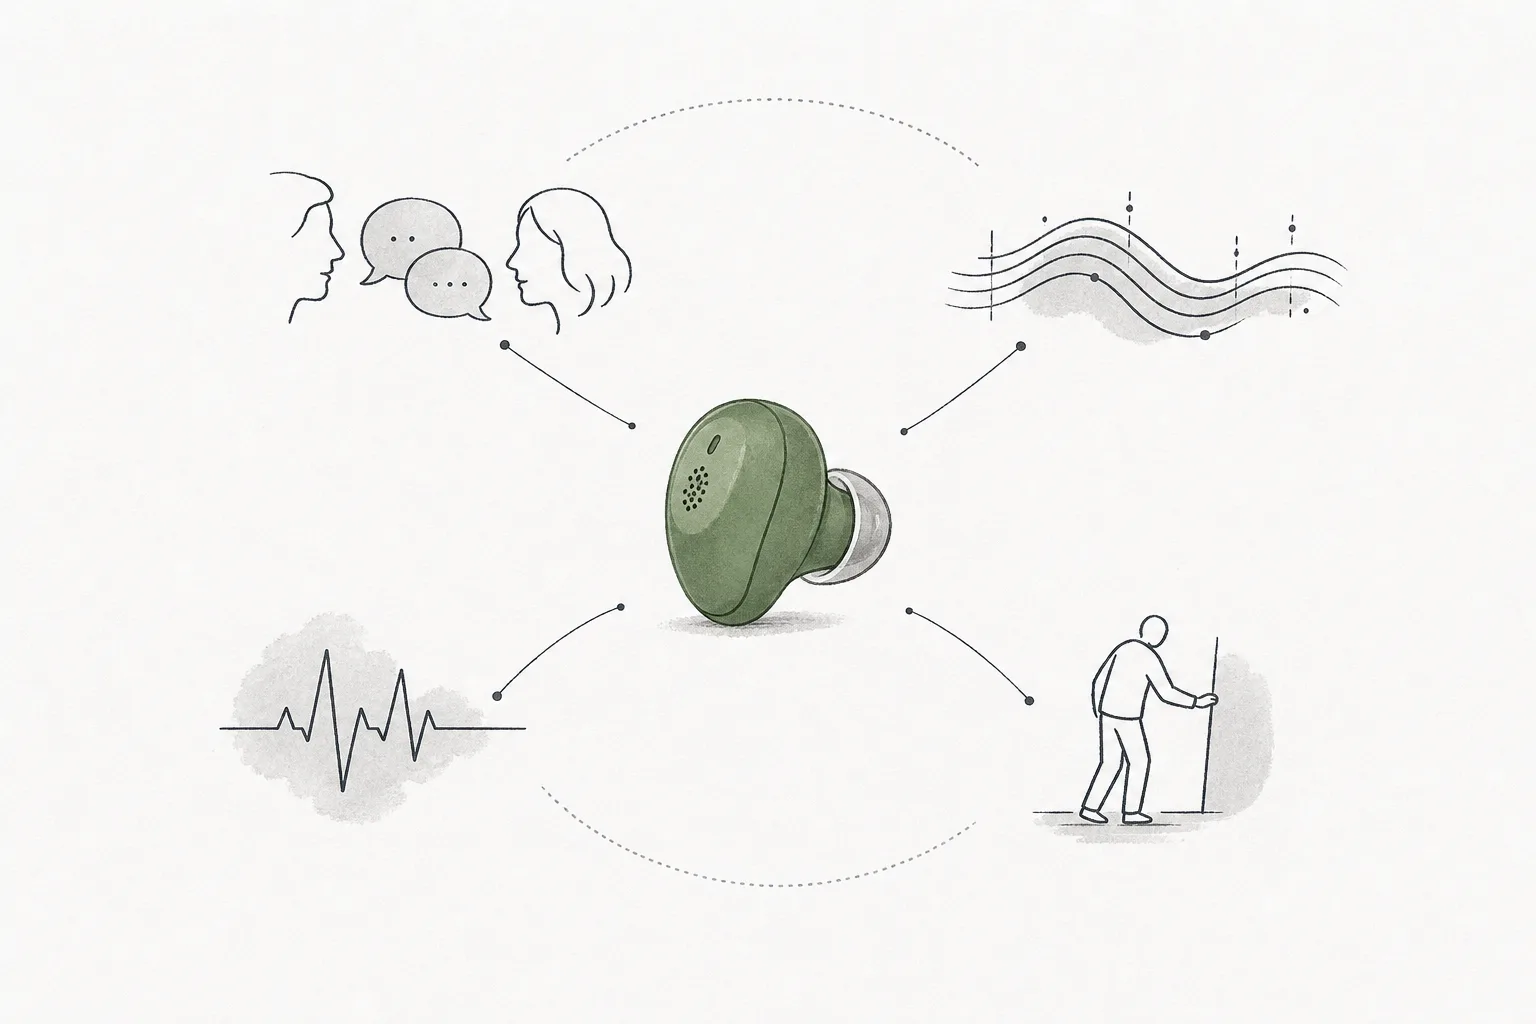
จุดที่ทำให้เครื่องช่วยฟังยุคใหม่ “ยาก” และแพง ไม่ใช่การขยายเสียง (อันนั้นง่าย) แต่คือการ แยกเสียงพูดออกจากเสียงรบกวน ในร้านอาหารที่มีคนคุยกันสิบโต๊ะ สมองคนปกติเลือกฟังเฉพาะคนตรงหน้าได้ แต่หูที่เสื่อมทำไม่ได้ — นี่คือสนามที่ชิป DSP และ AI เข้ามาเปลี่ยนเกม รุ่นใหม่ๆ ใช้โครงข่ายประสาทเทียม (neural network) ฝังในชิปเพื่อ “เดา” ว่าเสียงไหนคือเสียงพูดที่ผู้ใช้อยากฟัง แล้วดึงมันเด่นขึ้นแบบเรียลไทม์ ความสามารถนี้แหละที่แยกเครื่อง $3,000 ออกจากเครื่องขยายเสียงราคาถูก — และเป็นจุดเดียวกับที่ ชิป AI บนอุปกรณ์ (on-device AI) กำลังเข้ามาทำให้ “เครื่องช่วยฟังอัจฉริยะ” เป็นจริง
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้ไม่ได้ลอยเดี่ยวๆ มันเป็นหนึ่งในสามสาขาของ Hearing / Vision / Dental และเกาะเกี่ยวกับเทรนด์อื่นอย่างมีเหตุผล:
- เป็นพี่น้องกับ ตา (Vision) และ ฟัน (Dental): ทั้งสามคือ “อวัยวะสัมผัสที่สึกตามวัย ที่คนต้องจ่ายเอง” แต่หูเป็นสาขาที่ โดน consumer-tech เขย่าแรงสุด — ขณะที่ตาถูกครองด้วยอาณาจักรช่องทาง (EssilorLuxottica) และฟันเอนไปทาง “ความสวยที่เลือกได้” หูกลับกลายเป็นสมรภูมิระหว่างหมอกับ Apple
- พึ่ง ชิป AI บนอุปกรณ์ (on-device AI) โดยตรง: สิ่งที่ทำให้เครื่องช่วยฟังรุ่นเรือธงเหนือกว่าคู่แข่งคือชิปประมวลผลที่กรองเสียงด้วย AI ได้ในไมโครวินาทีโดยไม่ต้องต่อเน็ต — ยิ่งชิปจิ๋วประหยัดไฟฉลาดขึ้นเท่าไหร่ เครื่องช่วยฟังยิ่งเก่งขึ้น นี่คือเหตุผลที่บริษัทหูพูดเรื่อง “ชิป” พอๆ กับเรื่อง “เสียง”
- วันหนึ่งอาจถูกแทนด้วย Biotech & Genomic Medicine: งานวิจัยยีนบำบัดและการฟื้นฟูเซลล์ขนในหู (hair-cell regeneration) ถ้าสำเร็จ อาจ รักษา ต้นเหตุได้แทนที่จะแค่ใส่อุปกรณ์ชดเชย — เป็นทั้งความหวังของผู้ป่วยและความเสี่ยงระยะไกลของผู้ผลิตอุปกรณ์
- เกี่ยวกับ Robotics & Physical AI และ smart hearables: เมื่อเครื่องช่วยฟังกลายเป็น “หูฟังที่ใส่ทั้งวัน” มันเริ่มทำหน้าที่เป็นผู้ช่วยส่วนตัว — แปลภาษาสด อ่านข้อความ ตรวจการล้ม เส้นแบ่งระหว่าง “อุปกรณ์การแพทย์” กับ “อุปกรณ์สวมใส่อัจฉริยะ” กำลังเลือนหายไป
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องที่ช็อกที่สุดของวงการนี้คือ การกระจุกตัว ตลาดเครื่องช่วยฟังทั้งโลก (มูลค่าราว $9,000–10,500 ล้านในปี 2025) ถูกคุมโดยผู้ผลิตแค่ห้าราย — WS Audiology, Sonova, Demant, GN Store Nord และ Starkey รวมกันครองตลาดถึงราว 92% ในปี 2024 เกือบทั้งหมดเป็นบริษัทยุโรป (สวิส/เดนมาร์ก) ที่คุมทั้งเทคโนโลยี ช่องทางร้านขาย และเครือข่ายผู้เชี่ยวชาญด้านการได้ยิน (audiologist) ไว้แน่นมาหลายสิบปี โดย Sonova เจ้าของแบรนด์ Phonak เป็นเบอร์หนึ่งด้วยส่วนแบ่งราว 25%
ฝั่ง “อาการหนัก” อย่าง ประสาทหูเทียม เป็นคนละสนาม — เล็กกว่า (มูลค่าราว $2,300–2,900 ล้าน ในปี 2025) แต่โตเร็วกว่ามาก (คาดโตเฉลี่ยราว 15% ต่อปี) และกระจุกตัวยิ่งกว่า มีผู้เล่นจริงจังแค่สามราย: Cochlear ของออสเตรเลีย (ครองส่วนแบ่งราว 32% เป็นเบอร์หนึ่งระดับโลก), MED-EL ของออสเตรีย (เอกชน) และ Advanced Bionics (อยู่ในเครือ Sonova) ตลาดนี้ประกันมักจ่ายให้ และกำแพงเทคโนโลยี/ความน่าเชื่อถือทางคลินิกสูงมาก — Apple แตะไม่ถึง
แต่ภาพ “โอลิโกพอลีที่สบายๆ” กำลังสั่นคลอน จุดเปลี่ยนคือเดือนกันยายน 2024 ที่ FDA อนุมัติให้ AirPods Pro 2 ของ Apple ทำหน้าที่เป็นเครื่องช่วยฟัง OTC ได้ ผ่านอัปเดตซอฟต์แวร์ฟรี — หูฟังราคา $249 ที่คนนับร้อยล้านมีอยู่แล้ว จู่ๆ ก็กลายเป็นเครื่องช่วยฟังสำหรับหูเสื่อมระดับเบา–ปานกลางได้ทันที เทียบกับเครื่องมีใบสั่งที่เฉลี่ยคู่ละราว $2,700 นี่คือการโจมตีตรงจุดอ่อนที่สุดของวงการ: คน 80% ที่ไม่ยอมใส่เพราะแพงและอาย
ขณะเดียวกันเจ้าตลาดก็ไม่ได้อยู่เฉย พวกเขาหนีขึ้นไปเล่นเกม “พรีเมียม + AI” — ปลายปี 2024 Sonova เปิดตัว Phonak Audéo Sphere Infinio ที่ใช้ชิป AI แยกเสียงพูดจากเสียงรบกวนแบบเรียลไทม์ ส่วน Cochlear เปิดตัวระบบประสาทหูเทียมอัจฉริยะ Nucleus Nexa ในปี 2025 — สัญญาณว่าทั้งสองฝั่งกำลังเร่งเดิมพันกับ AI เพื่อรักษาช่องว่างเหนือของถูก
06อนาคต — OTC, AI และ hearables
ทิศทางแรกคือ ตลาดจะ “แตกเป็นสองชั้น” ชัดขึ้น ชั้นล่าง (อาการเบา) จะกลายเป็นสนามของ consumer-tech ราคาถูก — AirPods, Bose, Sony, Samsung ที่ขายผ่านความสะดวกและแบรนด์ ส่วนชั้นบน (อาการปานกลาง–รุนแรง และประสาทหูเทียม) ยังเป็นของผู้เล่นการแพทย์ที่มีเทคโนโลยีลึกและเครือข่ายหมอ คำถามใหญ่คือ “เส้นแบ่ง” จะขยับขึ้นไปกินตลาดของหมอแค่ไหนเมื่อ AirPods เก่งขึ้นทุกปี
ทิศทางที่สองคือ เครื่องช่วยฟังกลายเป็น “hearable” — อุปกรณ์สวมหูอัจฉริยะที่ใส่ทั้งวัน ไม่ใช่แค่เครื่องขยายเสียง แต่เป็นผู้ช่วยที่แปลภาษาสด สตรีมเพลง รับสาย ตรวจการล้มและสัญญาณชีพ ความได้เปรียบที่บริษัทหูมีเหนือ Apple คือ อายุแบตที่ใส่ได้ทั้งวันและการปรับจูนตามหูแต่ละคนแบบมืออาชีพ — แต่ความได้เปรียบที่ Apple มีคือฐานผู้ใช้นับพันล้านและระบบนิเวศ การแข่งขันจึงจะวัดกันที่ “ใครทำให้ของฉลาดและสวมสบายตลอดวันได้ก่อน”
ทิศทางที่สามคือ การเปิดตลาดที่ยังไม่ถูกแตะ (the 80%) ด้วยราคาที่ถูกลงและความอายที่ลดลง (เพราะ AirPods ทำให้ “ใส่ของในหู” กลายเป็นเรื่องปกติ) คนกลุ่มใหญ่ที่เคยไม่ยอมใส่อาจเริ่มเข้าตลาด ภาพรวมจึงอาจเป็น “ก้อนเค้กที่ใหญ่ขึ้นมาก แต่ถูกหั่นใหม่” — ปริมาณคนใช้พุ่ง แต่กำไรต่อเครื่องในชั้นล่างบางลง
07ความท้าทาย & ความเสี่ยง
ความเสี่ยงข้อแรกคือ การถูก disrupt จากบิ๊กเทค — และนี่ไม่ใช่แค่ “คู่แข่งเพิ่มหนึ่งราย” แต่คือบริษัทที่มีลูกค้านับพันล้านและต้นทุนการตลาดเกือบเป็นศูนย์ เดินเข้ามาในตลาดที่เคยปิด ผู้ผลิตเครื่องช่วยฟังเดิมเสี่ยงถูกบีบให้กลายเป็น “ของพรีเมียมสำหรับอาการหนัก” ขณะที่ตลาดอาการเบาที่เคยมีมาร์จิ้นงามถูก Apple/Bose/Sony กินไป — มาร์จิ้นที่เคยสูงอาจหดลงทั้งวงการ
ความเสี่ยงข้อสองคือ ราคาและการเข้าถึง — ดาบสองคมของโครงสร้าง “จ่ายเอง” ที่ผ่านมาการที่คนต้องจ่ายเองทำให้ตั้งราคาสูงได้และกำไรงาม แต่มันก็คือเหตุผลที่ 80% ไม่ยอมใส่ ถ้ารัฐหรือประกันเริ่มเข้ามาแทรกแซง (เช่น บังคับให้ Medicare จ่าย หรือกดราคา) เพื่อแก้ปัญหาการเข้าถึง อำนาจตั้งราคาของผู้ผลิตก็จะหายไป — จุดแข็งเรื่องราคากลายเป็นจุดเปราะเชิงนโยบาย
ความเสี่ยงข้อสามคือ คลื่นเทคโนโลยีที่อาจแทนอุปกรณ์ทั้งหมด ในระยะยาว ถ้า ยีนบำบัดหรือการฟื้นฟูเซลล์ขนในหู สำเร็จจริง การ รักษา ต้นเหตุของหูเสื่อมอาจมาแทนการ ชดเชย ด้วยอุปกรณ์ — นี่คือความเสี่ยงไกลแต่ลึก สำหรับธุรกิจที่สร้างมูลค่าจากการขายอุปกรณ์ซ้ำๆ
สรุปสั้นๆ: node นี้คืออุปกรณ์ที่คืนการได้ยินให้โลกที่กำลังแก่ลง ดีมานด์มั่นคงและโตยาวหลายสิบปีตามคลื่นสูงวัย แต่มันยืนอยู่บนพรมแดนที่ medtech กับ consumer-tech กำลังปะทะกัน — เข้าใจ node นี้ให้ขาด คือเข้าใจว่าทำไม “หูฟังในกระเป๋าคุณ” ถึงทำให้บริษัทเครื่องช่วยฟังอายุร้อยปีต้องนอนไม่หลับ