Megatrend · Semiconductors
ของที่ไหลเข้าโรงงานชิป ก่อนจะมีชิปสักตัว
ทุกคนพูดถึง TSMC พูดถึง NVIDIA พูดถึงเครื่อง EUV ราคาเครื่องละ $200 ล้าน แต่ก่อนที่เครื่องพวกนั้นจะทำงานได้ ต้องมีแผ่นซิลิคอนที่เรียบกว่ากระจก น้ำยาไวแสงที่บริสุทธิ์ระดับหนึ่งในล้านล้าน และก๊าซพิเศษอีกหลายสิบชนิดไหลเข้าโรงงานก่อน นี่คือชั้นที่ลึกที่สุดของห่วงโซ่ชิป — “วัตถุดิบ” ที่ดูเหมือนของโภคภัณฑ์ แต่จริงๆ แล้วถูกครองโดยบริษัทญี่ปุ่นไม่กี่ราย และครั้งหนึ่งเคยถูกใช้เป็น “อาวุธ” ในสงครามการค้า
01มันคืออะไร
ลองนึกถึงการทำชิปเป็นการ “อบขนม” ที่ซับซ้อนที่สุดในโลก เครื่อง EUV ของ ASML กับโรงงานของ TSMC คือ เตาอบและเชฟ ที่ทุกคนพูดถึง แต่ก่อนจะเริ่มอบ ต้องมี “วัตถุดิบ” ก่อน — แป้ง น้ำตาล เนย ที่ในกรณีนี้คือแผ่นซิลิคอน น้ำยาไวแสง และก๊าซพิเศษ node นี้คือเรื่องของวัตถุดิบเหล่านั้นทั้งหมด
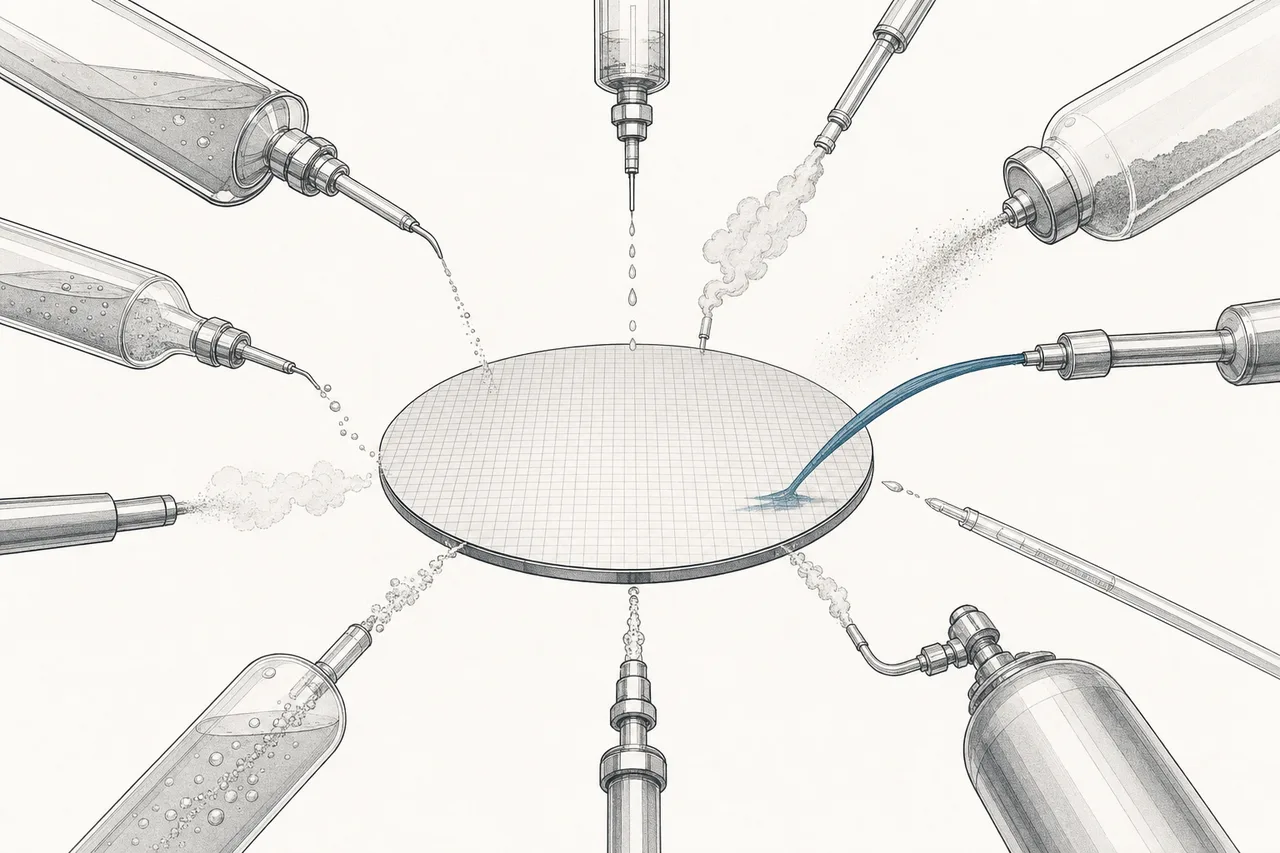
พูดให้ตรงคือ Materials & Specialty Chemicals คือกลุ่มของ “ของกิน” ที่โรงงานชิป (fab) ใช้หมดไปในการผลิต ไม่ใช่ เครื่องจักร ที่ใช้แล้วอยู่ยาว แต่เป็นของที่ เติมเข้าไปแล้วหายไปกับทุกแผ่นเวเฟอร์ หลักๆ มีสี่กลุ่ม: แผ่นเวเฟอร์ซิลิคอน, น้ำยาไวแสง (photoresist), ก๊าซพิเศษ (electronic gases), และน้ำยาขัด-สารเคมีเปียก (CMP slurry และ wet chemicals)
ในวงการชิปแบ่งของออกเป็นสองพวก · Equipment (เครื่องจักร) = ของที่ซื้อมาแล้วใช้ยาวหลายปี เช่นเครื่อง EUV หรือเครื่อง etch — อยู่ในสาขา Wafer-Fab Equipment · Consumable / Materials (วัตถุดิบ) = ของที่ใช้แล้วหมดไปกับทุกแผ่น ต้องสั่งซื้อใหม่เรื่อยๆ — คือ node นี้ นี่คือเหตุผลที่ธุรกิจวัตถุดิบมีรายได้ที่ “สม่ำเสมอ” กว่าธุรกิจเครื่องจักร เพราะตราบใดที่ fab ยังเดินเครื่อง มันก็ต้องซื้อของกินตลอด
ในแผนผังเมกะเทรนด์ของเรา node นี้เป็นสาขาย่อยของ Semiconductors และถูกจัดอยู่ที่ชั้น “ต้นน้ำ” (supply chain) — มันคือจุดเริ่มต้นจริงๆ ของทุกอย่าง เพราะไม่ว่าชิปจะถูกออกแบบมาเก่งแค่ไหน หรือเครื่องจักรจะล้ำแค่ไหน ถ้าไม่มีแผ่นซิลิคอนบริสุทธิ์ให้เริ่ม ก็ไม่มีอะไรเกิดขึ้นได้เลย
02ทำไม “ของน่าเบื่อ” ถึงสำคัญระดับโลก
เผินๆ มันฟังดูเหมือนธุรกิจขายวัตถุดิบทั่วไป — น่าเบื่อ กำไรบาง แต่ความจริงตรงกันข้ามอย่างสิ้นเชิง ในปี 2025 ตลาดวัตถุดิบเซมิคอนดักเตอร์ทั่วโลกทำสถิติสูงสุดที่ $73,200 ล้าน (โต ~6.8% จากปีก่อน) แบ่งเป็นวัตถุดิบสำหรับงานผลิตหน้าเวเฟอร์ (wafer-fab materials) $45,800 ล้าน และวัตถุดิบสำหรับการแพ็กเกจ $27,400 ล้าน
แต่ตัวเลขรวมยังไม่ใช่เรื่องที่สำคัญที่สุด สิ่งที่ทำให้ node นี้เป็น “ของน่าเบื่อที่อันตราย” คือมันเป็น คอขวดที่ซ่อนอยู่ ถ้าวัตถุดิบตัวใดตัวหนึ่งขาด โรงงานชิปทั้งโลกก็เดินเครื่องไม่ได้ ต่อให้มีเครื่อง EUV ครบ มีฝีมือครบ แต่ถ้าไม่มีน้ำยาไวแสงคุณภาพสูงพอ ก็ผลิตชิปล้ำสุดไม่ได้สักตัว และของพวกนี้ดันกระจุกตัวอยู่ในมือผู้ผลิตเพียงไม่กี่รายในไม่กี่ประเทศ
และมันเป็นตลาดที่ “เข้มข้น” ตามภูมิภาคอย่างชัดเจน ไต้หวันเป็นผู้บริโภควัตถุดิบชิปรายใหญ่ที่สุดในโลกต่อเนื่องเป็นปีที่ 16 (ใช้ไป $21,700 ล้านในปี 2025) ตามด้วยจีน ($15,600 ล้าน) และเกาหลีใต้ ($11,200 ล้าน) — แผนที่ของผู้ ซื้อ วัตถุดิบ ก็คือแผนที่ของฐานการผลิตชิปโลกนั่นเอง
03วัตถุดิบที่ไหลเข้าทำเวเฟอร์หนึ่งแผ่น
วิธีที่ดีที่สุดในการเข้าใจ node นี้ คือตามรอย “แผ่นเวเฟอร์หนึ่งแผ่น” ว่ามันต้องกินอะไรเข้าไปบ้าง กว่าจะกลายเป็นชิปสำเร็จ ของแต่ละชนิดต้องบริสุทธิ์ระดับ 99.9999999% ขึ้นไป (เก้าเก้า — มีสิ่งเจือปนได้ไม่กี่ส่วนในพันล้านส่วน) เพราะแค่ฝุ่นเม็ดเดียวก็ทำให้ทรานซิสเตอร์นับล้านตัวเสียได้
1. แผ่นเวเฟอร์ซิลิคอน — จุดเริ่มต้นจริงๆ คือแผ่นกลมๆ ทำจากซิลิคอนผลึกเดี่ยว (เส้นผ่านศูนย์กลาง 300 มม.) ที่ขัดจน เรียบกว่ากระจกหลายพันเท่า ความไม่เรียบทั้งแผ่นวัดเป็นระดับนาโนเมตร นี่คือ “กระดาษ” ที่ชิปทุกตัวถูกพิมพ์ลงไป
คือน้ำยาเคลือบบางๆ ที่ “ไวต่อแสง” หน้าที่ของมันคือเป็น “ฟิล์มถ่ายรูป” ของชิป — เมื่อเครื่องลิโทกราฟียิงแสง (UV หรือ EUV) ผ่านแม่แบบลายวงจรลงมา ส่วนที่โดนแสงจะเปลี่ยนคุณสมบัติทางเคมี แล้วล้างออกเหลือเป็นลายวงจรที่ต้องการ ยิ่งชิปล้ำ (ลายเล็กลง) น้ำยาก็ยิ่งต้องคมและบริสุทธิ์ขึ้น น้ำยาสำหรับเครื่อง EUV รุ่นล่าสุดทำได้แค่ไม่กี่บริษัทในโลก
2. น้ำยาไวแสง (photoresist) — ตามที่อธิบายข้างบน นี่คือหัวใจของ “การพิมพ์” ลายวงจร และเป็นจุดที่ญี่ปุ่นครองเด็ดขาดที่สุด (เดี๋ยวเจาะในบทถัดไป)
Electronic gases = ก๊าซบริสุทธิ์พิเศษหลายสิบชนิดที่ใช้ในขั้นตอน “กัด” (etch) และ “เคลือบ” (deposit) ชั้นบางๆ ลงบนเวเฟอร์ บางตัวเป็นก๊าซเฉื่อย (ไนโตรเจน อาร์กอน) บางตัวเป็นสารกัดกร่อนรุนแรง (เช่น hydrogen fluoride) · CMP (Chemical Mechanical Planarization) = ขั้นตอน “ขัดให้เรียบ” หลังเคลือบแต่ละชั้น โดยใช้ “น้ำยาขัด” (slurry) ที่มีอนุภาคจิ๋วผสมเคมี ขัดผิวเวเฟอร์ให้เรียบระดับอะตอมก่อนพิมพ์ชั้นถัดไป — ชิปสมัยใหม่มีเป็นสิบๆ ชั้น จึงต้องขัดซ้ำหลายสิบรอบ
3. ก๊าซพิเศษ และ 4. น้ำยาขัด/สารเคมีเปียก — สองกลุ่มนี้คือ “ของกินจุกจิก” ที่ fab ใช้ตลอดทั้งกระบวนการ 300+ ขั้นตอน ฟังดูเล็กน้อย แต่รวมกันเป็นเงินมหาศาล และในปี 2025 กลุ่มวัตถุดิบลิโทกราฟี (รวมน้ำยาไวแสง) กับกลุ่ม CMP เป็นสองกลุ่มที่โตเร็วที่สุด (เลขสองหลัก) เพราะชิปยิ่งล้ำ ยิ่งต้องขัดและพิมพ์มากขั้นตอนขึ้น
04ทำไมญี่ปุ่นถึงครองเกือบทั้งหมด
ถ้ามีหนึ่งข้อเท็จจริงที่ต้องจำเกี่ยวกับ node นี้ คือ ญี่ปุ่นครองชั้นวัตถุดิบนี้อย่างแทบเบ็ดเสร็จ — มากกว่าที่ครองในชั้นอื่นๆ ของวงการชิปด้วยซ้ำ
ในตลาดแผ่นเวเฟอร์ซิลิคอน บริษัทญี่ปุ่นสองรายคือ Shin-Etsu Chemical (~27%) และ SUMCO (~24%) รวมกันคุมตลาดเกินครึ่งโลก ถ้านับรวมห้ารายใหญ่ (เพิ่ม GlobalWafers ของไต้หวัน ~17%, Siltronic ของเยอรมนี ~12%, SK Siltron ของเกาหลี ~9%) จะครองตลาดเวเฟอร์ 300 มม. รวมกันถึง ~89%
ในตลาดน้ำยาไวแสงยิ่งหนักกว่า — บริษัทญี่ปุ่น (นำโดย JSR, Tokyo Ohka Kogyo / TOK, Shin-Etsu, Fujifilm) ครองตลาดน้ำยาไวแสงทั่วโลกราว 80–90% และถ้าเจาะเฉพาะน้ำยาสำหรับเครื่อง EUV (ที่ใช้พิมพ์ชิปล้ำสุด) ญี่ปุ่นแทบผูกขาดเกือบ 100% ลำพัง JSR รายเดียวก็มีส่วนแบ่งน้ำยาไวแสงกว่า 22%
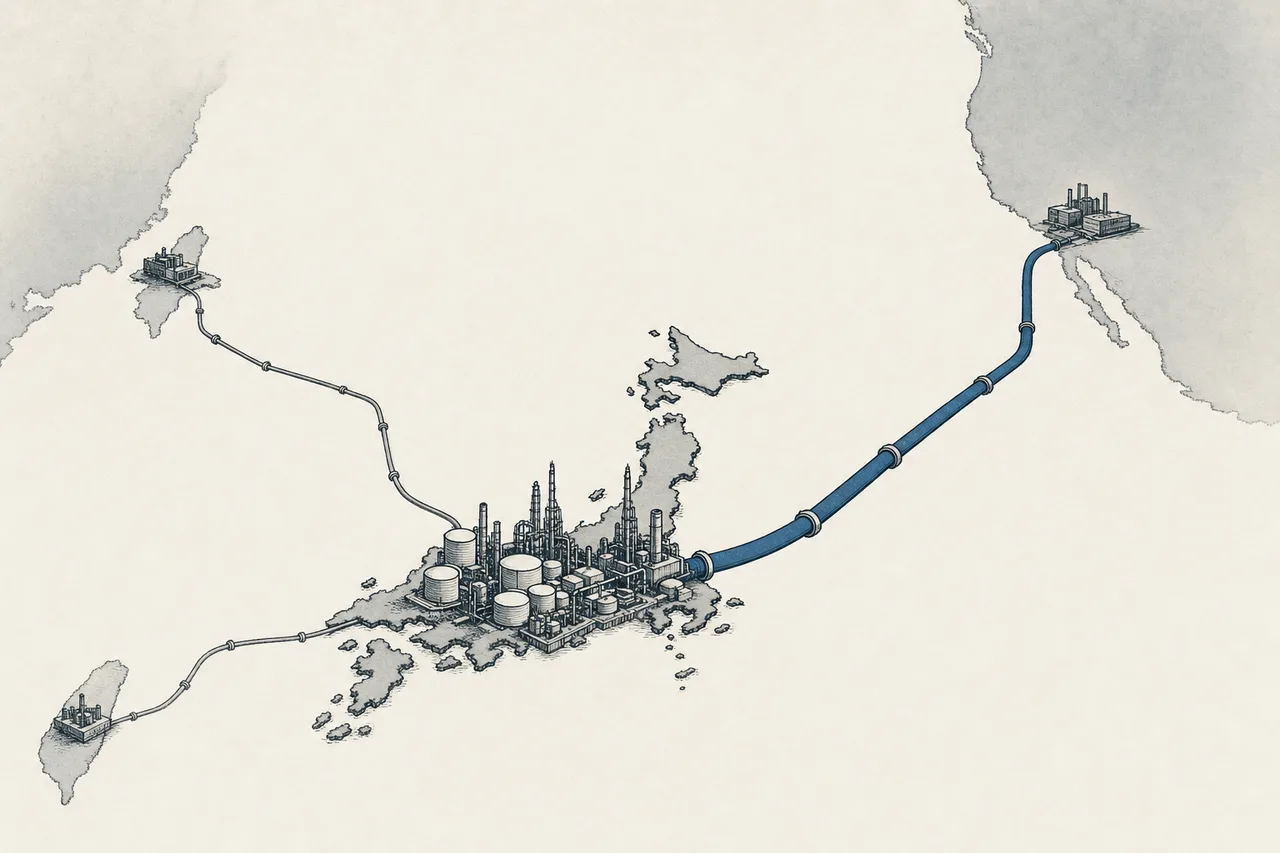
ทำไมถึงเป็นอย่างนี้? คำตอบคือ “ความบริสุทธิ์และการรับรองคุณภาพ” คือคูเมือง (moat) ที่ลึกมาก การทำน้ำยาไวแสงหรือก๊าซให้บริสุทธิ์ระดับเก้าเก้า แล้วทำให้ สม่ำเสมอทุกล็อต เป็นเรื่องที่ใช้เวลาสะสมความรู้หลายสิบปี และที่สำคัญกว่านั้น — เมื่อ fab เลือกวัตถุดิบตัวหนึ่งและ “qualify” (ทดสอบรับรอง) มันเข้ากระบวนการแล้ว การจะเปลี่ยนเจ้าต้องทดสอบใหม่นานเป็นปีๆ และเสี่ยงทำให้ yield (อัตราชิปดีต่อแผ่น) ตก ไม่มี fab ไหนอยากเสี่ยง ดังนั้นเจ้าตลาดที่เข้าไปแล้วจึง “อยู่ยาว”
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้อยู่ที่ “ก้นบึ้ง” ของห่วงโซ่ชิป ทุกอย่างเหนือมันต้องพึ่งมัน:
- ป้อนพี่น้องทุกสาขาใน Semiconductors: ไม่ว่าจะ Foundry (TSMC), Memory (DRAM/HBM) หรือ Analog & Power — ทุกโรงงานต้องกินเวเฟอร์ น้ำยา และก๊าซจาก node นี้ทุกวัน ไม่มีข้อยกเว้น
- ทำงานคู่กับ เครื่องจักร (Equipment): เครื่อง EUV ของ ASML ไร้ค่าถ้าไม่มีน้ำยาไวแสงสำหรับ EUV โดยเฉพาะ — เครื่องกับวัตถุดิบต้องพัฒนาไปด้วยกันเป็นคู่ ทุกครั้งที่ชิปล้ำขึ้นหนึ่งระดับ ทั้งเครื่องและน้ำยาต้องอัปเกรดพร้อมกัน
- ป้อนถึง AI โดยอ้อม: นี่คือความสัมพันธ์ที่ร้อนแรงที่สุดตอนนี้ การบูม AI ทั้งหมดต้องการชิปมากขึ้น = ต้องการเวเฟอร์ น้ำยา ก๊าซมากขึ้น ดีมานด์ไหลย้อนลงมาถึงชั้นวัตถุดิบลึกที่สุด
- พึ่ง วัตถุดิบสำคัญ (Critical Materials) ต่อ: node นี้เองก็ต้องพึ่งวัตถุดิบที่ลึกกว่าอีกชั้น เช่นซิลิคอนเกรดสูง โลหะหายาก และแร่ฟลูออไรต์ (สำหรับทำ HF) ทำให้มันอ่อนไหวต่อความตึงเครียดด้านห่วงโซ่อุปทานโลกเหมือนกัน
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 เป็นช่วงที่ node นี้ “ร้อน” ที่สุดในรอบหลายปี ด้วยเหตุผลสองข้อที่ดันกันคนละทาง: ข้อแรกคือ คลื่นดีมานด์ AI ที่ดันให้ทุกอย่างขาดและแพง ข้อสองคือ เกมภูมิรัฐศาสตร์ ที่ทำให้ทุกประเทศอยากมีวัตถุดิบเป็นของตัวเอง
ฝั่งดีมานด์ AI ชัดเจนมาก SEMI คาดว่ากำลังผลิตชิประดับล้ำสุด (≤7 นาโนเมตร) จะโตจาก 850,000 แผ่น/เดือนในปี 2024 ไปแตะ 1.4 ล้านแผ่น/เดือนในปี 2028 — โตราว 69% และชิปล้ำสุดเหล่านี้ “กินวัตถุดิบหนักกว่า” ชิปธรรมดามาก เพราะมีชั้นมากกว่า ขั้นตอนพิมพ์-ขัดมากกว่า กลุ่ม CMP (น้ำยาขัด) จึงโตเร็วเป็นพิเศษ ราว 20% ต่อปีไปจนถึงปี 2028
ฝั่งภูมิรัฐศาสตร์ก็ร้อนไม่แพ้กัน จีน กำลังเร่งทำวัตถุดิบเองสุดตัว หลังเห็นบทเรียนว่าการพึ่งญี่ปุ่นและสหรัฐฯ คือจุดอ่อน — น้ำยาไวแสงที่ผลิตในจีนเองมีสัดส่วน (localization) แค่ ~10–20% ในปี 2024 แต่ปักกิ่งตั้งเป้าดันให้ถึง 40% ภายในปี 2026 และ 50% ภายในปี 2027–2030 จีนถึงขั้นออกมาตรฐานแห่งชาติสำหรับน้ำยาไวแสง EUV เป็นครั้งแรกในปี 2025 เพื่อเร่งการพึ่งพาตัวเอง
ขณะเดียวกัน ญี่ปุ่นกับเกาหลี ก็ลงทุนหนัก Shin-Etsu และ SUMCO ทุ่มกว่า JPY 150,000 ล้าน (~$1,000 ล้าน) ในปี 2025 เพื่อเพิ่มกำลังผลิตเวเฟอร์ความเรียบสูงสำหรับชิป 2nm/3nm อีก 200,000 แผ่น/เดือน ส่วน TOK และ JSR เร่งลงทุนน้ำยาไวแสงสำหรับชิป 2nm — ทุกรายต่างเร่งขยายเพื่อรับคลื่น AI
07อนาคตข้างหน้า
ทิศทางแรกชัดเจน: AI จะดันดีมานด์วัตถุดิบโตต่อไปอีกหลายปี และที่สำคัญกว่าปริมาณคือ “ความเข้มข้น” — ชิปยิ่งล้ำ ยิ่งกินวัตถุดิบต่อแผ่นมากขึ้น ทั้งจำนวนชั้น จำนวนรอบขัด และความบริสุทธิ์ที่ต้องสูงขึ้น กลุ่มน้ำยาไวแสงขั้นสูงกับ CMP จึงเป็นกลุ่มที่โตเร็วที่สุด (เลขสองหลักต่อปี) ไปอีกหลายปี
ทิศทางที่สองคือ การกระจายแหล่งผลิตเพื่อความมั่นคง หลังบทเรียนปี 2019 (เดี๋ยวเล่าในบทถัดไป) ทุกประเทศที่ผลิตชิปต้องการมีวัตถุดิบสำรองในประเทศ จีนเร่งทำเอง เกาหลีลงทุนทำ HF และน้ำยาในประเทศ สหรัฐฯ ดึงโรงงานวัตถุดิบเข้ามาใกล้ fab ใหม่ (เช่น Entegris สร้างโรงงานใกล้แคมปัสของ Intel ในโอไฮโอ) — ห่วงโซ่ที่เคยรวมศูนย์ในญี่ปุ่นกำลังค่อยๆ กระจายออก แต่ช้าและแพง
ทิศทางที่สามคือ วัตถุดิบจะ “ผูกกับลูกค้า” มากขึ้น เมื่อชิปล้ำขึ้น น้ำยาและก๊าซต้องถูกออกแบบร่วมกับ fab แต่ละรายมากขึ้น (co-development) ทำให้ความสัมพันธ์ผู้ผลิตวัตถุดิบกับลูกค้าแน่นแฟ้นและเปลี่ยนยากขึ้นไปอีก — ยิ่งตอกย้ำ moat ของเจ้าตลาดเดิม
08ความท้าทายและความเสี่ยง
เสน่ห์ของ node นี้ — การกระจุกตัวและ moat ที่ลึก — ก็คือความเสี่ยงที่ใหญ่ที่สุดของมันในเวลาเดียวกัน
ความเสี่ยงข้อแรกและน่าจดจำที่สุดคือ วัตถุดิบกลายเป็น “อาวุธ” ได้ ในเดือนกรกฎาคม 2019 ญี่ปุ่นประกาศคุมการส่งออกสารเคมีสำคัญ 3 ตัวให้เกาหลีใต้ — น้ำยาไวแสง, hydrogen fluoride (HF) และ fluorinated polyimide — ท่ามกลางความขัดแย้งทางประวัติศาสตร์ ผลคือการส่งออก HF ไปเกาหลีร่วงลงถึง ~88% ในช่วงนั้น และสร้างความปั่นป่วนให้ Samsung กับ SK Hynix ทันที (สองบริษัทนี้รวมกันผลิต DRAM ~72% และ NAND ~50% ของโลก) เหตุการณ์นี้แสดงให้เห็นว่า ของที่ดู “น่าเบื่อ” ที่สุด กลับเป็นจุดกดดันทางภูมิรัฐศาสตร์ที่ทรงพลังที่สุด
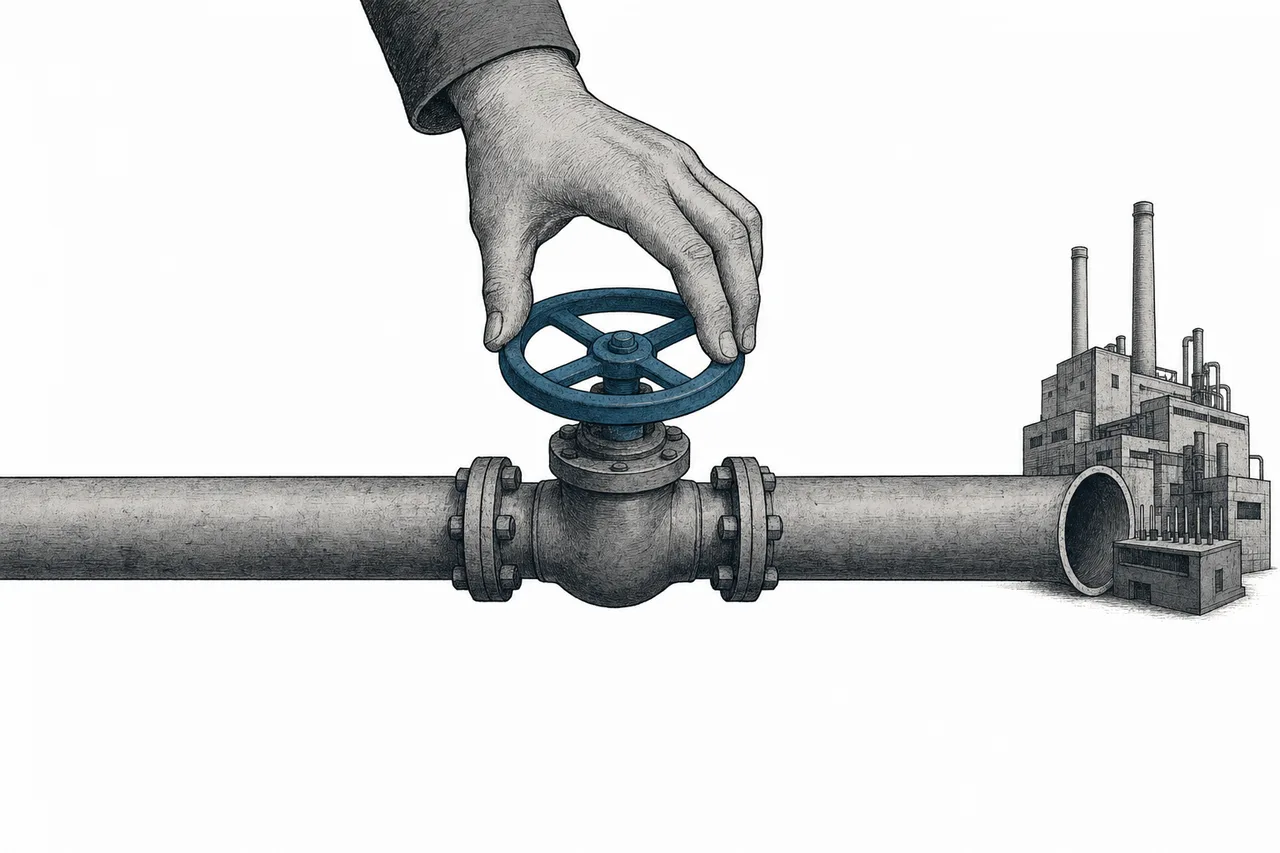
ที่น่าสนใจคือ ผลข้างเคียงระยะยาวกลับเป็นดาบสองคมต่อญี่ปุ่นเอง หลังถูกบีบ เกาหลีตอบโต้ด้วยการเร่งหาแหล่งใหม่ (เบลเยียม สหรัฐฯ ไต้หวัน) และทุ่มเงินทำวัตถุดิบในประเทศ — SK Hynix ลงทุนกว่า ₩320,000 ล้าน (~$268 ล้าน) เพื่อ qualify วัตถุดิบในประเทศระหว่างปี 2019–2021 บทเรียนคือ การใช้วัตถุดิบเป็นอาวุธ อาจเร่งให้ลูกค้า “เลิกพึ่งคุณ” เร็วขึ้น
ความเสี่ยงข้อสองคือ การไล่ตามของจีน เมื่อจีนทุ่มทำวัตถุดิบเองสุดตัว (เป้า localization น้ำยาไวแสง 40% ในปี 2026) ในระยะยาวอาจกดราคาและส่วนแบ่งของเจ้าตลาดเดิมในกลุ่มวัตถุดิบเกรดทั่วไป (แม้กลุ่มล้ำสุดอย่างน้ำยา EUV จะยังยากที่จีนจะตามทันในเร็ววัน)
ความเสี่ยงข้อสามคือ วัฏจักรของอุตสาหกรรมชิป เนื่องจาก node นี้คือ “ของกิน” ที่ผูกกับปริมาณการเดินเครื่องของ fab ทั่วโลก เมื่อวงการชิปเข้าสู่ขาลง (เช่นช่วงหน่วยความจำล้นตลาด) ดีมานด์วัตถุดิบก็หดตามทันที — แม้จะผันผวนน้อยกว่าธุรกิจชิปสำเร็จ แต่ก็หนีวัฏจักรไม่พ้น
สรุปสั้นๆ: node นี้คือเรื่องราวของ “ของน่าเบื่อที่ขาดไม่ได้” — แผ่นซิลิคอน น้ำยา และก๊าซ ที่ไม่มีโลโก้บนสินค้าใดๆ ที่คุณใช้ แต่ถ้าไม่มีมัน iPhone, GPU ของ NVIDIA และรถยนต์ไฟฟ้าทุกคันก็ผลิตไม่ได้สักชิ้น เข้าใจชั้นนี้ให้ขาด คือเข้าใจว่าทำไม “สารเคมีน่าเบื่อ” ถึงปรากฏบนโต๊ะเจรจาระหว่างประเทศได้ ไม่ต่างจากชิปล้ำสุดเลย