Megatrend · Spatial Computing / AR/VR
กระจกบางๆ ที่ “ลอยภาพ” ไว้หน้าตาคุณ — ชิ้นส่วนที่ยากและแพงที่สุดของแว่น AR
แว่น AR ในฝันต้องมีภาพดิจิทัลคมๆ ลอยอยู่ตรงหน้าตาคุณ ทั้งที่คุณยังมองทะลุเห็นโลกจริง — และตัวที่ทำหน้าที่นี้คือแผ่นกระจกใสบางราว 1 มิลลิเมตรที่เรียกว่า waveguide (กระจกนำแสง) มันรับภาพจากจอจิ๋วที่ซ่อนในขาแว่น แล้วพาแสงเลี้ยวลัดเลาะมาปล่อยตรงตาคุณพอดี ฟังดูง่าย แต่นี่คือชิ้นส่วนที่ yield ต่ำสุด แพงสุด และทำยากสุด ของแว่น AR ทั้งตัว — เลนส์ waveguide ของ Meta Orion ตัวเดียวเคยแพงระดับทำให้แว่นทั้งเครื่องต้นทุน ~$10,000 บทเรียนนี้เจาะลึก “ออปติกนำแสง” โดยเฉพาะ ส่วนตัว “จอที่สร้างภาพ” เป็นเรื่องของพี่น้องข้างกัน Micro-Displays
01มันคืออะไร
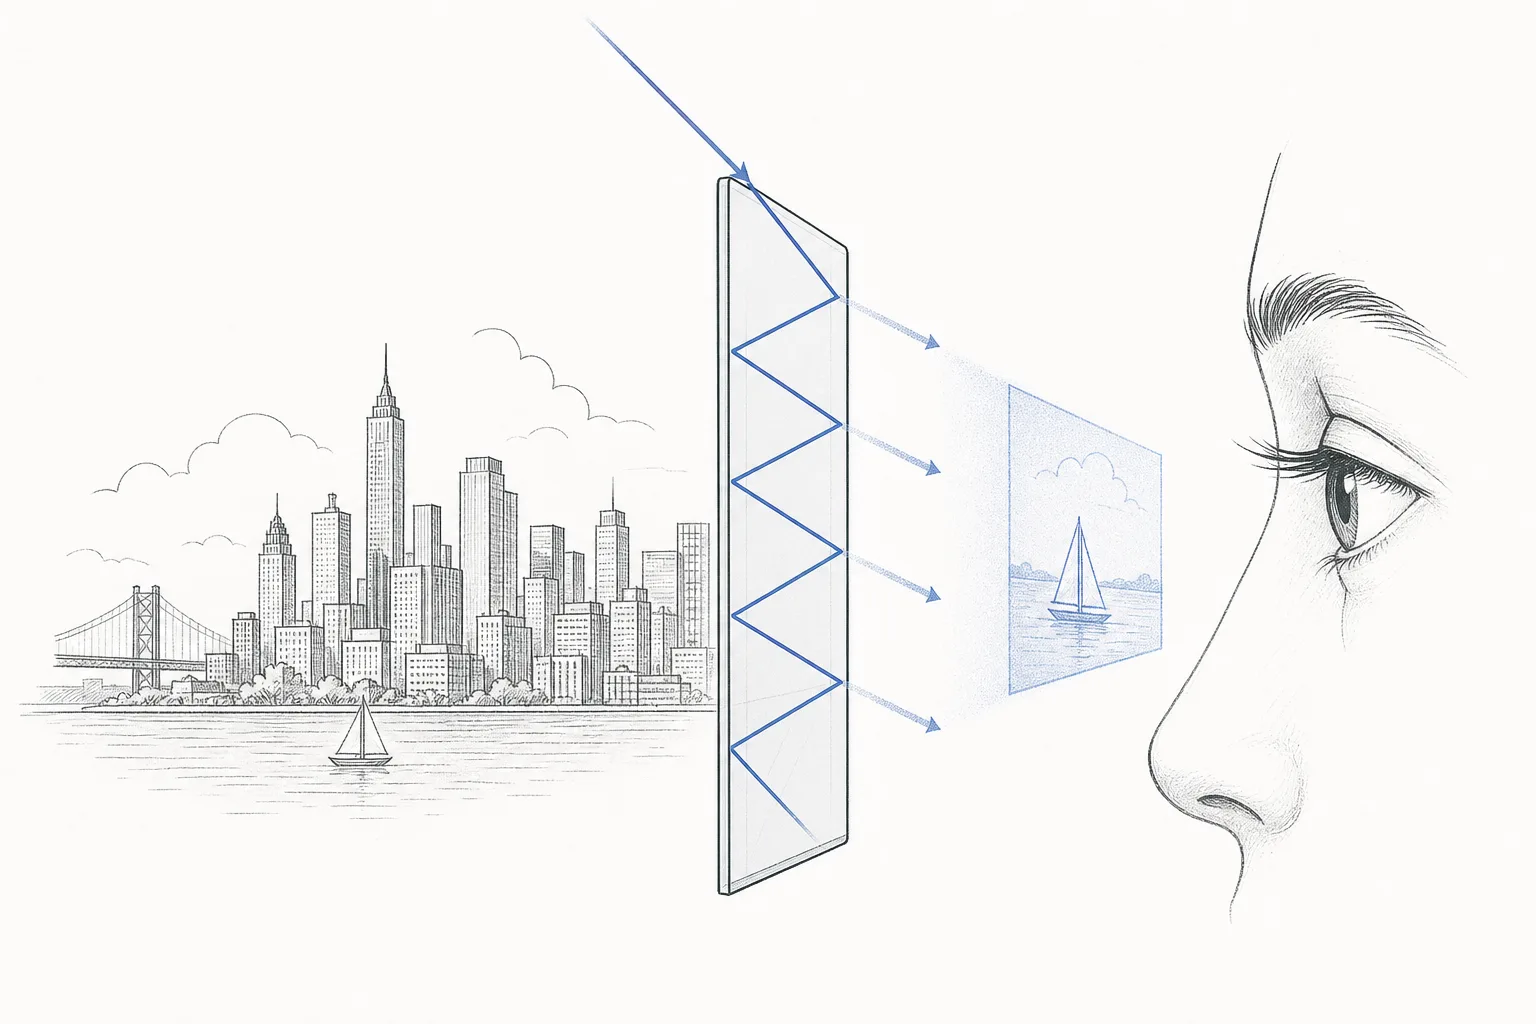
ลองนึกถึงแว่น AR ที่บางเท่าแว่นกันแดด แต่มีภาพดิจิทัล — แผนที่ ข้อความ ตัวการ์ตูน — ลอยซ้อนอยู่บนโลกจริงตรงหน้าคุณ คำถามที่หินที่สุดไม่ใช่ “จะสร้างภาพยังไง” แต่คือ “จะพาภาพนั้นมาวางตรงตาคุณได้ยังไง ในของชิ้นบางใสที่ยังมองทะลุได้” คำตอบคือชิ้นส่วนที่เรียกว่า waveguide (กระจกนำแสง) — แผ่นกระจกใสบางราว 0.7–1 มิลลิเมตร ที่ทำหน้าที่เป็น “ท่อนำแสง” พาภาพจากจอจิ๋วที่ซ่อนในขาแว่น เลี้ยวลัดเลาะมาโผล่ตรงหน้าตาคุณพอดี
หัวใจของไอเดียนี้คือ การแยกที่อยู่ของ “จอ” ออกจาก “ตา” แทนที่จะวางจอไว้ตรงหน้าตา (ซึ่งจะบังโลกจริงและทำให้แว่นหนาเตอะ) วิศวกรเอาจอจิ๋วไปซ่อนไว้ที่ขอบขาแว่น แล้ว “ยิงแสงเข้าไปในเนื้อกระจก” ให้มันวิ่งสะท้อนไปมาภายในแผ่นกระจกจนถึงตำแหน่งตา แล้วค่อยปล่อยรั่วออกมา — ผลคือแว่นที่ดูเหมือนแว่นใสปกติ แต่มีภาพลอยซ้อนอยู่ตรงกลาง
ในแผนผังเมกะเทรนด์ node นี้เป็นใบ (leaf) ที่ลึกที่สุดสาขาหนึ่ง — อยู่ในชั้น supply chain ของ Optical & Display Components ภายใต้เทรนด์ใหญ่ Spatial Computing / AR/VR มันมีพี่น้องคู่กันคนละหน้าที่: Micro-Displays คือ “จอจิ๋วที่สร้างภาพต้นฉบับ” ส่วน node นี้คือ “ออปติกที่พาภาพนั้นเข้าตา” — สองชิ้นนี้ต้องทำงานคู่กันเสมอ บทเรียนนี้เจาะเฉพาะตัวหลัง
Waveguide = แผ่นใสบางที่ “นำแสง” ให้วิ่งภายในด้วยการสะท้อน — ในแว่น AR มันคือตัวพาภาพจากขอบมาถึงตา · Combiner = ชื่อเรียกหน้าที่ของมัน คือ “รวม” ภาพดิจิทัลเข้ากับภาพโลกจริงให้ซ้อนกันในตาเดียว · See-through = คุณสมบัติที่ยังมองทะลุเห็นโลกจริงได้ ต่างจากแว่น VR ที่จอทึบบังทุกอย่าง — see-through คือสิ่งที่ทำให้ waveguide ยากกว่าออปติกของ VR มาก
02ทำไมถึงสำคัญ — คอขวดที่แพงที่สุด
ถ้าจะชี้นิ้วไปที่ชิ้นส่วนเดียวที่ขวางไม่ให้แว่น AR ในฝันออกมาขายในราคาผู้บริโภคสักที — นิ้วนั้นจะชี้มาที่ waveguide เกือบทุกครั้ง มันคือ ชิ้นส่วนที่ทำยากที่สุด แพงที่สุด และมี yield (อัตราผลิตได้ดี) ต่ำสุด ของแว่นทั้งตัว หลักฐานที่ชัดที่สุดคือ Meta Orion แว่น AR ต้นแบบที่ Meta โชว์ปลายปี 2024 — Meta เองยอมรับว่าเลนส์ waveguide คือ “ชิ้นส่วนที่แพงที่สุด” และเป็นสาเหตุหลักที่ทำให้ Orion ทั้งเครื่องมีต้นทุนการสร้างระดับ ~$10,000 ต่อชิ้น จน Meta สร้างออกมาแค่ราว 1,000 ชิ้นเพื่อใช้ภายในและโชว์เท่านั้น ไม่ขายเลย
ทำไมถึงแพงขนาดนั้น? เพราะ waveguide ต้องสลักร่องระดับ นาโนเมตร ลงบนแผ่นกระจกให้แม่นและสม่ำเสมอทั้งแผ่น แล้วยังต้องทำให้ภาพ สว่างพอ คมพอ และไม่มีเงาสีรุ้งรบกวน — ทั้งหมดในของบางเฉียบที่ผลิตจำนวนมากได้ พลาดนิดเดียวก็ทิ้งทั้งแผ่น สำหรับ waveguide ซิลิคอนคาร์ไบด์ (ชนิดที่ Orion ใช้) ตอนนี้ yield ยังต่ำกว่า 20% — แปลว่าผลิต 10 ชิ้นใช้ได้ไม่ถึง 2 ชิ้น ที่เหลือกลายเป็นต้นทุนสูญเปล่า
แม้ตลาดนี้จะ “สำคัญ” แต่ต้องพูดให้ตรง: วันนี้มันยังเล็ก — ตลาด waveguide สำหรับ AR เพิ่งอยู่ระดับพันล้านดอลลาร์ต้นๆ และโตเร็ว (ประมาณการกลางๆ ราว 22–23% ต่อปี) แต่ทุกอย่างผูกกับว่าแว่น AR จะถูกผู้บริโภคยอมรับเร็วแค่ไหน เฉพาะ diffractive waveguide (ชนิดที่มีโอกาสเข้าถึงราคาผู้บริโภคมากที่สุด) มูลค่าราว $300M ในปี 2023 และคาดแตะ ~$1B ภายในปี 2030
นี่ทำให้ waveguide เป็นการลงทุนแบบ “pick-and-shovel” เชิงลึก — ไม่ใช่เดิมพันว่าแว่นยี่ห้อไหนจะชนะ แต่เดิมพันกับ “คนขายจอบขายเสียม” ที่ทุกยี่ห้อต้องซื้อ ใครจะทำแว่น AR ก็ต้องพึ่งผู้เชี่ยวชาญไม่กี่รายที่ถือสิทธิบัตรและ know-how การผลิตที่เลียนแบบยากมาก
03มันทำงานยังไง — แสงเดินทางเข้าตาคุณ
มาไล่ดูทีละก้าวว่าภาพเดินทางจากจอจิ๋วในขาแว่น มาถึงตาคุณได้ยังไง เส้นทางมีสี่จุดสำคัญ และทุกจุดคือที่ที่แสง “รั่วหาย” จนภาพจาง
ก้าวแรก จอจิ๋วในขาแว่นยิงภาพเป็นลำแสงเข้าทางขอบกระจก เจอ ร่องนำแสงเข้า (in-coupling grating) ที่สลักไว้ ร่องนี้ดัดแสงให้เลี้ยวเข้าไปวิ่งภายในเนื้อกระจกในมุมที่พอดี กลไกที่ทำให้แสงไม่ทะลุออกข้างระหว่างทางคือปรากฏการณ์ total internal reflection — TIR (การสะท้อนกลับหมดภายใน) แสงที่วิ่งด้วยมุมเหมาะสมจะสะท้อนกลับเข้าเนื้อกระจกทุกครั้งที่ชนผิว เหมือนลูกบอลเด้งไปมาในท่อ ไม่หลุดออกข้าง จนถึง ร่องนำแสงออก (out-coupling grating) ตรงตำแหน่งตา ที่คอยดึงแสงให้เลี้ยวออกมาเข้าตาคุณ — ซ้อนพอดีกับภาพโลกจริงที่ทะลุกระจกเข้ามา
ฟังดูสวยงาม แต่ปีศาจซ่อนอยู่ในรายละเอียด ทุกครั้งที่แสงเลี้ยวผ่าน grating มันเสียพลังงานไปมหาศาล — นี่คือเหตุที่ ประสิทธิภาพแสงของ waveguide เหลือแค่ไม่กี่เปอร์เซ็นต์ (แสงจากจอกว่า 95% หายไประหว่างทาง) จึงเป็นเหตุผลที่จอ Micro-Display ต้องสว่างมหาศาลเพื่อชดเชย ยิ่งกว่านั้น เพราะ grating เลี้ยวแสงแต่ละสี (แดง/เขียว/น้ำเงิน) ด้วยมุมต่างกัน จึงเกิด “rainbow artifact” (เงาสีรุ้ง) รบกวนภาพ และเกิด “eye-glow” (แสงเรืองหน้าเลนส์) — แสงบางส่วนรั่วออกด้านนอกจนคนข้างหน้าเห็นแสงเรืองที่ดวงตาคุณ สามอย่างนี้ (แสงรั่ว, สีรุ้ง, eye-glow) บวกกับการผลิตร่องนาโนให้สม่ำเสมอ คือกำแพงที่ทั้งวงการกำลังชน
มี waveguide สองค่ายที่ต่างกันคนละปรัชญา · Diffractive (เลี้ยวเบน) ใช้ร่องนาโนสลักบนกระจกดึงแสง — ผลิตด้วยกระบวนการคล้ายเซมิคอนดักเตอร์ จึงบางมาก (แต่ละชั้นสีหนาไม่ถึง 2 มม.) และมีหวังถูกลงเมื่อทำจำนวนมาก แต่ประสิทธิภาพต่ำและมีเงาสีรุ้ง · Reflective / geometric (สะท้อน เช่นของ Lumus) ฝังกระจกเงาเอียงเป็นชั้นๆ ในเนื้อแก้ว — สว่างกว่า สีแม่นกว่า ไม่มีสีรุ้ง แต่หนากว่า (ราว 6–12 มม.) และต้องประกอบด้วยความประณีตสูงจึงแพง นี่คือ trade-off กลางของวงการ: ถูก-ผลิตง่าย vs สว่าง-สีดี
04มันอยู่ตรงไหนของห่วงโซ่
waveguide ไม่ได้อยู่โดดๆ มันเป็น จุดบรรจบ ที่ต้องรับของจากชั้นบน ส่งภาพให้ชั้นล่าง และพึ่งวัสดุพิเศษจากอีกเทรนด์ มาดูว่ามันเกาะกับใครบ้าง:
- รับภาพจาก Micro-Displays เสมอ: waveguide ไม่ได้ “สร้าง” ภาพเอง — มันแค่ “พา” ภาพ จอจิ๋ว (micro-OLED / LCoS / microLED) คือคนสร้างภาพต้นฉบับ แล้ว waveguide รับมานำส่งตา สองชิ้นนี้ออกแบบคู่กันเสมอ และเพราะ waveguide กินแสงทิ้งกว่า 95% จอจึงต้องสว่างมหาศาล — โจทย์ของสองฝั่งผูกกันแน่น
- พึ่งวัสดุจาก Semiconductor Materials: ตัว waveguide คือวัสดุพิเศษ — กระจกดัชนีหักเหสูง (high-index glass ของ Corning, SCHOTT) หรือซิลิคอนคาร์ไบด์ (SiC) ระดับออปติก ยิ่งดัชนีหักเหสูง ยิ่งทำมุมมองกว้างได้ในแผ่นเดียว ดังนั้นการแข่งขันของ node นี้ผูกกับการพัฒนาวัสดุโดยตรง
- เป็นชิ้นส่วนออปติกร่วมกับ Interconnect & Passives: ในแว่นมีออปติกและชิ้นส่วนพาสซีฟอีกหลายตัว (เลนส์ฉาย, ตัวรวมสี, เคลือบกันสะท้อน) ที่ต้องประกอบเข้ากับ waveguide ให้แสงเดินได้แม่นยำ — งานนี้คือศาสตร์การประกอบออปติกความละเอียดสูง
- ป้อนแว่น AR see-through ทั้งวงการ: ลูกค้าปลายทางคือผู้ผลิตแว่นอย่าง Meta, Snap, RayNeo, XREAL — ใครจะทำแว่น AR แบบบางเบาก็ต้องซื้อ waveguide จากผู้เชี่ยวชาญ และมันยังต่อไปถึง AI ที่ทำให้แว่นเหล่านี้ “ฉลาด” พอจะคุ้มที่จะสวม
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 คือช่วงที่ waveguide เริ่มออกจากห้องแล็บมาอยู่บนแว่นจริง สัญญาณที่ชัดที่สุดคือ Meta Ray-Ban Display แว่นปี 2025 ที่ใช้ waveguide แบบ reflective ของ Lumus — เป็นครั้งแรกที่ geometric waveguide พิสูจน์ว่าผลิตจำนวนมากได้จริงในสินค้าผู้บริโภค และที่ CES 2026 Lumus เปิด waveguide ที่ดันมุมมองทะลุ 70° เป็นรายแรก ฝั่งจีน แว่นอย่าง RayNeo และ XREAL ใช้ diffractive waveguide ผลักความสว่างและกดเงาสีรุ้งลงได้มากขึ้นเรื่อยๆ
ภูมิทัศน์การแข่งขันแบ่งเป็นสองค่ายชัดเจน ฝั่ง reflective นำโดย Lumus (สว่างและสีแม่นที่สุด อ้างว่าเอฟฟิเชียนต์กว่า diffractive หลายเท่า) ส่วน ฝั่ง diffractive มี DigiLens, Dispelix และ WaveOptics (ถูก Snap ซื้อไปทำแว่น Spectacles) แข่งกันเรื่องประสิทธิภาพแสงต่อลูเมนและการกด eye-glow โดยมี Corning และ SCHOTT เป็นผู้ป้อนกระจกดัชนีหักเหสูง และ EVG เป็นผู้ทำเครื่อง nanoimprint ที่ใช้สลักร่อง
แต่ความจริงที่ต้องพูดตรงๆ: ผู้เล่นที่ถือ IP สำคัญที่สุดของชั้นนี้ ส่วนใหญ่ยังเป็นบริษัทเอกชนที่ไม่อยู่ในตลาดหุ้น — Lumus, DigiLens, Dispelix ล้วนยังเป็นเอกชน ส่วนที่เป็นบริษัทมหาชน มักเป็นยักษ์ออปติกที่ AR เป็นแค่ธุรกิจส่วนหนึ่ง (เลนส์/แก้ว/โมดูล) หรือผู้ผลิตแว่นที่ซื้อ waveguide ไปประกอบ เราจึงจัดวางผู้เล่นตามบทบาทในห่วงโซ่ มากกว่ามูลค่าตลาดดิบ
06อนาคต — ยุคซิลิคอนคาร์ไบด์
การเปลี่ยนแปลงที่ใหญ่ที่สุดของวงการ waveguide ในรอบหลายปี เกิดขึ้นตอน Meta โชว์ Orion: การเปลี่ยนวัสดุจากกระจกมาเป็น ซิลิคอนคาร์ไบด์ (SiC) เหตุผลอยู่ที่ตัวเลขเดียว — ดัชนีหักเหแสง (refractive index) SiC มีค่าราว 2.7 เทียบกับกระจกที่ราว 1.8–2.0 ค่ายิ่งสูง ยิ่ง “กัก” แสงให้สะท้อนในเนื้อวัสดุได้ในมุมกว้างขึ้น ผลคือ Orion ทำมุมมองกว้างถึง 70° ได้ด้วย waveguide แผ่นเดียว ทั้งที่ปกติต้องซ้อนหลายแผ่น และเพราะเป็นแผ่นเดียว มันจึง กำจัดเงาสีรุ้งและ eye-glow ที่กวนใจ waveguide กระจกได้เกือบหมด — งานวิจัยปี 2025 รายงาน waveguide SiC สีครบ แผ่นเดียว หนักเพียง ~3.8 กรัม หนาแค่ 0.75 มม.
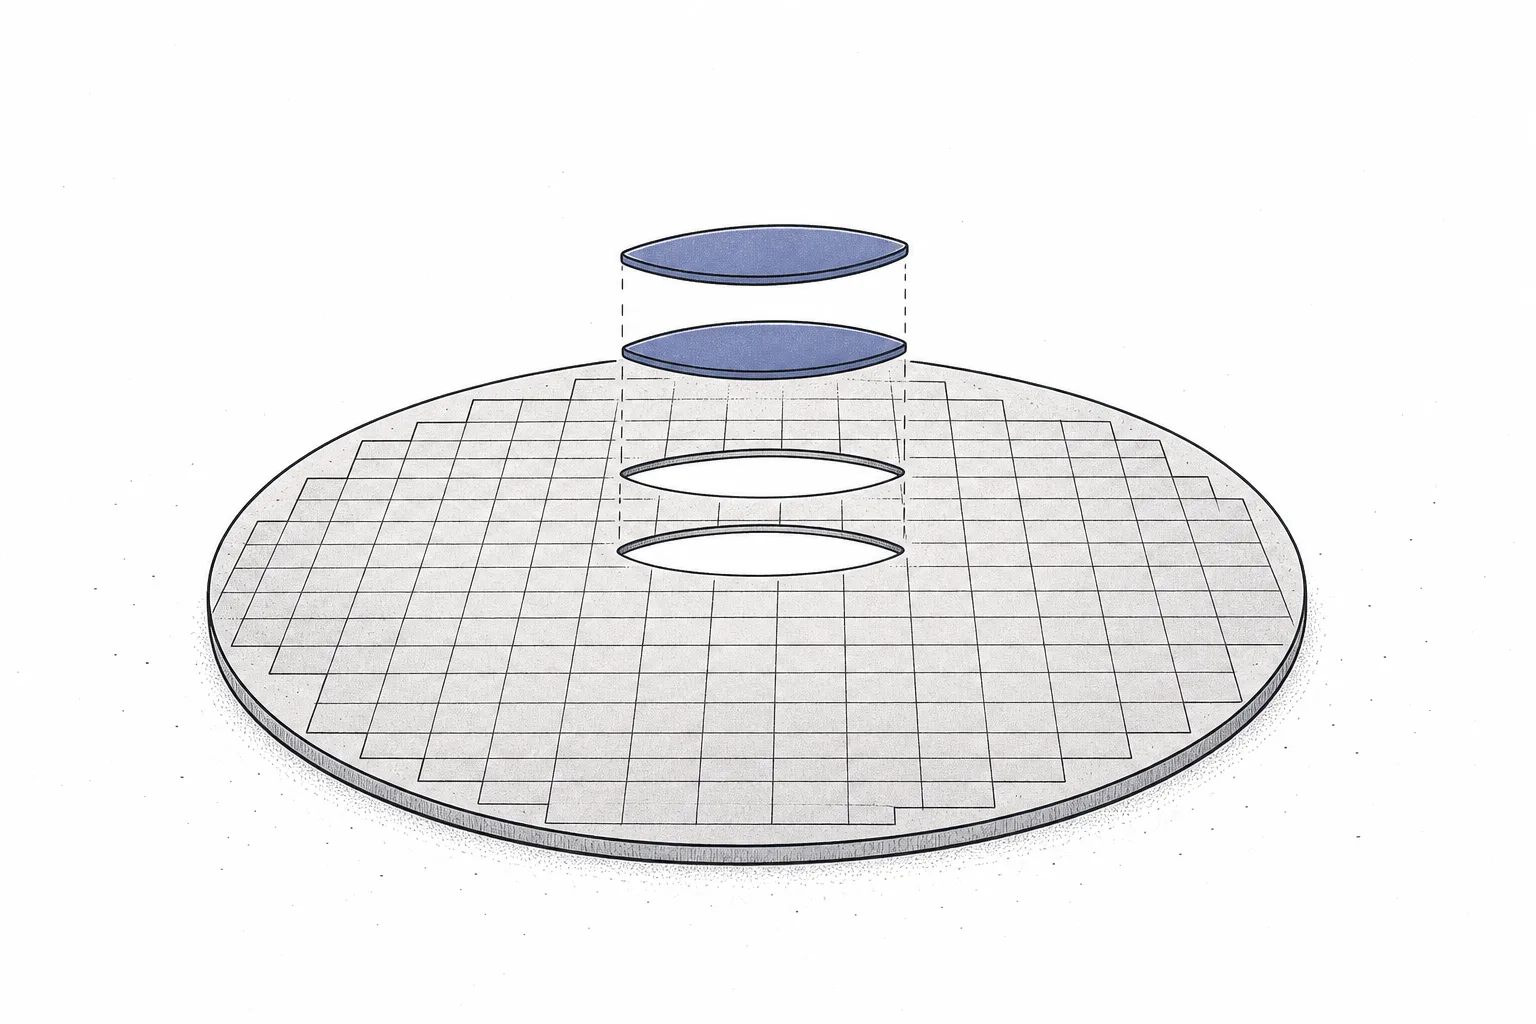
ทิศทางที่สองคือ การไล่กดต้นทุน SiC ลง วันนี้ waveguide SiC ยังแพง — ต้นทุนต่อชิ้นระดับ ~$1,000 โดยวัสดุ SiC บริสุทธิ์สูงกินราว 40% และ yield ที่ต่ำกว่า 20% ทำให้สูญเปล่าอีกราว $500 ต่อชิ้น ทางออกคือ ขยายขนาดเวเฟอร์ — ปี 2025 กำลังผลิตเวเฟอร์ SiC 6 นิ้วแตะ 5 แสนแผ่น/ปี และสายนำร่อง 8 นิ้วเริ่มเดินเครื่อง เวเฟอร์ 6 นิ้วทำแว่นได้ราว 2 คู่ ส่วน 8 นิ้วทำได้ 3–4 คู่ การขยับไป 8 นิ้วหลังปี 2026 คาดลดต้นทุนวัตถุดิบลงราว 30% และการผลิตแบบ wafer-scale อาจลดต้นทุนต่อชิ้นได้เกิน 50% ภายในปี 2030
ทิศทางที่สามคือ จีนเร่งลงทุนวัสดุ SiC ออปติก ปลายปี 2025 มีการประกาศสร้างฐานผลิต SiC ออปติกเกรดระดับ 12 นิ้ว ที่กวางตุ้ง (โครงการของ Kuotan Semiconductor มูลค่าราว 1.15 พันล้านหยวน เป้ากำลังผลิต 2 แสนแผ่น/ปี) ขณะที่ผู้ผลิต SiC จีนอย่าง SICC โชว์เวเฟอร์ออปติก 300 มม. และมีรายงานว่า supplier อย่าง Tianyue และ Coherent ได้ออเดอร์ waveguide สำหรับ Orion รุ่นผลิตจริงปี 2026 — สนามวัสดุ SiC จึงกลายเป็นอีกหนึ่งสมรภูมิที่จีนเร่งตัวเร็ว
ทิศทางที่สี่คือ สองค่ายจะอยู่ร่วมกัน reflective (สว่าง/สีแม่น/แพง) สำหรับงานพรีเมียมและทหาร ส่วน diffractive โดยเฉพาะบน SiC (บาง/มุมกว้าง/ผลิตแบบเซมิคอนดักเตอร์) สำหรับผู้บริโภค — ไม่มีใคร “แก้จบ” ทุกมิติ แต่ทุกปีดีขึ้นพอให้แว่นใช้งานได้จริงมากขึ้น
07ความท้าทายและความเสี่ยง
ต้องพูดให้ตรง: waveguide คือ deep-tech ที่ “สวยบนกระดาษ” แต่ยังมีกำแพงที่ยังไม่ถูกทุบลง
ความเสี่ยงข้อแรกคือ yield ต่ำและต้นทุนสูง — การสลักร่องนาโนให้สม่ำเสมอทั้งแผ่นนั้นยากมหาศาล โดยเฉพาะบน SiC ที่ yield ยังต่ำกว่า 20% นี่ไม่ใช่ปัญหาที่ “อีกหกเดือนจะเสร็จ” แต่เป็นโจทย์ฟิสิกส์และวิศวกรรมการผลิตที่อาจใช้เวลาอีกหลายปี ตราบใดที่ต้นทุน waveguide ยังระดับหลายร้อยถึงหลักพันดอลลาร์ต่อชิ้น แว่น AR ก็จะยังแพงเกินจะเป็นของผู้บริโภคทั่วไป
ความเสี่ยงข้อสองคือ คุณภาพภาพที่ยังไม่สมบูรณ์ — ประสิทธิภาพแสงต่ำ (เหลือถึงตาไม่กี่เปอร์เซ็นต์) ทำให้ภาพจางในที่สว่างและบีบให้จอต้องสว่างจนเปลืองพลังงาน ส่วนเงาสีรุ้งและ eye-glow แม้ลดลงแต่ยังไม่หมด โดยเฉพาะใน diffractive waveguide กระจกแบบเดิม การได้ทั้ง “มุมมองกว้าง + สว่าง + ไม่มีสีรุ้ง + บางเบา + ถูก” พร้อมกันยังเป็นโจทย์ที่ไม่มีใครทำครบ
ความเสี่ยงข้อสามคือ ตลาดเล็กและ IP กระจุกในมือเอกชน ตลาด waveguide วันนี้ยังเล็ก และทุกประมาณการการเติบโตตั้งอยู่บนสมมติฐานว่าแว่น AR ผู้บริโภคจะมา — ซึ่งถูกเลื่อนมาแล้วหลายรอบ ยิ่งกว่านั้น ผู้ถือเทคโนโลยีตัวจริงหลายราย (Lumus, DigiLens, Dispelix) ยังเป็นเอกชน ทำให้นักลงทุนรายย่อยเข้าถึงผู้ชนะตัวจริงได้ยาก และความเสี่ยงของพอร์ตที่ลงในชื่อมหาชน (ซึ่งมักเป็นธุรกิจเสริม) อาจไม่สะท้อนตัวผู้ชนะที่แท้จริงในชั้นนี้
สรุปสั้นๆ: ปัญหาที่ฟังดูเบสิกที่สุด — ทำให้มีภาพคมๆ สว่างพอ ลอยตรงหน้าตาคุณ ในกระจกบางใสที่ยังมองทะลุได้ — กลับเป็นกำแพงที่ขวางแว่น AR ในฝันมานานหลายปี ใครก็ตามที่ทุบกำแพง waveguide นี้ลงได้ คือคนที่กุมกุญแจของ Spatial Computing ทั้งเทรนด์