Megatrend · Energy
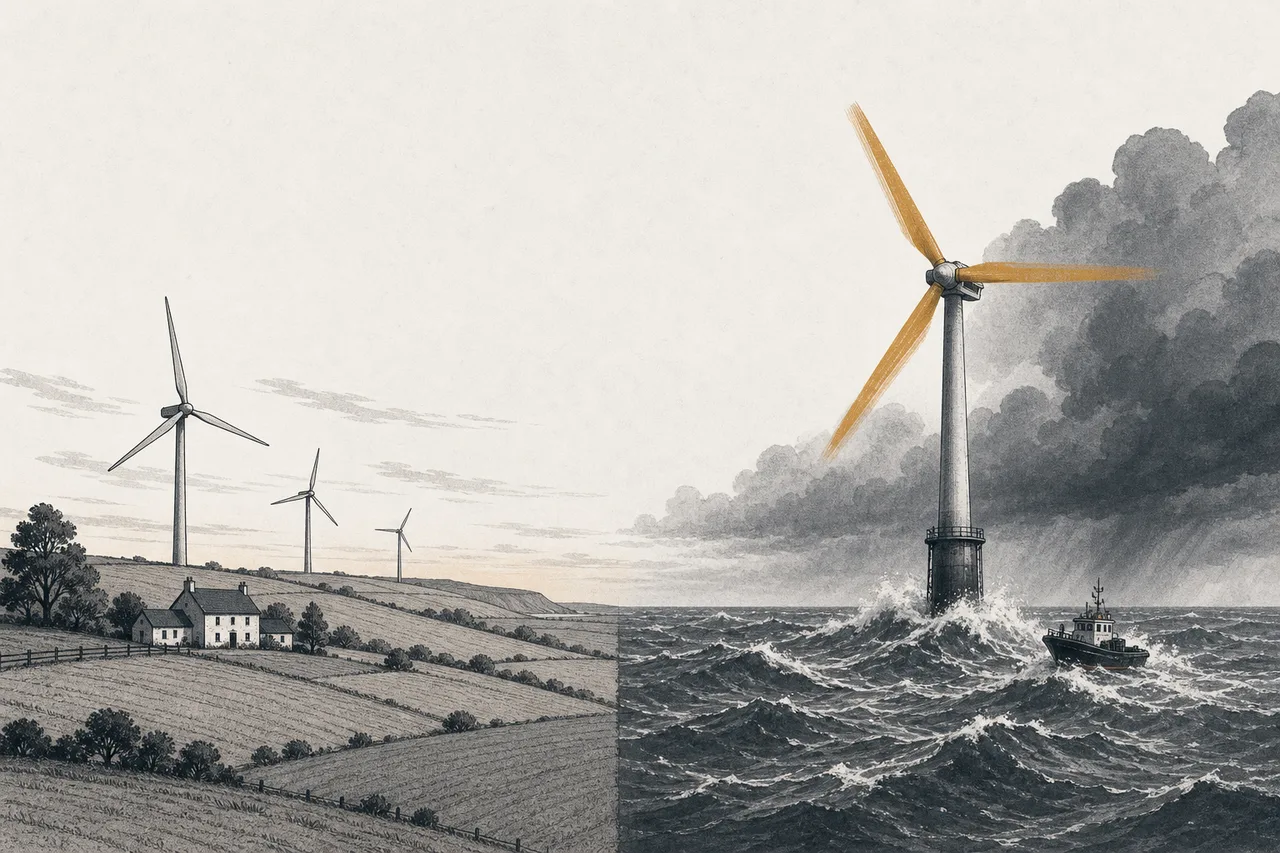
ลมตัวเดียว สองเรื่องราวที่ต่างกันคนละโลก
พลังงานลมโตจนกลายเป็นแหล่งไฟฟ้าหมุนเวียนที่ใหญ่ที่สุดแหล่งหนึ่งของโลก — กำลังผลิตสะสมแตะ 1,299 กิกะวัตต์ในปี 2025 แต่ถ้ามองใกล้ๆ มันคือสองธุรกิจที่คนละเรื่องกันเลย: ลมบนบก (onshore) ที่ถูก เสถียร และทำกำไรแล้ว กับ ลมนอกชายฝั่ง (offshore) ที่กังหันใหญ่กว่า ลมแรงกว่า แต่กำลังเจอวิกฤตต้นทุนบานปลาย โครงการถูกยกเลิก และผู้ผลิตขาดทุนเป็นหมื่นล้าน บทเรียนนี้พาไปดูว่าลมกลายเป็นไฟฟ้าได้ยังไง ทำไมสองฝั่งถึงต่างกันสุดขั้ว และตอนนี้ใครชนะใครเจ็บ
01คืออะไร (และทำไมต้องแยกสองฝั่ง)
พลังงานลมเป็นสาขาย่อยภายใต้เมกะเทรนด์ Energy Transition & Power Demand — ฝั่ง “ผลิตไฟ” ของโลกที่กำลังพยายามหาไฟฟ้าคาร์บอนต่ำมาป้อนความต้องการที่พุ่งจาก AI และการเปลี่ยนทุกอย่างมาใช้ไฟฟ้า ไอเดียมันเรียบง่ายที่สุดในบรรดาพลังงานสะอาด: เอาลมที่พัดอยู่แล้วฟรีๆ มาหมุนใบพัด แล้วเปลี่ยนเป็นไฟฟ้า
แต่กับดักของคนเริ่มต้นคือการมองว่า “ลมก็คือลม” จริงๆ แล้วธุรกิจนี้แตกเป็นสองโลกที่ต่างกันคนละเรื่อง:
- ลมบนบก (onshore): กังหันบนพื้นดิน — บนเนินเขา ในทุ่ง ในทะเลทราย นี่คือ “ม้างาน” ของวงการ: เทคโนโลยีโตเต็มที่ ติดตั้งง่ายกว่า ถูกกว่ามาก และทำกำไรได้จริงแล้ว คิดเป็นเกือบทั้งหมดของกำลังผลิตลมในโลก
- ลมนอกชายฝั่ง (offshore): กังหันยักษ์ที่ปักลงกลางทะเล ลมในทะเลแรงกว่าและสม่ำเสมอกว่า กังหันจึงทำไฟได้มากกว่าต่อต้น — แต่การสร้างกลางทะเลแพงและยากกว่าหลายเท่า และนี่คือฝั่งที่กำลังเจอวิกฤตในปี 2024–2026
นิยามของ node นี้สรุปความตึงเครียดไว้ในประโยคเดียว: “ผู้ผลิตกังหันและผู้พัฒนาโครงการลมทั้งบนบกและนอกชายฝั่ง — onshore กำลังฟื้น offshore ยังขาดทุน” ทั้งบทเรียนนี้คือการขยายประโยคนั้นออกมา
ในวงการลมมีผู้เล่นสองชนิดที่ต้องแยกให้ออก · OEM (Original Equipment Manufacturer) = ผู้ “ผลิตกังหัน” ขายตัวเครื่อง เช่น Vestas, Goldwind, GE Vernova · Developer = ผู้ “พัฒนาและเป็นเจ้าของฟาร์มลม” คนซื้อกังหันมาปักแล้วขายไฟ เช่น Orsted, Iberdrola, NextEra สองกลุ่มนี้เจอความเสี่ยงคนละแบบ — OEM แข่งกันที่ต้นทุนและคุณภาพ ส่วน developer แบกความเสี่ยงเรื่องดอกเบี้ยและราคารับซื้อไฟ
02ทำไมถึงสำคัญต่อโลก
ลมไม่ใช่เทคโนโลยีทดลองอีกต่อไป — มันคือโครงสร้างพื้นฐานจริงที่จ่ายไฟให้คนหลายร้อยล้านคนอยู่ตอนนี้ สิ้นปี 2025 กำลังผลิตลมสะสมทั่วโลกแตะ 1,299 กิกะวัตต์ และปีเดียวนั้นโลกติดตั้งกังหันใหม่ทุบสถิติ — onshore เพิ่ม 155 GW (โต 42%) บวก offshore อีก 9.3 GW
แต่เหตุผลที่ลมสำคัญที่สุดในเชิงเศรษฐกิจคือ ราคา ลมบนบกกลายเป็นหนึ่งในแหล่งผลิตไฟฟ้าที่ถูกที่สุดในโลก — ต้นทุนไฟต่อหน่วย (LCOE) อยู่ที่ราว $25–50 ต่อเมกะวัตต์-ชั่วโมง และในจีน/อินเดียลงไปแตะ $25 ถูกกว่าโรงไฟฟ้าถ่านหินหรือก๊าซใหม่ในหลายตลาด นั่นคือเหตุผลที่มันโตได้เองโดยไม่ต้องพึ่งเงินอุดหนุนอีกต่อไป
นี่คือจุดที่สองฝั่งแยกกันชัด — ลมนอกชายฝั่งแพงกว่าราว 2–3 เท่า ($70–120/MWh สำหรับแบบปักเสาในทะเลตื้น ส่วนแบบลอยน้ำยิ่งแพงกว่านั้น) ความต่างของต้นทุนนี้เองคือต้นตอของเรื่องราวทั้งหมดในบทถัดๆ ไป
03กังหันลมทำงานยังไง
หัวใจของกังหันลมคือการเปลี่ยน “พลังงานจลน์ของลม” ให้เป็น “พลังงานไฟฟ้า” ผ่านขั้นตอนที่ตรงไปตรงมาแต่ต้องแม่นยำมาก
ขั้นแรก ลมพัดผ่านใบพัด — และนี่คือจุดที่หลายคนเข้าใจผิด ใบพัดไม่ได้ถูกลม “ผลัก” ให้หมุนตรงๆ แต่มันทำงานเหมือน ปีกเครื่องบิน: ลมที่ไหลผ่านผิวโค้งของใบพัดสร้าง “แรงยก (lift)” ที่ดึงให้ใบหมุน นั่นคือเหตุผลที่ใบพัดยิ่งยาว ยิ่งกวาดพื้นที่ลมได้มาก ก็ยิ่งผลิตไฟได้มาก — กังหันนอกชายฝั่งรุ่นใหม่ของ Vestas (V236-15MW) มีเส้นผ่านศูนย์กลางใบพัดราว 225 เมตร ใบเดียวยาวกว่าสนามฟุตบอล
ขั้นที่สอง ใบพัดหมุน “เพลาความเร็วต่ำ” (ราว 10–20 รอบ/นาที — ช้ามาก) แต่เครื่องกำเนิดไฟฟ้าต้องการรอบที่สูงกว่านั้นมาก จึงต้องมี เกียร์ (gearbox) มาเร่งรอบให้กลายเป็น “เพลาความเร็วสูง” ก่อนเข้าเครื่องกำเนิดไฟฟ้า — และเจ้าเกียร์กับ แบริ่งหลัก (main bearing) นี่แหละ ที่เป็นชิ้นส่วนเปราะบางที่สุด เมื่อมันพังคือเรื่องใหญ่ (เก็บประเด็นนี้ไว้ก่อน เพราะมันคือต้นตอวิกฤตของ Siemens Gamesa ในบทที่ 5)
Capacity factor = สัดส่วนที่กังหันผลิตไฟได้จริง เทียบกับถ้ามันปั่นเต็มที่ตลอดเวลา · ลมบนบกอยู่ที่ราว 25–35% ส่วนลมนอกชายฝั่ง 35–50%+ เพราะทะเลลมแรงและสม่ำเสมอกว่า — นี่คือข้อได้เปรียบหลักของ offshore · Direct-drive = ดีไซน์ใหม่ที่ “ตัดเกียร์ออก” ให้ใบพัดต่อกับเครื่องกำเนิดไฟฟ้าโดยตรง ลดชิ้นส่วนที่พังง่าย กังหันนอกชายฝั่งยุคใหม่หลายตัวใช้แนวทางนี้
04มันอยู่ตรงไหนในโลกพลังงาน
ลมไม่ได้อยู่ลำพัง มันเป็นชิ้นส่วนหนึ่งของจิ๊กซอว์พลังงานที่ใหญ่กว่า และจุดอ่อนของมันก็ถูกชดเชยด้วยเพื่อนบ้านในเมกะเทรนด์เดียวกัน
ปัญหาคลาสสิกของลม (และแสงแดด) คือ “ความไม่แน่นอน (intermittency)” — ลมไม่ได้พัดตลอดเวลา บางวันแรง บางวันนิ่งสนิท แต่ระบบไฟฟ้าต้องมีไฟจ่ายตลอด 24 ชั่วโมง นี่คือเหตุผลที่ลมต้องจับมือกับ:
- Energy Storage & Grid Flexibility: แบตเตอรี่ระดับโครงข่ายที่เก็บไฟตอนลมแรง ไว้ปล่อยตอนลมนิ่ง — เป็นคู่หูที่ทำให้ลม “พึ่งพาได้” มากขึ้น
- Grid, Transmission & Power Equipment: ลมที่ดีที่สุดมักอยู่ไกลจากเมือง (กลางทะเล กลางทุ่ง) ต้องมีสายส่งและหม้อแปลงพาไฟเข้าเมือง — และ “สายไฟไม่พอ” คือคอขวดที่ใหญ่ที่สุดของพลังงานสะอาดตอนนี้
- Critical Materials & Supply Chain: เครื่องกำเนิดไฟฟ้าแบบ direct-drive ต้องใช้แม่เหล็กถาวรจาก แร่หายาก (rare earth) ซึ่งจีนคุมห่วงโซ่อุปทานเกือบทั้งหมด — เป็นความเสี่ยงเชิงภูมิรัฐศาสตร์ที่ซ่อนอยู่ในกังหันทุกต้น
ในอีกด้าน สิ่งที่ “ดึงดีมานด์” ลมขึ้นมาคือ Artificial Intelligence — ศูนย์ข้อมูล AI หิวไฟมหาศาลและบริษัทเทคต้องการไฟคาร์บอนต่ำมาตอบเป้าหมายสภาพอากาศ ลม (โดยเฉพาะ onshore ที่ถูกและสร้างเร็ว) จึงเป็นหนึ่งในตัวเลือกหลักที่เซ็นสัญญาซื้อไฟระยะยาว (PPA) กับ hyperscaler ทั้งหลาย ในแผนที่พลังงาน ลมจึงนั่งอยู่ตรงกลางระหว่าง “ดีมานด์ไฟที่พุ่งจาก AI” กับ “ข้อจำกัดเรื่องสายส่งและวัตถุดิบ”
05ตอนนี้ไปถึงไหน + ใครคือผู้เล่น
ปี 2024–2026 คือช่วงที่ “สองเรื่องราว” ของลมแยกกันชัดที่สุดในประวัติศาสตร์ ฝั่งหนึ่งฟื้น อีกฝั่งเจ็บหนัก
ฝั่ง onshore: เงียบๆ แต่ทำเงิน
ลมบนบกกลับมาทำกำไรอย่างมั่นคง Vestas ผู้ผลิตกังหันรายใหญ่ของเดนมาร์ก ปิดปี 2025 ด้วยรายได้สูงสุดเป็นประวัติการณ์ที่ €18.8 พันล้าน และมาร์จิ้น EBIT ฟื้นขึ้นเป็น 5.7% (จาก 4.9% ปีก่อน) — แรงหนุนหลักมาจาก “การส่งมอบงาน onshore ที่ดีขึ้นและค่าใช้จ่ายการรับประกันที่ลดลง” พูดง่ายๆ คือกังหันบนบกขายดี ซ่อมน้อย กำไรกลับมา
ฝั่ง offshore: วิกฤตของจริง
คนละโลกกับฝั่งทะเล Orsted ยักษ์พัฒนาฟาร์มลมนอกชายฝั่งอันดับหนึ่งของโลก เจอมรสุมเต็มๆ จากต้นทุนวัสดุที่พุ่ง ดอกเบี้ยที่สูง และซัพพลายเชนที่ติดขัด จนต้อง ยกเลิกโครงการในนิวเจอร์ซีย์และตัดด้อยค่าทรัพย์สิน (impairment) ราว DKK 28.4 พันล้าน (~$4 พันล้าน) และต้องระดมทุนฉุกเฉินด้วยการออกหุ้นเพิ่มทุน (rights issue) ถึง DKK 60 พันล้าน โดยรัฐบาลเดนมาร์กในฐานะผู้ถือหุ้นใหญ่ต้องลงขัน ซ้ำร้ายโครงการ Revolution Wind ในสหรัฐฯ ยังโดนคำสั่งให้หยุดงาน ทำให้ขาดทุนวันละเกือบ $1.5 ล้านระหว่างที่หยุด
ด้านผู้ผลิตกังหัน Siemens Gamesa (ใต้ Siemens Energy) เจอปัญหาคุณภาพที่กลายเป็นตำนานเตือนใจวงการ — กังหันบนบกรุ่น 4.X และ 5.X มีปัญหาที่ ใบพัดและแบริ่งหลัก (ชิ้นส่วนที่เราเตือนไว้ในบทที่ 3) จน CEO ยอมรับตรงๆ ว่าบริษัท “ขายกังหันที่ทดสอบไม่เพียงพอ” ค่าซ่อมและแก้ไขประเมินไว้สูงถึง €1.6 พันล้านขึ้นไป และล้างกำไรของทั้งกลุ่มหายไป
แม้แต่ GE Vernova ของสหรัฐฯ ที่ธุรกิจก๊าซและกริดกำลังรุ่ง ฝั่งลมก็ยังเจ็บ — ปี 2025 ธุรกิจลมมีออเดอร์ $7.7 พันล้าน แต่ยัง ขาดทุนระดับ EBITDA ราว $0.6 พันล้าน (มาร์จิ้น –6.6%) ฉุดด้วย offshore เป็นหลัก แถมรัฐบาลสหรัฐฯ ยังสั่งพักใบอนุญาตโครงการลมนอกชายฝั่งขนาดใหญ่ทั้งหมดเมื่อปลายปี 2025 — เป็นลมต้านเชิงนโยบายที่กระทบทั้งวงการ
และแล้วจีนก็ครองกระดาน
ขณะที่ยุโรปและสหรัฐฯ ปวดหัวกับต้นทุนและนโยบาย จีนเดินหน้าเงียบๆ จนกลายเป็นเจ้าตลาด ในปี 2025 ผู้ผลิตกังหันจีน ยึดอันดับ 1–6 ของโลกเป็นครั้งแรก และคว้าส่วนแบ่งกว่า 78% ของกำลังผลิตที่ติดตั้งใหม่ทั้งหมด — Goldwind ติดตั้งกังหัน 29.3 GW ครองแชมป์โลก กำไรพุ่งกว่า 170% ส่วน Vestas ที่เคยอยู่ท็อป 5 มาตลอด หล่นไปอันดับ 7 เป็นครั้งแรกนับตั้งแต่ปี 2013
06อนาคตข้างหน้า
ทิศทางแรกคือ onshore + repowering จะนำไปอีกนาน ลมบนบกถูกและพิสูจน์ตัวเองแล้ว นอกจากการสร้างใหม่ ยังมีคลื่น “repowering” — เอากังหันรุ่นเก่าที่ติดตั้งเมื่อ 15–20 ปีก่อนมาเปลี่ยนเป็นรุ่นใหม่ที่ผลิตไฟได้มากกว่าหลายเท่าบนเสาเดิม นี่คือดีมานด์ที่มั่นคงและกำไรดีสำหรับ OEM อย่าง Vestas และ GE Vernova
ทิศทางที่สองคือ offshore จะ “รีเซ็ต” ก่อนจะกลับมาโต GWEC คาดว่ากำลังผลิตลมนอกชายฝั่งจะโตเฉลี่ยปีละ 24% ระหว่างปี 2026–2030 และแตะ 420 GW ภายในปี 2035 — แต่กว่าจะถึงตรงนั้น อุตสาหกรรมต้องผ่านช่วงเจ็บปวดของการเซ็นสัญญาใหม่ในราคาที่สมจริงขึ้น (สัญญาเก่าหลายฉบับเซ็นไว้ตอนต้นทุนต่ำ แล้วเจอเงินเฟ้อถล่ม) จีนยังคงเป็นหัวหอก — ปี 2025 จีนติดตั้ง offshore นำโลกเป็นปีที่ 8 ติดต่อกัน
ทิศทางที่สามคือ กังหันยิ่งใหญ่ขึ้นเรื่อยๆ จากกังหัน 15 MW วันนี้ วงการกำลังเล็งไปที่รุ่น 20 MW+ ยิ่งใหญ่ ยิ่งผลิตไฟต่อต้นได้มาก ลดต้นทุนต่อหน่วย — แต่ก็ยิ่งท้าทายเรื่องการขนส่ง การติดตั้ง และความน่าเชื่อถือ (บทเรียนจาก Siemens Gamesa เตือนว่า “รีบโตเกินไปโดยทดสอบไม่พอ” คือกับดักที่แพงมาก)
07ความท้าทายและความเสี่ยง
เสน่ห์ของลมมาพร้อมความเสี่ยงที่ต้องเข้าใจให้ครบ ไม่ใช่แค่ “พลังงานสะอาดต้องโต”
ความเสี่ยงข้อแรกคือ วิกฤตต้นทุน offshore ฟาร์มลมนอกชายฝั่งใช้เงินลงทุนมหาศาลล่วงหน้า แล้วค่อยทยอยเก็บเงินจากการขายไฟเป็น 20–30 ปี โครงสร้างแบบนี้ “แพ้ดอกเบี้ย” อย่างรุนแรง — เมื่อดอกเบี้ยพุ่งและต้นทุนวัสดุเฟ้อ โครงการที่เคยคุ้มก็พลิกเป็นขาดทุนทันที (กรณี Orsted) นี่คือความเสี่ยงเชิงโครงสร้าง ไม่ใช่แค่จังหวะตลาด
ความเสี่ยงข้อสองคือ ห่วงโซ่อุปทานและคุณภาพ กังหันยุคใหม่ใหญ่และซับซ้อนขึ้นเรื่อยๆ การเร่งผลิตรุ่นใหม่โดยทดสอบไม่พออาจระเบิดเป็นค่าซ่อมมหาศาลภายหลัง (บทเรียน Siemens Gamesa) บวกกับการพึ่งแร่หายากจากจีนสำหรับแม่เหล็กใน direct-drive ที่เป็นจุดเปราะเชิงภูมิรัฐศาสตร์
ความเสี่ยงข้อสามคือ นโยบายและการเมือง ลม โดยเฉพาะ offshore พึ่งใบอนุญาตและสัญญารับซื้อไฟจากภาครัฐ เมื่อการเมืองเปลี่ยนขั้ว (เช่น สหรัฐฯ พักใบอนุญาตลมนอกชายฝั่งปลายปี 2025) โครงการมูลค่าหลายพันล้านอาจหยุดชะงักข้ามคืน
และข้อสุดท้ายที่ฝังในตัวมันเองคือ ความไม่แน่นอนของลม (intermittency) ตราบใดที่ยังไม่มีระบบกักเก็บพลังงานราคาถูกพอ ลมก็ยังต้องมี “ไฟสำรอง” คอยหนุน — ทำให้มูลค่าที่แท้จริงของลมผูกติดกับความก้าวหน้าของ Energy Storage และ Grid อย่างแยกไม่ออก