Megatrend · トレンド全体の概観
電動の空飛ぶ機体が、いよいよ現実に飛ぶ——でも、機体だけでは足りないんです
「空飛ぶタクシー」は未来の話だと、もう10年も言われ続けてきました。でも2025〜2026年は、それが初めて本物の運航許可を 取りはじめた 時期です——EHangは中国でもう搭乗チケットを売り、JobyとArcherはFAAと一緒に試験飛行中。ただ「電動の航空ネットワーク」が本当に動くには、4つが同時にそろわないといけません——機体、部品のサプライチェーン、そして 離着陸場 + 空域の管理システム。このレッスンは、5つのカテゴリーを一本につなぐ 地図 です。なぜどれか一つでも欠けたら成り立たないのか、そしてお金(とリスク)がどこにあるのかを——この業界がまだ「お金を燃やし続けて」いて、ほとんどの会社にまだ売上がない、という正直なところまで含めて見ていきます。
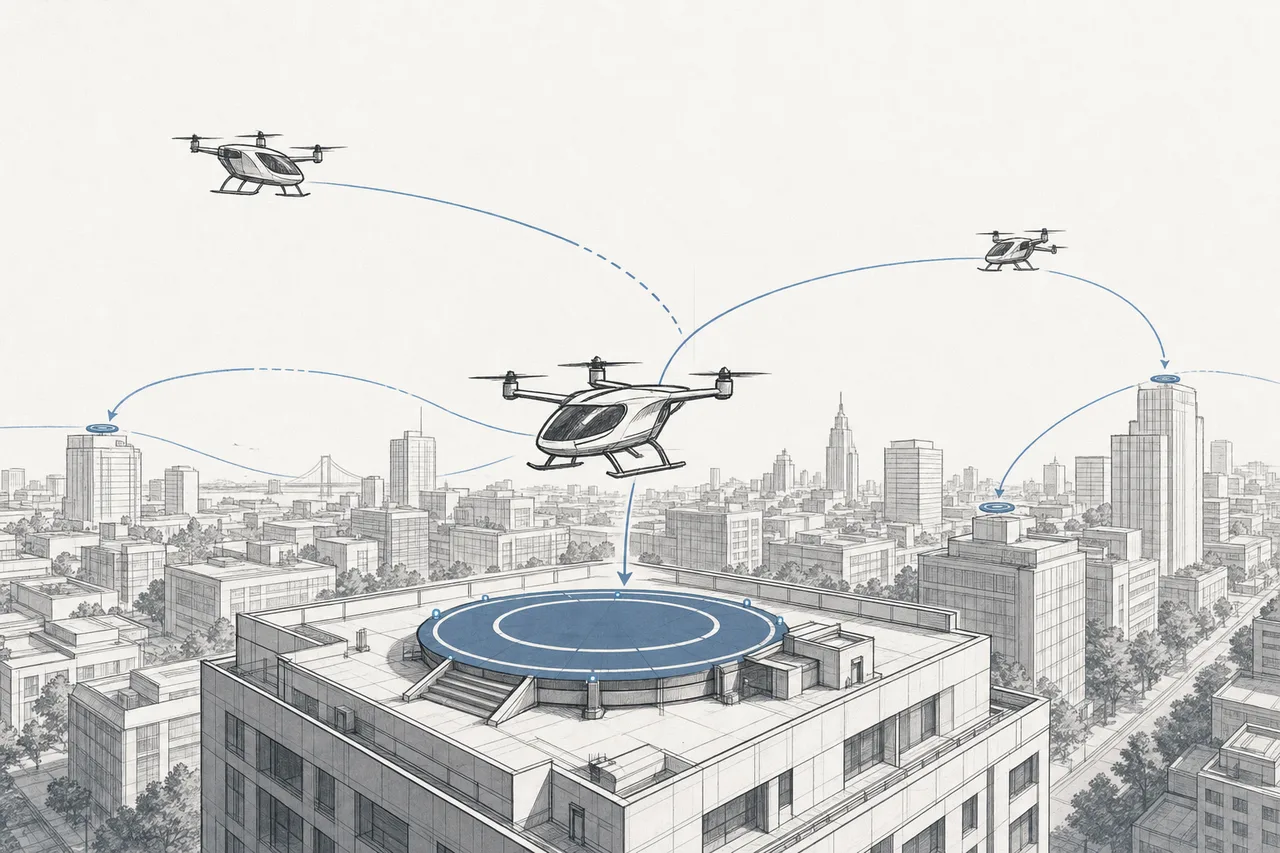
01大きな絵:いよいよ現実になる電動の空の移動
「空飛ぶ車」は長く語られすぎて、もはやネタ扱いでした。でも、いま状況が変わっています——中国の広州と合肥では、EHang が無人の電動航空機で 観光客向けの搭乗チケットを売りはじめました。中国当局からすべての許可をそろえた世界初の機体です。アメリカでも Joby と Archer がFAAと一緒に試験飛行を進め、2026年後半の商用サービス開始を目標にしています。これはもう遠い未来の話ではありません——カウントダウンが始まった締め切りなんです。
この技術の核は eVTOL と呼ばれます——ヘリコプターのように垂直に離着陸できる(滑走路がいらない)電動の航空機で、より静かで、より安く、バッテリー駆動なので排ガスも出しません。頭に浮かぶのは「都市をまたぐ空飛ぶタクシー」ですが、実は市場はもっと広い——電動の地域航空機や、荷物を運ぶ配送ドローンまで含みます。
投資家を沸かせている数字はMorgan Stanleyから来ています。世界のAAM(Advanced Air Mobility)市場が 2040年までに約1兆ドル に達し、ベースケースでは 2050年までに約9兆ドル まで伸びうると見ています——しかもその半分以上は「人を運ぶ」ではなく「貨物・物流」だというんです。
でも、最初に正直に言っておきます——今の市場はまだとても小さく、ほぼすべての会社が赤字です。あの兆ドルという数字は「ゴール」であって、現在地ではありません。Morgan Stanley自身も「転換点」を2030年より2040年に近づけて見直していますし、Lilium や Volocopter といった有名どころも、途中で 倒産してしまいました。それでもこの話が「核融合」のような遠い夢の技術と違うのは——はるかに現実に近いところです。本当に飛ぶ機体があり、本当に許可を取った会社があり、本当にチケットを買う人がいる。これが成功するかを見極めるには、まずこの「システム」が何でできているかを理解する必要があります。
02地図:5つのサブカテゴリーとは何か
このトレンドは5つのカテゴリーに分かれ、システムの中での役割によって3つの「層」にまとめられます——機体をつくる カテゴリー、部品を供給する カテゴリー、そして 飛ぶ場所をつくる カテゴリー。それぞれに深掘りのレッスンがあります(タップして読めます):
末端の層 — 機体そのもの(application)
- Passenger eVTOL OEMs: 人を運ぶ垂直離着陸の「空飛ぶタクシー」をつくるメーカー——Joby、Archer、EHangがここ。いちばん有名で、いちばん熱いカテゴリーです
- Hybrid-Electric & Regional Electric Aircraft: 短〜中距離の地域路線向けの電動(またはハイブリッド)航空機——eVTOLより大きく、通常の滑走路を使う。電動航空がより早く売上を出すための近道です
- Cargo & Delivery Drone Systems: 荷物・医薬品を運ぶ自律配送ドローン——人を運ばないぶん規制がゆるく、いちばん「もう実際に稼いでいる」カテゴリーです(Ziplineの配送はすでに200万回を超えました)
中間の層 — 部品(supply_chain)
- AAM Propulsion, Avionics & Supply Chain: 電動モーター、バッテリー、プロペラ、フライト制御、そして電子機器——どの機体にも必要な「中身」です。末端で誰が勝とうと関係なく稼げます(Honeywell、Albanyがここ)
土台の層 — インフラ(infrastructure)
- Vertiport Infrastructure & Airspace Integration: 離着陸場(vertiport)、充電システム、そしていちばん大事な 空域の管理システム(UTM)——多数の機体が都市の上空を同時に安全に飛べるようにするしくみです。この層が欠けると、機体があっても飛ぶ場所がありません
03どうつながっているのか(システム全体がそろってこそ)
ここが他のトレンドと違う核心です——AAMは、物が上流から下流へ流れる「サプライチェーン」ではなく、すべての部品が同時にそろって初めて使える「システム」なんです。想像してみてください:許可を取った空飛ぶタクシーがあっても、都市に離着陸場がなく、誰がいつどこを飛ぶかを管理するしくみがなければ、飛べません。逆に離着陸場が街じゅうにあっても、バッテリーがまだ軽くなく、採算が合うほど遠くまで飛べなければ、ビジネスになりません。だから3つの層は「同時に成り立たなければならない条件」なんです。
そして、これが このトレンドの「ボトルネック」が機体ではない 理由です——機体の技術は何より準備が進んでいます。業界全体を堰き止めているのは、時間がかかりすぎる 認証(certification) と、まだ作り終わっていない 空域の管理システム(UTM) のほう。世界では離着陸場を 1,500か所以上 つくる計画がありますが、初期(2025〜2028年)はそのほぼ90%が既存の空港やヘリポートをそのまま使うことになります。専用の離着陸場はまだほとんどなく、FAAの設計基準も「暫定版」にすぎないからです。
04価値と力はどこにあるのか
こういう「始まったばかり」のトレンドを見るときの大事なルールは——いちばんカッコいい機体を持っているのは誰か、ではなく、誰がもう許可を取っていて、誰に本物の受注があり、誰が今お金を稼げているか を見ることです。価値は5つのカテゴリーに均等に分かれてはいません。
はっきり分かるのは、配送ドローン がどのカテゴリーよりも先を走っていることです——人を運ばないぶん、規制がずっとゆるいから。Zipline の配送はすでに 200万回 を超え、商用の自律飛行は 1億2,500万マイル 以上。これは本当に「もう生まれている」ビジネスです。一方、人を運ぶ側は、EHang が許可をそろえてチケットを売りはじめたとはいえ、売上はまだとても小さい(2026年通年で 約6億元 ≈ $84M と予想)。アメリカのJoby/Archerに至っては、まだ飛行による売上はゼロ——両社とも、許可を待ちながらお金を燃やしている段階です。
見落とされがちだけど重要なのが 部品の層(supply chain)——このトレンドの「つるはしとシャベル」です。電動モーターやavionics、カーボンファイバーのプロペラを売る会社は、どのブランドの空飛ぶタクシーが勝とうとお金が入ります。そして長期で見れば、インフラの層(離着陸場+空域) がネットワーク全体の「通行料」を集める立場になります——ただし、今はまだ生まれたてです。
このトレンドを見るときの教訓:「この会社はeVTOLをやっているか」とだけ問うのではなく、「もう許可を取ったか、本物の受注はあるか、そして売上が立つ日まで現金が燃え尽きずに持つか」を問う こと。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、トレンド全体を同時に動かす大きな力が4つあります:
1. バッテリーのエネルギー密度(energy density) — これがいちばん現実的な物理の壁です。垂直の離着陸は、道路を走る車の10〜15倍ものエネルギーを食います。今日のリチウム電池は約 250〜300 Wh/kg ですが、電動の機体が商用で本当に採算に乗るには 約400 Wh/kg 以上が必要です——このギャップこそ、今のeVTOLが遠くまで飛べず、あまり積めない理由なんです。
2. 認証の進み具合(certification) — これが、みんなが見つめている時計です。アメリカではFAAの手続きが複数の段階に分かれていて、Joby(5段階のうち第4段階に入った)とArcher(4フェーズ中の第3フェーズを初めて締めた)が最終コーナーに差しかかっています——先に許可を取った会社が、先にお金を取れます。中国は独自の道を進み、EHangはすでにゴールに到達しました。
3. 過密都市を解きたいという需要 — 需要側の引力は、ひどい渋滞を抱える大都市から来ます。道路で90分かかるルートが、空なら10〜15分になりうる。だから最初の市場は、お金と渋滞の両方がある場所に生まれます——たとえば ドバイ/アブダビ(Jobyは今年UAEで最初の乗客を乗せる準備を進め、Archerもアブダビに拠点を置く)。UAEは、世界の実証フィールドになりつつあります。
4. 防衛と貨物 = 最初のまとまった売上 — 「人を運ぶ空飛ぶタクシー」が稼ぐ前に、今すでにお金を払っている市場が 配送ドローン(医薬品、荷物)と 軍事用途 です。防衛 は、輸送や偵察に使うeVTOL/ドローンに関心を寄せています——これは、人を運ぶ市場が育つまで会社を生き延びさせる「売上の橋」なんです。
06今どこまで来たか + 各カテゴリーのチャンピオン
2025〜2026年は、業界全体の「証明の年」です——中国は商用飛行を始め、アメリカは認証の最終コーナーに入り、配送ドローンは都市を広げる。その一方で、消えていった会社もあります。以下は各カテゴリーの「チャンピオン」です。力が地域(米国/中国)と「準備の度合い」(もうチケットを売る会社もあれば、まだお金を燃やしている会社もある)をまたいで分かれていることが見えてくるはずです:
07未来と、正直に語るべきリスク
先を見れば、このトレンドには本物の追い風と、しっかり目を開いて一緒に見ておくべきリスクの両方があります。
チャンス の側:初めて「本物」がそろいました——許可を取った機体、本当にチケットを買う人、本当に荷物を運ぶドローン。もしアメリカ勢(Joby/Archer)が計画どおり2026〜2027年に許可を取り、UAE/中国がビジネスモデルの成立を示せば、市場は「観光・遊覧」から「本当の移動」へと広がりはじめます——そして途中は、貨物ドローンと防衛の仕事が売上を支えてくれます。
リスク の側——ここをはっきり言わなければ、このレッスンは正直とは言えません。気をつけるべき層が3つあります:
- まだ売上がなく、お金を激しく燃やしている: 人を運ぶ側の会社はほぼ全部(とくにアメリカ)が まだ飛行による売上がゼロ。Joby自身、2026年の前半だけで約$370Mを使うと見込んでいます。認証を取った機体の開発には$0.5〜5Bの資金が必要で、Lilium と Volocopter は、ゴールにたどり着く前にお金が尽きて倒産しました——銀行にある現金 vs 残された時間、これがいちばん大事な数字です
- 認証が思ったより遅れるかもしれない: 時間軸はいつでもずれます。Morgan Stanley自身、市場の「転換点」を2030年より2040年に近づけて見直しました——遅れる一か月ごとに、燃やすお金が増えていきます
- インフラがまだ整っていない: 機体が許可を取っても、離着陸場と空域の管理システム(UTM)が未完成なら、飛行は本当には広げられません——FAAの基準はまだ暫定版で、完全版のAdvisory Circularは2026年にやっと出ます
だからこの章は「深掘りの手引き」ではなく「地図」なんです——トレンド全体を見ることの本当の価値は、5つの部品が一つのシステムに組み上がる のを先に見てから、一つひとつの部屋を探検しに行けること。気になるカテゴリーの深掘りの章へ、そのままタップして入っていけます。