メガトレンド · 空の移動革命
荷物が、もう渋滞に巻き込まれなくていい時代
ルワンダの森の奥にある病院へ血液パックを届ける場面を想像してみてください。ふつうなら、ぬかるんだ道を車で4時間。でもドローンなら、山を越えてまっすぐ飛び、15分で着く。これは未来の話ではありません——Zipline という会社が、すでに200万回を超える配送でやってのけたことです。この記事のテーマは、「人」ではなく「モノ」を運ぶドローン。なぜそれが理にかなっているのか、そして本当の壁が技術ではなく「空のルール(航空法)」だという話です。
01これは何?
「空を飛ぶドローン」と聞くと、人はよく2つのものを混ぜて思い浮かべます——人を運ぶドローン(空飛ぶタクシー)と、モノを運ぶドローン。この node の話は、後者だけです:空の「配送車」として働く無人航空機。荷物、食べ物、薬、血液、検査用の血液サンプルから部品まで——乗客以外なら何でも運びます。
仕事は、はっきり違う3つの場面に分かれます:
- ラストマイル(最後のひと区間): 近所の店や倉庫から、あなたの玄関先まで——ピザ、市販薬、食料品を数分で。ここが Amazon、Walmart、Meituan が激しく競う戦場です
- ミドルマイル(中間区間): 倉庫から倉庫へ、あるいは倉庫から店舗へモノを運ぶ——同じルートを繰り返す定型業務で、トラックより安く、時間どおりにこなせる仕事です
- 医療・へき地: 道が通っていない、あるいは届くのが遅すぎる場所へ、血液・ワクチン・救急薬を届ける——ここがドローンの本当の価値がいちばん大きく出る場面です。賭けられているのが人の命だからです
メガトレンドの地図のなかで、この node は空の移動革命(eVTOL)の枝のひとつ——新世代の電動航空機の世界です。同じ分野の兄弟たち(人を運ぶ側)と違うのは、モノを運ぶドローンがより小さく、より軽く、そして機内に乗客の命を背負わないこと。だからこそ、AAM のなかでいちばん早く実用化へ「飛び出した」分野なんです——空飛ぶタクシーがまだ認証を待っているあいだに、配送ドローンは世界中ですでに数百万回、実際に荷物を運んでいます。
02なぜ重要か
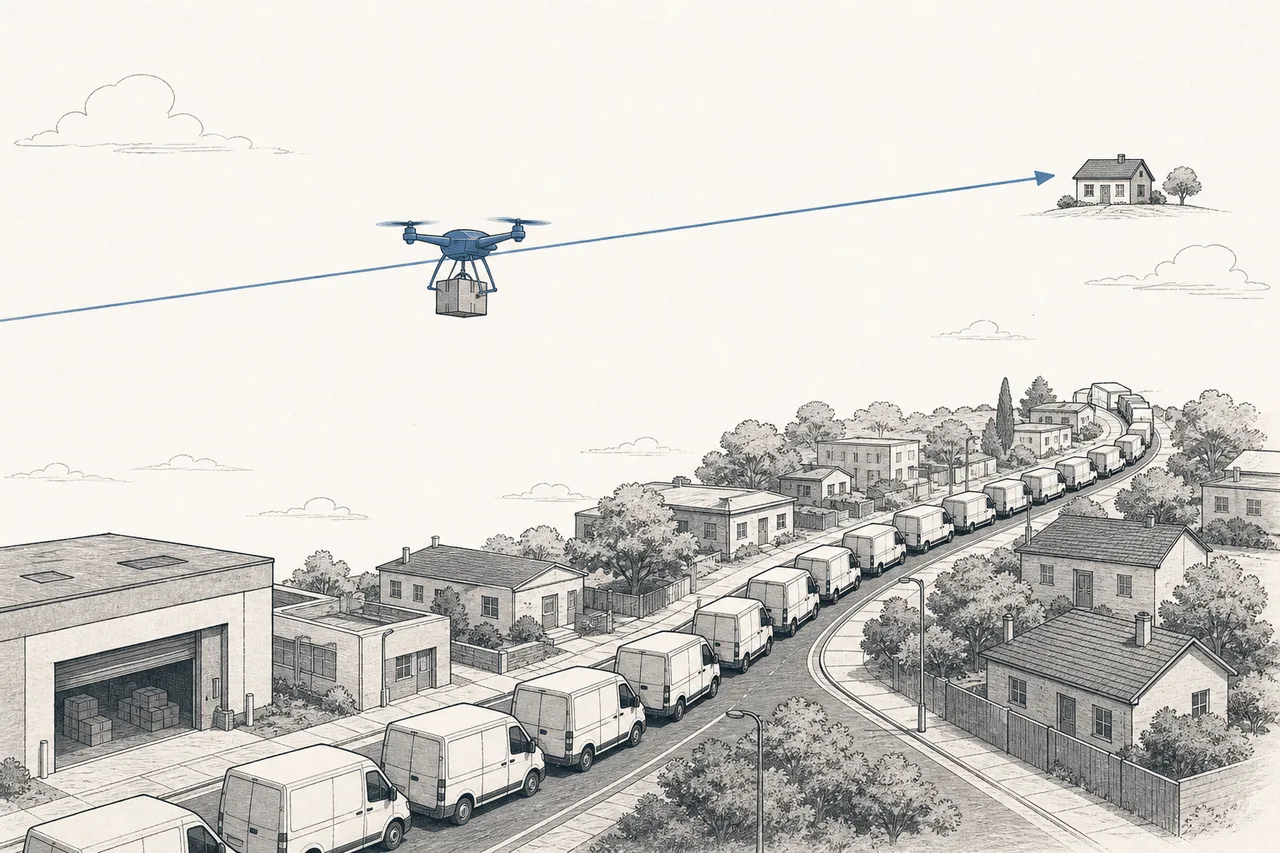
今日の配送が「高い」のはどこか、考えてみてください。答えは最後のひと区間(ラストマイル)——物流全体でいちばんコストを食う部分です。運転手ひとりと車1台で、渋滞をかき分け、停めて、歩いて届けて、家ごとに繰り返す。ドローンはこの仕事を、まっすぐ飛んで、荷物を下ろして、帰る——だけに削ります。運転手なし、渋滞なし、駐車場なし。
だからこの市場は、小さいけれど猛烈に伸びています。2026年時点で、世界の配送ドローン市場はまだ10〜15億ドルほどと小さい。でも複数の調査会社は、年40%前後の成長率を見込んでいて、ラストマイル市場だけでも2035年までに〜60億ドルに届くかもしれません。そして AAM 全体で見ると、「モノ」を運ぶ側は長期的に市場全体のほぼ半分を占めると見られています——ニュースで話題になりがちな「人」を運ぶ側と、同じくらいの大きさなんです。
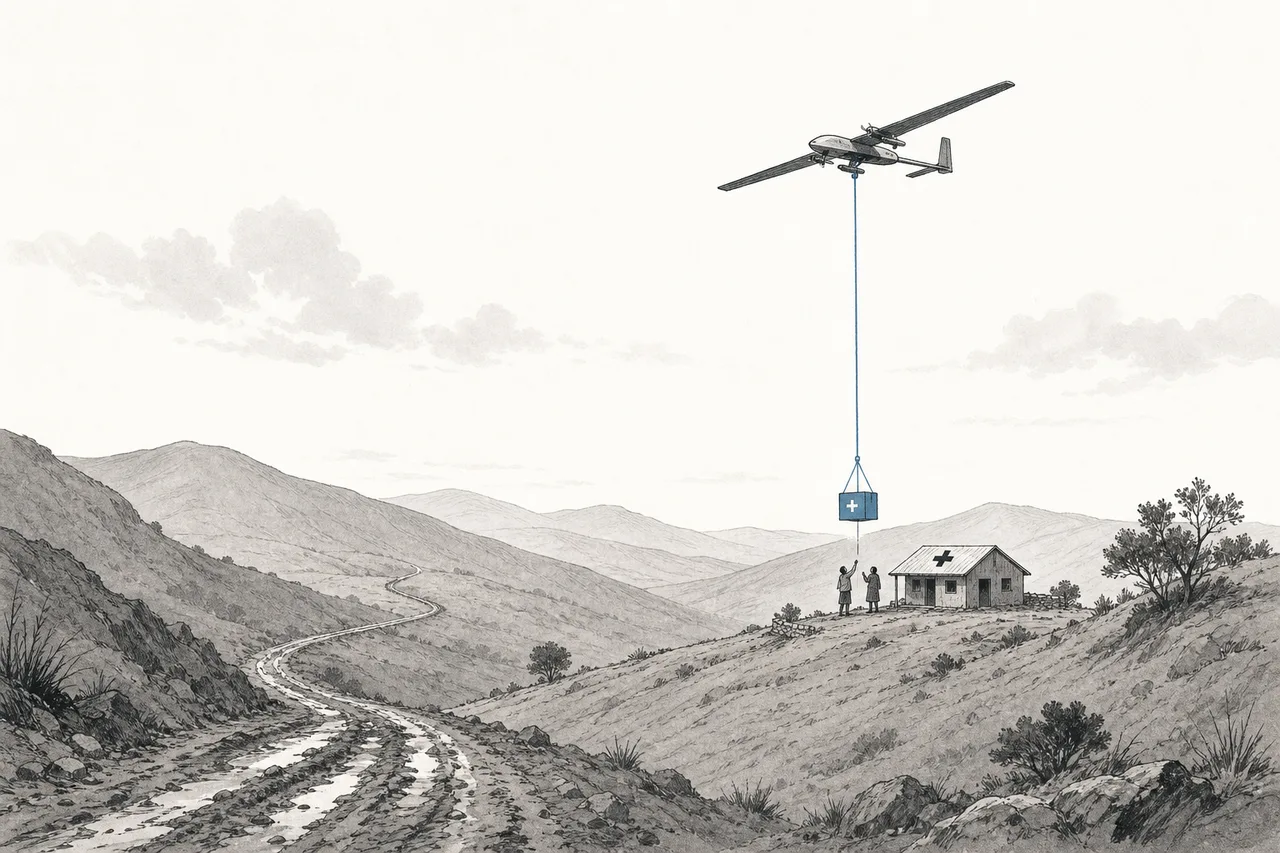
でも、人がこの node に本当にワクワクする理由は、市場の数字ではありません。もっと深い理由はアクセス(access)——道が悪い、あるいは道がない国では、ドローンは単に「速い」のではなく、「モノが届く」か「届かない」かの差そのものになります。ルワンダやガーナでは、ドローンが田舎の診療所へ数分で血液を届けています。雨季には車がまったくこなせない仕事です。この技術が誰よりも先に自分を証明したのは、ここでした——アメリカの大都市ではなく、既存の輸送システムが崩れている場所だったんです。
03どう動くのか — そしてなぜ「ルール」が本当の壁なのか
その仕組みは、驚くほど単純です:ドローンが倉庫で荷物を受け取り、機体を上げ、渋滞の上をまっすぐ目的地の座標へ飛んで、荷物を下ろす(着陸すらせず、ワイヤーで下ろす機体もあります)。速さの理由はたったひとつ——空をまっすぐ飛び、道をたどる必要がないこと。曲がりくねった道で12キロの距離も、飛行ルートなら6キロで済むかもしれない。しかも赤信号も渋滞もありません。
でも問題は「どう飛ぶか」ではありません——ドローンはとっくに飛べます。問題は「誰が、人が見えないほど遠くまで飛ぶことを許すのか」です。これが業界全体の生死を分ける核心で、それにはBVLOSという名前がついています。
BVLOS(Beyond Visual Line Of Sight)=ドローンを「目視の範囲を越えて」飛ばすこと。つまり、操縦者が機体をもう見られないほど遠くまで飛ぶことです。配送ビジネスは、こう飛べて初めて採算が合います(毎回だれかが立って見ていないといけないなら、運転手を雇うのと変わりません)。でも航空当局は機体どうしの衝突や墜落を恐れるので、ここが最も認可が難しく、最も時間のかかる関門になります · UTM(Uncrewed Traffic Management)=ドローンのための「航空交通管制システム」。どのドローンがどのルートを、どの高さで飛ぶかをさばき、互いにぶつかったり本物の飛行機にぶつかったりしないよう調整します。
だからこそこの業界の「進歩」は、機体ではなく「許可(ライセンス)」で測られます。米国では、Part 135 の認証を取り、州ごとに BVLOS の承認を得ることが、モーターのアップグレードより大きな前進です。中国は国がルールで後押しするので速く進んでいて——2025年4月には、Meituan に全国を1枚で飛べる許可を与えるところまでいきました。もうルートごとに承認を取る必要がありません。これは、西側がまだできていない飛躍です。
04AAM の世界のどこにいるのか
配送ドローンは、空の移動革命(Advanced Air Mobility)という大きな絵のなかの一片——しかも「いちばん早く実用化された」一片です。ほかの部分とは、こうつながっています:
- 同じ分野の兄弟たち: この node が「モノ」を運ぶいっぽうで、旅客 eVTOL の OEM(空飛ぶタクシー)は「人」を運びます。両者はvertiport(離着陸場)のインフラと、空域の統合(UTM)を共有します——配送ドローンのために作る航空交通管制システムは、空飛ぶタクシーが使う必要があるシステムと同じものです
- その上に乗るのが AAM の推進系・電子部品・サプライチェーン: 電動モーター、バッテリー、飛行制御システム——配送ドローンは、電動航空機すべてと同じグループから部品を買っています
- 頭脳として 人工知能(AI)に頼る: 操縦者なしで自分で飛ぶこと、障害物を避けること、安全な投下地点を探すこと——すべて AI です。ドローンが自分で賢くなるほど、1回あたりのコストは下がります。ひとりで何十機も同時に管理できるようになるからです
- Robotics & Physical AIと重なる: ドローンは「飛ぶロボット」です。航法、センサー、回避の技術は、産業用ドローンや軍事ドローンと共通で——多くのメーカーが市場をまたいで作っています
- Electrification & Mobility(物流)の新しい選択肢: これは空へ上がった「配送車」です——毎日見かける宅配バンの一部を置き換えます
ひとことでまとめると:AAM が「移動を空へ上げること」だとすれば、配送ドローンは、このアイデアが本当にお金になると証明した最初の関門です——モノを運ぶほうが人を運ぶよりリスクを受け入れやすいので、先に法規制の関門を抜けて実用化までたどり着けたのです。
05いま、どこまで来たのか
ここは率直に言わなければなりません。この業界は、ニュースでは見栄えがするのに一度も本当に拡大しなかった「パイロット事業」であふれているからです。2025〜2026年の姿は、本物が、夢を売るだけの企業から分かれ始めた——実際に数百万回モノを運ぶ勝者がいて、何年もの躓きからやっと立ち直った巨人がいる、というものです。
ぶっちぎりで先頭を走るのはZipline——そして面白いのは、彼らがアメリカでのピザ配達からではなく、アフリカでの血液配送から始めたことです。2026年初め、Zipline は配送200万回の大台に到達したと発表し、米国の少なくとも4州(ヒューストン、フェニックス、シアトル)へ広げるためにさらに6億ドルを調達しました。2025年第3四半期には、目標を予定より6週間早く突破。これが Zipline をほかと分けているもの——このモデルが拡大でき、安定して回せると証明したことです。ただ飛んで見せるだけ、ではありません。
2番手は、Alphabet(Google の親会社)のWing。Walmartとの提携を主力にしています。2社合わせた配送は100万回を突破し、業界で最大の拡大計画を打ち出しました——2027年までに Walmart の270店舗超へ広げ、約4,000万人のアメリカ人に届くというものです。Wing の強みは、すでに家の近くに店舗を構える「小売の巨人の背中に乗る」ことです。
いっぽうAmazon Prime Airは、忍耐の物語です。Amazon は2013年からこの計画を掲げてきましたが、何年も泥沼にはまり——チームを縮小し、一部地域を閉鎖し、目標を何度も外して、ただの PR だと嘲笑されました。それでも2026年初めには、戻り始めています:累計で約16,000回の配送をこなし、5州(テキサス、ミシガン、アリゾナ、フロリダ、カンザス)でサービスを開始、2026年末までに3,000万人へ届くことを目指しています——量では Zipline よりずっと小さいものの、Amazon には倉庫ネットワークと資金力があり、侮れません。
そして中国を見過ごしてはいけません。都市での実用件数では、世界をリードしているかもしれません。Meituan(フードデリバリーの覇者)は、2024年末までに53ルートのネットワークで45万件超の注文をこなし、2025年に全国飛行の許可を取りました。いっぽうFengyi(中国の物流大手 SF Express の子会社)は448ルートを開き、平野から山岳までをカバーしています。
06これからの展開
第一の方向は、法規制が最大の加速装置(あるいは足かせ)になること。もし米国や欧州の航空当局が、「一度やれば地域全体で使える」BVLOS の道を開けば(中国がすでに Meituan にしたように)、飛行件数は一気に跳ね上がります。技術はもう揃っていて、許可を待つだけだからです——これが業界全体のスピードを決める変数です。
第二の方向は、自動化とスケールにつれて採算(ユニットエコノミクス)が良くなること。今日は1回あたりのコストがまだ高い。ひとりが管理できるドローンが、まだ数機しかないからです。でも AI が賢くなり、ひとりで何十機も管理できるようになり、1日あたりの飛行件数が機体や倉庫のコストを薄められるほど増えれば、1個あたりのコストは配送車と張り合えるところまで下がります——McKinsey は、その地点に達すれば、一部のルートでドローンは「従来の配送と同じくらい安く」なると見ています。
第三の方向は、適材適所で市場が分かれること。ドローンが配送車を全部置き換えることは、たぶんありません——勝つのは「小さく、急ぎで、まっすぐ飛ぶ価値がある」仕事です:薬、急ぎの食料品、緊急の部品、検査サンプル、そしてへき地の医療。いっぽう重い荷物や、混んだ都市での大量配送は、まだ車が有利です。現実的な未来は「混ぜて使う」であって、「ドローンが全部置き換える」ではありません。
07課題&リスク
はっきり言っておきます:この node はワクワクしますが、その先の道は落とし穴だらけです。
第一の、そしていちばん大きなリスクは法規制(BVLOS)がボトルネックであること。業界全体が航空当局の承認を待たねばならず、それは遅く、読みにくい。とくに西側ではそうです。良さそうに見えた事業が、何年も「パイロット」のまま実際には拡大できずにいることがある——そして多くの事業が、そのまま終わっていきます。
第二のリスクは採算がまだ難しいこと。1回あたりのコストを採算が合うほど安くするのは、まだ誰も完全には解けていない難問です。だれかが見張っていなければならず、1回に運べるのが数個だけで、1日あたりの件数も少ないかぎり、利益は出ません。何年も泥沼にはまった Amazon の教訓は、「資金が厚いだけでは足りない」という警鐘です。
第三のリスクは騒音と地域社会の受け入れ。ドローンが家の上を飛び回ると、うるさく、見張られているような気分にさせます。多くの地域が、はっきりと反対しています。機体が人や物に落ちるリスク、そしてプライバシー(ドローンに載ったカメラ)の問題——どれも技術とはまったく関係ないのに、実際に拡大を遅らせる抵抗になります。
短くまとめると:配送ドローンは、AAM のなかで現実の世界にいちばん早く「着地」した部分です。モノを運ぶほうが人を運ぶよりリスクを受け入れやすいからです。Zipline は、これが数百万回の規模で本当に拡大できると証明しました——でも本当の壁は、一度も「飛べるか」ではありませんでした。「誰が飛ぶことを許すか」、そして「飛んで採算が合うか」です。この2つを大きな規模で解いた者が、空の全部を手にします。