メガトレンド · Advanced Air Mobility
空飛ぶタクシーの前に、空に「道路と信号」がいる
みんなが「空飛ぶタクシー」の話をします。でも、ひとつ単純な問いを忘れがちです——それ、どこに着陸するの? そして、空中で衝突しないように誰が交通整理するの? このレッスンは、誰も話題にしない「縁の下の部品」の物語です——地上の発着場(vertiport)と、空のデジタル交通システム(UTM)。これが電動航空機の時代の「道路と信号」にあたります。この2つがなければ、機体を1,000機つくっても、商業飛行できるのは1機もありません。
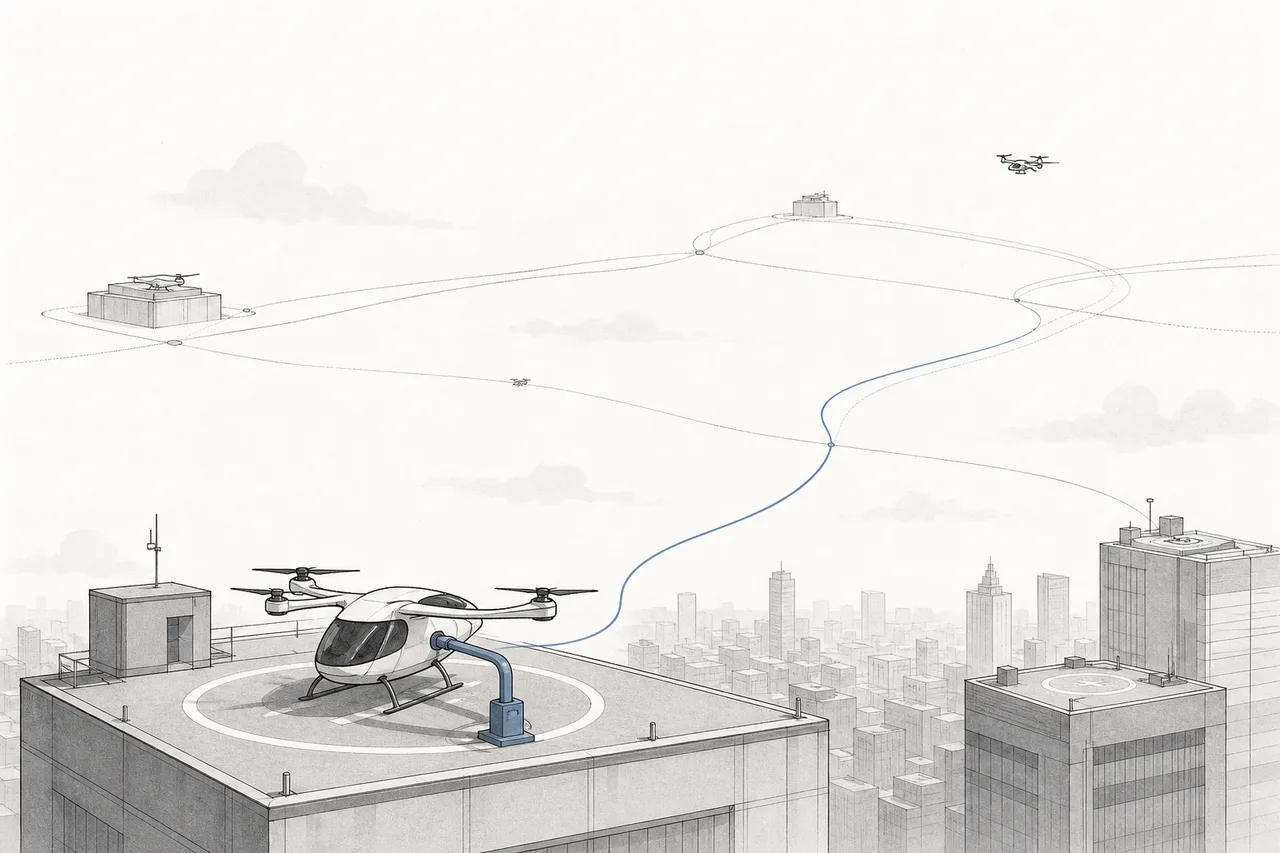
01これは何?
100年前の自動車を思い浮かべてください。初期のクルマもちゃんと走りました。でも、クルマが世界を変えたのはクルマ自体のおかげではありません——舗装された道路、ガソリンスタンド、そして信号。この3つがなければ、クルマはひと握りの金持ちの高い玩具で終わっていました。
この node は、電動垂直離着陸機(eVTOL)時代の「道路・スタンド・信号」です。常にセットで必要な2つの半分に分かれます:
- 「地上」の半分 — Vertiport(発着場): 都心や屋上の土地を、電動航空機の離着陸場に仕立てたもの。EVと同じ急速充電ヘッド(ただしずっと強力)、ターミナル、出入りの順番を捌くシステムを備える。要するに、都市にすっぽり収まる「ミニ空港」だと思えばいい
- 「空」の半分 — UTM & Airspace Integration(航空交通): 都市の低空を複数の機体が飛んでも互いにぶつからず、ふつうの旅客機の邪魔もしないように経路を捌くソフトウェアとルール——自動で動く「デジタル管制塔」のようなもの
無人航空機や低空を飛ぶ電動航空機のための航空交通管理システム。人が無線で1機ずつパイロットとやり取りする ATC(従来の管制塔)と違い、UTM は最初からデジタルで自動に設計されている。電動航空機の数が、人が1機ずつ指示できる規模をはるかに超えるからだ。個々の事業者は USS または PSU と呼ばれる。
メガトレンドの地図のなかで、この node は AAM の「インフラ(infrastructure)」という枝にあたります——機体でもなく、モーターでもなく、すべての機体が頼る「地上と空」。そして、これこそがこのレッスンの主題そのものです。
02なぜ重要か——地上と空がなければ、フライトもない
話はとても単純です。1億バーツの電動航空機がどれだけ美しく飛んでも、都心に着陸する場所がなく、都市の空を飛ぶ許可を誰も出さなければ——1バーツも稼げません。機体はみんなが見る主役ですが、インフラは、その主役が立つ舞台です。
そしてこれが、この node の核心となる thesis です:インフラこそ、見過ごされてきた「ロック解除装置」。一等地の発着場、充電ヘッド、そして UTM を握る者は、どの陣営の機体であろうとすべての飛行から「通行料」を取れます——機体づくりの戦争でどのブランドが勝とうと、地上と空を握る側は取り分を得る。どの航空会社が降りても儲かる空港のオーナーと同じです。
賭け金の大きさも小さくありません。発着場の世界市場は、2025年の約8億ドルから、2035年には約220億ドルへ伸びると見られています(年平均で約40%の成長)。発着場の建設投資だけでも、2030年までに100億ドル超に達しうる。さらに UTM や空域の整備までまとめると、エコシステム全体では500億ドル以上の投資が要るという試算もあります。
03どう動くのか——「地上+空」のシステム
この node の心臓は、2つのシステムが同時に動くことにあります。道路と信号のように——信号のない道路はぶつかり、道路のない信号は意味がない。まず全体像を見てから、半分ずつ掘っていきましょう。
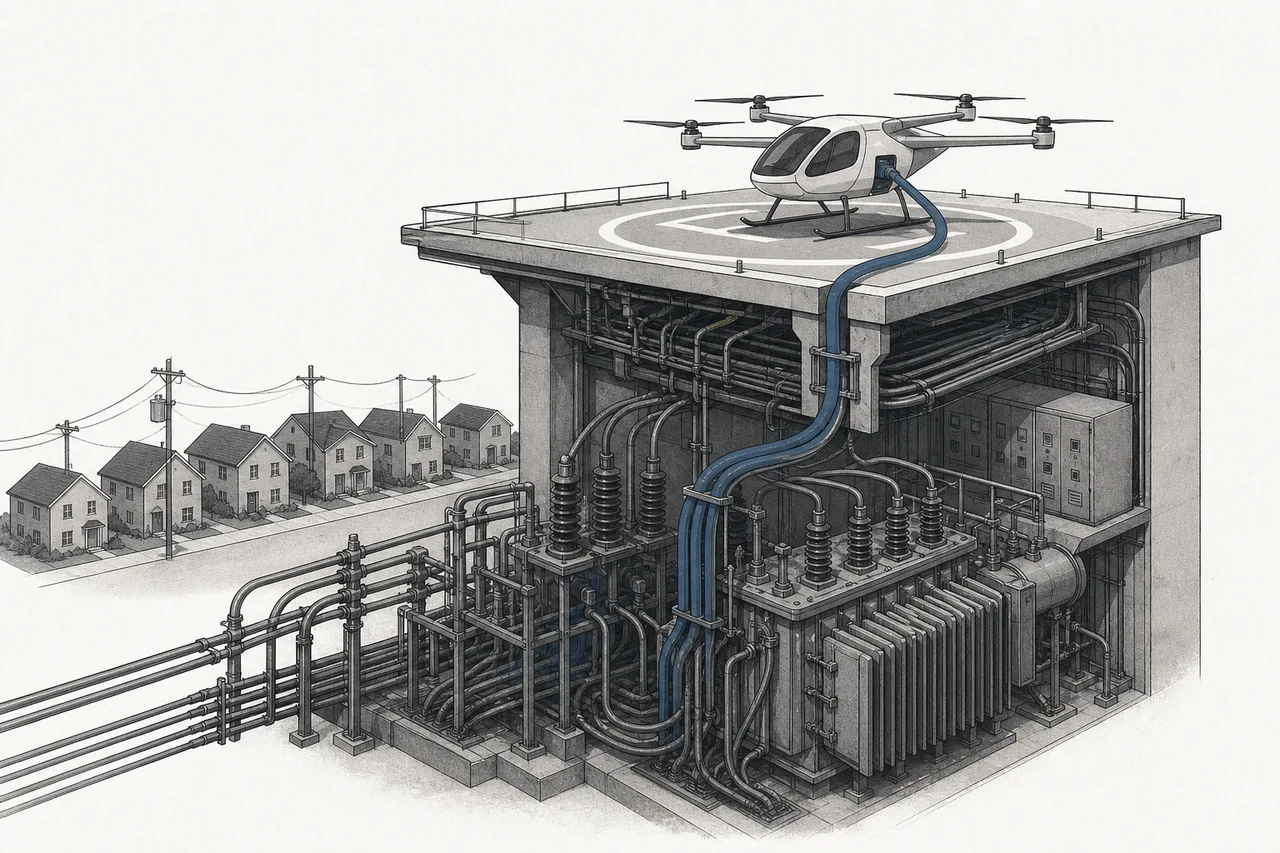
思ったより手強い「地上」の半分 — 電力の話: 多くの人が見落とすのは、発着場はコンクリートを打って円を描くだけではない、という点です。それは巨大な電力負荷そのもの。電動航空機は次の便のために15〜30分で満充電する必要があり、そのために1ヘッドあたり300キロワットから1メガワットの高出力充電が要る(Joby は1.2 MWの充電ヘッドまで試験している)。4〜6パッドが同時に動く発着場なら、ピークで2〜4メガワットを吸い込むこともある——同じ土地の通常の電力負荷の6〜7倍です。つまり、その界隈一帯の変圧器と送電線をアップグレードしなければなりません。
デジタルでなければならない「空」の半分: いまの都市の低空は、ほとんど誰も管理していません。電動航空機が何十機も同時に飛び交うようになれば、人が無線で1機ずつ捌く従来の管制塔ではとても追いつかない。答えが UTM です。コンピュータが事前に経路を計画し(strategic deconfliction)、時間帯と空域の枠を予約し、自動で調整し続ける——便ごとに料金を取れる、純粋なソフトウェアです。
BVLOS(Beyond Visual Line of Sight)=操縦者の視界を超えて遠くまで飛ぶこと。本格的な商業飛行に欠かせず、事前に航空当局の許可がいる · Strategic deconfliction=UTM が飛ぶ前から「ぶつからないように計画する」こと。空中で接近してから避け合うのではなく、各機の経路と時間を重ならないように割り振っておく。
04AAM のどこに位置するのか
メガトレンドAdvanced Air Mobility(eVTOL)の下には、役割がはっきり分かれた枝があります。この node は、残りすべての枝を支える「インフラの層」です:
- 機体 — Passenger eVTOL OEMs: 旅客を運ぶ機体をつくる会社(Joby、Archer、Beta、Eve)。彼らは「クルマ」をつくり、こちらの node はそのクルマが走る「道路とスタンド」をつくる——互いに頼り合う関係だ
- 中身のエンジン — AAM Propulsion, Avionics & Supply Chain: 機体に積む電動モーター、バッテリー、飛行制御システム——この機体のバッテリー仕様こそが、発着場の充電ヘッドにどれだけの出力がいるかを決める
- 同じ家族のきょうだい: 地域用の電動旅客機や物流・配送ドローンも、同じように発着場と UTM に頼る——とくに UTM は、もともとドローンの必要から生まれ、そこから有人機へ広がってきた
そして重要なのは、この node がほかの大きなトレンドと深く絡んでいることです:
- エネルギー転換 & 電力需要に直接頼る: 発着場は、密度の高い新しい電力負荷の塊。電力会社は受け入れ方を計画しなければならない——EVの充電ステーションが現れて送電網を圧迫したときと同じだ
- AIの頭脳を使う: 複数の機体の経路を自動で捌く UTM は、AI の計画と回避に頼る
- 従来の航空(Aerospace & Aviation)と競い、補い合う: すでに旅客機が飛ぶ空域に新しい機体をねじ込むことは、FAA や EASA のような航空当局にとって大きな難題だ
05いまどこまで来たか——そして、言うべき本当のこと
先に正直に言っておきます:この node はまだごく初期で、流れ込む資金も機体に比べてずっと少ない。新しいインフラの古典的なワナにはまっているからです——「鶏が先か卵が先か」の問題。
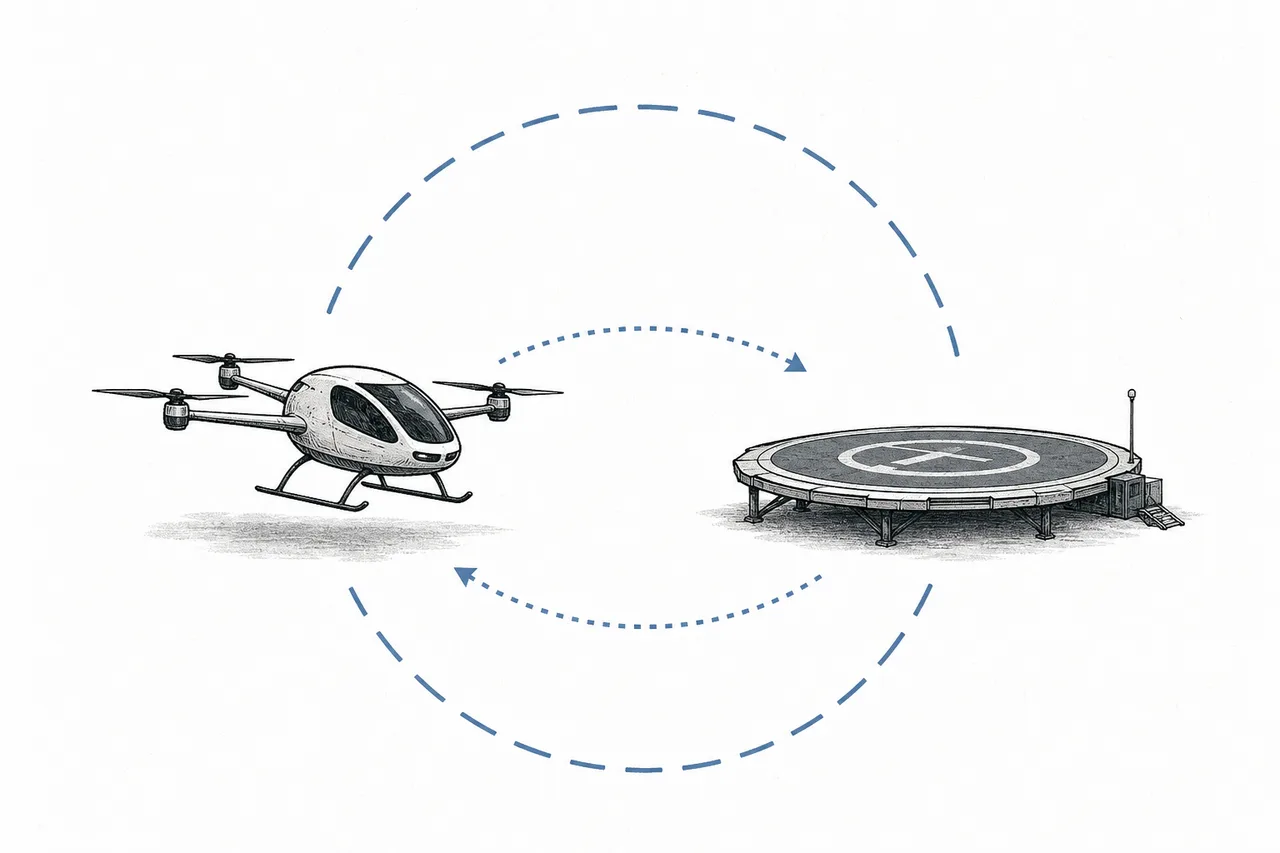
これは、全員が同時に動かなければ抜けられない循環です:機体は商業飛行できて初めて採算が合うが、商業飛行するには発着場と充電ヘッドが要る。一方で発着場をつくる側もまだ尻込みしている。いまはまだ、実際にお金をもらって飛べる認証済みの機体がほとんどない——だから収入はまだゼロなのに、莫大な建設費は前払いしなければならない。投資家の関心は「インフラ」より「機体」にずっと偏っているという、はっきりした報告もあります。
とはいえ、本物の動きも少しずつ始まっています。ただしパイロット(実証)の段階であって、本格的な商業サービスではありません:
- Skyports は、英国初の試験用発着場を Bicester Motion に2025年なかばに完成させ、ドバイでも発着場ネットワークの建設に着手、最初の発着場を2026年なかば頃に開く計画だ
- 米国の航空当局(FAA)はルール面で動き始めた——視界を超えた商業飛行をロック解除するBVLOSルールは2026年なかば頃に本格適用される見込みで、FAA は2025年にOneSkyを商業 UTM 事業者として認可したばかりだ
そして、もうひとつ正直に言うべき現実:この node の本当の主役はその多くがまだ非公開企業か、大企業のなかの小さな一部門にすぎない。pure-play の「発着場株」を手軽に選んで買える状態にはまだなく、業界にはつまずきの跡も見えています——たとえば英コベントリーの試作発着場 Air One はデモ終了後に撤去され、ドイツの UAM 企業の一部は2025年初めに破産を申請し、インフラ建設の巨人Ferrovialですら、2025年1月に米国の発着場事業を Atlantic Aviation に売却しました——大手でさえ「投資の頃合い」をまだ掴みきれていないサインです。
06未来
先を見通すと、この node の物語は3つの拍子で決まります:
ひとつ目——「鶏と卵」をロック解除する拍子。 引き金は、どれか1機種が旅客を乗せた商業飛行の認証を本当に取ること。それに、2026年なかば頃に本格適用が見込まれる FAA の BVLOS ルールが重なる。「実際に飛んで稼げる機体」が現れた瞬間、発着場と UTM にも収入と、人が資金を投じる理由が生まれる——止まっていた循環が回り始めます。
ふたつ目——「通行料を取る」モデル。 循環が回れば、一等地の発着場のオーナーと UTM 事業者は、便ごと・着陸ごとに手数料を取る側になります。いまの空港や管制システムと似た立場です——どのブランドの機体が勝つかに左右されない、安定した収入。これこそ、「メーカー」より「インフラ」に投資する魅力です。
みっつ目——電力網との結びつき。 発着場が広がれば、それはエネルギー転換と一緒に計画すべき大きな電力負荷になります——多くの設計が、すでに発着場に蓄電システム(1〜5 MWhのバッテリー)を組み込み始めている。送電網からゆっくり充電し、機体が着陸するときに一気に放出して、送電網への衝撃をやわらげる狙いです。これで発着場は、AAM とエネルギービジネスの交差点になります。
07課題 & リスク
この node の魅力は、見過ごせないリスクと表裏一体です。これも正直に言っておきます:
ひとつ目——鶏と卵のワナ + 需要の拍子。 これが最大のリスクです。電動航空機の認証が想定より遅れたり、商業サービスの立ち上がりが遅れたりすれば、先に建てた発着場は「まだ来ない乗客を待つ」ことになります——収入のないまま、ただ資金を燃やし続ける。すでに見えたつまずき(試作発着場の撤去、一部企業の破産、大手の事業売却)は、いずれも頃合いがまだ熟していないことから来ています。
ふたつ目——重い投資と遅い回収(capex)。 都心の発着場は、高い土地、建物、そして何より、その区画の電力負荷を6〜7倍に押し上げるメガワット級の電力アップグレードを意味します。これらの費用は先払い、収入は後から。だから初期のリターンは薄く、投資家の忍耐がきつく試されます。
みっつ目——規制、都市計画、そして地域社会。 都心に発着場を構えるには、都市計画の許可、そして騒音・安全・周辺住民のプライバシーをめぐる反対の声を越えなければなりません。空域の側でも、すでに旅客機が飛ぶ空域に大量の新しい機体を安全にねじ込むことは、FAA/EASA のような当局がこれから少しずつルールを書いていく難題です——規制の遅れは、そのまま収入の遅れです。
ひとことでまとめると:みんなが「空飛ぶタクシー」に沸いています。でも、それが本当に実現するかを決めるのは、誰も話題にしない2つのもの——地上の発着場と、空の交通システム——に隠れています。自動車が世界を変えられたのは、クルマ自体だけでなく道路とスタンドのおかげでした。この node は電動航空機時代の「道路と信号」です——まだ完成しておらず、まだ稼いでいない。でも、それが完成したとき、それを所有する者が、空全体の通行料を取る者になります。