メガトレンド · 重要原材料
世界でいちばん退屈な金属に、新しい物語が生まれている
鉄とアルミは大昔からある汎用素材で、値動きは荒く、世界の半分は中国が握っている——正直、わくわくする要素はゼロに見えます。でも今、この金属に三つの力が同時に「新しいプロット」を与えているんです:工場を自国に戻す動き(reshoring)、電力網とAI向けデータセンターの大規模な建設、そして国内メーカーを守る関税の壁。この記事では、なぜ「重くて退屈なモノ」が再び面白くなったのか——そして、それでもなお骨の髄まで景気循環の商品であり続けるのはなぜかを見ていきます。
01これは何?
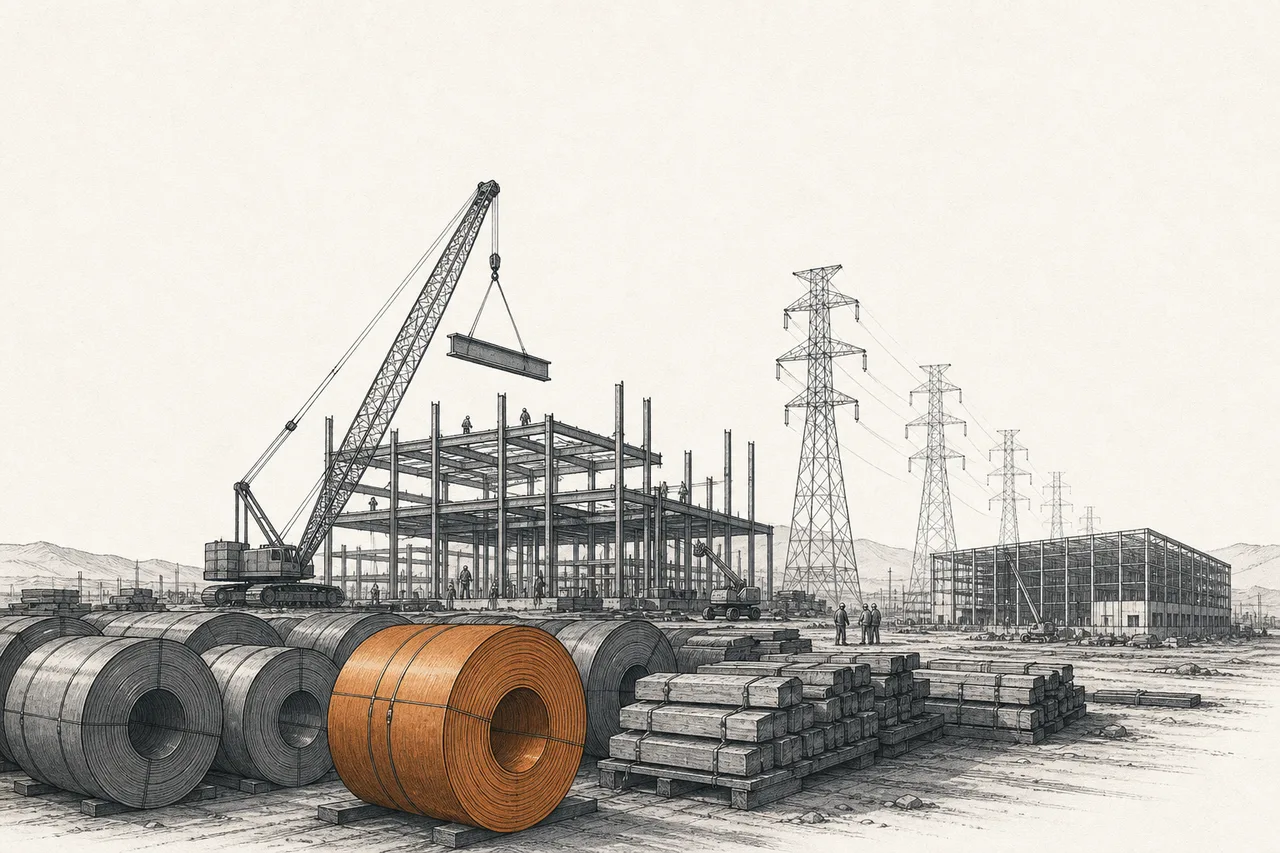
今あなたの周りにあるものを思い浮かべてみてください——建物そのもの、電柱、橋、車のボディ、機械のフレーム、水道管。そのほとんどは、安くて重く、何百万トンも作られる、ほんの数種類の素材でできています。それが 「バルク・構造金属(bulk & structural metals)」——中心は 鉄鋼(steel) と アルミ(aluminum)、それにチタンや特殊鋼といった構造用合金です。
これは「希少鉱物」とは正反対のものです。足りないわけでも、レアなわけでもない。世界は鉄鋼を年間 19億トン超、アルミも数千万トン作っています。誰でも作れる標準品なので、勝負は 価格とコスト だけ——景気の波で利益が激しく上下する、典型的な「コモディティ」ビジネスなんです。
では、なぜこのnodeがメガトレンド 重要原材料(Critical Materials & Supply Chain) の下にあるのか? その定義がはっきり答えています:これらは銅やリチウムのように「鉱物の希少性」で再評価(re-rate)されるのではなく、政策——とくに米国の 生産拠点の国内回帰(reshoring) と Section 232の関税——によって再評価される。これは「足りない新しい鉱物」ではなく、「新しい物語を得た古い金属」の話です。
海外(たとえば中国)に出ていた生産拠点を、自国や同盟国に戻すこと。サプライチェーンの安全保障のためです。工場、発電所、インフラを国内で作り直せば、当然 膨大な量の鉄とアルミ が要る——しかも国内産を使いたい。これがこの金属グループの「新しい物語」の核心なんです。
02なぜ「退屈なモノ」が再び重要になったのか
話の出発点は、西側メーカーには気の滅入る事実です:この市場をほぼ中国が握っている。2025年、中国は鉄鋼を約10.4億トン作り、これは 世界の約55%。アルミも約4,500万トンで 世界の約57〜60%。人口は世界の約17%なのに、鉄・アルミ・銅は世界のおよそ半分を生産しているのです。
従来の世界なら、これでゲーム終了——西側はコストで中国に勝てません。ところが、三つの力が重なって方程式をひっくり返しました:
(1) 関税の壁。 2025年6月、米国は鉄鋼とアルミの輸入関税を Section 232で50% に引き上げました(6月4日発効)。これだけの関税は輸入鉄鋼を高くし、外国勢は米国市場でほぼ売れなくなる。結果、国内メーカーは価格規律が利き、利益も大きく改善する「ホームマーケット」を手にしました。
(2) 大規模な建設。 工場のreshoring(EV工場、半導体工場)、電力網と送電線 の拡張、そして AIデータセンター のブーム——どれも鉄とアルミを大量に食います。2025年だけで、米国の電力会社が受けたデータセンターからの系統接続申請は合計 700ギガワット 超——米国が2023年に1年で使った電力(477 GW)よりも多いほど。米国の電力需要は2030年までに+17%伸びると見られています。
(3) 安全保障。 コロナの教訓と地政学的な緊張のあと、西側政府は「国家の基礎素材」を競争相手に頼らず国内で作りたいと考えるように——鉄とアルミは単なるコモディティではなく、安全保障の問題とみなされ始めました。
結果は決算にはっきり表れています。2025年、Steel Dynamics はEBITDAマージン25%、稼働率86%を達成。米鉄鋼業界平均の77%を上回りました——関税が輸入勢の参入を塞いだことで、国内メーカーは価格規律と良好なマージンを得たのです。
03どう動くのか — 鉱石から構造物へ
なぜ「国内政策」がこの金属に効くのかを理解するには、まずその流れを見る必要があります。鉄とアルミの旅は製錬所で終わりません——それは、ほかのメガトレンドが作るあらゆるものの「骨格」へと流れ込んでいくんです。
押さえておきたいのは、いま作られているものの 「金属集約度(metal intensity)」 が思った以上に高いこと。AI時代のデータセンターは、ただサーバーを並べる箱ではありません——重い鋼構造、大規模な電力設備、金属を大量に使う冷却システムが要る。AI専用のデータセンターの割合が今の約25%から2035年には60%超へ高まるほど、建物あたりの金属集約度はさらに上がります。
アルミ側にも、それ自身の構造的な物語があります——EV はガソリン車よりアルミを1台あたり約60〜80kg多く使います(ボディ、バッテリーケース、モーター)。そのためEV由来のアルミ需要は2030年までに年間ほぼ1,000万トンに迫る見込み。送電線もアルミを主な導体として使います。
04原材料の地図のどこにいるのか
このnodeはメガトレンド 重要原材料(Critical Materials & Supply Chain) のサブテーマですが、グループの兄弟たちとは明らかに「種類が違う」——その違いこそ、これを理解する鍵なんです。
Critical Materialsの兄弟の多くは 鉱物の希少性 に動かされます。たとえば 銅(Copper) は電化の需要に採掘が追いつかない。磁石用のレアアースや、電池用のリチウムもそう。これらの物語は「足りるのか」です。
でも Bulk & Structural Metals は違います——鉄とアルミは 足りない どころか、むしろ余っている(中国が需要をはるかに超えて作っている)。だからその物語は「鉱物の不足」ではなく、「誰がどの市場で作り、売る権利を持つか」——それを決めるのは関税、政策、そして国家の安全保障です。要するに:兄弟のゲームは 地質学、こちらのゲームは 地政学と政策 なんです。
「川下」の側では、このnodeはほぼすべてのメガトレンドにインフラを供給する存在です:
- 電力網&送電(Grid & Transmission)へ供給: 送電鉄塔、変圧器、変電所のフレームはどれも鉄とアルミ——そして今、変圧器と鋼管の不足が系統接続のボトルネックになっている
- AIデータセンターへ供給: 建物の骨組み、電力設備、冷却システム——AIブーム=間接的な構造用鋼のブーム
- 主権サプライチェーン&戦略的reshoring(Sovereign Supply)へ供給: 軍艦、戦車、航空機の機体には国内で作れる特殊鋼とチタンが要る——安全保障が、国は自国メーカーを守りたくなる理由になる
- 銅(Copper)と並走: 銅を吸い込むのと同じ建設・電力網の仕事が、鉄とアルミも吸い込む——ただし銅は「不足」を語り、鉄は「政策」を語る
05いま、どこまで来たか + 主役たち
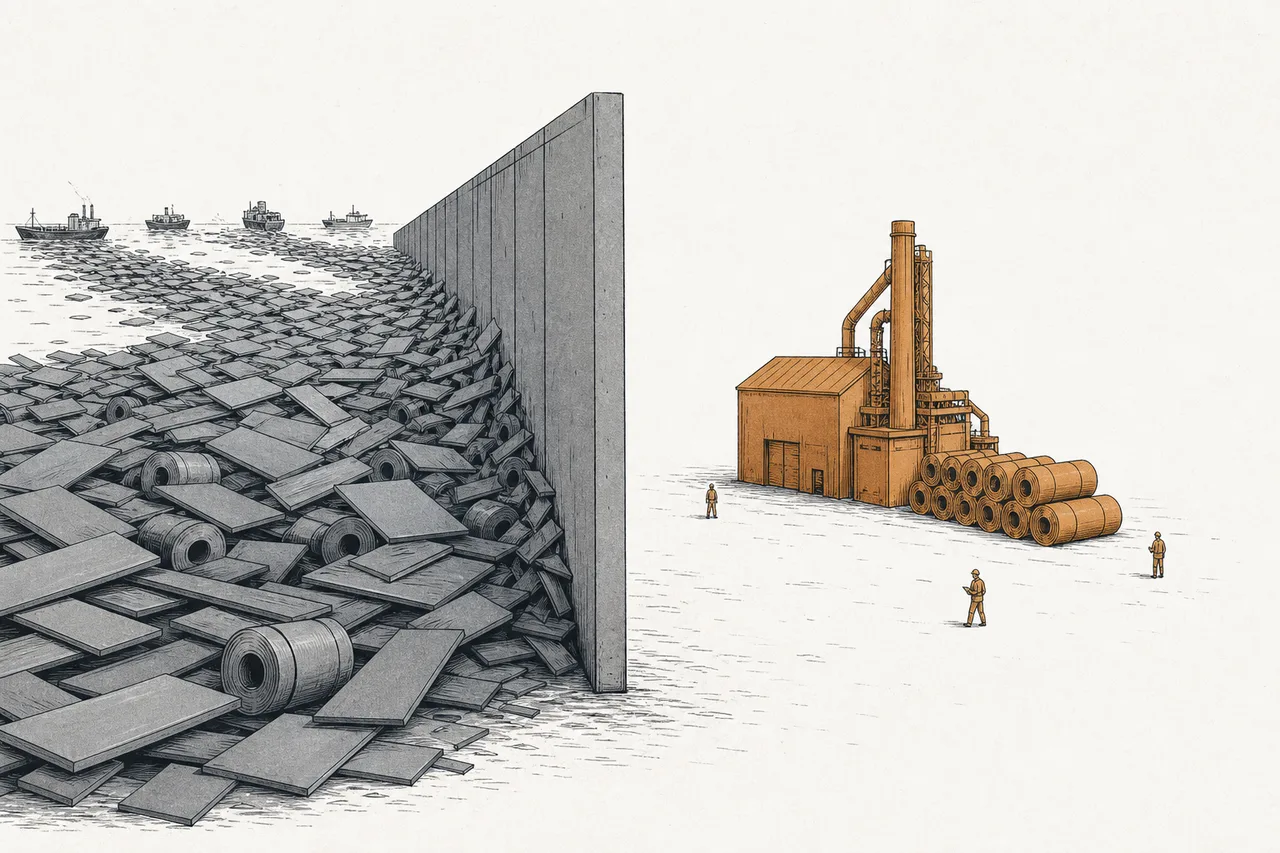
2025〜2026年の構図は、はっきり正反対の二面があります。米国側 では、国内の鉄鋼メーカーが好調期にあります。50%関税で国内の鉄鋼価格は世界市場より高く、メーカーはフル稼働。reshoring/データセンターの需要を取り込もうと、新工場の建設投資を加速しています。
ところが 世界市場側 は逆に緊張しています。2025年、中国の鉄鋼輸出は過去最高の 1.31億トン に(中国国内の需要が約6.5%縮んだため)。OECDは世界の過剰生産能力が過去最高に達し、2025年の6.4億トンから2028年には7.45億トンへ 増えると見ています。これがこのトレンドの「諸刃の剣」です:米国の国内はモノが高く関税のおかげで利益も良い、でも同じ壁が、余った鉄鋼を世界に押し出して他の市場の価格を叩く。
このトレンドの本当の主役は、二つの世界に分かれます:関税の恩恵を受ける国内メーカー(米国が主役)と、世界の巨人&中国(市場全体の基準価格を決める側)です。
06グリーンスチール(green steel)
もう一つ、重なってくる「新しい物語」があります——そしてこれは、多くの人が思うより重要です。鉄づくりは、世界でいちばん汚いプロセスの一つだから。鉄鋼業のCO₂排出は 世界全体の約7〜9%。原因は、伝統的な方法(高炉+コークス)が石炭で鉄鉱石を焼き、鉄1トンあたり2,000kg超の炭素を出すことにあります。
いま伸びている解決策が 「H2-DRI」——石炭の代わりに グリーン水素(クリーンな電力で作る水素)を使って鉄鉱石から酸素を「引き抜き」、クリーン電力の電気アーク炉で溶かす。この方法なら、炭素は2,000kg超から 1トンあたり400kg未満 まで減ります。
「クリーンなモノが普通のモノより高い分の価格差」。今日、グリーンスチールは普通の鉄鋼より約 40% 高い。多そうに聞こえますが、鉄は最終製品のコストのごく一部なので、このグリーンプレミアムが EV1台の価格を上げるのはわずか約1% だけ——だから自動車メーカーやテック企業は、より良いカーボン数値のために喜んで払う。グリーンスチールには「夢」ではなく、本物の「プレミアム市場」があるんです。
これがnodeにとって重要なのは、西側メーカーが「高く売る正当な理由」を持てるから。すでにEAFを使う Nucor や Steel Dynamics は、中国のコークス炉に比べてトンあたりの炭素がもともとずっと低い。巨人の ArcelorMittal も欧州でH2-DRIプロジェクトの先頭に立っています。スウェーデンの先駆的なグリーンスチール工場は2025年から稼働を始めました——「国内で作るクリーンな鉄鋼」は、関税だけでは生み出せない売り文句になっているのです。
07これからの展開
一つ目の方向は 「建設のスーパーサイクル」。工場のreshoring、電力網の拡張、データセンターのブームが計画どおり続けば、西側の国内の鉄・アルミ需要は何年も強いまま。だから国内メーカーは、この需要をいち早く取りにいこうと生産能力を増やす投資を加速しています(Nucorの新しい鉄鋼工場のように)。
二つ目の方向は 「関税の壁はどこまで続くのか」。国内メーカーの利益も投資も、いまや50%関税と切っても切れません。もし関税が引き下げられたり、緩和されたり、同盟国への例外が増えたりすれば、利益の方程式は一瞬で変わる。これは市場要因より運命を左右する政策要因——しかも読みにくい変数なんです。
三つ目の方向は 「グリーンスチールが標準になる」。炭素のルール(たとえば欧州の国境炭素調整措置)が厳しくなれば、石炭で作ったモノには炭素コストが上乗せされ、低炭素メーカー(EAF/H2-DRI)の優位が際立ってくる——クリーンなメーカーへと土俵を少しずつ傾ける力ですが、効くには数十年かかります。
08課題とリスク
最初の、そして最も根深いリスクは 「循環性(deep cyclicality)」。これは景気の波で利益が激しく振れるビジネスです。建設ブーム期は利益が溢れ、景気が冷えればコスト割れで売ることもある。reshoringの物語は需要に「底」を与えますが、循環を消すわけではない——だからこのグループへの投資は、好材料で利益がピークのときに買うのではなく、サイクルの波を読むことが要るんです。
二つ目のリスクは 「中国の過剰生産(China overcapacity)」。中国が膨大な過剰生産能力を抱え(世界の過剰は2028年に7.45億トンに達する)、国内メーカーを手厚く補助し続けるかぎり、安い鉄鋼は壁のない市場へ流れ込み、世界価格を慢性的に押し下げます。関税の壁が守れるのは国内市場だけ——世界規模の過剰問題は解決しません。
三つ目のリスクは 「関税の壁への依存(tariff dependence)」。米国メーカーの好調な利益の大半は、50%関税という 政治的な決定 から来るもので、永続的な構造的優位ではありません。政権が変わる、貿易協定が変わる、例外が増える——それだけで利益はすぐに縮みかねない。市場が過小評価しがちなリスクです。
四つ目のリスクは 「エネルギーコスト」、とくに製錬で大量の電力を食うアルミ(しばしば「固まった電気」と呼ばれます)。電気代が跳ね上がると——まさにデータセンターが電力を奪い合って今そうなっています——アルミメーカーのコストも跳ね上がる。皮肉なことに、需要を生む張本人(AI/データセンター)が、メーカー自身のエネルギーコストを押し上げる張本人でもあるんです。
ひとことで言えば:鉄とアルミは世界でいちばん退屈な素材なのに、ある日突然、新しいブームの骨格になりました——自国に戻ってくる工場、拡張を迫られる電力網、そこら中に湧き上がるAIデータセンター。これを面白くしているのは「鉱物の不足」ではなく、「政策がどちらに味方するか」——それがこの金属の魅力であり、同時に脆さでもあるんです。