メガトレンド · Critical Materials
これがないと「何も電化できない」金属
銅は、地味で古くさく見える金属です。でも実は、電気を使うあらゆるものの「血管」なんです——EVはガソリン車の約4倍の銅を使い、AIデータセンター1か所はEV50万台ぶんの銅を飲み込み、送電線も風力タービンも何トン単位で銅を必要とします。そしてこの需要が、銅を「掘って供給する側」がついていけない現実に正面からぶつかっている——鉱石の品位は下がり、新しい鉱山を開くのに平均で約17年かかる。これは、どんどん開いていく「すき間」の話であり、なぜそれが世界経済全体にとって重要なのかという話です。
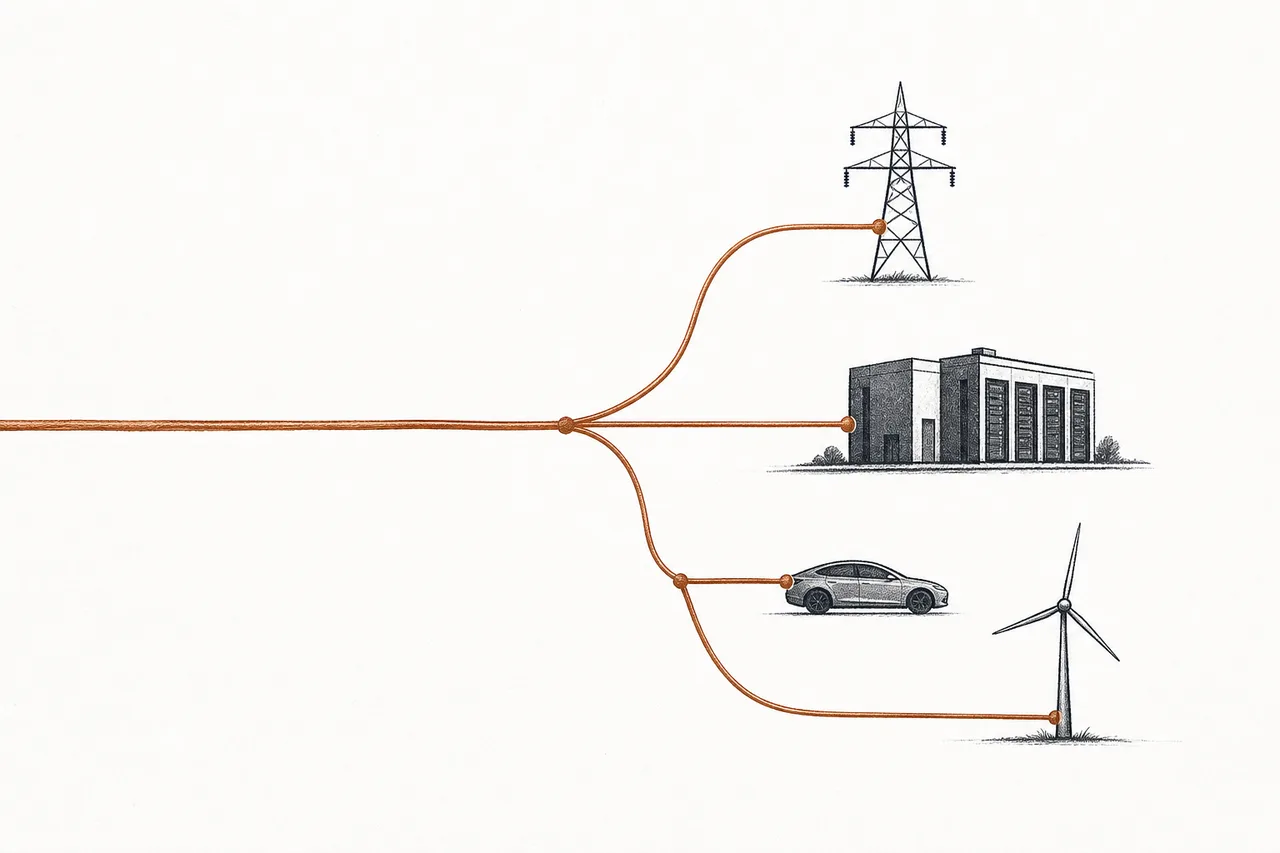
01銅とは何か、なぜ特別なのか
銅は人類が何千年も使ってきた金属です。聞いただけだと、わくわくする要素は何もなさそうですよね。でも、こう考えてみてください——電気がある場所から別の場所へ「移動」するたびに、たとえばコンセントからスマホへ、発電所から家へ、バッテリーからEVのモーターへ、その電気はほぼ必ず銅を通って流れています。銅は、銀(高すぎて街じゅうに配線するには使えません)に次いで2番目に電気をよく通すからです。しかも加工しやすく、丈夫で、しかもほぼ100%、品質を落とさずにリサイクルできます。
このnodeの定義は、銅をずばり「電化とAIデータセンターへの移行を支える、ベースとなる金属」であり、「AIの本当のボトルネック」だと言い切っています——世界で使われる銅のおよそ65%は、「電気を送り、配る」ことに使われているんです。投資家が銅を「電化の金属(the metal of electrification)」と呼び始めたのは、偶然ではありません。
メガトレンドの地図では、銅はCritical Materials & Supply Chainの下のサブテーマです——テクノロジーのトレンドすべてを足元で支える「地中にある本物の素材」のグループですね。銅はこのグループの長兄のような存在です。なぜなら、特定の用途に結びついたLithiumやレアアースと違って、銅は電気を使う「ほぼすべてのもの」の中にあるからです。
「Base metal(ベースメタル=卑金属)」とは、1単位あたりは安いけれど膨大な量を使う産業用金属のことです(銅・アルミ・ニッケル・亜鉛など)。金や銀のような「precious metal(貴金属)」の反対側にある金属ですね。銅の面白さは、それがただの卑金属ではなく、「戦略物資になった」卑金属だという点にあります——世界じゅうが一斉に電化へ動き出しているからです。
02なぜ世界全体にとって重要なのか
理由はシンプルで、銅がなければ、何も「電化」できないからです。そして世界は、いまあらゆるものを一斉に電化しようとしています——自動車、暖房システム、工場、そして最新の主役がAIです。イメージが湧く数字をいくつか見てみましょう。
ガソリン車1台に使われる銅は約23キログラムですが、EV1台は約83キログラム——3〜4倍以上です。モーター、バッテリー、車内の配線がすべて銅を必要とするからですね。風力タービンは1メガワットあたり約8トンの銅を食べ、送電網のすべての送電線も、その正体は銅です。
でも、流れを変えた新顔のプレーヤーがAIデータセンターです。ラック内の配線、給電システム、サーバー間をつなぐケーブルと、膨大な銅を必要とします。業界の人を驚かせた数字がこれ——1ギガワット規模のAIデータセンターは約5万トンの銅を使う、つまりEVを約50万台作るのに使う銅と同じ量です。BloombergNEFは、AIデータセンター由来の銅需要は今後10年で年平均およそ40万トンに達し、2028年に約57万2,000トンでピークを迎えると見ています。
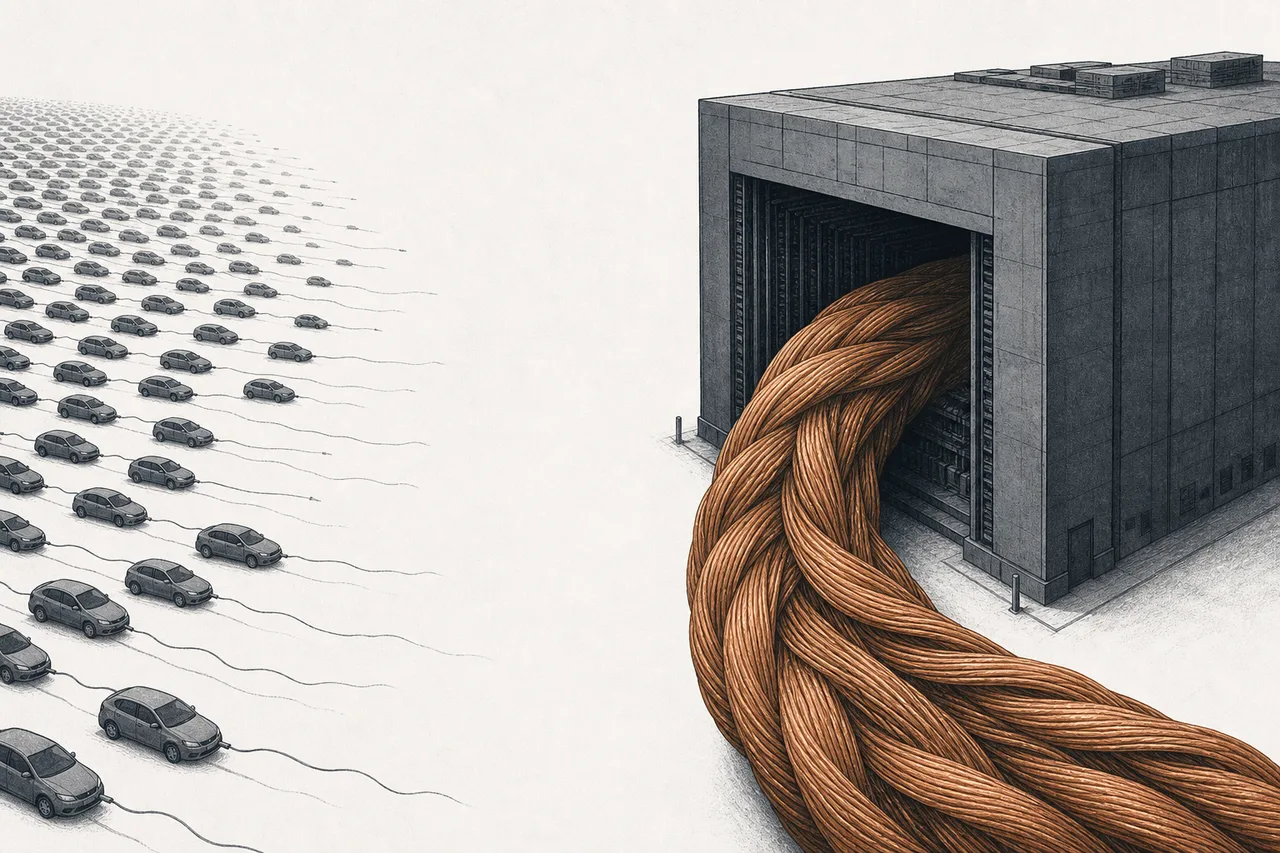
すべての力を合わせると、世界全体の銅需要は2024〜2025年で約2,700〜2,800万トン、そして2035年までには約3,300万トンへ伸びると見られています(一部の機関は4,000万トン超とも試算)。送電網とクリーンエネルギーだけの需要でも、2020年のわずか約500万トンから、2030年には年約900〜1,000万トンに達すると見込まれています。
03メカニズム:需要が供給側の「すき間」にぶつかる
銅の物語の核心は、ただ「需要が伸びる」ことではありません——どんな商品(コモディティ)だって需要は伸びますから。核心は供給側がついていけないことにあります。向かい合って走る2車線の道路を思い浮かべてください。片方の車線は、4方向から同時に加速してくる需要。もう片方は、3つの理由でぬかるみにはまった供給。この2つがぶつかる真ん中のすき間が、価格を押し上げる「供給不足(deficit)」です。
供給側がぬかるみにはまっているのは、(1) 鉱石の品位が下がっている——古い鉱山は良い部分をすでに掘り尽くし、今では同じ量の銅を得るのにもっと多くの岩を掘らなければなりません。(2) 新しい鉱山を開くのに、とても時間がかかる——「鉱床の発見」から「実際の生産」までは、2020〜2023年に生産を始めた鉱山で平均約17.9年(2005〜2009年の約12.7年と比べて長くなっています)。許認可、環境影響調査、地元の反対が長引くからです。そして(3) 大きな新鉱床がほとんど発見されていない——加えて、主要産出国での政治リスクもあります。
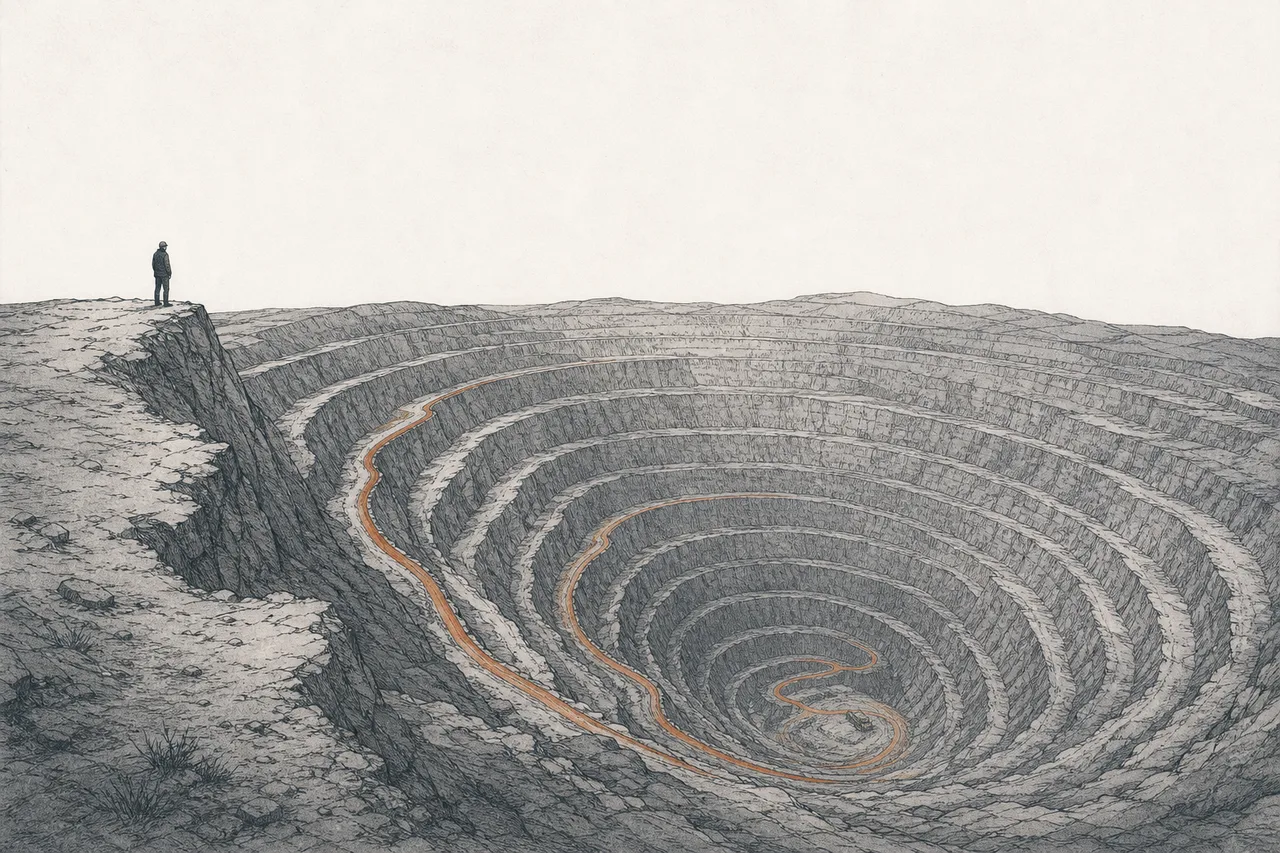
このすき間がもたらす結果は、多くの機関の見方が一致している数字です。BloombergNEFは、2035年までに世界は年約600万トンの銅不足に陥ると試算しています(約3,500万トンが必要なのに、生産できるのは約2,900万トン)。S&P GlobalとIEAは、2035年の需要の約30%が不足すると見ています。そして重要なのは——市場は2026年以降、一時的な循環ではなく「構造的」な不足に入り始めるということです。
04原材料の連鎖のどこに位置するのか
銅はCritical Materials & Supply Chainの下にある重要原材料の一つで、Lithium、レアアース、ニッケル/コバルトといった兄弟分と肩を並べます。ただ違うのは、リチウムやレアアースが特定の用途(バッテリー、磁石)に結びついているのに対し、銅は「電気を使うほぼすべてのもの」の中にあるという点です——だから銅は、ほかのトレンドがその上に立つ「土台」のような存在なんです。
銅とほかのトレンドをつなぐ線は、とてもはっきりしています:
- AIデータセンターに供給する: GPUを動かすすべてのワットの電気は銅を通る——これが最も速く伸びる新顔の需要で、銅が「AIの本当のボトルネック」と呼ばれる理由
- 送電網と送電線に供給する: 配線、変圧器、変電所はどれも銅——最も大きく、最も持続的な需要の塊
- 電化と自動車(EV)に供給する: EVのモーターと配線は、ガソリン車の3〜4倍の銅を食べる
- Energy TransitionやDefenseとつながる: あらゆる種類のクリーンエネルギー(風力、太陽光)も、新世代の兵器も、より多くの銅を必要とする
銅が経済的に「危険」になるポイントは、それが複数のメガトレンドにまたがる共通のボトルネックだという点です——もし銅がひっ迫すれば、一つの産業だけでなく、AI・送電網・EV・クリーンエネルギーのすべてを同時に直撃します。投資家が銅を「世界全体の電化の指標」と見るのは、そのためです。
05いま、どこまで来たか + 主役たち
2025年は、銅市場がはっきりと「目を覚ました」年でした。LME市場の銅価格は年末にかけて約1トン12,960ドルという史上最高値をつけ、10年以上ぶりに最も急騰した年になりました。供給のつまずき、ドル安、そして何より「AIに注ぎ込まれる巨額の投資マネー」が原動力です——Goldman Sachsは、価格が2035年までに1トン15,000ドルまで上がると見ています(2025年の貨幣価値で約11,500ドルに相当)。
生産側は、いまも少数の国と少数の企業に集中しています。チリは世界の銅の約23%を生産し、コンゴ(DRC)とペルーが続きます。2025年の世界最大の生産企業は、BHP(約147万トン)、チリ国営のCodelco(約144万トン)、そしてFreeport-McMoRan(約108万トン)です。気がかりなのは、チリが2025年の最後の5か月連続で減産し、ペルーでも鉱山が抗議による道路封鎖に見舞われたこと——供給側がいかに脆いかを、改めて突きつけています。
06これからの展開
第一の方向はどんどん開いていくすき間です。もしAI・送電網・EVからの需要が予想どおり加速し続け、それでも供給側が新しい鉱山を開くのが間に合わなければ(平均約17年だったのを思い出してください)、市場は何年も「構造的な供給不足」の状態にとどまります——これは理論上、銅価格が高止まりすることを意味し、多くの投資家が銅を短期の投機の波ではなく「長期のテーマ」と見る理由でもあります。
第二の方向はリサイクルと、銅をより効率よく使うことです。銅の利点は、ほぼフルの効率でリサイクルできること。今では一部の市場で、銅の約40〜65%がリサイクルくず(scrap)から来ています。リサイクルの加速は、すき間を埋める主な解決策の一つです——でも、リサイクルだけでは足りません。S&Pは、世界は2035年までに新規の鉱山生産能力を年800万トン超、加えてリサイクルくずを年約350万トン必要とすると試算しています。
第三の方向は地政学的な資源の奪い合いです。銅が戦略物資になると、国や企業は上流の鉱床を「ロック(囲い込み)」しようと競い合います——中国(Zijinなどを通じて)がアフリカや南米の鉱山を急いで買い進める一方、米国や欧州は依存を減らそうとしている動きに、それははっきり表れています。これによって、「誰が地中の銅を所有しているか」が世界レベルの政治テーマになっていきます。
07課題とリスク
銅のテーマは魅力的ですが、需要側のきれいな面だけを見るのではなく、リスクをひと通り理解しておく必要があります。
第一のリスクはコモディティの循環性です。銅は「Dr. Copper」と呼ばれます。その価格が世界経済の健康状態を映すからです——景気が減速すれば、銅の需要は縮み、価格は一気に下がりえます。良い長期テーマだからといって、価格が一直線に上がるわけではありません。銅はつねに、景気の循環に合わせて大きく揺れるんです。
第二のリスクは中国への依存です。中国は世界の精錬銅消費の約54〜57%を占めます。つまり、銅価格の運命は中国経済と固く結びついているということ。もし中国の不動産部門や投資がつまずけば、大きな銅需要の塊も即座に揺らぎます——このテーマで最大の、集中したリスクです。
第三のリスクは代替(substitution)です。銅が十分に高くなると、メーカーは一部の用途で銅の代わりにアルミを使うようになります(たとえば一部の高圧送電線など)。銅の用途全体の約60%は、品質は劣るとしても「代替できる」と試算されています——だから、高すぎる価格は、長い目で見ると自分自身の需要を削っていきかねないのです。
第四のリスクは産出国での政治と許認可です。大きな鉱山はチリ、ペルー、コンゴに集中していて、どこも地元の抗議、鉱業税の引き上げ、ルール変更といったリスクを抱えています——こうした遅れこそが、供給側の反応が遅い原因(であり、同時に価格が高止まりする理由)です。
ひとことで言えば、銅は、ありふれて見える古い金属が、ある日突然、電気を使うあらゆるトレンドのボトルネックになった物語です——AIからEVまで。その特別さは、銅が「ほぼすべてのもの」の中にあること、そしてそれを補う供給側が、世界でいちばん歩みが遅いこと(鉱山1つに約17年)にあります。走り出した需要と、這うように進む供給の「すき間」を理解すれば、この一見ありふれた金属が、なぜ電気の時代で最も重要な原材料の一つになったのかが見えてきます。