Megatrend · Defense & Geopolitical Fragmentation
材料が相手の手にあると、作れない戦闘機
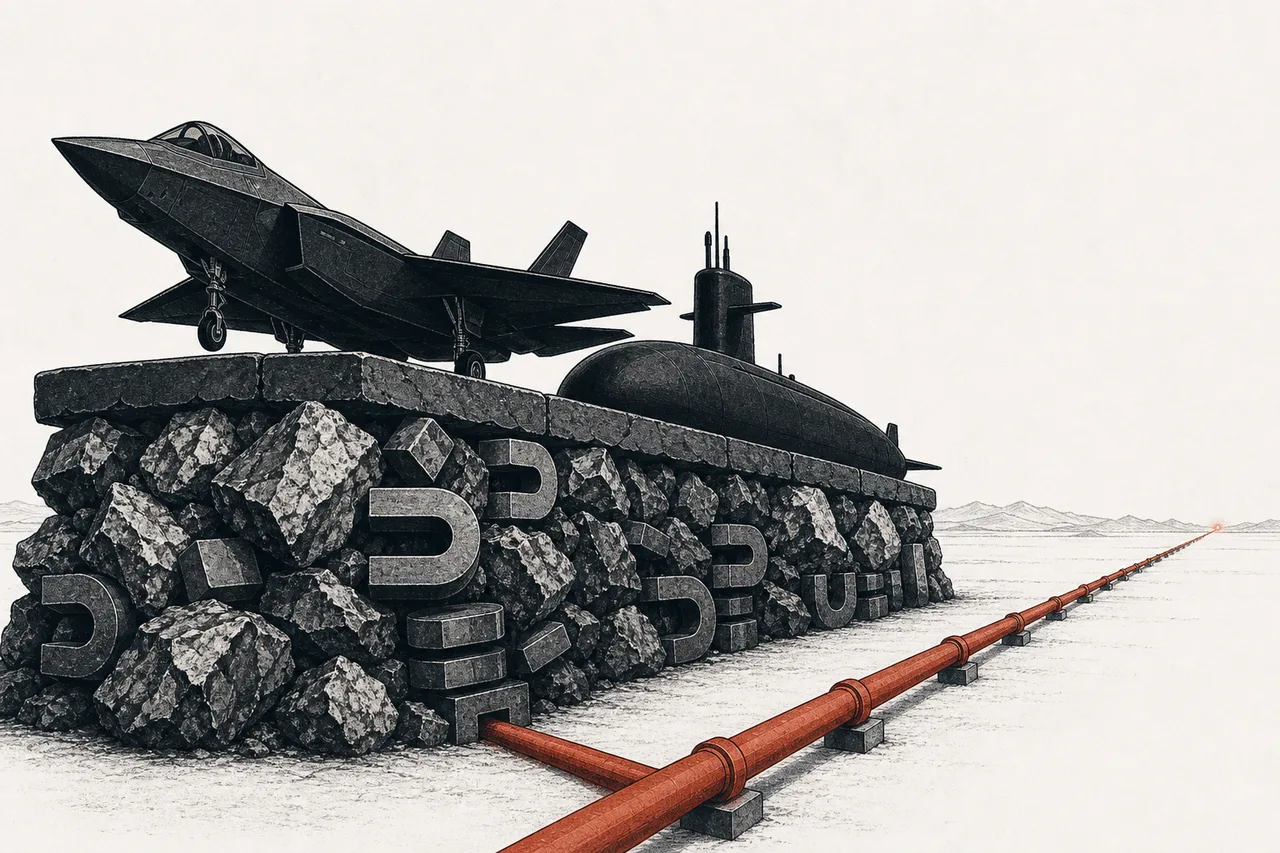
F-35を1機作るには、レアアース磁石が400キロ以上いります。そして、その手の磁石はほぼ全量が中国製——西側がこれから戦おうとしている、まさにその相手の国で作られているんです。これは、防衛産業の「いちばん深いところにある弱点」と、原材料のサプライチェーンを自国へ引き戻すために政府みずからお金を出し始めた、という物語です。
01それは何なのか
「安全保障」と聞くと、私たちはつい目に見える大きなもの——戦闘機、潜水艦、ミサイルを思い浮かべます。でも、業界の外の人がほとんど問わない問いがひとつあります:では、それを作る「中身」はどこから来るのか? モーターを回す磁石、エンジンの熱に耐えるチタン、タービン翼に使う特殊な合金——こうした原材料の多くは、戦いの相手になる国では 作られていない んです。
このnodeのテーマは、「防衛のための原材料サプライチェーンを自分のものにする」(sovereign supply)——戦略的な原材料や部品の生産を、自国や同盟国の中に引き戻すこと。兵器という仕組みの「中身」が、戦略上の競争相手に握られないようにするためです。これは、つながり合った2つの世界に分かれていて、それがこのnodeの2つのサブテーマになっています:
- 上流の原材料 — レアアースと磁石(Sovereign Critical Minerals & Magnets): 中国の外でレアアースを採掘し、自国に「永久磁石」(permanent magnet)の工場を建てる——航空機、ミサイル、ドローンのモーターの心臓部
- 中流の原材料 — 戦略的な金属と部品(Defense Industrial Base — Strategic Materials): チタン、耐熱合金(superalloy)、そしてエンジンや機体構造に使う精密部品——いま「自国へ引き戻されつつある」もの
Reshoring = かつて海外に出した生産を、自国へ引き戻すこと · Friend-shoring = 競争相手に頼る代わりに、信頼できる同盟国(オーストラリア、日本など)に移すこと · 永久磁石(permanent magnet) のNdFeB(ネオジム-鉄-ホウ素)型は、商業的に最も強い磁石で、レアアースから作られます。現代のほぼあらゆる兵器のモーターや誘導システムを動かす「筋肉」です。
メガトレンドの地図の上では、Sovereign Supply は Defense & Geopolitical Fragmentation の下にあり、全体の中で「いちばん深いサプライチェーンの層」にあたります——弾薬よりもさらに深い。なぜなら、これは弾薬そのものを含めて すべて を作るための原材料だからです。この層が欠ければ、その上の層はすべて作れなくなります。
02なぜ大ごとなのか
ペンタゴンを眠れなくさせている数字は、レアアース磁石 の話です。中国は世界の高性能な永久磁石の約 93% を作り、レアアースの採掘の約70%を握り、いちばん難しい工程である「精錬・分離」(refining)にいたっては世界の 約90% を占めます。要するに、よそで鉱石を掘れたとしても、結局は中国へ送って加工してもらうしかないんです。
なぜこれが防衛にとって特に深刻なのか? それは、現代の兵器が 「磁石を大量に食う」 からです。戦闘機 F-35 は1機でレアアースを 400キロ以上、Virginia級の潜水艦は1隻で約 4トン 使い、米軍全体ではレアアース磁石を年間で合わせて 3,000〜4,000トン 使います——こうした磁石は、ミサイルの誘導システム、レーダー、ドローンのモーターから、誘導爆弾JDAMまで、あらゆるものに入っています。
そしてこれは、もう理屈のうえの不安ではなくなりました。2025年10月、中国は 公告第61号 を出し、レアアースと磁石の輸出をこれまでで最も厳しく規制しました。しかも外国の「防衛部門」を直接の対象として名指ししたのは 初めて——つまり中国は、レアアースを「商品」から「経済の武器」へと、はっきり変えてみせたわけです。
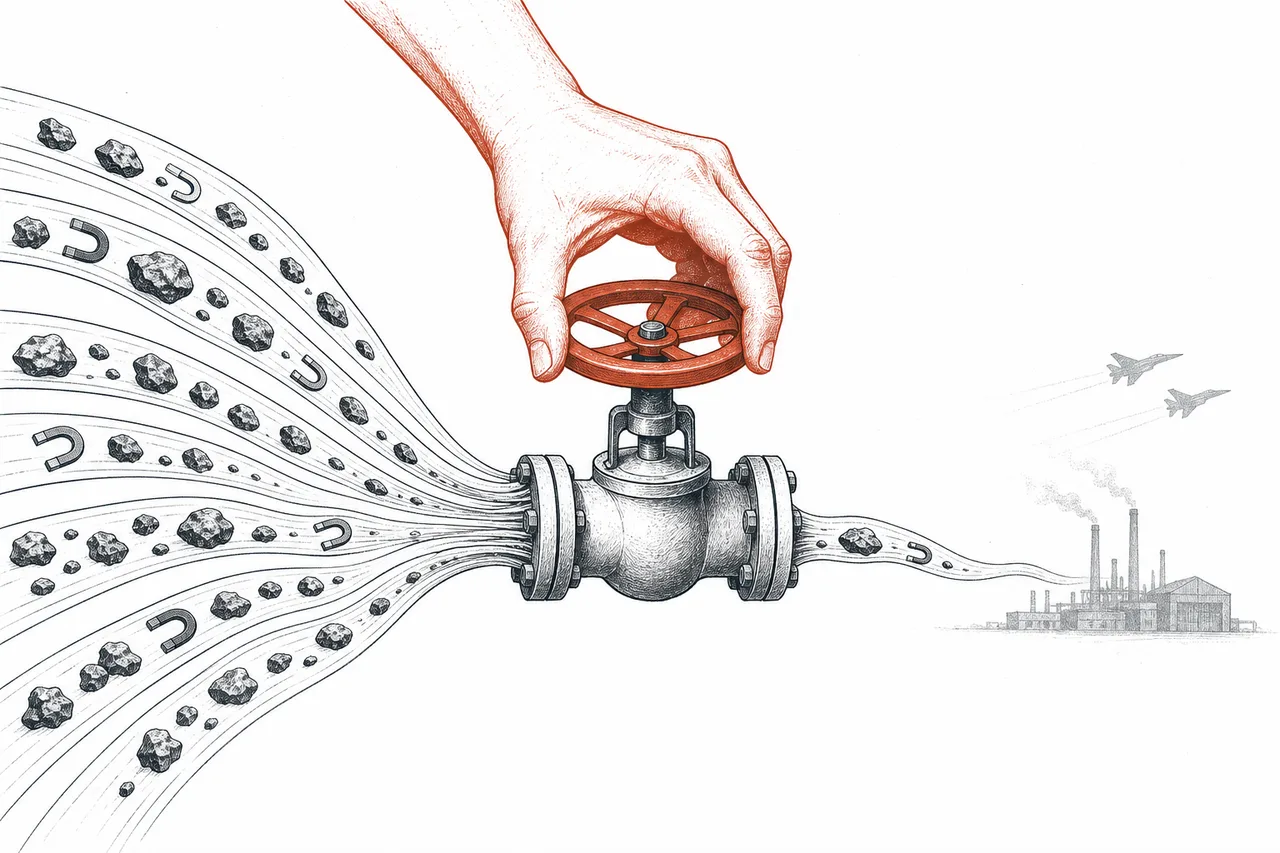
同じ問題は、ほかの金属にも広がっています。チタン——機体やエンジンの主役となる金属——は、米国がその出発材料である「チタンスポンジ」を 95%以上輸入 に頼り、ロシアと中国が世界のスポンジ生産能力の約75%を握っています。一方、防衛向けの200種類以上の弾薬に使われる アンチモン(antimony)——5.56mm弾から155mm榴弾砲弾まで——も、2024年末から中国が輸出を禁止しました。全体像ははっきりしています:西側の兵器の原材料サプライチェーンは、いくつもの場所で同時に競争相手とつながっている。
そして、チョークポイントは原材料で終わりません——巨大な部品(潜水艦のシャフト、タービン翼)を「鋳造・鍛造」する工程は、いくつも国内に1社しか残っておらず、そのせいで年2隻発注しているVirginia級潜水艦が、実際には年〜1.1隻しか作れません(→ ?node=22090200 を参照)。
03政府はこの問題をどう解こうとしているのか
「じゃあ磁石工場を自分で建てればいいだけじゃないか、どこが難しいの?」と思うかもしれません。答えは、これが 技術というより経済の問題として難しい ——そしてここが分かれば、このnode全体の核心が分かります。
問題は、中国がコストを握っていることです。中国はレアアースの 価格 を、西側の工場が開く前から赤字になるほど低く抑え込めます。主要な原材料NdPr(ネオジム-プラセオジム)の中国国内価格は $60/kg を下回ります。開いたとたんに相手に値段を叩かれて売れないと分かっていて、誰が何百億円もかけて工場を建てる勇気を持てるでしょう? これが、民間だけでは20年間うまくいかなかった理由です。
そこで「お手本」になった解き方が、政府が投資家でもあり、最大の顧客でもある立場で乗り込むこと——国内の工場が生き残れるように「抱える」やり方です。歴史に残る例が、2025年7月のペンタゴンと MP Materials のディールです:
このディールで、ペンタゴンはMP Materialsの優先株を $4億 分買い、筆頭株主(約15%)になりました。あわせて10年の契約で、NdPrの 最低価格を保証 し、それを $110/kg に設定——市場価格がこれを下回れば、政府が差額を払います。さらに、新工場(「10X Facility」約7,000トン/年、MP全体で約10,000トン/年)が作る磁石を10年間すべて買い取ります。この仕組みは自由市場とは正反対——政府が 「価格リスクをまるごと消し去る」 ことで、自前のサプライチェーンを手に入れる、というわけです。
Price floor = 政府が「最低価格」を保証すること。市場価格が下がれば、政府が差額を補う——相手のダンピングを防ぐ盾です · Offtake agreement = 長期の事前引き取り契約。工場が大金を投じて建てる前に「買い手が確実にいる」と分かるようにします。どちらも、「リスクが高すぎて投資できない」プロジェクトを「現実に立ち上がる」ものに変える道具です。
04エコシステムの中でのつながり
このnodeは、防衛産業の「土台」です——あらゆるものより深いところにあり、システム全体へつながっていきます。それは、一本の鎖として流れ込む2つのサブテーマに分かれます:
- 上流は レアアースと磁石(Sovereign Critical Minerals & Magnets): 中国の外で鉱石を掘り、自国に磁石工場を建てる。いちばん脆く、いちばんニュースになる層です(MP–ペンタゴンのディールはここ)
- 中流は 戦略的な金属と部品(Defense Industrial Base — Strategic Materials): チタン、耐熱合金、そして自国へ引き戻されつつあるエンジン/機体構造の部品——「防衛の大手メーカー」へ直接送り込まれる層です
そして、防衛のカテゴリーの外へも、いくつもの線でつながっています:
- レアアースと磁石、そして 重要鉱物 の、安全保障の側面: 同じ原材料でも、このnodeは「主権と安全保障」というレンズで見る。一方Critical Materialsのカテゴリーは、市場とクリーンエネルギー(EV、風力)のレンズで見る——同じ鉱石を、2つの角度から
- ミサイルと弾薬、そして防衛の大手メーカーへ送り込む: 磁石や特殊金属がなければ、ミサイルも航空機も作れない——このnodeは、上のすべての層を支える「いちばん下の層」
- 民間航空 や 電気自動車 と原材料を取り合う: 防衛が奪い合うのと同じチタンや磁石を、Boeing、Airbus、EVメーカーも欲しがる——だから需要と原材料の取り合いは、いっそう過熱する
05いま、どこまで来たのか
2025年は、このテーマが一気にメインストリームへ「爆発」した年でした。中国がレアアースを圧力の道具に使ったあと、西側の政府は財布を全開にしました——そしてお金は、2つのサブテーマへ同時に流れ込んでいます。
レアアースと磁石 の側では、MP–ペンタゴンのディールが連鎖の引き金になりました。その数日後、Apple がMP Materialsに $5億 を投資し、テキサスで作るリサイクル磁石を買い取ると発表(2027年から納入開始)——民間ですら、中国依存を避けるために割高でも払う、ということを映しています。一方、オーストラリアの Lynas や USA Rare Earth のようなプレーヤーも、中国の外でレアアースの生産能力を急いで立ち上げています(重希土類の種類やタイムラインの詳しい話は → ?node=22090100)。
戦略的な金属と部品 の側も、同じ波で盛り上がっています。ジェットエンジンの需要が民間・防衛の両方で急増し、特殊金属メーカーは注文を抱えきれないほど。ATI は2025年の売上が $46億(航空・防衛グループが売上の約68%)で、2040年まで続く新たな金属の販売契約も$40億分を獲得しました。一方 Howmet Aerospace は通年で $83億 の売上、エンジン部品グループが16%成長——「実物を作る」ことが需要に追いついていないサインです。
政府からの支援のお金も、どんどん大きくなっています。米国政府は Defense Production Act(DPA) のもとで、まだ使い道の決まっていない約 $10億 を、戦略鉱物の備蓄や国内生産の補助のために用意し、すでに具体的なプロジェクトへの支払いも始めました——たとえば、国内で一貫したチタンのサプライチェーンを作るIperionXに $4,700万 を交付しています。
06これからの展開
ひとつめの方向は、「MPモデルが何度もコピーされる」こと。政府が投資し、買い取り、価格を支えるディールは、国内の工場を本当に立ち上げられると証明されました。同じ型が、ほかの戦略原材料——チタン、アンチモン、タングステン、グラファイト——へ広がると見られています。どれも同じく「中国が価格を握る」問題を抱えているからです。政府は「市場に任せる」から「戦略的な投資家」へと、本格的に変わりつつあります。
ふたつめの方向は、その裏で広がる市場そのものの成長です。世界のレアアース磁石市場は2025年で 約220億ドル、2035年には 約570〜580億ドル に達すると見られています。防衛、EV、風力のすべてに押し上げられて——あらゆる方向で需要が伸びることで、中国の外にサプライチェーンを作る投資は、安全保障の理由だけでなく、ビジネスとしての理屈も立つようになります。
みっつめの方向は、「friend-shoring」——何もかも自国でやる(高くて遅い)代わりに、西側は同盟国と手を組みつつあります。オーストラリア(Lynas)、日本(チタン)、カナダ、ヨーロッパと組んで、リスクを分散しコストを分け合う。中国をいっさい通らない「自由陣営のサプライチェーン」をつくることは、これから10年がかりの投資テーマになります。
07課題とリスク
勢いのあるこのテーマにも、ちゃんと見ておくべき影があります。
ひとつめのリスクは 「コストと時間」。鉱山から磁石までのサプライチェーンを国内に作るには何年もかかり、中国から買うより何倍も高くつきます。今日お金を投じても、工場がフル稼働するまでには何年もかかる——「ディールの発表」と「大量に実物を作れる」あいだのギャップこそ、隠れたリスクです。そして中国は、まだ何馬身もリードしています。
ふたつめのリスクは 「中国が価格で反撃する」。中国の最も強力な道具は、輸出禁止ではなく、西側の工場が開きそうなときに 蛇口を開けて 安い鉱石を市場に流し込み、赤字で潰すことです。これが、政府の最低価格$110/kgがとても大事な理由——でも裏を返せば、こうしたプロジェクトは 政府の補助金に頼っているということ。いつか政府が支えをやめれば、ビジネスモデルが一気に揺らぐおそれがあります。
みっつめのリスクは 「コモディティの循環と、政治の継続性」。鉱石や金属の価格は循環に沿って激しく上下し、このテーマ全体が、選挙のたびに変わりうる 政治的な意志 に結びついています。元が取れるまで10年かかるプロジェクトなのに、政策は4年ごとに変わる——これは投資家が天秤にかけるべき不確実性です。実際、一部のプロジェクト(Lynasのテキサス工場など)は、続けるかどうかに「高い不確実性」が残っています。
ひとことで言えば:このnodeは、安全保障が戦場ではなく「鉱山と溶鉱炉」から始まる、という教訓です。世界は、ほんの数種類の原材料が軍事力のいちばんの弱点だと気づいたばかり。そしてそれが、政府を「兵器の買い手」から「鉱山と精錬所への投資家」へと、何十年ぶりかの規模で変えたんです。