メガトレンド · Critical Materials
ほんのひとつまみの魔法の粉が、世界じゅうを動かしている
触媒(catalyst)は、ほんの少し加えるだけで巨大な化学プロセスに「火をつける」物質です——しかも自分自身はほとんどすり減りません。世界の化学品のおよそ90%が触媒に頼っていて、車の排気管に入っている排ガス触媒は、プラチナ・パラジウム・ロジウムといった貴金属を世界でいちばん多く使う存在です。でもクリーンエネルギーの時代が、この構図をひっくり返しつつあります。排ガス触媒を必要とするICE車は減っていく一方で、グリーン水素向けの新しいタイプの触媒が台頭してきています。
01触媒とは何か
結婚式の仲人を思い浮かべてください。仕事は、二人が「出会う」のを早めること。カップルが結ばれたら、仲人は一歩下がって次の二人のところへ向かいます——自分は結婚しないまま。これが触媒(catalyst)の本質です。
触媒は、化学反応をより速く、より簡単に起こす物質で、自分自身は反応で使い切られません。ひとつまみ加えるだけで、原料を製品に変える反応を何度でも加速します。このノードは、「量」ではなく「はたらき」で売る3つの物質グループをまとめたものです。
- プロセス触媒(process catalysts): 製油所や石油化学プラントで使われ、原油をガソリンに、ガスを肥料やプラスチックに変える
- 排ガス浄化触媒(emission-control catalysts): 主役は排気管の中の「自動車触媒(autocatalyst)」で、有害ガスをより安全なガスに変える
- 性能添加剤(performance additives): ごく少量加えて素材を「アップグレード」する物質——日光でプラスチックがもろくなるのを防ぐUV安定剤、エンジンオイルの性能向上剤、電池用添加剤など
メガトレンドマップ上では、このノードはSpecialty Chemicals & Industrial Gasesのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります——量が多いからではなく、ある仕事を誰よりうまくこなすから高く売れる、一種の「スペシャルティケミカル」です。
Reactant(反応物)=「使い切られて」製品になるもの · Catalyst(触媒)=「反応を助ける」けれど元のまま出てくるもので、だから長く使い回せます。工場が高価な触媒をごく少量とはいえ使えるのは、これが理由です——製品と一緒に燃え尽きてしまわないんです。
02なぜ、ひとつまみの粉がそれほど重要なのか
これは世界でもっとも「目に見えないのに欠かせない」産業の一つです。驚くべき数字があります——商業生産される化学品のおよそ90%が、触媒を使うプロセスを通っているのです。さらに触媒プロセスは製造品の約80%に関わり、合わせて世界GDPの35%超に相当すると見積もられています。
魔法はこの巨大な「てこ比」にあります。触媒市場そのものの規模は2024年で約380億ドル、2030年には約490億ドルに成長すると見込まれています(CAGR ~4.5%)——大きく聞こえないかもしれませんが、この数百億ドル規模の「小さな」市場が、数兆ドル規模の石油・肥料・プラスチック産業を動かしています。
いちばん大きなお金が動くのは製油所向け触媒(refinery catalysts)で、2025年には触媒使用の約44%を占めました。FCC(重い石油分子を分解してガソリンにする)やhydroprocessing(硫黄を取り除く)といったプロセスが牽引し、続いて化学合成用、ポリマー用、環境用の触媒が並びます。
03触媒はどう働くのか
どんな化学反応にも、越えなければならない「エネルギーの丘」があります。これを活性化エネルギー(activation energy)と呼びます。岩を山の向こうへ押し上げるところを想像してください。山がとても高ければ、反応はゆっくりしか進まないか、ほとんど起きません。触媒がやるのは「山にトンネルを掘る」こと——より低いエネルギーで通れる新しい道を開くので、岩は製品の側へずっと速く転がっていきます。しかも出発点と終点はまったく同じままです。
使い切られないので、同じ触媒は反応槽の中で何か月も何年も働き続けます。やがて(不純物が付着したり構造が壊れたりして)「劣化」すると、交換するか、リサイクルして貴金属を回収します。ここが、触媒ビジネスに「リピート販売」型の安定収益をもたらし、金属リサイクルと切っても切れない関係にしているところなんです。
04排ガス触媒と貴金属(PGM)
このノードを深く理解するには、まずその「チャンピオン」を知る必要があります。それが自動車触媒(autocatalyst)——どの車の排気管にも隠れている、ハチの巣のような多孔質のセラミックの塊です。このハチの巣の表面にはごく薄く貴金属がコーティングされていて、熱い排ガスが通り抜けるとき、その金属が3種類の有害ガス(一酸化炭素、燃え残った炭化水素、窒素酸化物)をより安全なガスへと「触媒」します。だから「three-way converter(三元触媒)」と呼ばれます。
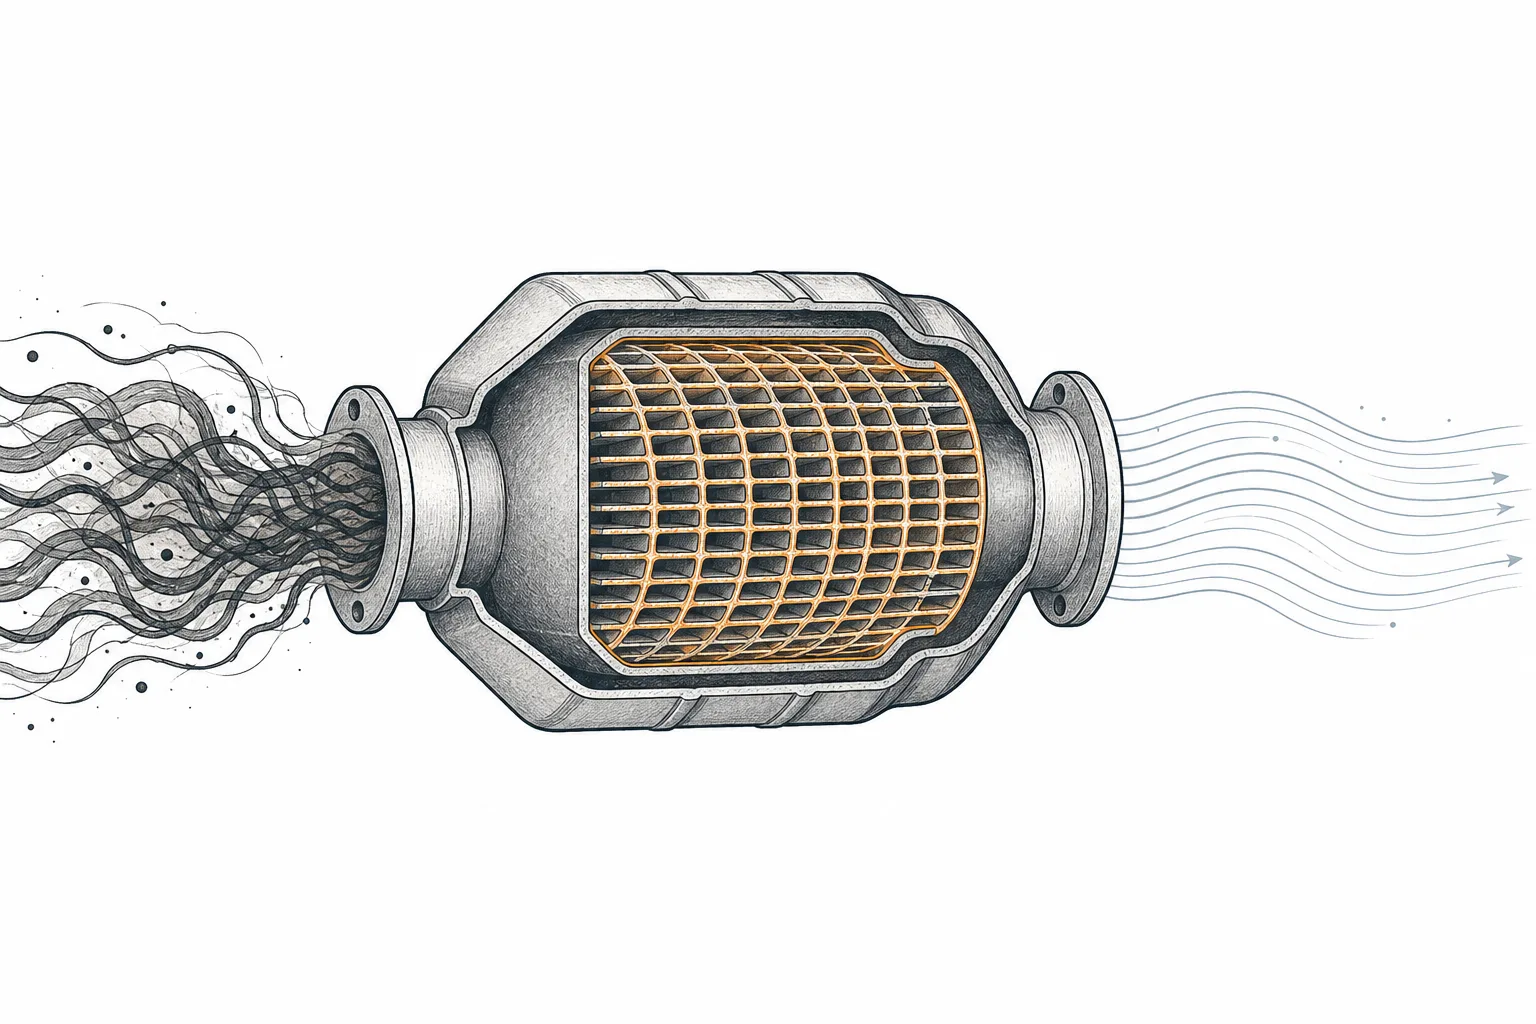
この働きをする3つの金属は、まとめてPGM(白金族金属)と呼ばれます——プラチナ(Pt)、パラジウム(Pd)、ロジウム(Rh)です。そして、多くの人が知らない事実があります。自動車触媒は、世界でいちばんPGMを使う存在なんです。自動車部門は、世界のパラジウムとロジウムの需要の80%超を合わせて消費します——宝飾品より、投資より、ほかのあらゆる用途を合わせたよりも多く。
だからこそ、自動車排ガス触媒の市場だけでも非常に大きな価値があります——2023年で約875億ドル、2034年には約1,550億ドルに達すると予測されています。これはプロセス触媒市場全体の何倍もの規模です。価値のほとんどがコーティングされた「貴金属の値段」だからで、そのため排ガス触媒の価格は、世界市場のPGM価格と非常に密接に連動します。
この高く不安定な価格が、メーカーに絶えず「1台あたりの金属を減らす」「より安い金属に切り替える」努力を迫ります。たとえばパラジウムがプラチナよりずっと高かった時期には、メーカーはガソリンエンジンでプラチナに切り替えました——そして2025年からは、一部で逆に戻す動きも出ています。この金属の入れ替えゲームこそが、「コーティング配合」の専門知識を、主要な触媒企業にとっての宝にしています。
05何とつながっているのか
このノードは、多くのメガトレンドの裏に隠れた「サプライヤー」です——ほとんどすべての基礎的な製造プロセスが触媒を必要とするからです。
- Energy Transition & Power Demandに供給: 触媒は水素・アンモニア・クリーン燃料をつくる要——クリーンエネルギーの時代は、まるごと新しいタイプの触媒需要を生んでいる
- Electrification & Mobilityとは二方向でつながる: ICE車は排ガス触媒を必要とし(このノードに追い風)、EVは必要としない(従来需要を削る)——このノードの運命を決める諸刃の剣
- 同じ系統の兄弟たち: Industrial Gases(反応に供給する水素・酸素)、Electronic & Semiconductor Materials、Coatings, Adhesives & Sealants——どれも「はたらきで売るスペシャルティケミカル」
- AIを間接的に支える: スペシャルティケミカルと触媒は、チップや先端材料の製造ラインの上流原料
押さえておくべき核心は、このノードが産業の「武器商人(arms dealer)」だということです——エネルギーやモビリティのゲームで誰が勝とうと、分子を変換しなければならない限り、誰かが触媒を買わなければなりません。だからリスクをうまく分散できる一方で、テック系トレンドのように爆発的に伸びるのではなく、産業経済全体とともに成長するということでもあります。
06いま、どこまで来たのか
2025〜2026年は、触媒業界にとって「大規模な陣容の組み替え」の時期です。どの会社も同じ問いに答えなければならないからです——ICE車が減っていく世界に、どう向き合うか。
いちばん大きなディールはこれです。Johnson Matthey——創業200年の英国の触媒企業が、2025年5月、Catalyst Technologies事業(アンモニア・メタノール・水素向けのプロセス触媒)をHoneywellに18億ポンド(約24億ドル)で売却すると発表しました。代わりにClean Air(排ガス触媒)とPGM金属サービスに集中するためです——売却した事業は年間約9.3億ドルの売上でした。
一方、BASF——ドイツの化学ジャイアントで世界最大の触媒メーカー——は、排ガス触媒と貴金属サービスの事業を切り出し、2023年半ばにECMS(Environmental Catalyst and Metal Solutions)という新会社にしました。独立して運営し、資本調達やパートナー探しをより機動的に行うためです。一方ベルギーのUmicoreは、「触媒生産+PGMリサイクル」を一貫して統合する強みに軸足を置いています。
全体像としては、この市場は少数の手に集中しています——Johnson Matthey、BASF、Umicoreが世界の排ガス触媒市場を支配し、プロセス触媒と添加剤は欧州・米国、そして急伸するアジアの専門プレーヤーに分散しています。
07未来:クリーンエネルギーの転換点
このノードの未来は、「一つの扉が閉じ、もう一つの扉が開く」——それが同時に起きる物語です。
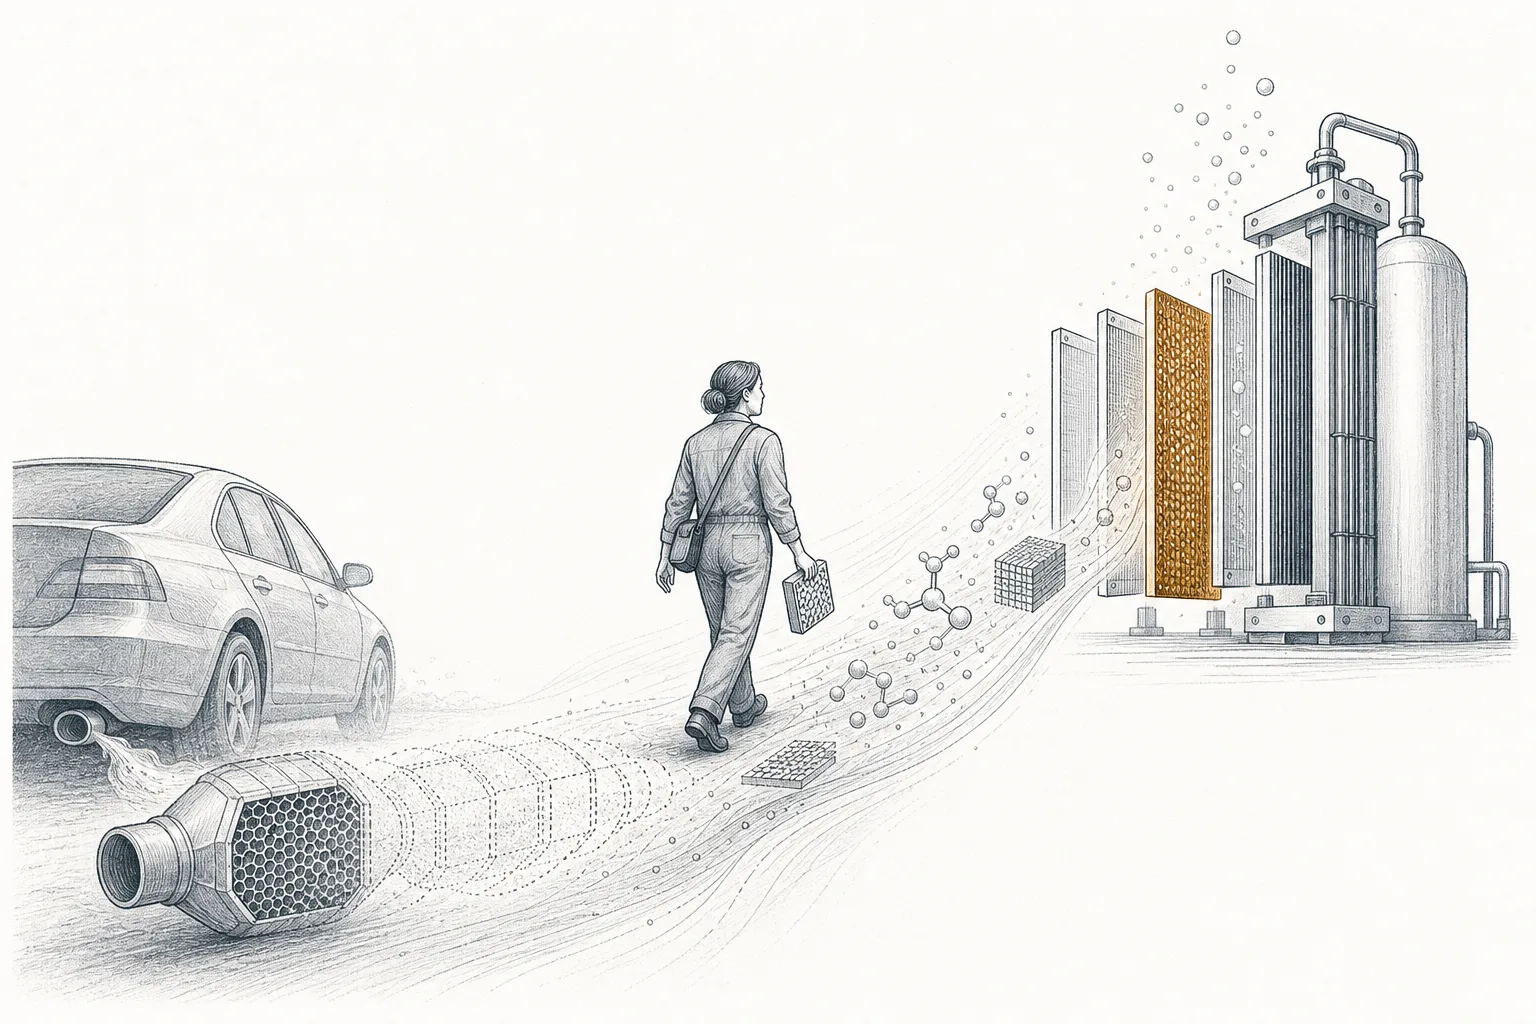
閉じつつある扉: EVが内燃機関車を着実に置き換えていくにつれ、排ガス触媒(大きく利益率の高い収益源)への需要は、長い目で見て少しずつ縮んでいきます。Johnson MattheyやBASFがいま急いで事業を再構築しているのは、これが理由です。
開きつつある扉: クリーンエネルギーは、新しいタイプの触媒需要を生んでいます。その中心が、グリーン水素をつくるPEM電解装置(electrolyzer)です——負極のコーティングにプラチナ、正極のコーティングにイリジウム(iridium)を必要とします。水素と燃料電池からのプラチナ需要は、2030年までに年間約90万オンスに達すると見積もられ、意味のある新しい需要源になります——自動車側で失われるプラチナの一部を穴埋めしてくれます。
でも本当のボトルネックはイリジウムです。とてつもなく希少で——世界の生産はわずか年間約7トン、しかも ~80% が南アフリカ一国から来ます。だからPEMの生産能力をギガワット級に拡大するには、「1セルあたりのイリジウム量を減らす」ことに大きく頼らざるを得ません。さもないと金属が足りなくなります。
だから業界全体の長期的な課題ははっきりしています——「貴金属を、少なく使って大きな効果を出すコーティング」の専門知識を、排気管の時代から水素の時代へ真っ先に持ち込めた者が、形成されつつある新しい市場を握ります。
08課題とリスク
このノードの魅力は「欠かせない」ことですが、それ自体にいくつかのリスクも抱えています。
第一のリスクはEVへの移行です。排ガス触媒はこのグループ最大の利益源なので、電気自動車の台頭は、従来の収益の核を直接むしばみます。問いは「縮むかどうか」ではなく「どれだけ速く縮むか」、そして「新事業(水素)が穴埋めに間に合うほど速く育つか」です。
第二のリスクは貴金属価格の激しい変動です。排ガス触媒の価値のほとんどが金属なので、企業の利益はプラチナ・パラジウム・ロジウムの大きな値動きに振り回されます。さらに供給の集中リスク(PGMの大半は南アフリカとロシア産)もあり、地政学に敏感です。
第三のリスクは新事業の原料ボトルネックです。希少なイリジウムが、水素需要が実際にどれだけ速く伸びられるかの上限になりかねません。1台あたりの金属量を予定どおり減らせなければ、移行はつまずくかもしれません。
第四のリスクは中国との競争です。中国の化学・添加剤メーカーが多くのセグメント(特に添加剤や汎用グレードのプロセス触媒)で駆け上がってきていて、既存プレーヤーの価格とシェアを圧迫しています。
ひとことで言えば:触媒と添加剤は、世界じゅうが手放せない「魔法の粉」です——市場の金額は小さくても、解き放つものは巨大。車の排気管から水素製造装置へと、転換点を歩む古い産業の物語です。そして「貴金属のノウハウ」をいちばん固く握る者こそ、いち早く橋を渡ってクリーンエネルギーの世界に立てるでしょう。