メガトレンド · Critical Materials
目に見えない薄い膜が、世界まるごとをつなぎ止めている
塗料、接着剤、シーラントは、身のまわりのあらゆるものの「皮膚」です——橋を腐らせないよう覆い、車をさびさせず、鉄を溶接せずにEV1台を丸ごとつなぎ止める。私たちはほとんど気づきませんが、これがなければ、ビルも車も船もスマホも、思うよりずっと速く壊れてしまいます。これは「ドラム缶の中の安いモノ」を「缶に入った高いブランド」に変える、約3,000億ドルのビジネス——そしていま、EVと建設の波が静かに成長を後押ししています。
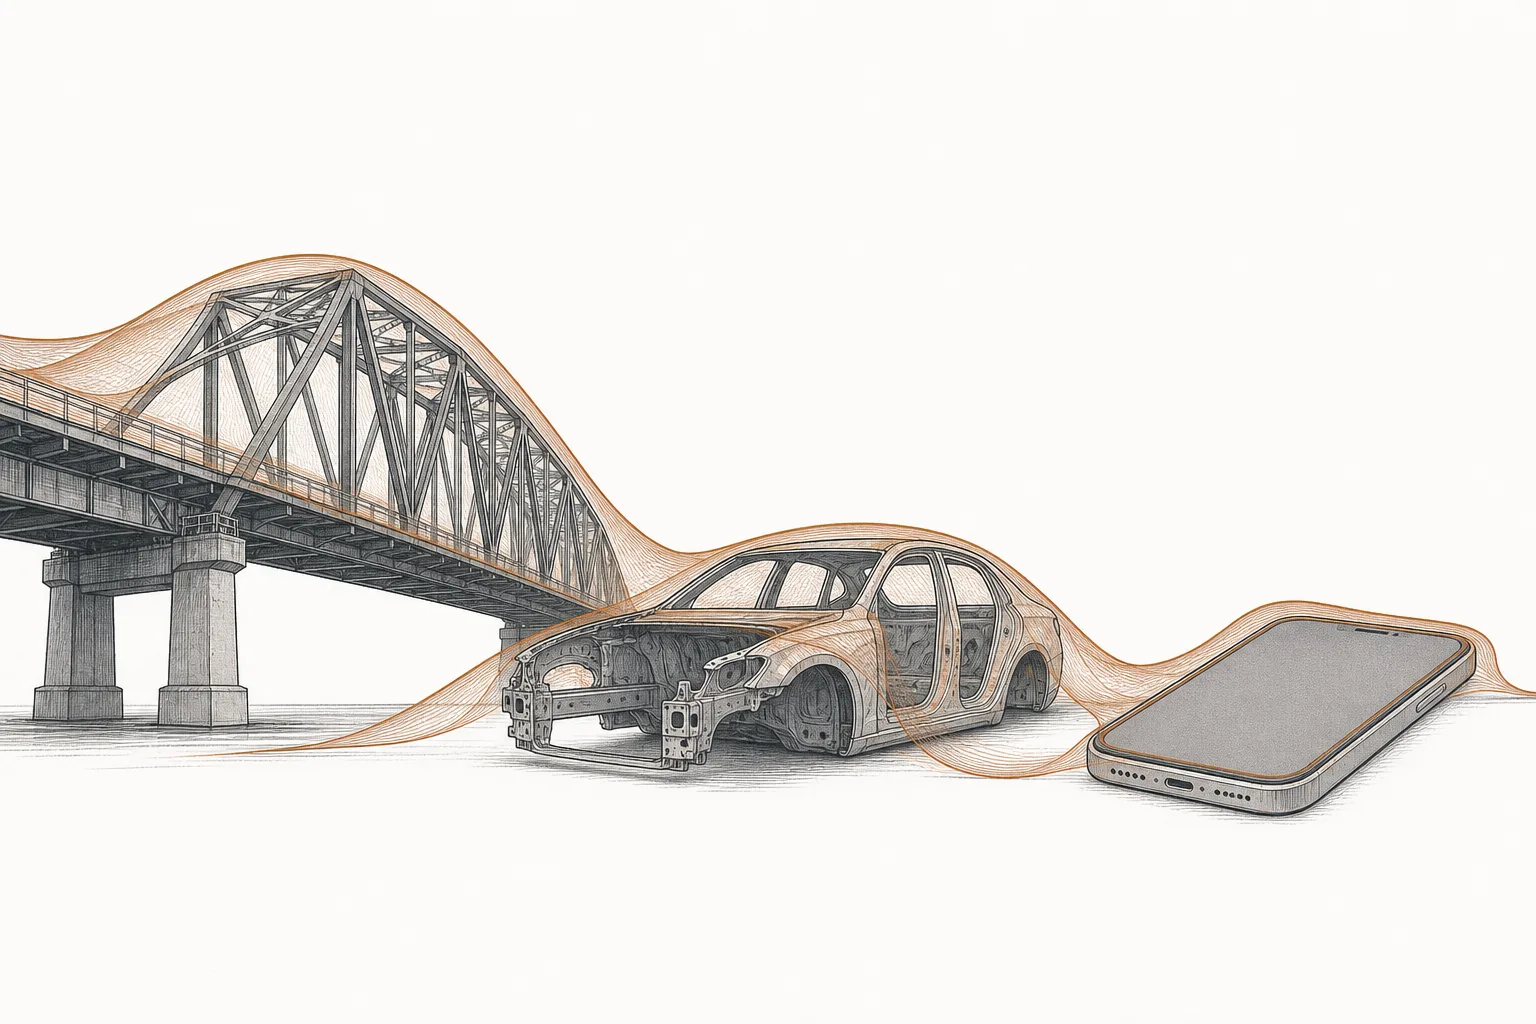
01これは何?(塗料、接着剤、シーラント)
いま、まわりを見てみてください——部屋の壁、車のボディ、スマホの筐体、炭酸飲料の缶、水道管、橋の柱。このどれもが、目に見えない薄い層の何かで「覆われ」たり「結びつけられ」たりしています。このnodeは、その物質たちの話です——塗料、コーティング、接着剤、シーラントを「配合(formulate)」して売る企業のことです。
実はこのnodeは、働き方は違うけれど親戚どうしの、3つの家族をまとめています。
- 塗料とコーティング(Paints & Coatings): 表面を覆う薄い膜で、主な目的は2つ——保護(さび、水、UV)と装飾(色、つや)。建築/装飾用塗料(architectural/decorative)、工業/防食コーティング(industrial/protective)、自動車塗料(auto OEM & refinish)、粉体塗料(powder coating)に分かれます。
- 接着剤(Adhesives): 2つの部品を「結びつける」もの——段ボール箱を留める糊から、溶接やリベットの代わりに車のボディを支えられるほど強い構造用接着剤(structural adhesive)まで。
- シーラント(Sealants): すき間を「埋めて」水・空気・音を防ぐもの——窓のコーキング、車のガラスまわりのシール、飛行機の継ぎ目のシールなど。
このビジネスの核心は「原材料」ではなく、配合とその混ぜ方の知識です。欲しい性質を出すための——熱帯の日差しで10年色あせない塗料、車の組み立てラインで90秒で固まる糊、-40°Cでも柔らかいままのシール。出発点の材料は同じでも、違う「配合」こそ顧客がお金を払うもの——そして、これらが汎用化学品の何倍もの値段で売れる理由です。
メガトレンドの地図では、このnodeはSpecialty Chemicals & Industrial Gasesの下の下位分岐で、それが大きなCritical Materials & Supply Chainの傘の下にあります——ひとことで言えば、大事な材料を配合する「川上」で、そこから、それを消費するほかのトレンドの実際の製品を覆い、結びつけるために送り出されます。
02なぜ「薄い膜」がこれほど巨大に重要なのか
まず規模から。世界の塗料・コーティング市場はおよそ2025年で2,050〜2,200億ドルで、2030年には約2,500億ドルまで伸びる見込みです(中央値、年約4%。中には最大~3,000億ドルと見る調査もあります)。接着剤・シーラント市場はもう1つの塊で、2024年で約790億ドル、2030年には~1,060億ドルへ向かっています。2つを合わせると、このnodeは身のまわりのほぼすべての製品に隠れた、およそ3,000億ドルのビジネスです。
でも規模の数字は、いちばん大事なことを語っていません。本当の話は、「ほんのわずかなコストで、巨大な価値を守っている」こと。何をしているか、見てみましょう。
- インフラをさびから守る: 腐食(corrosion)は世界経済を年に世界GDPの約3〜4%も食っています。防食コーティングは、橋・配管・船・掘削リグの寿命を数十年延ばす最初の防御線です——数万円の塗料代を払って、数百万円の損害を防ぐわけです。
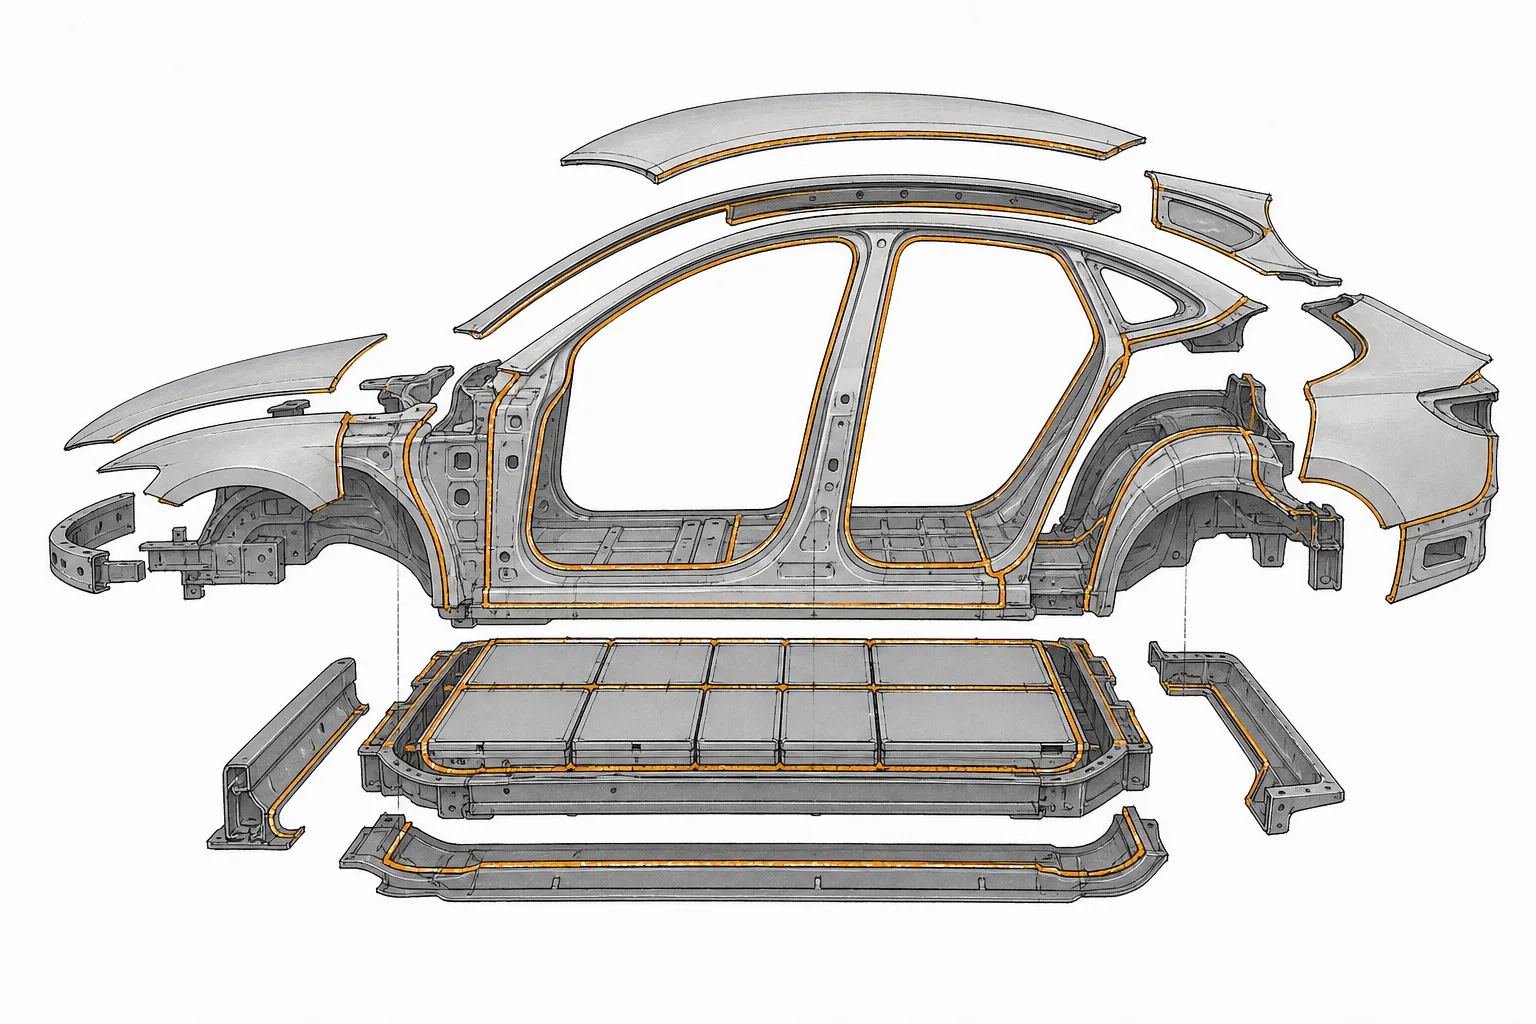
- EVと現代の組み立てを可能にする: EVは、熱で接合できない多素材ボディ(鉄+アルミ+カーボンファイバー)を使うので、構造用接着剤で留める必要があります——しかもそれが、バッテリーを固定し、放熱し、車を軽くすることを同時にやってのけます。
- モノを美しく、売れるものにする: 車の塗装、家電の塗装、食品缶のコーティング——顧客が最初に見て触れる「第一の表面」。ブランド価値の半分は、この薄い膜にあるんです。
03どう動く?(コーティングの層は何をしている?)
「1層」に見える塗料も、実はたいてい複数の層からなるシステムで、各層が違う役割を担います——何層もが協力して働く人の皮膚のように。もっとも複雑で価値の高いシステムの一つ、自動車塗料を例に見てみましょう。
各層の核心は、4つの主成分から来ます。樹脂(resin/binder)は膜を表面にくっつける「糊」、顔料(pigment)は色と隠ぺい力を与え(主役は白いTiO2)、溶剤(solvent)は塗れるようにして後で蒸発し、添加剤(additive)は少量で性質を調える(防カビ、防UV、粘度の調整)。この4つの配分をぴたりと合わせることが、各社が何より大事に守る「配合」なんです。
接着剤とシーラントも似た原理で働きます——樹脂を接着役に使いますが、膜として覆う代わりに、2つの表面のすき間に入り込んで「硬化(cure)」し、継ぎ目全体に力を分散させる橋になります。1点で荷重を受けるリベットや溶接点とは違う——だから構造用接着剤は、多素材の作業では溶接よりも強く、疲労にも強いことが多いんです。
04ドラム缶の中の安いモノ → 缶に入った高いブランド
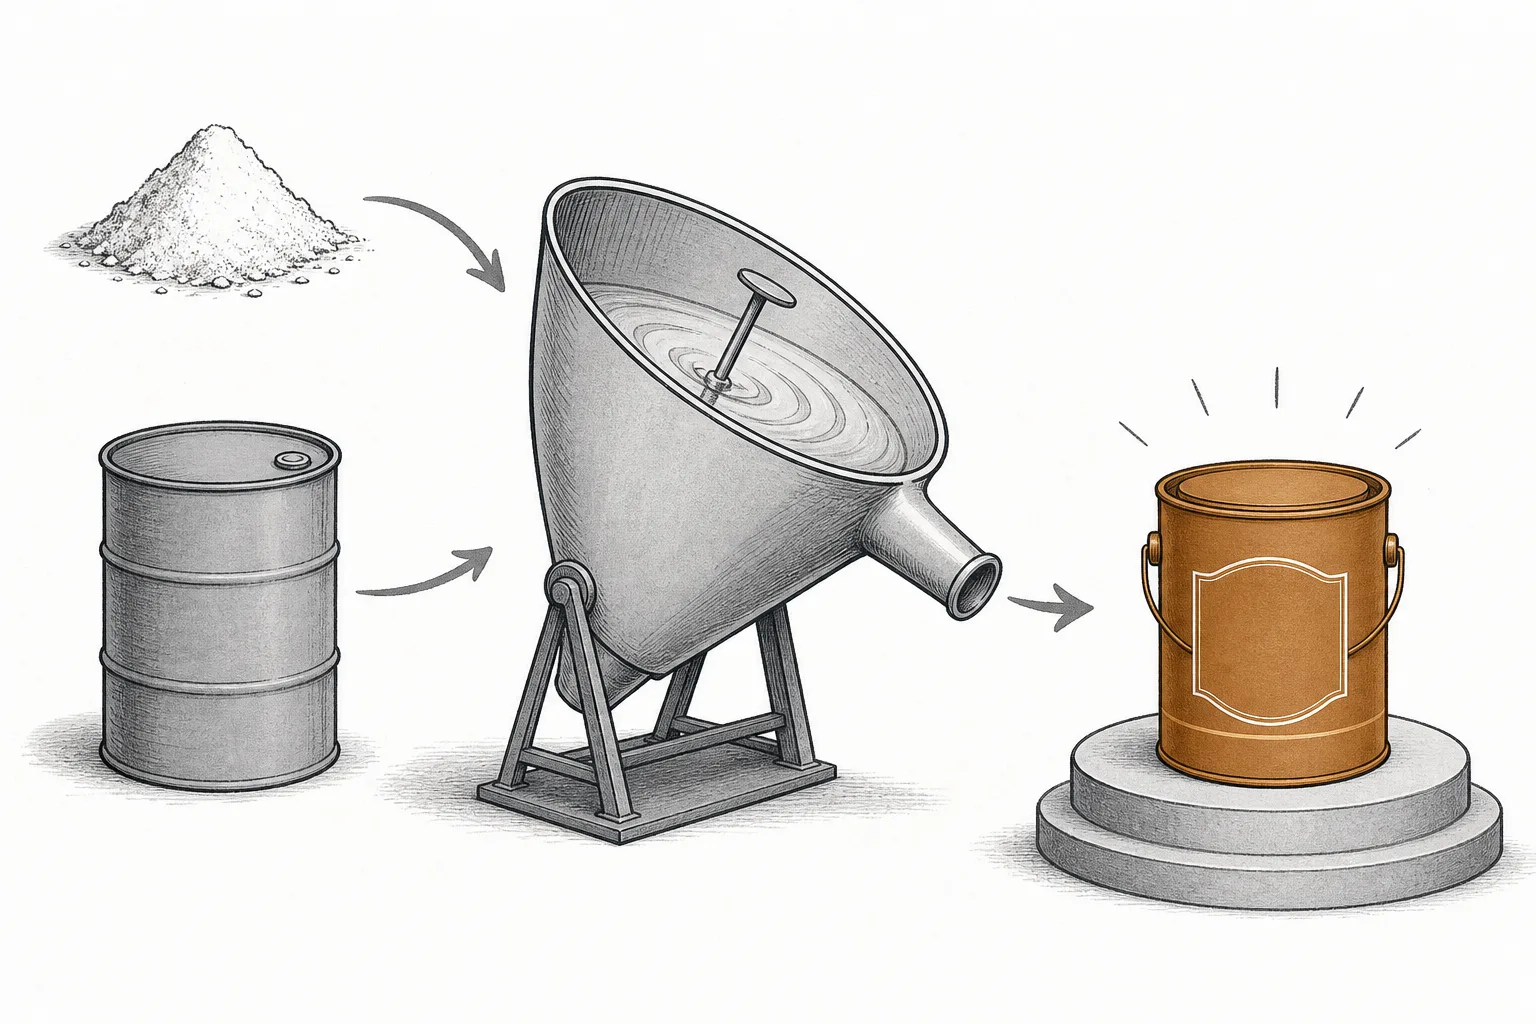
ここがこのnodeのビジネス上の核心で、「安いモノを混ぜているだけ」なのに塗料会社が良い利益を上げる理由です。カギは、彼らが売っているのが「トン」ではなく「機能とブランド」だということです。
出発点の材料(樹脂、TiO2、溶剤)は、誰でも市場価格で買える、わりと標準的な化学品です。でもそれが独自のレシピで「配合」され、試験を経て認定を取り、ブランドと販売チャネルがつくと——価値は何倍にも跳ね上がります。世界No.1の塗料会社Sherwin-Williamsを見てください。売上は236億ドルを超え、その多くが米国の5,000店舗超という自前の店舗網から来ています。塗装職人が入って買いに来る店です——堀(moat)は「塗料の配合」だけでなく、「現場の近くにある店」にもあるんです。
でもコインには裏表があります。原材料がコストの大きな部分を占める(塗料製造コストのおよそ70%)からです。しかもTiO2だけで材料費の約30%を食います。さらに原材料の約30%が石油由来(樹脂、溶剤)なので、原油やTiO2の価格が急騰すると、塗料会社のマージンはすぐに絞られます。2021〜2022年のコスト危機では、溶剤の価格が数か月で+78%超、樹脂が+39%も跳ね上がったことがありました。
塗料を「不透明にして下地を隠せる」ようにする白い粉——商業的に使える中で、もっとも白く、もっとも光を反射する顔料です。ほぼすべての家庭用塗料の缶に入っています(歯磨き粉や日焼け止めにも)。これほど良い代替品がないからです。だからその価格は、世界じゅうの塗料メーカーが何より注視する「コストの変数」——TiO2の大手メーカーChemoursのような会社は、供給者であると同時に、業界全体のサイクルの指標でもあります。
05エコシステムの中でのつながり
このnodeは、ほかのほぼすべてのメガトレンドへの「つるはしとスコップ売り」です——誰が何を作ろうと、それを覆い、結びつけなければなりません。いちばん大事なつながりを見てみましょう。
- Specialty Chemicalsの傘の下の兄弟の親戚: このnodeはIndustrial Gases(ガスを売る)、Electronic & Semiconductor Materials(チップ専用の材料)、Catalysts & Performance Chemicals(触媒)とは違います——分かれ目は、このnodeが「表面を覆う膜と、部品を結びつける糊」に集中し、あらゆる産業で幅広く使われる点です。
- いっそう濃くなるElectrification & Mobilityを養う: EVが最も熱い新しい需要。構造用接着剤が多素材ボディを留め、バッテリーを固定・放熱し、車全体を塗装する——だから1台あたり、従来のガソリン車より多くの糊とコーティングを使います。
- AerospaceとDefenseを養う: 航空機や兵器は特殊コーティング(耐熱、レーダー吸収、防食)と軽量の構造用接着剤を使います——厳しい認定が要るため供給元を変えにくい、高マージンの仕事です。
- 建設とEnergy Transitionに結びつく: 建築用塗料は最大のグループ(塗料市場の~47%)なので、建設サイクルに結びつきます。クリーンエネルギーは、風力タービン、ソーラーパネル、配管向けの耐候コーティングを必要とします。
面白いのは、「みんな」に売るからこそ、EV戦争で誰が勝とうと、建設市場を誰が握ろうと、塗料と接着剤の会社はどのみち全員に売る、ということ——「誰が勝つか」を当てずに、いくつものトレンドに同時に投資する方法なんです。
06いまどこまで来た?+プレイヤー
塗料市場の現在地は、何十年もの統合によるじわじわ高まる集中です。五大手(Sherwin-Williams、PPG、AkzoNobel、Nippon Paint、Kansai)が合わせて世界市場の大きなシェアを握ります。とくにSherwin-WilliamsがValsparを買収し、Nippon Paintがアジアじゅうで買収を重ねた後は。プレイヤーが少ないほど価格の規律が効き、利益も安定します。
用途で見ると、建築/装飾用塗料(architectural/decorative)がまだ最大のグループで、市場のおよそ47%。残りは工業用、防食、自動車塗料、粉体に分かれます——そして、より環境にやさしい粉体塗料(powder coating)が最も成長の速いグループです(年~6%)。
接着剤の側では、ドイツのHenkel(Loctiteブランドの持ち主)が接着剤・シーラントの世界リーダーです。Adhesive Technologies部門は年およそ110億ユーロの売上で、主な成長エンジンは「Mobility & Electronics」グループから——ひとことで言えば、EVとエレクトロニクスです。
大手塗料メーカーの2024〜2025年の決算は「安定」のトーンでした——AkzoNobelは売上約116億ドルで、売上が横ばいでも純利益は増加。Nippon Paintはアジア市場への攻勢で売上・利益とも過去最高(約104億ドル、13.6%成長)を更新しました——このビジネスが遅いけれど着実に成長し、成長の中心がアジアへ移りつつあることを映しています。
07これからの展開
1つ目、そして最も熱い方向はEVと軽量化(lightweighting)の時代の構造用接着剤です。バッテリーの走行距離を延ばすために車を軽くする必要があり、ボディが熱で接合できない多素材でできるようになると、構造用接着剤が溶接やリベットの代わりに入ってきます——多素材を接着剤で留めると、車の重量を~25%減らせると見積もられています。ニッチな構造用接着剤市場は、2025年の約133億ドルから2035年には~206億ドルへ伸びています(年~5.8%)。これは「糊」が、おまけから欠かせない「構造部品」へ変わることなんです。
2つ目の方向は持続可能性と規制です。世界は塗料に、ガス(VOC)を出す溶剤をやめて、水系塗料(water-borne、すでに市場の~50%を占める)や、ほとんど廃棄物の出ない粉体塗料へ移るよう迫っています。加えてPFASや一部の重金属をやめる圧力も——「グリーン」に配合し直すのを先にできた会社が有利になります。新しい配合の認定には時間がかかるからです。
3つ目の方向は成長の中心がアジアへ移ることです。中国、インド、ASEANの1人あたり塗料使用量は、まだ西側よりずっと低い。都市が広がり中間層が増えれば、建築用塗料や車用塗料の需要もそれに連れて伸びます——だからNippon PaintとKansaiはアジアで激しく買収を進めていて、ここがこの10年の本当の成長の戦場なんです。
08課題とリスク
このビジネスの安定には、理解しておくべき固有のリスクもついてきます。
1つ目、そして最も目立つリスクは原材料コストです。原材料がコストの~70%を占め、TiO2と石油に密接に結びついているから。原油やTiO2の価格が急騰すれば、マージンはすぐに絞られます。強いブランドと価格決定力を持つ会社(Sherwin-Williamsのような)はコストを顧客に速く転嫁できますが、価格で競う小さなメーカーは、コスト上昇局面でより痛みます。
2つ目のリスクは建設と自動車のサイクルです。需要がこの2つの産業に直結しているから。金利が高くて住宅や車の市場が減速すると、塗料の売上もそれに連れて減速します。とくに大きな塊である建築用塗料と車用塗料が——このビジネスはタフですが、景気に対する免疫があるわけではありません。
3つ目のリスクは規制と中国との競争です。環境規制(VOC、PFAS、重金属)の強化が、配合や工場の作り直しへの絶えない投資を迫ります。同時に中国メーカーが、より安い価格で低価格帯を追い上げ、一般グレードの製品のマージンを圧迫します——特殊な仕事(aerospace、構造用接着剤)は認定による高い堀がまだあるとはいえ。
ひとことで言えば、このnodeは、世界まるごとを守り、つなぎ止める「目に見えない薄い膜」の物語です。驚くのは、安い標準的な原材料を、「配合と信頼」を通じて価格決定力を持つブランド製品に変えていること。そしていま、それはさらに大きな新しい役割を得つつあります——「表面のコーティング」から、電気自動車の時代を実際につなぎ止める「構造部品」へと。