メガトレンド · Critical Materials
空気を売って、電力会社みたいに儲ける商売
酸素、窒素、ヘリウム、そして何千種類もの特殊化学品——これらは現代経済の「目に見えない材料」です。チップにも、車にも、薬にも、あらゆる鉄にも入っているのに、ロゴはどこにも出てきません。驚くのは、その一部が「世界でいちばん良いビジネス」のひとつだということ。空気に浮いているものを、15〜20年契約で——しかも使わなくても客が払う契約で——売る。だから電力会社のように安定した収益が入り、しかもめったに手に入らない価格決定力まで手にしているんです。
01これは何?(ひとつのnodeに二つの世界)
身のまわりのモノを思い浮かべてみてください——スマホ、車、薬の瓶、ビルの鉄骨、窓ガラス。どれも、ある種のガスや特殊化学品が製造工程のどこかに関わっていなければ「そもそも作れない」ものばかりです。でも、それらが最終製品にブランド名として載ることはありません。これこそ経済の「目に見えない材料」——このnodeはその話です。
実はこのnodeは、まるで性格の違う二つの世界をひとつにまとめています。
- 産業ガス(Industrial Gases): 酸素、窒素、水素、アルゴン、ヘリウム、さらにチップ製造用の超高純度な「エレクトロニクスガス」まで。一見ただのコモディティ(空気はタダで手に入る)に見えますが、そのビジネスは世界でいちばん良い商売のひとつなんです——なぜそうなるのかは第3章でじっくり説明します
- 特殊化学品(Specialty Chemicals): 「量」ではなく「働き」で売る高付加価値の化学品——触媒(catalyst)、コーティング剤(coating)、添加剤(additive)、エレクトロニクス化学品など。重いから高いのではなく、「ある仕事を誰よりもうまくこなせる」から高く売れる、そういう商品です
コモディティ化学品(commodity chemicals)——エチレンやメタノールなど——は「トン」単位で、ほぼ価格だけを競う。利益は薄く、原油の波で大きく揺れる · 特殊化学品(specialty chemicals)は「働き」で売る——塗料が長持ちする、チップがきれいになる、反応が速くなる、そういう理由で客は払う。原材料費は売値のほんの一部なので、利益が厚く、景気の波にもずっと強い。
メガトレンドの地図では、このnodeはCritical Materials & Supply Chainの下にあるサブテーマです——いちばん「川上」の層。原材料や基礎的な材料はまずここで生まれ、それから別のトレンドへ送られて、それを使う実際の製品になっていくからです。
02なぜ「目に見えない材料」が大事なのか
まず規模から。世界の産業ガス市場は2025年でおよそ990億ドル、2030年にはおよそ1,270億ドルへ伸びると見られています(年平均約5%)。特殊化学品市場はそれよりずっと大きく——複数の調査機関の中央値で、2025年でおよそ9,000億ドルから1兆ドル超。二つ合わせれば、これは世界の製造業まるごとの土台です。
でも、市場規模の数字はいちばん大事な話をまだ語っていません。本当の話は「誰が、何に対してお金を払っているか」です。これらのガスがどこで使われているか見てみましょう。
- 鉄・金属: 製鉄所は炉に純粋な酸素を吹き込んで反応を速める——大量の酸素なしに鉄は作れない
- 病院: 医療用の酸素、そして世界中のすべてのMRIを冷やす液体ヘリウム
- チップ: チップ工場は、エッチング・成膜・ウエハー洗浄まで全工程で超高純度の窒素や特殊ガスを使う
- クリーンエネルギー: 水素は化学原料であると同時に、クリーンエネルギーの希望でもある
このビジネスが「しぶとい」のはこれが理由です——どれかひとつの産業に頼っていない。経済のどこかが伸びれば、ガスは売れる。しかも今、新しい需要が勢いのある三つの力から来ています:チップ(AI)、水素(クリーンエネルギー)、そして医療。
03どう動くのか(電力会社みたいにお金を生むモデル)
ここが本記事の核心であり、投資家が「ただ空気を売っているだけ」の産業ガスにここまで惚れ込む理由でもあります。鍵は「on-site/take-or-pay」モデルにあります。
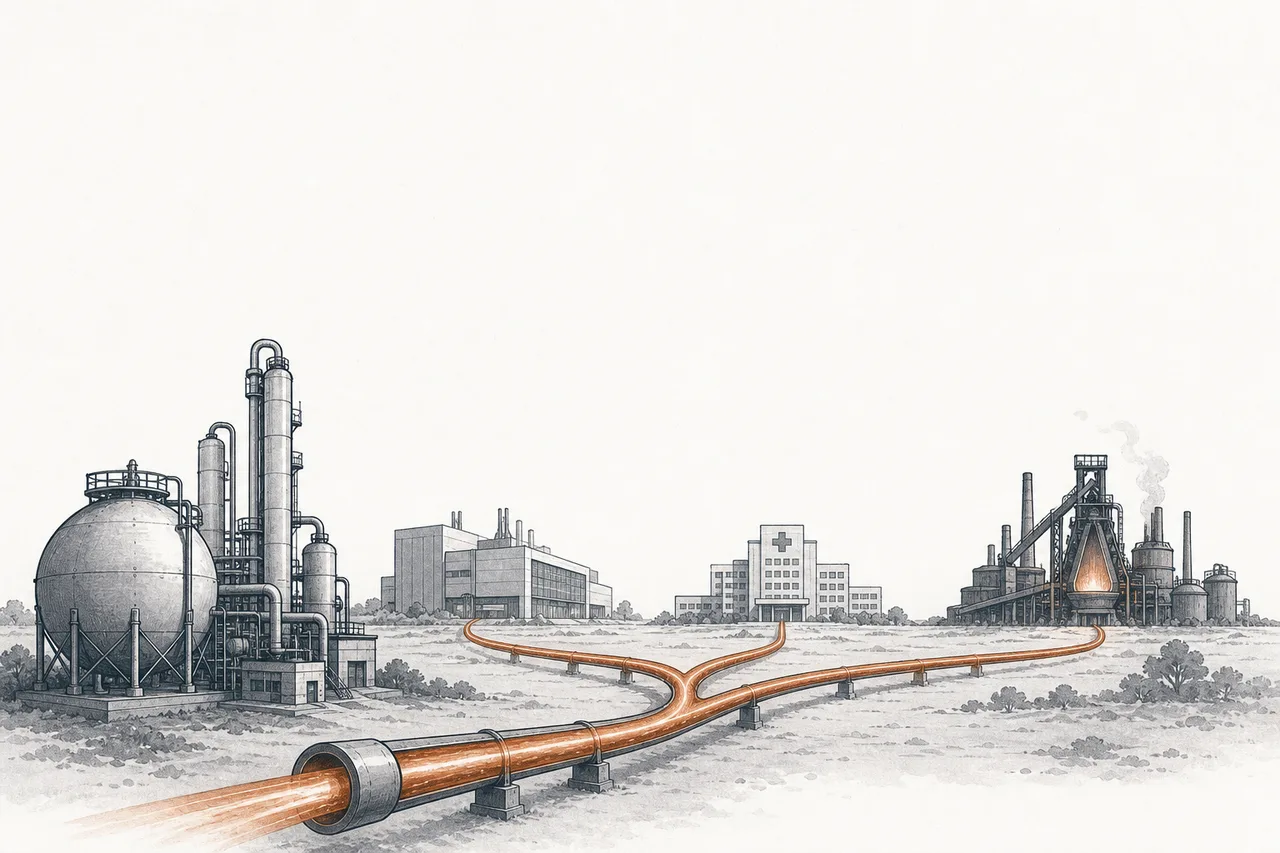
想像してみてください。あなたがガス会社で、大手の製鉄所が酸素を買いたがっているとします。いちばん賢いやり方は、毎日タンクで運ぶことではありません。客の工場のフェンスのすぐ隣に空気分離プラントを建ててしまう——そしてパイプで酸素を直接送り込む。そのうえで15〜20年の契約を結び、客は毎月「最低料金」を払うと約束する。その月に約束より少ししか使わなかったとしても、です——これがtake-or-pay(引き取るか、払うか)という言葉の意味です。
このモデルの効き目はものすごく強力です。
- 予測できる収益: 世界最大手のLindeは、売上のおよそ70%をtake-or-pay契約で固めている——だから景気が上下しても、収益の大半は確実に入ってくる
- 価格決定力: 契約は価格をインフレに連動させ、エネルギーコストを客に転嫁できることが多い——だからコストが急騰してもマージンを守れる
- 深い堀(lock-in): 空気分離プラントが客のフェンスのすぐ隣に建ってしまえば、客が別の会社に乗り換えるのは至難の業——だから新規の競合がほとんど入り込めない
利益の数字がそれを証明しています。2025年、Lindeは売上339億9,000万ドルをあげ、調整後の営業利益率は約29.8%——「基礎的なモノ」を売る商売としては、めったに見られない水準です。米国のAir Productsにいたっては、調整後EBITDAマージンが約40%に達します。
04特殊化学品 — 「トン」ではなく「働き」で売る
このnodeのもう半分は特殊化学品です。ガスとは違うゲームを戦っていますが、芯はまったく同じ:価値を売る、重さを売らない。
イメージしやすいよう比べてみましょう。エチレンのようなコモディティ化学品は、1トン数百ドルで、ほぼ価格だけを競います。でも、ウエハーに模様を「描く」ためのフォトレジスト(photoresist)や、製油所を動かす触媒(catalyst)のような特殊化学品は、1キログラムあたり何十倍もの値段で売れます。客が払うのは、それが果たす「働き」に対してであって、重さに対してではないからです。
特殊化学品の堀は「秘密のレシピ」だけにあるのではありません。むしろ客ごとの製造工程に合わせて配合・調整する技術(formulation)にあります——あるメーカーの車の生産ラインで使えるコーティング剤も、別のメーカー向けには配合をまるごとやり直す必要がある。いったん最適化して認証まで通れば、客は乗り換えたがりません。乗り換えるとは、工程ぜんぶをまたテストし直すことだからです——これもlock-inのひとつの形なんです。
この市場は広く、分散しています——塗料・コーティング剤(最大グループで特殊化学品市場の約28%)、触媒、添加剤から、エレクトロニクス化学品まで。そして今いちばん速く伸びているのが、チップとクリーンエネルギーに結びついたグループです。
「特殊化学品+on-siteの堀」というモデルの良い例がEcolabです。世界の水処理・衛生化学のリーダー(2025年の売上は約160億ドル)で、客の工場の現場にまで入り込んで水システムを管理しています——産業ガスと同じように、客の工程に深く埋め込まれることで価格決定力を持ち、客は乗り換えにくくなる、というわけです。
チップに結びついたエレクトロニクス化学品市場は花形です。半導体向けの超高純度なガスと材料だけでも、市場は2025年でおよそ119億ドル、2032年には約248億ドルへ伸びると見られています(年平均約11%)——ガス市場全体の倍の速さです。新世代のチップはどれも、より多くの製造工程と、より高い純度を求め続けるからです。
05エコシステムの中でのつながり
このnodeは経済の「川上」に座っているので、ほとんどすべての他トレンドに材料を供給しています。いちばん大事なつながりを見てみましょう。
- Semiconductor Materialsとペア: 同じCritical Materialsの傘の下にいる近い親戚——線引きは、Semiconductor Materialsが「チップ専用」の材料(ウエハー、フォトレジスト)に寄っているのに対し、このnodeはもっと広く使われるガスと化学品だという点。ただし両者は「エレクトロニクスガス」で出会い、同じチップ工場へ一緒に供給する
- Hydrogen & Fuel Cellsの中核: 水素は産業ガスのひとつ——だから巨大ガス会社は、世界の水素を作る側でもあり、インフラを敷く側でもある。クリーンエネルギーが彼らの新しい成長エンジンに直結している
- Climate Adaptation & Waterへ供給: 水処理化学(Ecolabのような)は、世界の上下水管理の心臓部。水が不足するほど、水処理化学の需要も伸びる
- AIとEnergy Transitionに押し上げられる: この二つこそ最大の新規需要——AIチップ工場は特殊ガスを大量に食い、エネルギー転換は水素や特殊ガスをさらに必要とする
面白いのは、このnodeが他のメガトレンドにとっての「ツルハシとシャベルの売り手(picks and shovels)」だという点です——AIチップ戦争で誰が勝とうが、水素市場を誰が制そうが、ガス会社はどちらの陣営にも売る。だからこれは、熱いトレンドに投資しつつ「誰が勝つかは関係ない」というリスク構造を内側に持った投資手段なんです。
06いま、どこまで来たか + 主役たち
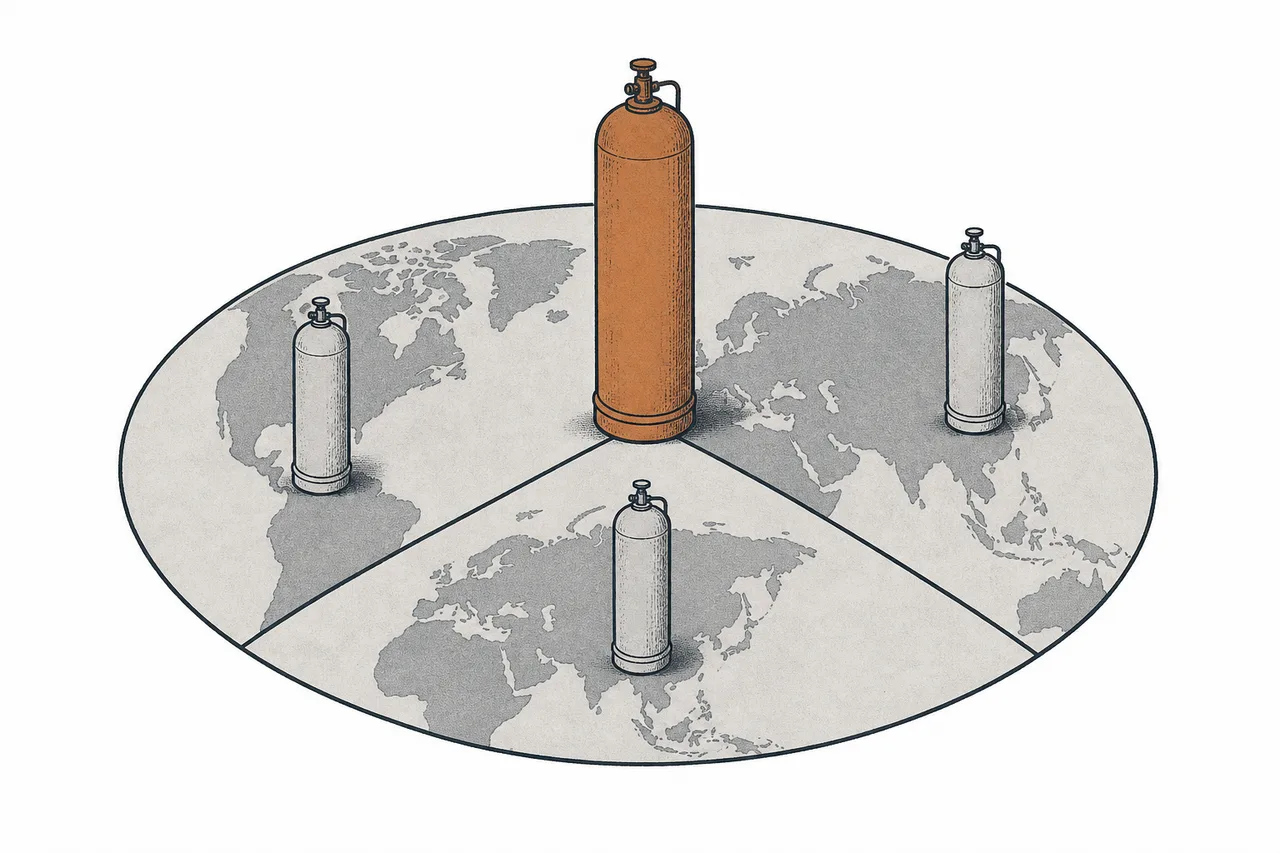
産業ガスの現状はほぼ完璧な寡占(オリゴポリー)です——世界はごく少数のプレーヤーに握られていて、先頭にいるのが三巨人のLinde、Air Liquide、Air Products、これに日本のNippon Sanso(日本酸素)とドイツのMesserが続きます。何十年にもわたる統合でプレーヤーは減り続けてきました——数が少ないほど価格の規律が効き、利益は厚くなるんです。
2025年も、グループ全体は好調でした。Lindeは売上もマージンも伸ばし、まだ供給を始めていないガス供給契約の受注残(backlog)はおよそ71億ドル——すでに固定された将来収益の表れです。Air Liquideもマージンを初めて20%超へ押し上げ、2025-2026年でさらに200ベーシスポイントの上積みを掲げています。同時に、チップと水素からの需要が、どの会社も投資を奪い合う新しい成長エンジンになりつつあります。
07これからの展開
第一の方向はクリーン水素です。これは業界にとって最大の賭け。ガス会社は、水素を作って運ぶのに必要なノウハウ、パイプ、工場をすでに持っています。水素経済が本当に立ち上がれば、彼らは真っ先に恩恵を受ける側です——ただ、こうした巨大プロジェクトは莫大なお金を食い、いまだに政府補助金に頼ります。だからチャンスであると同時にリスクでもある(いちばん大きく賭けたAir Productsは、この件で投資家から圧力を受けたこともあります)。
第二の方向はチップ工場の建設ラッシュです。世界中の新しいチップ工場(米国、欧州、日本)はどこも、超高純度のエレクトロニクスガスの供給を必要とし、たいてい長期のon-site契約を結びます。これは速く伸び、マージンも良い需要——だから、どの会社も新しいチップの街の隣にガス分離プラントを建てようと競い合っているんです。
第三の方向は統合と価格規律が続くことです。プレーヤーが少数のまま、互いに価格を叩き合う規律を保つ限り、take-or-payモデルは安定して利益を生み続けます——このビジネスの魅力は「良い意味で退屈」なところ:ゆっくりだけれど、安定して、予測できる。
08課題とリスク
このビジネスの安定には、理解しておくべき固有のリスクもついてきます。
第一のリスクは産業の循環(サイクル)です。take-or-pay契約が収益の土台の大半を支えるとはいえ、残りの売上(小口客向けのボンベ詰めガスや一部の特殊化学品など)は、製造業や建設業の健康状態に結びついています。景気が鈍れば使用量も減る——このビジネスは循環に強いけれど、完全な免疫があるわけではないんです。
第二のリスクはエネルギーコストです。空気からガスを分離する(とくに酸素と窒素)には膨大な電力がいる——ガス会社はとても大口の電力ユーザーなのです。多くの契約はエネルギーコストを客に転嫁できますが、転嫁できない部分では、電力価格の高騰がマージンを圧迫します。そして大型の水素への賭けは、エネルギーコストと政府補助金のリスクをいっそう際立たせます。
第三のリスクはヘリウムと戦略的な供給不足です。ヘリウムは酸素や窒素と違って「空気から分離できない」——世界のごく限られた天然ガス田(カタール、米国、ロシア、アルジェリア)から取り出すしかありません。だから地政学にきわめて脆い。ここ数年でヘリウム価格は400%超も急騰し、中東のひとつの出来事が世界の供給を一瞬で3分の1ずつ断つこともある——ヘリウムはMRIにもチップ製造にも代わりがきかず、この鎖の本当の弱点なんです。
ひとことでまとめると、このnodeは私たちの身のまわりほぼすべての製品に隠れている「目に見えない材料」の物語です。驚くのは、その半分——産業ガスの商売——が、世界でいちばん美しく設計されたビジネスのひとつだということ:空気に浮いているものを、客と利益を縛る長期契約で売る。このnodeを理解することは、「いちばん基礎的なモノ」がなぜ現代資本主義でいちばん深い堀のひとつを作れるのかを理解することなんです。