メガトレンド · エネルギー転換と電力需要
核燃料でいちばん難しい工程——そして西側がようやく自分で作れるようになった
ウランを掘り出せる国はたくさんあります。でも燃料サイクルの中で、ひとつだけ毎分何十万回転もする機械が要るほど難しく、まるで兵器のように厳しく管理され、しかもたまたま世界の半分近くをロシアが握っている工程があります——それが核燃料の「中流」にあたる「転換と濃縮」です。さらにこれは、新型炉が必要とする特別に濃い燃料「HALEU」によって、いっそう熱を帯びています。HALEU はもともとロシアしか商業的に作って売れませんでした。これは、西側が数十億ドルを投じて作り直そうとしているボトルネックの物語です。
01これは何?——核燃料の「中流」
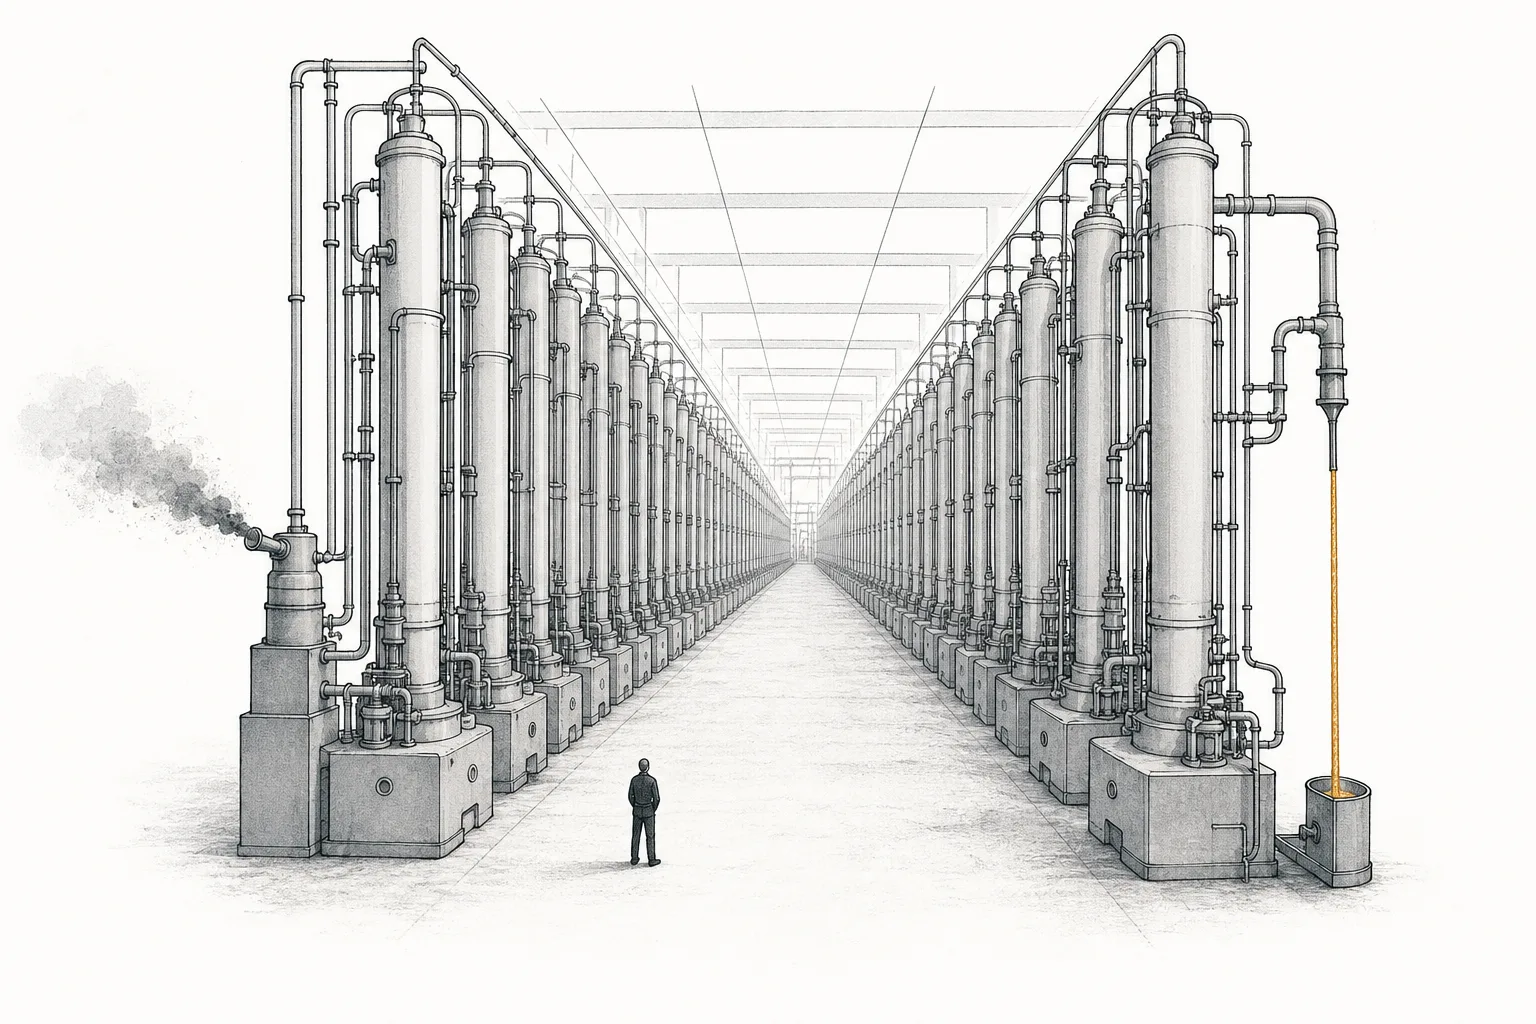
ウランを原油だと思ってみてください——地面から掘り出しても、そのままでは使えません。まず「精製」が必要です。この node は核燃料の 中流の精製所 にあたります。ウラン採掘から出てくる「黄色い粉」(yellowcake)を受け取り、発電所へ渡す前に二つのことを続けてやります。(1) 転換(conversion) は粉をガスに変えること、そして (2) 濃縮(enrichment) は「火がつく」同位体の割合を高めることです。
なぜ濃くする必要があるのでしょう?それは、地面から掘ったウランのうち、連鎖反応に火をつけられる同位体——U-235——がたった 0.7% しかないからです。残りの99.3%は、炉に火をつけるには不活性すぎる U-238。一般的な炉は U-235 を 3〜5% 含む燃料を必要とし、これを LEU(Low-Enriched Uranium)と呼びます。いっぽう SMR や microreactor のような新型炉の多くは、もっと濃い 5〜20% を必要とし、これを HALEU と呼びます。この node の仕事は、0.7% から炉が求めるレベルまで「濃さを足していく」ことなんです。
メガトレンドの地図では、この node は大トレンド Energy Transition & Power Demand の中の Nuclear Fuel Cycle の下にある末端の枝です。鉱山(上流) 側のきょうだいから受け取ったものを発電所(下流)へ渡す「中流」であり——そして 権力・価値・地政学的リスク が、このサプライチェーン全体で最も集中する場所です。
Conversion(転換) = yellowcake(固体)をガスの UF₆ に変え、同位体を分離できるようにすること · Enrichment(濃縮) = U-235 の割合を 0.7% から高めること · LEU = 一般的な炉向けの濃度 3〜5% の燃料 · HALEU(High-Assay Low-Enriched Uranium)= より小さく、より長く稼働できるよう設計された新型炉(SMR/microreactor)向けの濃度 5〜20% の燃料
02なぜ重要か——ロシアが握るボトルネック
「濃縮」の工程がほかのどの工程よりも重要なのは、ひとことで言えば ボトルネック だからです。鉱石の採掘は多くの国ができます。燃料ペレットの成形も多くの会社ができます。でも U-235 を U-238 から分離するのは、途方もなく難しい技術で、兵器にも使えてしまうため、世界中で厳しく管理されています。結果として世界はたった 4社 に頼っており、その最大手が ロシアの国営原子力企業 Rosatom なんです。
数字がこの集中をはっきり映しています。Rosatom は年間およそ 2,600万 SWU、つまり 世界の約40% の生産能力を握ります。続くのが Urenco(ヨーロッパ、〜1,700万 SWU)、Orano(フランス、〜750万 SWU)、そして急拡大中の中国(CNNC)です。ロシア+中国を合わせると、世界の濃縮能力の62%超 を握ります(2024年データ)。
この依存は、ロシアがウクライナに侵攻するまで、問題にはなりませんでした。その瞬間、西側は自分が紛争の相手から濃縮サービスを買っていることに気づいたのです。米国は 2024年5月からロシア産の濃縮ウランの輸入を禁じる法律を成立させて 対抗しました——でも問題は、西側にまだ代わりになる能力が足りないこと。結果、濃縮サービス(SWU)の価格は天井を突き抜けて、2018年の1単位あたり約$34から、2025年半ばには〜$188へ——戦争前の約3倍に跳ね上がりました。
これが、ふつうの人が名前も聞いたことのない小さな node が、米国政府やヨーロッパが数十億ドルを注ぎ込む戦略的な要衝になっている理由です——この工程を握れなければ、「AI に電力を供給するための原子力ルネサンス」という夢も、前に進めないからです。
03どう動くのか——黄色い粉から濃縮燃料まで
ウランをひとかたまり、「黄色い粉」から濃縮燃料になるまで追いかけてみましょう。なぜ真ん中の工程がこの物語の主役なのかが、はっきり見えてきます。
なぜ濃縮の工程はそんなに難しいのでしょう?それは、U-235 と U-238 が同じ元素の同位体で、化学的にはまったく同じ、違うのは重さがほんのわずかだけだからです。分離の方法は、ガスの UF₆ を毎分何十万回転もする 遠心分離機(centrifuge) に入れること。重いほう(U-238)が外側へ振り飛ばされ、U-235 に富んだ気体が中央に残ります。でも一回では濃さが足りない——だから何百台もの機械をつないで列にし、これを 「cascade」 と呼びます。一台から次の台へと中身を送って繰り返し、ようやく必要な濃さに到達するのです。
そしてここが、HALEU が LEU よりずっと難しい ポイントです。濃さを高くしたい(5%ではなく20%)ほど、cascade をはるかに長く通さなければならず、1単位あたりに食う「同位体分離の労力」(SWU)は通常の燃料の何倍にもなります。そのうえ、これほど濃い物質の保管や輸送には、特別な許可と安全対策が要ります——濃くなる一段ごとに、コストも規制も跳ね上がっていくのです。
U-235 を U-238 から分離するのに使う「仕事の量」を測る単位——ウランの重さの単位ではなく、分離にかける労力 の単位です。発電所はウラン(ポンド単位)と濃縮サービス(SWU 単位)を別々に買います。燃料が濃いほど1キロあたりに食う SWU が多くなる——だから HALEU は LEU より「1単位あたりが高い」のです、それもはっきりと。
04エコシステムの中でのつながり
この node は燃料サイクルの「中流」なので、上流からものを受け取り、下流へと二つの道で渡します——古いほうと、新しいほうです。
- ウラン採掘(上流)から原料を受け取る: 鉱山からの yellowcake がなければ、転換も濃縮もするものがありません。鉱山側は「鉱石価格のサイクル」の話、この node は「技術とボトルネック」の話——同じサプライチェーンの、性格のはっきり違う二つの面です(鉱山側の話はきょうだいのレッスンで読めます)
- 既存の原子力発電所に直接燃料を供給する: 世界中の一般的な炉、何百基もが、稼働の全期間にわたって LEU 3〜5% を必要とします。これがこの node の大きくて安定した「基盤市場」です
- 小型炉(SMR/Advanced Nuclear)の運命を決めるボトルネックになる: 新型炉の多くは HALEU を使うよう設計されています。HALEU の生産が間に合わなければ、SMR は業界ぐるみで完成しても燃料がなくて動かせないかもしれない——だからこの node は、新型炉トレンド全体の「アクセル、あるいはブレーキ」なんです
- なぜすべてが熱いのか、それは AI と電力需要のせい: AI のデータセンターは24時間安定した電力(firm power)を必要とし、原子力はこれにうまく応えられます。だから世界はこぞって炉を作りに戻ってきている——そして新しい炉の一基一基が、この node の新しい顧客なのです
05いま、どこまで来たか(2025〜2026)——主役は誰か
いまの状況をひとことで言えば 「西側が国のお金で自分のサプライチェーンを急いで作っている」。ロシアを切り離したあと、急いで埋めるべき穴ができ、米国とヨーロッパの政府資金が転換と濃縮の両方へ流れ込んでいます。プレーヤーは三つのグループに分けられます:転換業者(conversion) · 既存の大手濃縮業者 · そして 西側の HALEU の先兵 です。
転換(conversion) 側は、西側市場が非常に狭い——主要プレーヤーはたった3社です。カナダの Cameco(Port Hope 工場が世界の UF₆ 転換能力の約18%を握り、2025年に約1,100万 KgU を生産)、米国の ConverDyn/Metropolis(最近再稼働した工場で、2026年に UF₆ を1万トン超生産することを目標)、そしてフランスの Orano。転換そのものの価格も、サプライチェーンの逼迫に合わせて急騰しています。
濃縮 側で株式市場で投資できる本当の主役は、米国の Centrus Energy——オハイオ州 Piketon にある、西側初の商業 HALEU 製造工場の持ち主です。Centrus は2023年に20kg の実証ロットを納め、2025年6月にはエネルギー省(DOE)へ 900キログラム を納め切りました。2025年の売上は約 $4億4,870万、純利益は〜$7,780万、濃縮の受注残(backlog)は約 $23億——そのうえ DOE は Centrus を、最大 $9億 にのぼる HALEU 製造契約の相手にも選びました。
このほかに Urenco(ヨーロッパ、民間/国家グループ)と Orano(フランス、国が大株主)——西側で最も大きい2社があります。でも両社とも、株式市場で直接売買できる形では上場していません。Urenco USA は2025年5月にニューメキシコ州で新しい cascade を動かし始めました(〜70万 SWU の能力拡張の第一フェーズが2027年に完成)。いっぽうロシア(Rosatom/Tenex)は、最大手であっても制裁後は西側の投資家にとって「投資できない」プレーヤーになっています。
06未来——炉が飢える前に HALEU を作りきれるか
これから注目すべき道は三つあります。
ひとつめは HALEU が新型炉トレンド全体の運命を決めるボトルネックになる こと。米国エネルギー省は、世界が 2030年までに40トン超、そして 2035年までに年間およそ50トン の HALEU を必要とすると見積もっています——新型 SMR の艦隊に燃料を供給するために。でも西側の生産能力はいま「年に数百キログラム」どまり——急いで埋めるべき、途方もない穴です。
ふたつめは 「re-shore(自国回帰)」でロシア依存をやめる こと。国のお金が、米国とヨーロッパの濃縮工場へ絶え間なく流れ込んでいます。Centrus はオハイオでの濃縮能力拡張に「数十億ドル規模」の投資計画を発表し、Urenco や Orano も cascade の増設を急いでいます。これは10年がかりになりうる構造的な投資テーマです——でも遅い。新しい能力を作るには何年もかかり、厳しい許認可を通らなければならないからです。
みっつめは 代替技術。従来の遠心分離機のほかにも、レーザーを使うなど、新しい同位体分離の方法を開発しようという試みがあります。ASP Isotopes のような会社が切り開いているところです。もし本当に商業的に実現すれば、濃縮工場のコストと規模は変わるかもしれない——でもまだ、証明が必要な長期の賭けです。
07課題とリスク
ひとつめのリスクは まだ本当には終わっていないロシア依存 です。米国はロシア産の濃縮ウランの輸入を禁じました。でも本当に「依存をやめる」には、西側の新しい生産能力が代わりとして十分に立ち上がるのを待たなければならず、それにはまだ何年もかかります。その間、世界はまだ備蓄を取り崩して穴を埋めなければならない——しかも一部のケースではロシアからの輸入を「免除」してもらう仕組みもあります。つまり、切り離しはまだ100%きっぱりとはいっていないのです。
ふたつめのリスクは HALEU の「鶏が先か卵が先か」問題 です。これは古典的なワナ——燃料会社は、長期の顧客の確約がなければ大型の HALEU 工場に大金を投じる勇気が出ない。でも SMR の建設業者も、燃料が供給される確信がなければ炉の発注を確約する勇気が出ない。互いに相手を待ち合い、scale-up が本来より遅れてしまうのです。だから国のお金(DOE の HALEU プログラムなど)が、どちらか一方の側に先に「火をつける」ために入ってこなければなりません。
みっつめのリスクは 重い資本と長い時間 です。新しい濃縮能力を作るには莫大なお金がかかり、元を取るのに何年もかかります。プレーヤーの収入はいまも国家との契約と、原子力ルネサンスのタイミングに結びついています。もし SMR の建設が遅れたり止まったりすれば、見込んでいた HALEU 需要も予定より遅れて来るかもしれない——投じた投資が、一時的に「遊んでいる」生産能力に変わってしまうのです。
短くまとめると:この node は核燃料の 最も力を持つ中流 です。転換と濃縮は、作るのが難しく、管理が厳しく、プレーヤーが最も少ない工程——もともとはロシアが世界の半分近くを握っていました。でもいま、西側は莫大なお金を投じて、この工程を自分のものとして作り直そうとしています。HALEU は、いちばん大きなチャンスであると同時に、いちばん危ういボトルネックでもある——その両方を、同時に背負っているのです。