メガトレンド · エネルギー転換と電力需要
世界が捨てかけた発電所が、AIの奪い合う電気に
10年前、原子力は時代遅れの技術に見えていました——ガスや再生可能エネルギーとの価格競争に勝てず、発電所は次々と閉鎖されていった。ところがAIのデータセンターが、かつてない勢いで電気を欲しがり始めます。しかも「24時間ずっと点いている」電気を、カーボンを出さずに。すると突然、閉鎖を命じられた古い原子炉が、いちばん価値あるものに変わったんです。ついにはMicrosoftが、いったん止めた発電所を「目覚めさせて」もう一度動かすために、お金を払うほどに。
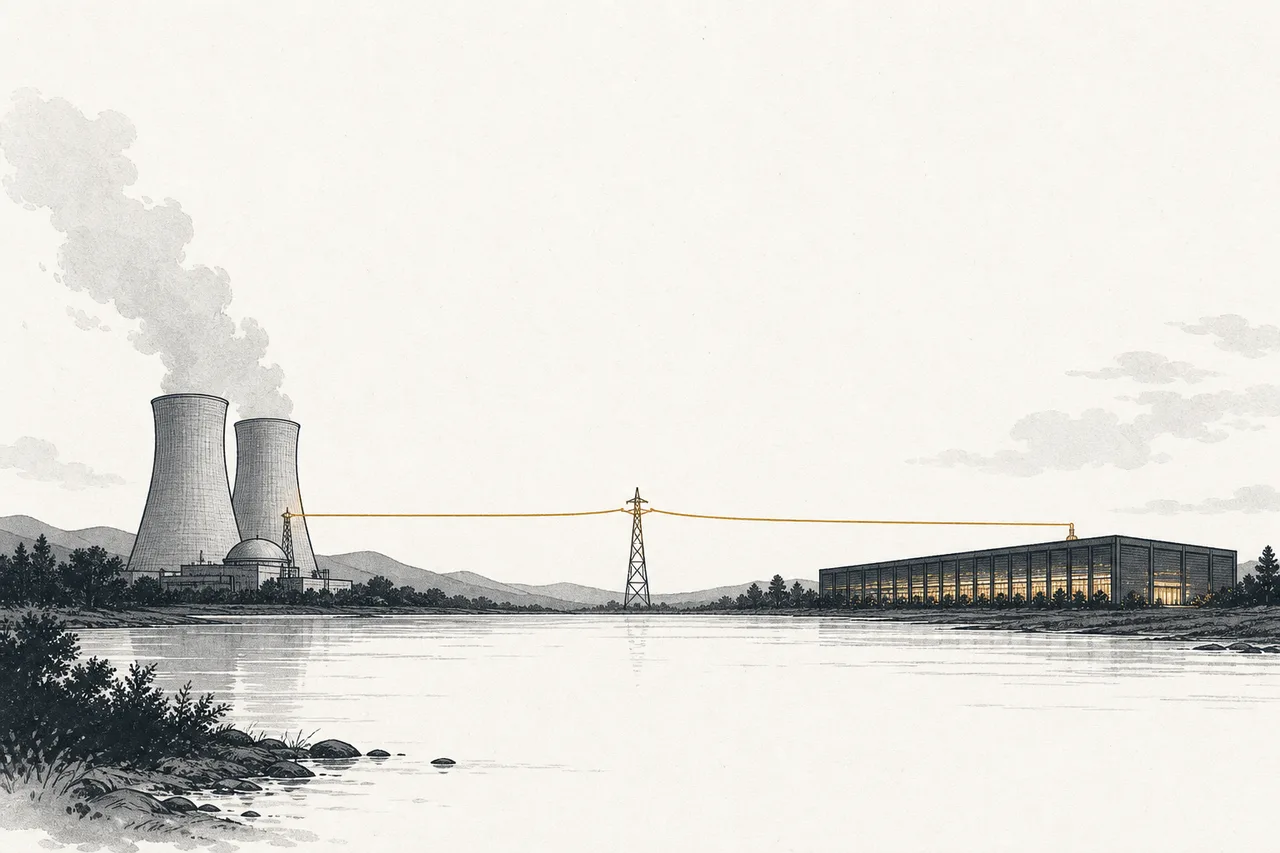
01これは何?
このnodeは「新しい原子炉を造る」話ではありません——それは隣の兄弟、Advanced Nuclear — SMR & Microreactorの話。このnodeは、すでにあって、いま現役で動いている大型原子炉の話です。そして、それを所有して利益を絞り出す電力会社(utility)と独立系発電事業者(IPP)の話でもあります。
かんたんに言えば、すでに完成している原子力発電所の「艦隊」のこと——その多くは1970〜1990年代に造られたもので、AI時代になって突然あらたな価値を帯びてきました。その定義はこう言い切っています:AIに必要な基盤電力(baseload)を確保するための「初期設定の手段(default vehicle)」だ、と。なぜなら今日すぐ届けられる在庫があるからです。あと10年かけて新設するのを待つ必要がありません。
Utilityは、たいてい料金を国に規制される電力会社で、自分の地域の家庭に決められた料金で電気を売ります(例:Duke、Southern)· IPP(Independent Power Producer)は、価格が需要で上下する「自由市場」で電気を売る発電事業者です(例:Constellation、Vistra、Talen)——この違いがとても大事なんです。AIの需要で電気料金が跳ね上がるとき、まるごと恩恵を受けるのはIPPの側。料金を規制されているutilityは、恩恵が遅く、しかも小さくなります。
メガトレンドの地図では、このnodeはEnergy Transition & Power Demandの下にあります。これは、AIによる膨大な電力需要と「あらゆるものの電化」を追いかける「発電する側」を扱う大きな分野です。そして、ありとあらゆる発電方法の中で、原子力にはいま貴重になった強みが一つあります:24時間ずっと動かせること。
02なぜ今そんなに大事なのか — AIのための「点けっぱなし」の電気
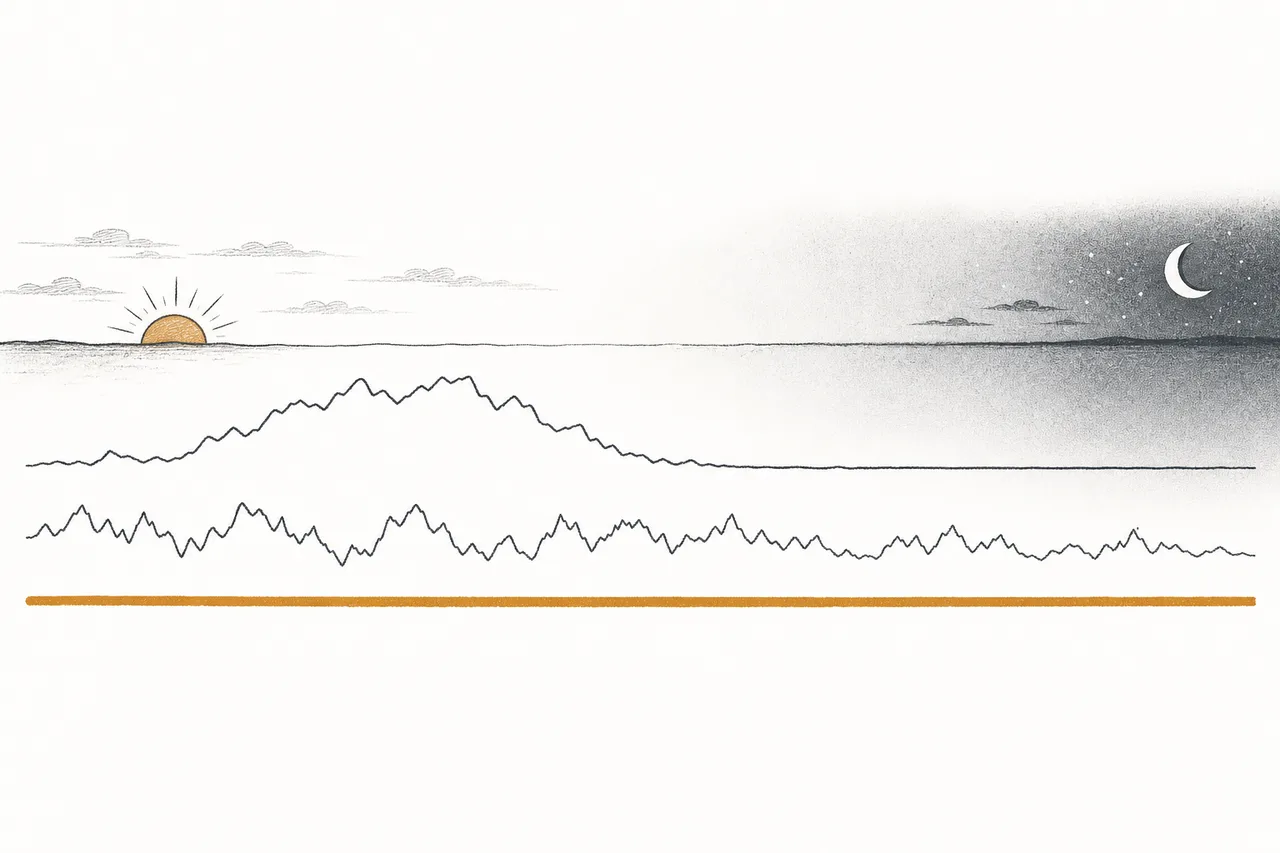
この話の核心は、たった一つの言葉に尽きます:「firm」(安定して頼れる電気)。AIのデータセンターは、電気をたくさん食うだけじゃありません——ずっと食い続けるんです。何十億ドルもするモデルを訓練するGPUは、「日が出るのを待つ」とか「風が吹くのを待つ」なんてできません。24時間・週7日、途切れず流れる電気が要ります。できればカーボンも出さないのが理想です。テック各社はみんなnet-zeroの目標を掲げているからです。
ここが原子力の圧勝ポイントです。capacity factor(発電所が実際にフル稼働した時間の割合)という指標で見ると、原子力はおよそ92〜93%——一年を通してほぼフル稼働しているということ。いっぽう太陽光はわずか〜23%、風力は〜34%です。日や風がいつもあるわけではないからです。言い換えると、900メガワットの原子炉1基ぶんのエネルギーを得るには、風車がほぼ800基も要る——しかも800基あっても、風が止めば発電も止まります。
Baseload(基盤電力): 常に一定に動き続ける電源で、電力システムの「土台」になる——原子力、石炭、ガスがこのグループ · Intermittent(断続的な電気): 太陽光と風力。日や風があるときしか発電できないので、足りない時間を埋める控え(バッテリーやガス)が要る · エネルギー業界でいう「firm」は、必要なときに必ず届けられると保証された電気のこと——そしてこれこそ、AIがいちばん欲しがるものなんです。
この需要は小さな話ではありません。IEAは、世界のデータセンターが食う電気が2025年の485 TWhから2030年には〜950 TWhへとほぼ倍増すると見ています(日本一国が一年で使う電気より多い量です)。米国だけでも、データセンターの需要は183 TWh(2024年)から2030年には〜426 TWhへ——133%の増加です。そして最も速く伸びるのが、いちばん安定した電気を欲しがるAIサーバー。これほど需要が速く伸びれば、自由市場の電気料金もそれを追って跳ね上がります。
03どう動くのか — 原子核からコンセントまで
難しそうに聞こえますが、原子力発電所の核心は驚くほどシンプルです——それは「世界でいちばん大きくて熱いやかん」。特別なのはお湯の沸かし方だけなんです。
ふつうの発電所(石炭、ガス)は燃料を燃やしてお湯を沸かします。でも原子力は、ウランの核を「割って」お湯を沸かす——fission(核分裂)と呼ばれる仕組みです。ウランの原子が割れると、煙もカーボンもまったく出さずに、ものすごい熱を放ちます。そこから先は、ふつうの発電所とまったく同じです:熱でお湯を沸かす → 水が蒸気になる → 蒸気がタービンの羽根を押す → タービンが発電機を回す → 電気ができる。
このシンプルさこそ、「古い原子炉を目覚めさせる」のが現実にできる理由です。主な構造——タービン、発電機、冷却系——はまだそっくり残っています。やるべきは部品を替え、新しい燃料を入れ、もう一度安全検査を通すこと。ゼロから新設するより、はるかに安く速いんです。
そして原子を「割る」ので、燃料は信じがたいほど高密度のエネルギーを生みます——指先ほどのウランのかたまりで、石炭ほぼ1トンぶんのエネルギーになる。これが、原子力発電所1基で何百万世帯ぶんもの電気を24時間まかなえる理由です。しかも、使う土地も燃料もごくわずかで済みます。
04エネルギーシステムのどこにいるのか
原子力は一人で立っているわけではありません。Energy Transition & Power Demandという大きなジグソーパズルの一片であり、周りのトレンドと深くつながっています:
- AI Data CenterとAIから直接、需要に引っ張られる: これがこの話すべての主な原動力です——安定してクリーンな電気に飢えたデータセンターが、原子力をふたたび価値あるものにした新しい顧客なんです
- 同世代のライバル SMR & Microreactor: 新型の小型炉は、速く造れてデータセンターの近くに置ける「未来版」として期待されている——でも多くは2020年代の終わりまで本格稼働しない。それまでの重荷は、このnodeにある既存の大型炉が背負う
- Nuclear Fuel Cycle(ウランと濃縮)に頼る: 燃料がなければ電気もない——そしてこの燃料サプライチェーンはいまもロシアへの依存が大きく、地政学上の弱点になっている
- Grid & Transmissionを通さなければ届かない: 電気を作れても、データセンターまで運ぶ送電線が要る——送電線と系統接続(interconnection)のボトルネックは、いま最大級の障害の一つだ
面白いのは、原子力が再生可能エネルギーと同時に「競い」かつ「補い合う」こと。データセンターが選ぶクリーンな電気の座をめぐっては太陽光/風力と競います。でも実際のシステムでは、互いを補い合うんです——太陽光/風力は日や風があるとき安い電気を出し、原子力は決して落ちない「土台」を出す。だから多くの人が「原子力 vs 再エネ」という見方をやめ、両者を、化石燃料と戦う同じチームと見るようになってきました。
05いま、どこまで来たか + 主役たち
いちばんドラマチックだったのは2024年9月のこと。MicrosoftがConstellation Energyと20年の電力購入契約を結び、Three Mile Island 1号機(Crane Clean Energy Centerに改称)の閉鎖した原子炉を目覚めさせて、2028年に再稼働させることになった——出力835メガワット、その電気の100%をMicrosoftのデータセンターへ送ります。Constellationは約16億ドルを投じ、米エネルギー省から最大10億ドルを借り入れられる見込み。テック企業のために原子力発電所が「よみがえった」のは、史上初めてのことでした。
そして扉は一気に開きました:AmazonはTalen Energyと契約し、Susquehanna原子力発電所から最大1.9ギガワットの電気を2042年まで買い取り(総額はおよそ180億ドルと見られる)、ペンシルベニア州でのSMR新設の検討でも合意。VistraもAmazonと契約し、最大1,200メガワットを供給。いっぽうGoogleは小型炉に賭けました——Kairos PowerおよびTVAと組んで米国初のGen-IVの電気を購入し(2035年までに500メガワットを目標)、さらにNextEraと組んでDuane Arnold炉(615メガワット)を2029年ごろに再稼働させます。
業績への効果ははっきりしています。Constellationの売上は$23.6B(2024年)から$25.5B(2025年)へ伸び、Vistraの株価は2021年から695%超の上昇。市場がこれらの会社を見直した(re-rate)証拠です——かつては成長の遅いutilityと見られていたのが、価格決定力を持つ「AIに電気を売る会社」へと変わった。ただし振れも激しい:2026年の年初には、電気料金がこのまま上がり続けないのではという懸念から、Constellationの株が一時23%超下落しました。
06これからの展開
第一の方向は「原子炉を目覚めさせる」波と寿命延長。ミシガン州のPalisadesは、完全閉鎖されたあとに再稼働する米国初の原子力発電所になろうとしています(2022年に閉鎖、2025年に再稼働)。続くのはThree Mile IslandとDuane Arnold。次の問いはこうです——「閉鎖済みの炉で、ほかにどれを目覚めさせられるか?」。そして残る多くの炉も、運転免許を40年から60年、80年へと延長するよう申請しています。
第二の方向は世界規模の成長。COP28では31か国が2050年までに世界の原子力の容量を3倍にすると誓約しました。現在、世界にはおよそ440基の炉があり(〜397 GWe)、2024年には過去最高の2,667 TWhを発電。さらに約70基が建設中です(+77 GWe)。新設のスピードで世界最速なのが中国です。
第三の方向は「直接売電」(behind-the-meter)モデルと、utilityの見直し。Amazon–Talenの契約は、公共の送電線を経由せずデータセンターへ直接つなぐ当初の形が規制当局(FERC)に差し戻され、ふつうに系統を通して売る形に変えざるを得ませんでした。この論点が、データセンターがどこまで発電所と「ひも付け」られるか、そして送電コストを誰が背負うかを決めます——この利益が誰の手に渡るかを左右する、規制の戦場なんです。
07課題とリスク
原子力の魅力には、それ自体と同じくらい根深く古いリスクがついてきます。
第一のリスクは安全をめぐるイメージ。Three Mile Islandという名前そのものが、1979年に起きた米国史上最大の原子力事故の現場です。続いてチェルノブイリ(1986年)、福島(2011年)が、人々の心に恐怖を植えつけました。現代の統計はとても安全でも、たった一度の事故が、国全体の政策をひっくり返してしまう(福島のあとにドイツが全炉の閉鎖を選んだように)。
第二のリスクは新設のコストと遅れ。西側で原子炉を新設するプロジェクトは、予算と工期が膨らむことで有名です——ジョージア州のVogtle(米国で最新の新設炉)は、10年以上かかり、予算は倍以上に膨らみました。このnodeが新設よりも「すでにあるもの」を重視するのは、これが理由です——でもそれは、実際に発電容量を増やすのは遅くしかできない、という意味でもあります。
第三のリスクは核廃棄物と燃料。使用済みの放射性廃棄物は、今日に至るまで米国に最終処分場がありません。そして燃料サプライチェーン(ウラン濃縮)は、いまもロシアへの依存が大きく、地政学上の弱点になっています。
第四のリスクは電気料金のサイクル。IPP各社の株価は、AI需要で跳ね上がった自由市場の電気料金に結びついています——もしAI投資が減速したり、新しい発電容量(ガス、太陽光+蓄電、SMR)が入ってきて在庫がもう逼迫しなくなれば、電気料金は弱含むかもしれない。すると株価を強く押し上げた見直し(re-rating)も、同じくらいの速さで逆回転しうるんです(2026年初のConstellation株の乱高下がまさにそれです)。
ひとことで言えば、原子力は「世界が変われば資産の『価値』も変わる」という古典的な教訓です。時代遅れと見られ、いずれ閉鎖されるはずだった原子炉が、突然、時価総額1兆ドル級の会社が20年契約を結んでまで押さえる資産になった——なぜなら、すべてがAIで動く時代に、いちばん希少なのはただの電気ではなく、決して消えない電気だからです。