メガトレンド · エネルギー
工場で“量産”する原子炉:AI時代の「T型フォード」原子力
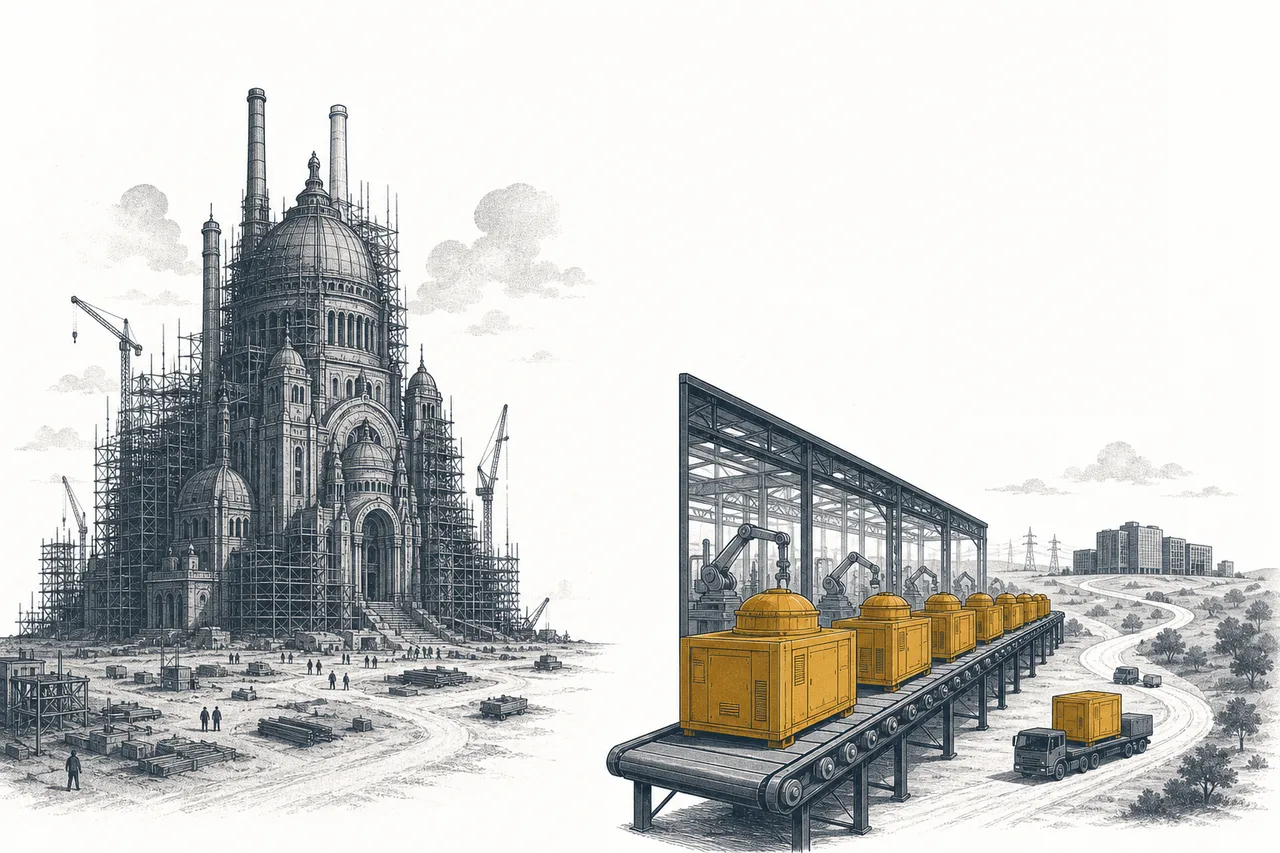
巨大な原子力発電所が、一基ずつ手づくりで建てる「大聖堂」だとしましょう——完成まで十数年、費用はしばしば数兆円に膨れ上がります。SMRはそれを「自動車の組み立てライン」に変えようというアイデアなんです。小さくて規格が同じ原子炉を工場でつくり、電気を使う場所のすぐ隣に運んで据える。AIがかつてない勢いで電力を欲しがっているからこそ、いま最も熱い賭けになっています——ただ、正直に言いましょう:本物はまだ商用運転にこぎ着けたものがほとんどありません。今日の株価は「すでに出た利益」ではなく「これからの未来」への賭けです。
01これは何?
私たちがよく知るタイプの原子力発電所を思い浮かべてください——巨大なコンクリートの建屋、天を突く冷却塔、出力は数千メガワットで、街ひとつ分の電気をまかなえる。一基いっぴきが専用設計の「特注品」で、建てるのに十数年、予算が膨れ上がって途中で頓挫したプロジェクトもいくつもあります。これが父親世代の原子力——その兄貴分にあたるnodeがNuclear Generation & Utilitiesです。
SMR(Small Modular Reactor)は、その論理をひっくり返したものです。巨大な発電所を一基ずつ建てる代わりに、原子炉を小さくし(300メガワット未満——数十メガワットしかないものも)、どれも同じ規格にして、工場で「モジュール」として量産する。自動車をつくるように、です。そして部品を現地に運んで組み立てる。さらにマイクロリアクター(microreactor)は、その極小版——トラックに積んで運べるほど小さく、遠隔地の鉱山や軍の基地、送電網が届かない集落に向いています。
SMR = 出力300 MWe未満で、規格化されたモジュールとして設計された原子炉 · Microreactor = その極小版(およそ1〜20 MWe)で、運搬できるもの · 「Modular」 は「小さい」という意味だけではなく、「工場で規格部品としてつくり、それをつなぎ合わせる」という意味です——これがこの名前でいちばん大事な言葉。「より安く、より速く」という約束の源だからなんです。
メガトレンドの地図では、このnodeはEnergy Transition & Power Demandの下のサブテーマで、その定義はまわりくどさのない、ずばりこうです——「まだ商用化前の段階で、マイルストーンを一つずつ追っているSMR/マイクロリアクターの開発者」。この「商用化前」という言葉こそが話の核心で、記事を通じて何度も念を押していきます。
02なぜ大事か — AIが電力に飢えているから
SMRは紙の上では新しいものではありません——何十年も前から語られてきました。ところがそれが2024〜2026年に「爆発的に」浮上した理由は、たった一語:AIです。
AIモデルを訓練し実行するデータセンター(data center)は、電力網がかつて経験したことのないほど膨大な電気を食います。IEAは、世界のデータセンターの電力需要が2030年までに倍以上に増え、およそ945 TWhに達すると見ています——日本一国が一年間に使う電気よりも多い量です。しかもAIに特化したデータセンターだけなら、同じ期間に「4倍超」に伸びると見られています。
問題は、テックの巨人たちが欲しがる電気が「24時間ずっと供給でき、カーボンフリーで、長期で価格を固定できる」ものだということ——太陽光や風力は供給が途切れ、公共の送電網は混雑して接続に時間がかかります。そこに原子力がぴたりとはまる。しかもSMRには特別な魅力があって、「データセンターのすぐ隣に置けるほど小さい」——いわば各キャンパス専用のバッテリータンクのような存在になれるんです。
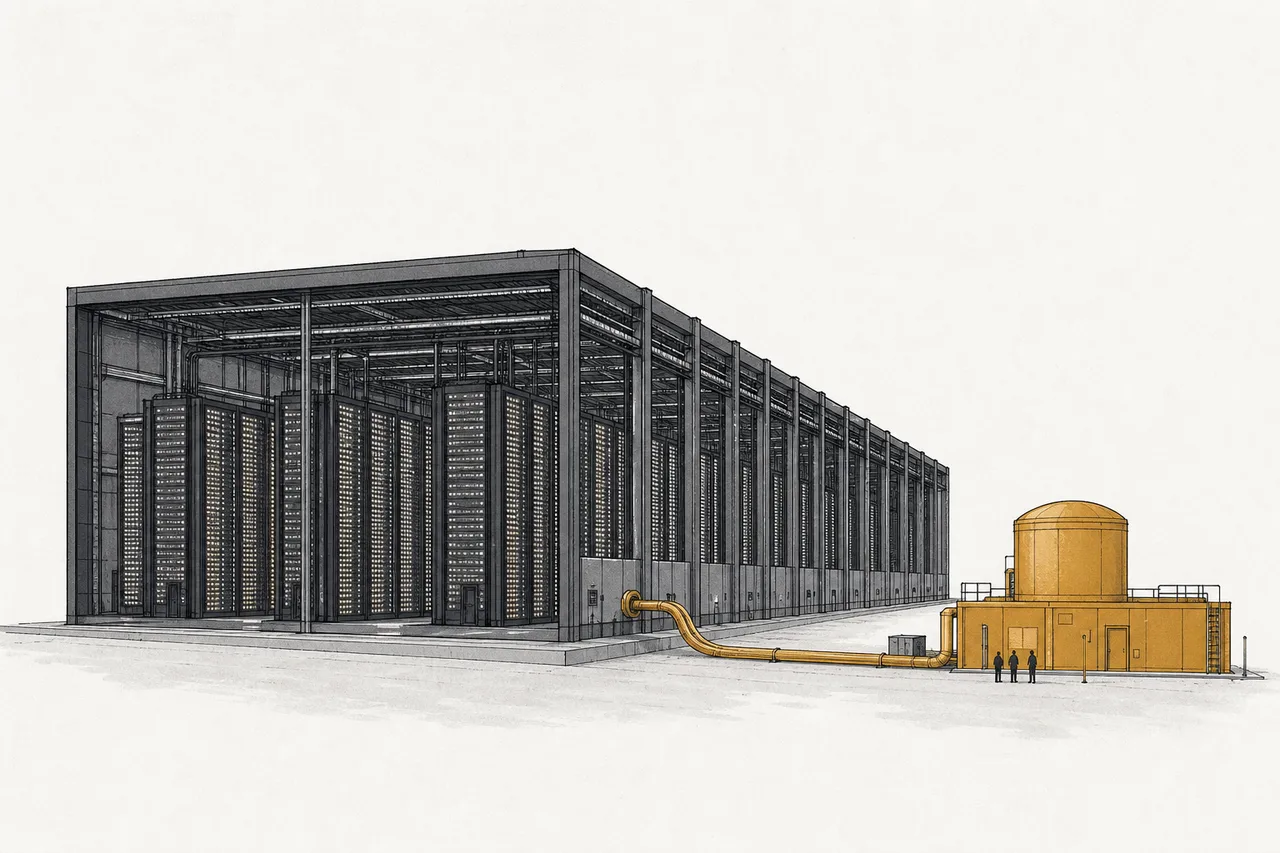
だからこそ2024〜2025年に大型ディールが相次ぎました:GoogleはKairos PowerのSMR群から電力を買う契約を結び(初号機は〜2030年の稼働を目標、合計〜500 MW)、AmazonはX-energyに7億ドル超を投資して2039年までに最大5 GWの電力購入契約を結び、Metaも複数の原子力ディールを発表しました——AIの需要こそが、SMRを「面白い技術」から「お金が流れ込む土俵」へと変えたものなんです。
03どう動くのか — 大聖堂 vs 組み立てライン
SMRがなぜもしかすると安く速くなりうるのかを理解するには、まず旧来の原子力が「どこで高くつくのか」を押さえる必要があります。答えは原子炉そのものではなく、「建設」です。
米国のVogtleのような巨大発電所は、最終的に総コストがおよそ300億ドル——当初見積もりのほぼ2倍に膨れ上がりました。どの基も専用設計で、屋外の現地で建て、その場限りの問題をその都度なんとかする。遅れれば遅れるほど金利がかさみ、さらに膨らむ。これが原子力メガプロジェクトの「呪い」です。
SMRは、この呪いから逃れる道を、論理を切り替えることで示します——「economies of scale(大きいほど割安)」から「economies of unit production(同じものを多くつくるほど安い)」へ。ヘンリー・フォードが自動車を職人の手仕事から組み立てラインに変えたのと同じです。品質を管理できる工場で規格原子炉をつくり、現地の作業を「組み立て」だけに減らす。十数年ではなく3〜5年での完成を目指します。
もう一つ大事なおまけがパッシブセーフティ(passive safety=受動的安全)です——新型の原子炉の多くは、停電して誰も操作しなくても、物理(重力や自然対流)の力で「ひとりでに冷える」ように設計されています。かつて恐れられたメルトダウンのリスクを下げる。これが、集落やデータセンターの隣に原子炉を置く話を、より進めやすくする安全面の売りです。
でも——ここがとても大きな「でも」なのですが——これらはすべて、まだ仮定の上の約束です。「繰り返すほど安い」が本当になるのは、組み立てラインをフル稼働させられるだけの注文があってこそ。数台しかつくれなければ、一台あたりのコストはやはり目玉が飛び出るほど高いまま(後半の章で、衝撃的な実数字を見ることになります)。
04エネルギーの地図のどこにいるのか
SMRは一つだけで浮いているわけではありません——メガトレンドの他のnodeと、しっかり噛み合うピースなんです:
- Nuclear Generation & Utilitiesの「弟分」: 兄貴分は、いま現に稼働して世界に電気を送っている巨大原子炉の群れ(実証済みの技術)。SMRはそれより小さく、まだ実験段階の次世代——いわば「メインフレーム vs パソコン」だ
- Nuclear Fuel Cycle (Uranium & Enrichment)から燃料を得る: 多くのSMRはHALEU(〜5〜20%まで濃縮したウラン)という特別な燃料を必要とするが、いまロシア以外には生産能力がほとんどない——SMRを燃料nodeと重要原材料に直接結びつけるボトルネックだ
- AI Data Center & Build-outとAI Power & Coolingに押される: AIの電力への飢えこそが、SMRにビジネス上の理由を与える「顧客」だ——AIの建設ラッシュがなければ、この需要はぐっと薄くなる
- ベースロード電源の隣人たちと競う: AIに24時間電気を供給するうえで、Firm Power & Transition Fuels(ガス)やGeothermalと席を奪い合う——どれも売っているのは同じ「いつでも供給できる電気」だからだ
いちばん深い角度は、AIとの関係です。それは双方向のループになっています:AIがSMRの需要をつくり(drives demand)、SMRがAIの拡大を可能にする(enable)——電気が足りなければデータセンターは建てられないからです。「電力」こそがAI時代の本当のボトルネックになり、SMRはそこに賭けられた答えの一つなんです。
05いま、どこまで来たのか
ここはいちばん正直に話さなければならない部分です。「物語」と「現実」を分ける境界線そのものだからです。
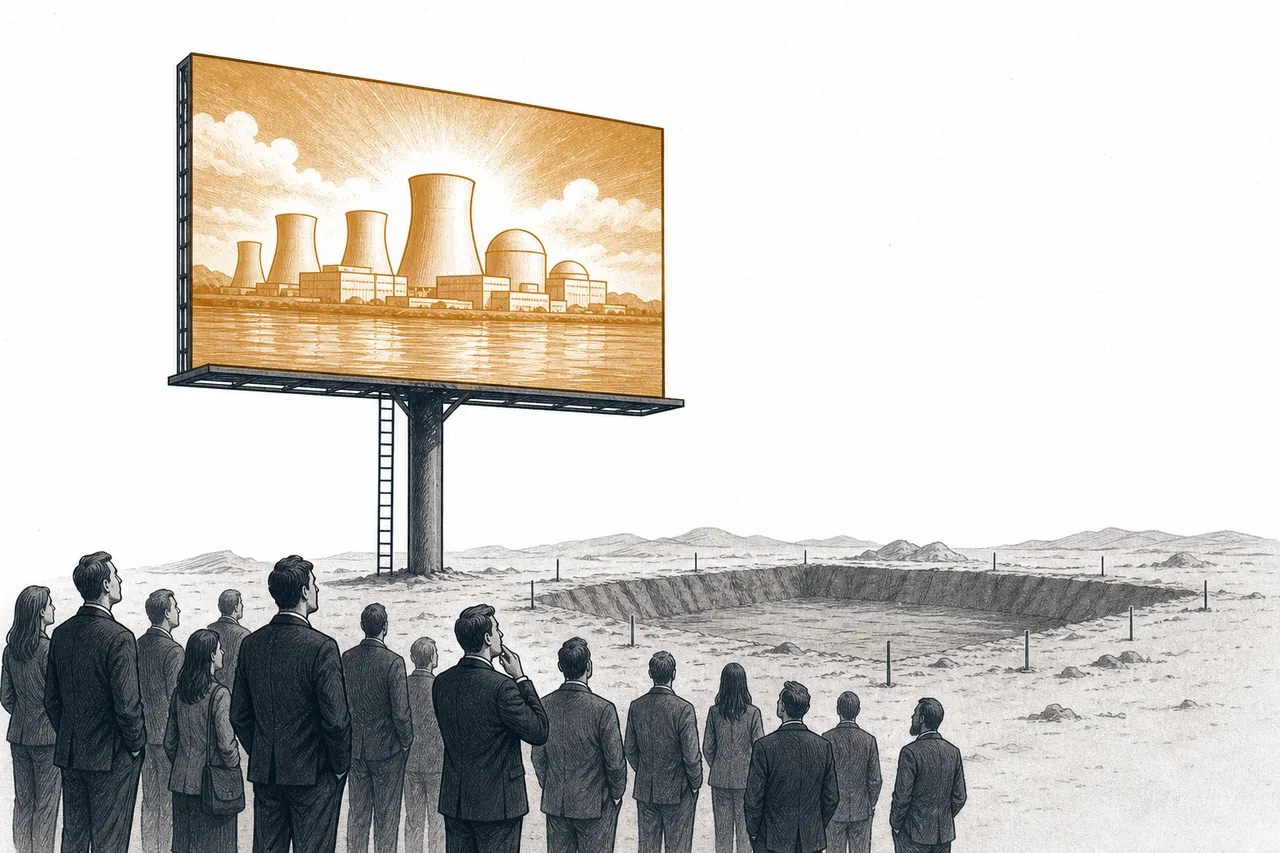
現実はこうです:西側では、本格的な商用運転にこぎ着けたSMRはまだほとんどありません。米国の初号機は2027〜2031年ごろの稼働を目標にしています——Okloは2025年末にアイダホでAuroraの初号機をようやく着工し、2027〜2028年ごろの稼働を目指す。Kairosは2030年ごろにGoogleへ供給する初号機を目標にしています。要するに、今日の株価は「未来への前払い」であって、現に出た利益ではないんです。
数字がこの話をはっきりと、ぞっとするほど物語ります:Oklo(OKLO)は時価総額が2025年初めの約26億ドルから、年末には110億ドル超に跳ね上がりました——売上はまだゼロで、「話に出ている」プロジェクトのバックログがおよそ14 GWあるものの、それはまだ確定した注文ではありません。これこそ「物語に駆動された(narrative-driven)」市場の定義であって、業績ではないのです。
「本物」がより近い側にあるのは、許認可と政府の資金支援の話です——NuScale(SMR)は米NRCから設計認証(design approval)を得た唯一の会社で、電力コストの目標をおよそ$89/MWh(IRA補助前)に置いています。政府も財布を開き始めました:米エネルギー省(DOE)は11件のプロジェクトをReactor Pilot Programに選び、Kairosに3億300万ドルを助成し、SMRにさらに〜8億ドルを投じる計画を発表しました。
では、この土俵の本当のプレーヤーは誰なのか?「自分で原子炉をつくる人」(しかもまだ売上前)と、すでに利益を出している「つるはしとシャベルを売る人」を分けて見る必要があります。
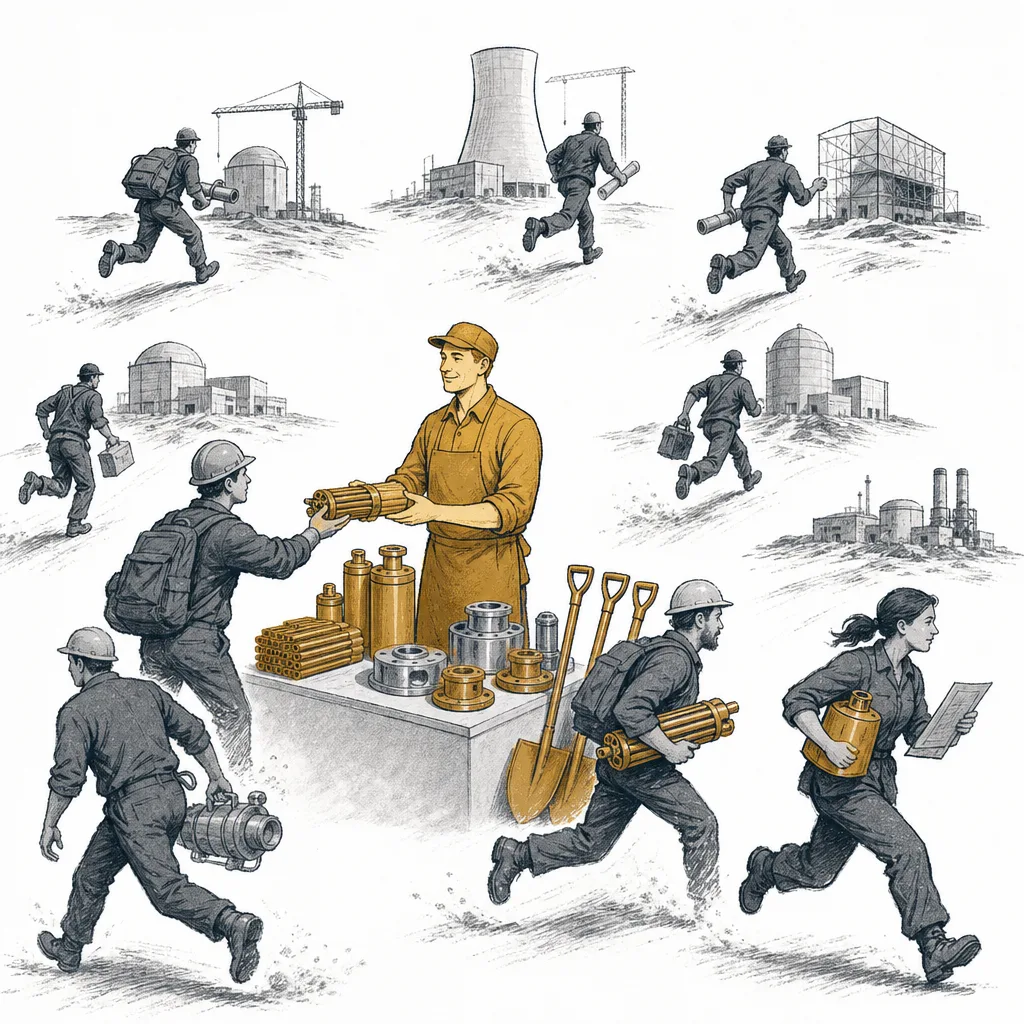
大事なパターンに気づいてください:本当のプレーヤーの多くは、まだ売上前の会社か、株式市場で買えない非公開企業です(たとえばKairos)——これは欠点ではなく、業界まるごとがまだ「商用化前」であることの現実なんです。安定して利益を出す大企業のほうは、たいていこの分野にモノを供給する側(BWXT)か、SMRを副業にしている重工業グループ(英国のRolls-Royce、原子炉の重量部品を鋳造する韓国のDoosanなど)で、「SMR一本」の会社ではないことが多いのです。
06これからの展開
すべてが夢どおりに運べば、この先の道はこうなります:最初の実証炉が2027〜2031年に無事稼働して「予算どおり、予定どおりに本当につくれる」と証明する。すると注文が流れ込み、工場の組み立てラインがフル稼働し、「繰り返すほど安い」の論理が効き始める——10台目、20台目、50台目とコストが下がり続け、ガスと張り合えるようになります。
市場は、SMR産業(原子炉+部品)の規模が2025年のおよそ60〜70億ドルから、2030年代半ばにはおよそ160〜170億ドルに伸びると見ています——正直に言うと、調査機関ごとの見積もりはばらつきがとても大きい(CAGRは〜3%から9%近くまで)。すべてがたった一つの仮定にかかっているからです:最初の原子炉群が「成功する」かどうか。
運命を決める変数は三つあります:(1) 最初の原子炉群がどうなるか——予定どおり予算どおりに出てくれば信頼が一気に高まる。だがUAMPSのようにまた膨れ上がれば、グループ全体が厳しく問われる · (2) HALEU燃料は足りるか——西側がHALEUを間に合わせられなければ、原子炉はあってもガソリンのない車になる · (3) AIとのディールがどれだけ本物の注文になるか——華々しく発表されたディールの多くは、お金を払う拘束力のある契約というより「意向」の段階にとどまっている。
さらに、中国が重要な「静かな変数」です——中国は西側に先んじてSMRを商用運転し(Linglong One/ACP100)、上海の原子炉重量部品メーカーのような企業がサプライチェーンを支えています——だから「誰が世界のSMRの規格と市場を握るのか」は、技術のゲームであると同時に地政学のゲームでもあるんです。
07課題とリスク
このnodeは「リスクこそが主役」——章末の小さな脚注ではありません。
第一の、そして最大のリスクは、文字どおりの「商用化前」であること——ほぼ業界全体が、電気を売って得る本当の売上がまだない。今日の株価は未来への信頼を映しています。もしタイムラインがずれれば(原子力の歴史では「ずれる」がデフォルト)、あるいは最初の原子炉群が頓挫すれば、株価は激しく、そして素早く調整しうる。これは利益で見る株ではなく、「マイルストーン」を一歩ずつ見る株なんです。
第二のリスクは「コストは宣伝ほど安くないかもしれない」こと。いちばん痛い教訓がアイダホのNuScale–UAMPSプロジェクトです:見積もりが約36億ドル(2020年)から約93億ドルに跳ね上がり、キロワットあたりコストは$20,000/kW超——みんなが「高い」と叩いた巨大発電所Vogtleよりさらに高くなった。結局このプロジェクトは、電力の買い手が十分集まらず2023年に中止されました。「繰り返すほど安い」が本当になるのは注文が十分にあってこそ——でも注文が来るのは価格が十分に安くなってこそ。これは誰もまだ解けていない「鶏が先か卵が先か」なんです。
第三のリスクは燃料と規制です。次世代の原子炉の多くはHALEUを必要とするが、ロシア以外の生産能力はまだほとんどない。そして原子力の許認可は、本来的に遅くて費用のかかるプロセスです——米政府が急ごうとしても(Reactor Pilot Program)、原子力の安全は、リスクと引き換えにしなければ「そう簡単には急げない」ものなんです。
そして見落とされがちな第四:社会と立地の受け入れです。原子炉を集落やデータセンターの隣に置くのはスライドの上では美しく聞こえますが、現実には地元の反対、核廃棄物の扱い、人々の感情に深く根を張った安全への問いを乗り越えなければなりません。
ひとことで言えば、SMRは原子力を「一基ずつ建てる大聖堂」から「何台もまとめてつくる自動車」へ変えて、AI時代の電力への飢えに応えようとする物語です。アイデアは強力で、解こうとしているボトルネックも本物です——でも2026年の今、それはまだ試されている途中の約束であって、すでに収めた勝利ではありません。「物語」と「現に動いている原子炉」の境界線を理解することが、このnodeを読むうえでいちばん大切なことなんです。