メガトレンド · エネルギー転換と電力需要
原子炉に燃料を送り込むまで——そして、ロシアが握るたった一つの関所
世界はいま、AIと電気自動車に電力を供給するため、原子力発電所の建設に一斉に回帰しています。でも、ウランが原子炉の燃料になるまでには、四段階の「精製ベルトコンベア」を通らなければならない——掘る → 転換する → 濃縮する → 成型する。そして、その中にたった一段階だけ、いちばん難しくてボトルネックになり、しかもたまたまロシアが世界の半分近くを握っている工程があるんです。これは、地政学のゲームと化した燃料サプライチェーンの物語です。
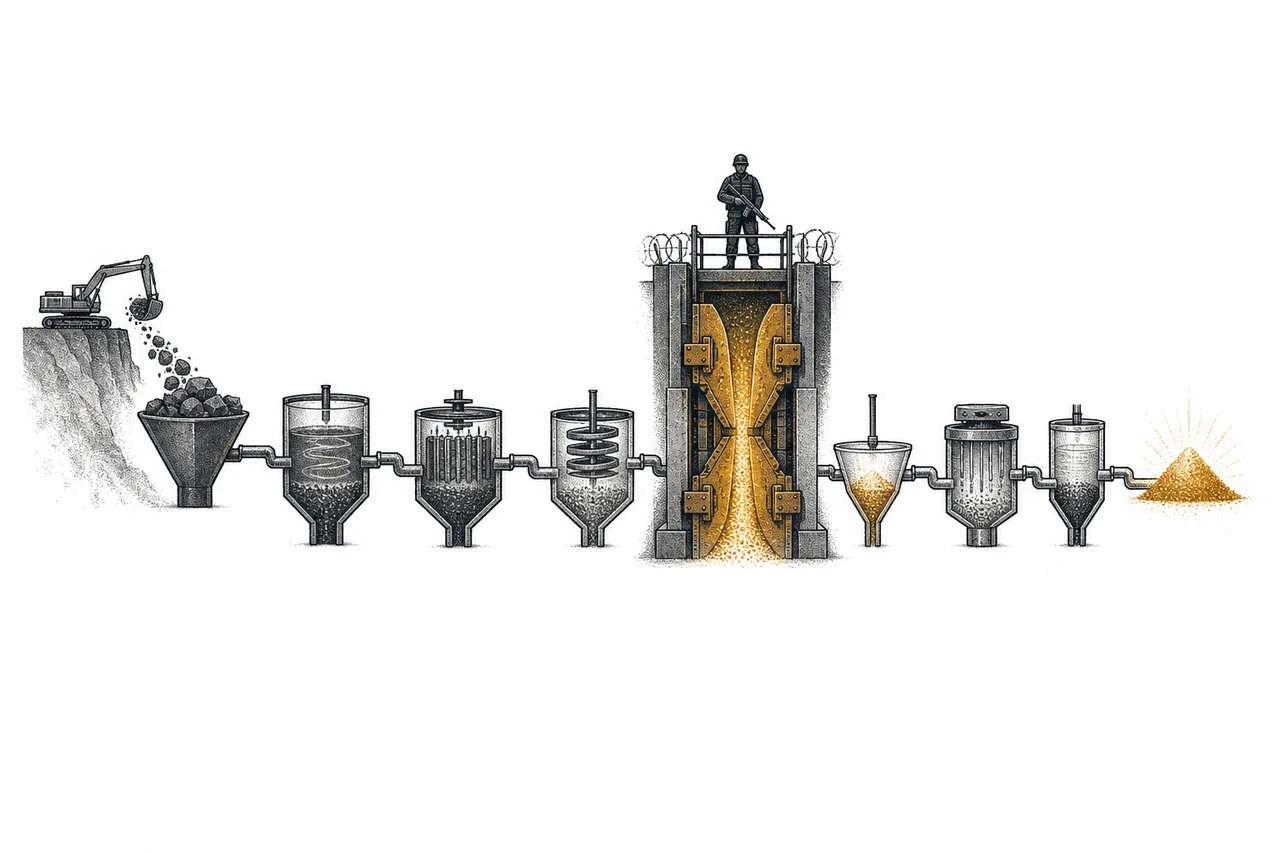
01これは何?(四段階の精製ベルトコンベア)
「原子力」と聞くと、多くの人は原子炉と巨大な冷却塔を思い浮かべます。でも原子炉は終着点にすぎません。その手前には、炉に「燃料を作って供給する」ための産業がまるごと一つ存在します——それがこのnode、Nuclear Fuel Cycle、つまり核燃料サイクルです。
話の核心は、聞くと少しぎょっとする一つの事実です:地面から掘り出したウランは、普通の原子炉ではそのまま使えない。薄すぎるんです。天然ウランのうち「火がつく」同位体(U-235)はわずか0.7%しかなく、残りの99.3%は連鎖反応を起こすには不活発すぎるU-238です。普通の原子炉はU-235を3〜5%ほど含む燃料を必要とする——だから濃度を高める「精製ベルトコンベア」が要るんです。
このベルトコンベアは四つの工程が連なってできていて、このnodeはそれを束ねる2つの構成要素に分かれています:
- 川上 — ウランの採掘(Uranium Mining):鉱石を掘り出し、砕いて抽出し、「yellowcake(イエローケーキ、U₃O₈)」と呼ばれる黄色い粉にする。これが原料の側
- 川中 — 転換・濃縮 & HALEU(Conversion & Enrichment):yellowcakeをガス(UF₆)に転換し、U-235の濃度を高める「濃縮」を行い、燃料ペレットに成型する。これが技術とボトルネックの側
この二つは同じ一つの話——一本のサプライチェーンの川上と川中です。メガトレンドの地図では、このnodeはEnergy Transition & Power Demandの下にあり、Critical Materialsともつながっています。ウランもまた、一つの戦略鉱物だからです。
Yellowcake(U₃O₈) = 鉱石を砕いて得られる黄色いウラン濃縮粉——市場で取引される商品 · UF₆(六フッ化ウラン) = ウランのガス状の形。次の工程で同位体を分けられるようにするために作る · Enrichment(濃縮) = U-235の割合を0.7%から高めていく工程——ベルトコンベア全体で最も難しい一段階
02なぜ重要か — それは国全体の電力の安全保障
このサプライチェーンが再び熱くなっているのは、二つの力が同時に働いているからです。第一の力は電力需要の爆発。AIのデータセンターは膨大な電力を食い、しかも「24時間安定した」電力(firm power)を必要とします——そこは太陽光や風力より原子力のほうが得意です。だから世界は原子力発電所の建設に回帰し、新型の小型炉(SMR)を開発しています——新しく建つ炉はどれも、稼働している限りずっと燃料の供給を必要とします。
第二の力はぞっとする数字です。2025年、世界のウラン生産は約1億7,300万ポンドでしたが、需要はおよそ2億400万ポンド——3,000万ポンド以上の供給不足です。そしてこの差は2030年あたりからさらに広がっていく見通しです。これまで市場が回ってきたのは古い在庫を取り崩してきたから。でも在庫は無限ではありません。
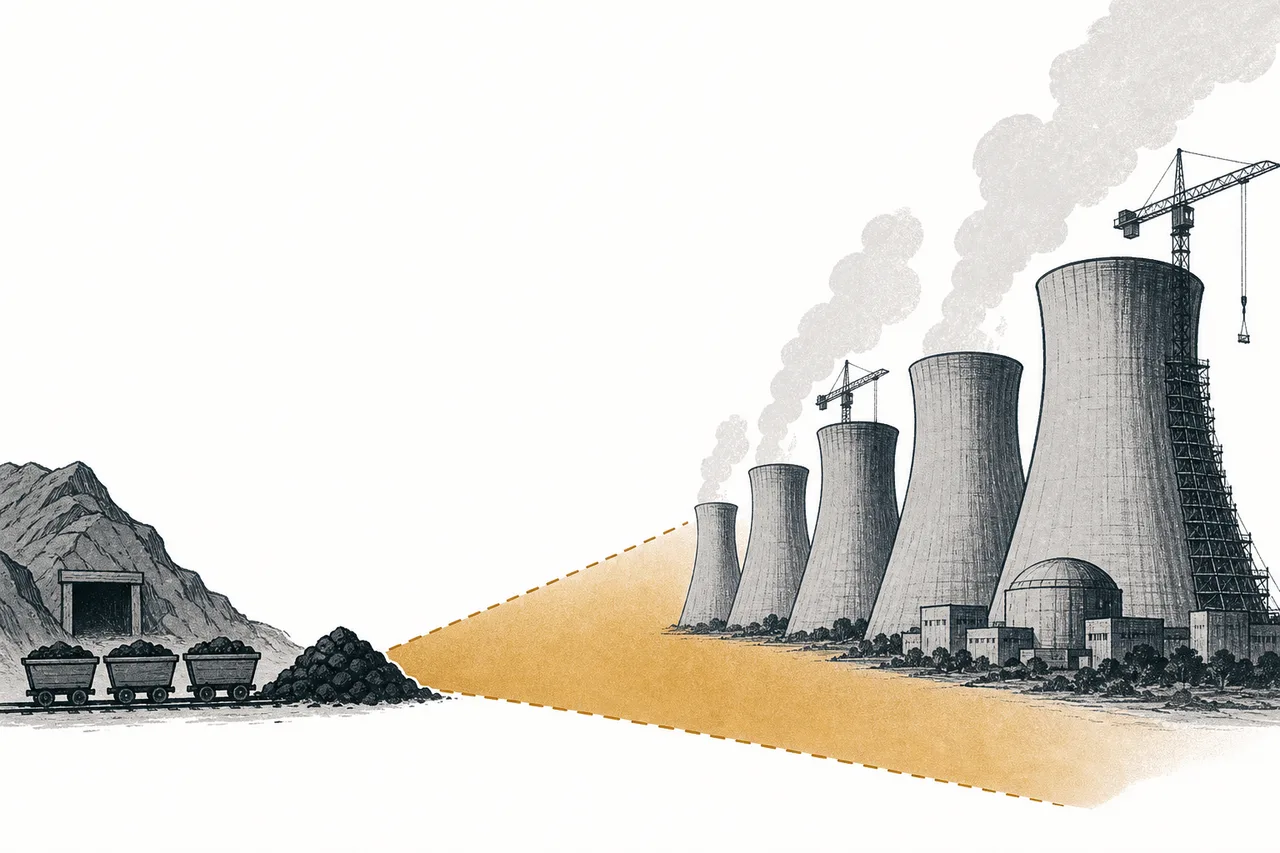
結果、ウラン価格は急騰しました。スポット価格は2020年に1ポンド$30前後だったのが、2024年初めには2008年以来初めて1ポンド$106を突破。2026年初めも激しく揺れ、~$101に達した後、1ポンド~$85(前年より約30%高い)まで戻しています。
そしてスポット価格より大事なのが長期契約価格です。これは、発電所が何年も使う燃料を「確保しておく」ためにいくら払う気があるかを示すもの。長期契約価格は1ポンド$93(2026年3月)に達し——2008年以来の高値です。興味深いのは、世界中の発電所が「実際に使う量より少なくしか契約してこなかった」状態が13年連続で続いていること。つまり、いずれ買い戻さねばならない需要の「ツケ」が大量にたまっているということです。
03どう動くのか — そしてボトルネックはどこにあるのか
では、一つの鉱石が地面から燃料になるまでを追ってみましょう。なぜ「三段階目」がこの話の主役なのかが見えてきます。
この段階が難しいのは、U-235とU-238が同じ元素の同位体だからです。化学的にはまったく同じで、重さがほんの少し違うだけ。UF₆ガスを、毎分10万回転で回る遠心分離機(centrifuge)を「cascade(カスケード)」として数百台つなげたものに通さなければなりません——兵器の製造に使われるのと同じ技術なので、世界中で厳しく管理されています。そしてこの作業量を測る単位がSWU。その価格が、いま静かに熱を帯びる戦場になっているんです。
遠心分離機とSWUの詳しい話は濃縮の記事にあります。
04川上:ウランの採掘 & 品薄の危機
まずはウランの採掘の側から。鉱石がなければ精製するものもないからです。そしてこの側は、地理的にはっきりと「集中」する性質を持っています。
本当の市場の主役はKazatomprom——カザフスタンの国営企業で、世界のウランの40%超を生産しています。文字どおり世界最大、しかも他を大きく引き離してです。2025年、Kazatomprom グループの採掘量は合計で約25,800トン。使っている手法はin-situ leach(地下の鉱床に溶液を注いで溶かし出す方式)で、コストが非常に低い——だからカザフスタンは「ウランのサウジアラビア」と呼ばれています。
西側の大手は、カナダのCameco。カザフスタン以外では最大のウラン生産者です。2025年、Camecoの売上は約34.82億ドル(11%増)で、生産量は約2,100万ポンドのU₃O₈。Camecoの強みは、採掘だけでなく転換まで手がけ、濃縮事業の持ち分まで持っていること——サプライチェーンを広く押さえられる、数少ない西側企業の一つです。
川上の側で大事なポイントは、「価格が上がっても、モノがすぐに出てくるわけではない」こと。新しい鉱山を開いたり、古い鉱山を再稼働させたりするには何年もの時間と巨額の資金がかかります。Kazatompromでさえ2026年の生産目標を引き下げると発表したほど(一因は、鉱石を溶かすのに使う硫酸の不足)——供給側の反応が遅いことを改めて示しています。これは価格上昇サイクルの格好の燃料です。
とはいえ鉱山の側も動き出しています——カナダは2004年以来初めて、新しいウラン鉱山2件(Denison、NexGen)を認可しました。そして現物ウランを蓄えるファンド(SPUT)も市場からモノを吸い上げ続けており、需給をさらに引き締めています(深掘りは採掘の記事へ)。
05話の核心:濃縮 & ロシアのゲーム
ここがnode全体で最も重要な部分——濃縮の側で、西側の戦略的な弱点になってしまった場所です。
世界の濃縮市場は、わずか4社の主要プレーヤーに握られています。そして最大手は、ロシアの国営原子力企業Rosatomで、世界の生産能力の約40〜44%を握っています。続くのがUrenco(欧州)、Orano(フランス)、そして急速に拡大している中国(CNNC)。ロシアと中国を合わせると、世界の濃縮能力の60%超を握ることになります。
この依存が問題になったことは一度もありませんでした——ロシアがウクライナに侵攻するまでは。その瞬間、西側は、いまや対立相手となった国から濃縮サービスを買っている自分に気づいたんです。米国は2024年5月、ロシア産濃縮ウランの輸入禁止法を成立させて対抗しました——でも問題は、西側にはまだ、それを置き換えるだけの自前の生産能力がないことです。
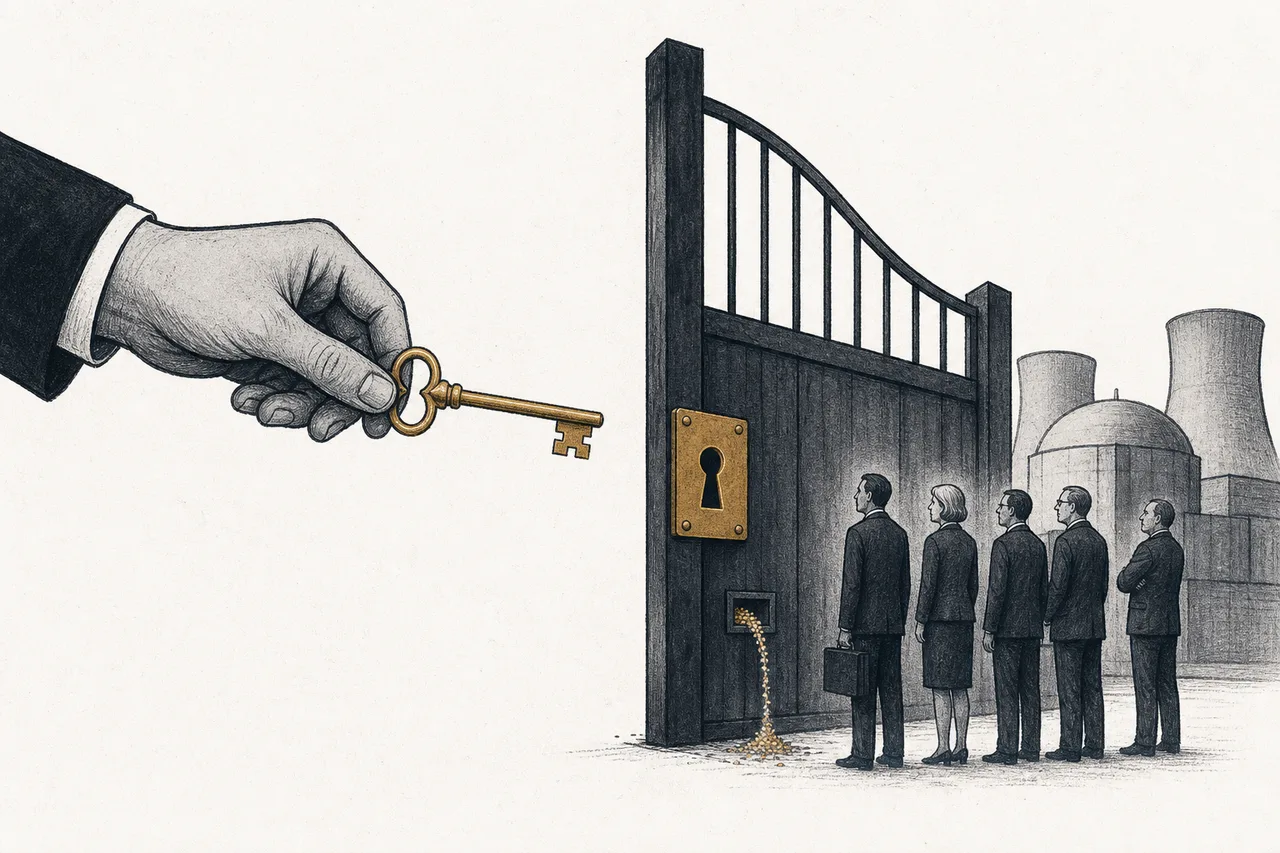
結果として、アナリストが「これから3〜4年の危機」と呼ぶ「空白」が生まれます。ロシア以外の濃縮需要が、使える生産能力を上回る——UrencoとOranoが工場を拡張するのを待つ間、備蓄を取り崩して埋めるしかありません。SWU価格が~$34(2018年)から~$188(2025年半ば)まで急騰したのは、まさにこのためです——「新しい濃縮工場が、今すぐ要る」と告げる価格なんです。
そして、ここにHALEUが問題を加速させる存在として入ってきます。新型の炉——とくにSMRやmicroreactor——の多くは、これまでより濃い燃料、つまりU-235を約5〜20%含む燃料(普通の炉の3〜5%に対して)を必要とします。これがHALEUです。HALEUを作るには、普通の燃料の何倍ものSWUを消費します。そして大きな問題は——もともとHALEUを商業的に作れたのはロシア(Tenex社経由)だけで、西側にはほとんど存在しなかったことです。
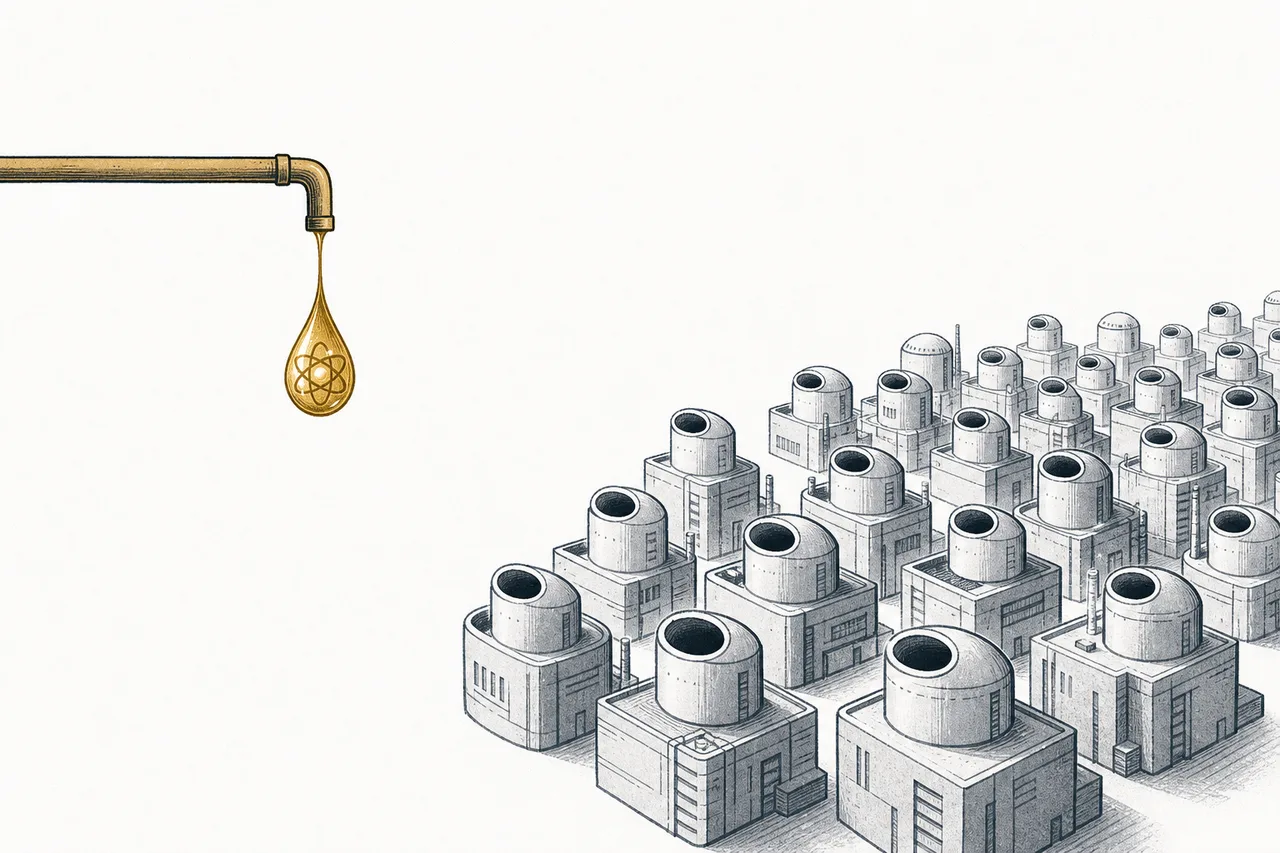
いま西側の希望が託されているのが、米国のCentrus Energy。西側で初めての商業HALEU生産工場となりました(2025年半ばまでに約900キログラムを納入済み)——詳しくは濃縮の記事へ。
06エコシステムの中でのつながり
このnodeは「原子力発電の川上」なので、上にも下にも横にもつながっています:
- Nuclear Generation & Utilitiesに直接燃料を供給: このベルトコンベアから出てくる燃料こそ、発電所の原子炉に入っていくもの——燃料がなければ発電所は動かない
- Advanced Nuclear (SMR)のボトルネック: 新型炉はHALEUを必要とする。HALEUの生産が間に合わなければ、SMR業界はそろって完成しても燃料がなく動かせない
- Critical Materials & Supply Chainの一部: ウランもまた戦略鉱物——だからこのnodeは、希少鉱物と原材料安全保障の話とdual-homed(二重に属する)になっている
- 終着点はAIと電力需要: すべてが熱くなっているのは、AIと爆発的に伸びる電力消費が、世界によりいっそうのfirm powerを求めさせているからだ
全体像で見ると、このnodeは「地政学とクリーンエネルギーが出会う一点」です——低炭素の話であると同時に、国と国の交渉力の話でもある。太陽光や風力といった、ほかのクリーンエネルギーのトレンドにはなかなか見られない性質です。
07いま、どこまで来たか — 本当の主役たち
2026年の全体像は「サプライチェーン全体で価格は上昇、同時に西側のサプライチェーンを一から築き直す動きが加速」です。ウランは供給不足、長期契約価格は2008年以来の高値、そして米国・欧州の政府マネーが「ロシア依存をやめる」ために濃縮の側へ流れ込んでいます。プレーヤーははっきり二つのグループに分かれます——鉱山の側(川上)と、濃縮の側(川中。こちらのほうが価格決定力が強い)です。
08これからの展開 & リスク
これから注目すべき方向が三つあります。
第一の方向は西側サプライチェーンの「re-shore(国内回帰)」。政府マネーが、ロシア依存をやめるために米国・欧州の鉱山と濃縮工場の両方に流れ込んでいます。これは数十年単位で続きうる構造的な投資テーマです——ただし、進みは遅い。新しい濃縮能力を築くには何年もかかるからです(Centrusの新型機が本格稼働するのも2029年)。
第二の方向はHALEUがSMRの命運を握るボトルネックになること。西側のHALEU生産が間に合わなければ、立派に設計された新型炉も、完成しても燃料がなく動かせないかもしれません。HALEUの生産をいち早く握った者が、次の十年でとても大きな交渉力を持つことになります。
第三の方向は価格サイクル。ウランは、価格が激しく上がっては激しく下がる歴史を持つ商品です。今回の上昇は本物の供給不足から来ていますが、もし今後3〜5年で世界中の鉱山が一斉に再開すれば、これまでと同じようにモノが余って価格が急落することもありえます。
ひとことで言えば、このnodeの物語は、燃料のベルトコンベアでいちばん難しい段階の話です。鉱石を掘るのは多くの国にできる。でも「濃縮」こそが、ロシアが世界の半分近くを握るボトルネック。そしていま西側は、この段階を自前で一から築くために巨額を投じています——「力は鉱山ではなく濃縮の段階にある」と理解することは、なぜ核燃料がエネルギーの話であると同時に安全保障の話にもなるのかを理解することなんです。