メガトレンド · デジタル金融
株式市場がスマホの中に移り、売買手数料がゼロになった日
投資はかつて、専属の証券担当がいて、取引ごとに手数料を払い、年1〜2%のフィーを取るアドバイザーを抱える——お金持ちのための世界でした。そこへRobinhoodのようなアプリが現れてすべてを「無料」にし、Bettermentのようなアルゴリズムが年0.25%のフィーで自動的にポートフォリオを組んでくれるようになります。この記事では、世代まるごとを市場に引き込んだ2つのモデルを追いながら、その「無料」を本当は誰が払っているのか、という現実も描いていきます。
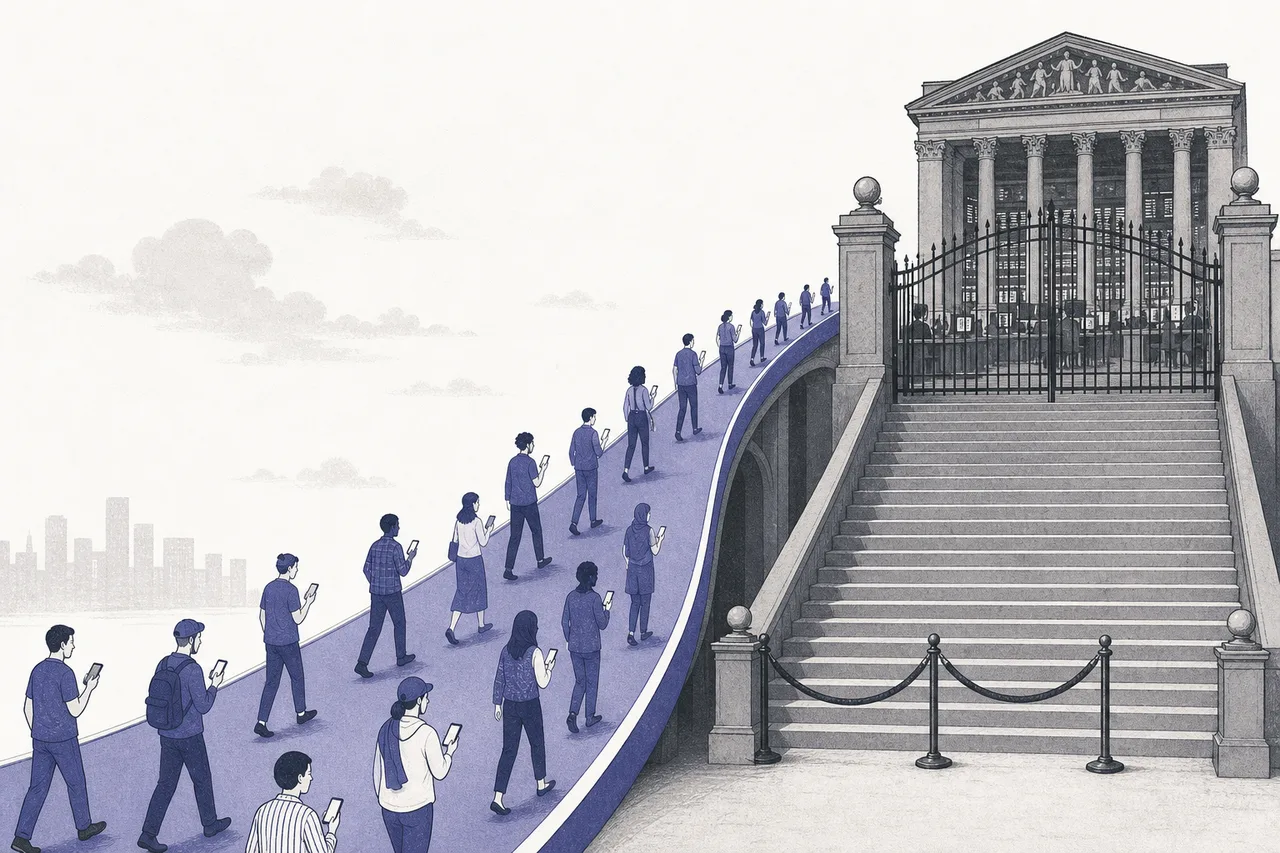
01これは何?(2つのモデル)
2010年を思い出してみてください。株を一つ買いたければ、証券会社に電話するかサイトを開いて、1回あたり$5〜10ほどの手数料を払う必要がありました。さらに「ポートフォリオを組んで」ほしければ、毎年あなたの資産の1〜2%をフィーとして取るアドバイザーを雇えるくらいの、まとまった資金が要ったのです。投資はお金を持つ人の競技場でした。それから十数年、22歳の若者が無料アプリをダウンロードし、$50を入金して、3秒でApple株の端株を買えるようになった——手数料はゼロ。それが、このnodeの話です。
Digital Wealth & Robo-Advisoryとは、テクノロジーを使って「投資」を一般の人の手に届くものにすることです。これは性格のはっきり違う2つのモデルに分かれます:
- 手数料無料のデジタル証券(commission-free brokerage):「自分で売買する」ためのアプリ——株、クリプト、オプションを取引ごとの手数料なしで売買できます。主役はRobinhoodで、業界全体に「手数料ゼロ」戦争の火をつけました
- ロボ・アドバイザー(robo-advisor): こちらは正反対——自分で銘柄を選ぶ必要はなく、目標と取れるリスクを伝えるだけで、アルゴリズムが分散の効いたポートフォリオを自動で作り、常にリバランス(rebalance)し続けてくれます。フィーはほんのわずか、年0.25%ほど。先駆者はBettermentとWealthfrontです
ざっくり言えば、最初のモデルは「ハンドルをあなたに渡して、自分で運転してね」。2つ目は「自動運転車に乗って、目的地まで連れて行ってもらう」。どちらも狙いは同じ——できるだけ多くの普通の人を、市場に引き入れることです。
ポートフォリオの中の銘柄が上がったり下がったりすると、最初に決めた配分が崩れていきます(たとえば株を60%持つつもりが、値上がりして70%になってしまう、というように)。rebalancingとは、増えすぎた分を売り、足りない分を買い足して、元の配分に戻すこと。人間がつい忘れがちな地味な作業ですが、アルゴリズムなら毎日でも自動でこなせます——ここが、ロボ・アドバイザーの一番の売りなんです。
Digital Finance & Tokenizationの中で、このnodeは「ユーザーの出口」にあたる層です——金融のあらゆるイノベーションが、本物の個人投資家と出会う地点なのです。
02なぜ大事なのか——大衆のための投資
このトレンドの重みは、テクノロジーそのものにあるのではありません。「誰が」市場に入れるかを変えたことにあります。1回$5〜10の手数料は少なく聞こえますが、投資できるお金が$100しかない人にとっては壁です——一度買っただけで5〜10%も取られてしまう。これがゼロになったとき、「自分に株なんて」と思っていた世代まるごとが市場に入ってきました。
数字がそれをはっきり物語ります。Robinhood一社だけで、口座に資金を入れている顧客(funded customers)は2025年時点で約2,700万人、プラットフォームに集めた顧客資産はすでに3,000億ドル超。その多くが、ここを人生で最初の投資口座とする若い世代です。
ロボ・アドバイザー側でも、アドバイザー料をめぐって同じことが起きました。従来の金融アドバイザーは資産の年1〜2%をフィーとして取ります。$100,000のポートフォリオなら毎年$1,000〜2,000。ロボ・アドバイザーは同じ仕事(ポートフォリオを組む+rebalance)を、年0.25%、つまり$250ほどでこなします——4〜8倍も安い。いま世界でこうした自動運用が扱うお金は、約2兆ドルの規模に達しています。
これは経済学者がフィーの恒常的な押し下げ(fee compression)と呼ぶ現象です——同じ仕事を桁違いに安くこなす相手が現れると、業界全体が値下げを迫られ、それがシステム全体に波及していきます。ロボ・アドバイザーがフィーを揺さぶり始めた2012年から、業界の巨大証券会社がそろって手数料をゼロに切り下げた2019年まで、まさにそれが起きました。
03「無料」はどうやって稼ぐのか
いちばんよく聞かれる質問は「手数料を取らないなら、こういう会社はどうやって生き残るの?」というものです。その答えこそ、このトレンド全体を理解する鍵——そして、そのリスクを理解する鍵でもあります。無料の証券会社は慈善事業をしているわけではありません。ただお金を取る場所を、あなたから見えないところへ移しただけなんです。
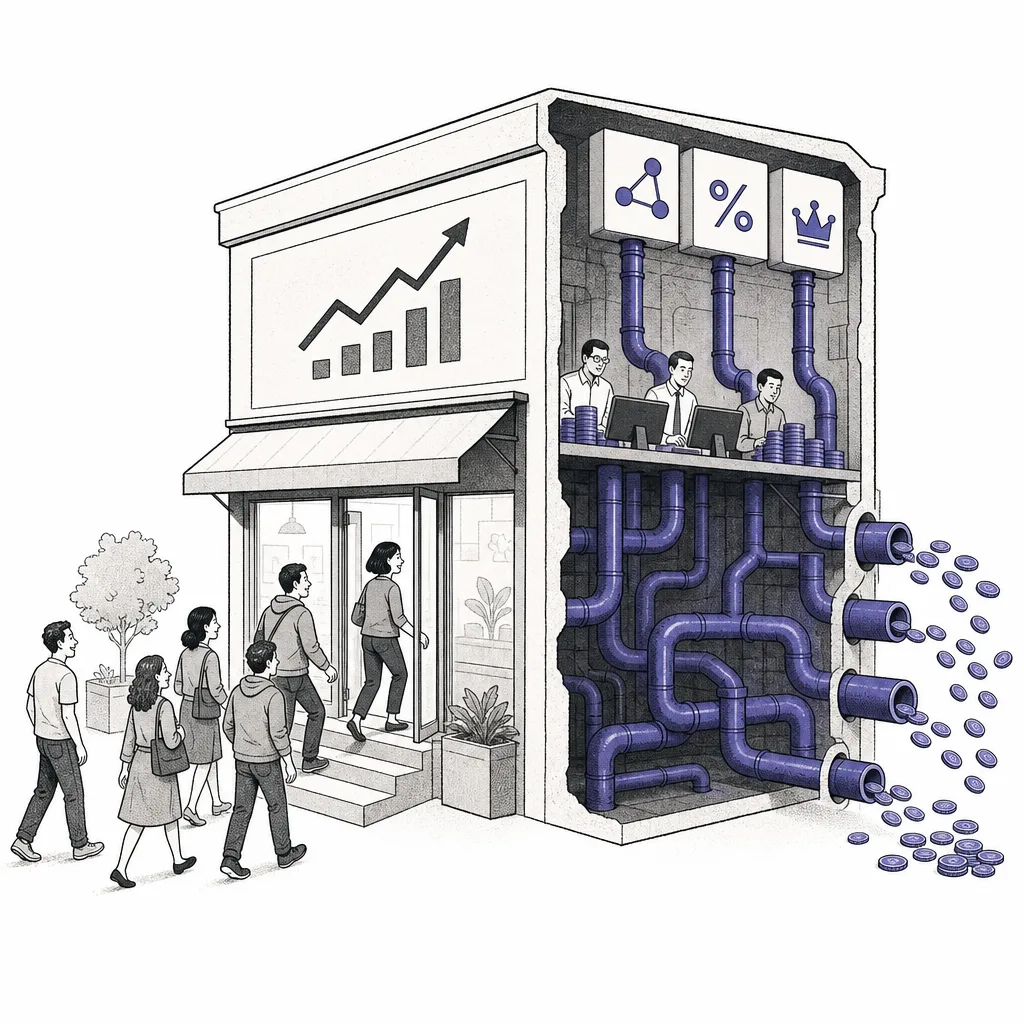
お金は主に3つの経路から入ってきます。図に沿って見ていきましょう——あなたが「無料」で売買ボタンを押すたびに、この回路が起動します:
あなたの売買注文を主要な取引所へ直接送る代わりに、無料の証券会社はその注文を大手トレーディング会社(market maker)に「売り」ます。彼らは、その注文を自分とマッチングする権利のためにお金を払うのです。こうした会社は、何百万件もの注文のごくわずかな価格差から利益を上げます——だから証券会社は、裏で誰かが代わりに払ってくれているおかげで、あなたに「無料」で取引させられるのです。論点は、これによってあなたが気づかないうちに少しだけ不利な価格で約定しているかもしれないこと——つまり「無料」は、完全に無料というわけではないんです。
面白いのは、市場が過熱すると、金利収入のほうがPFOFより大きくなることすらある点です。2026年第1四半期、Robinhoodの収益は純金利(信用取引+現金)が約34%を占め、取引由来の収益(オプション、クリプト、株、先物、event contract)が合わせて約59%、Robinhood Goldの会員費がさらに5%でした——「無料」モデルの正体が、複数の経路から同時に稼ぐことだとよくわかります。
04ロボ・アドバイザー:アルゴリズムがポートフォリオを組む
このトレンドのもう半分は、もっと静かですが、扱うお金はずっと多い世界です。2008年、2つのスタートアップ——Betterment(ニューヨーク)とWealthfront(シリコンバレー)——が同じ発想で生まれました。金融アドバイザーが中間層のためにやっている仕事(低コストのETFで分散ポートフォリオを組み、rebalanceし続ける)は、まるごとアルゴリズムに書き起こせる。コンピューターにやらせれば、年1%のアドバイザー料を払う必要はない、というわけです。
いくつかの質問に答えると(年齢、目標、どこまでリスクを取れるか)、システムがETFのポートフォリオを組み、毎月自動で積み立て、配分が崩れたらrebalanceし、tax-loss harvesting(含み損のある銘柄を売って税を減らし、似た銘柄を代わりに買う)まで、あなたが何も触らないうちにやってくれます。フィーは? 年0.25%ほどです。
でも、ここにあまり知られていないどんでん返しがあります:先駆者は勝者ではなかった。従来型の巨人たちは、この発想がうまくいくと見るや、すでに抱える膨大な顧客基盤の上に、自前のロボ・アドバイザーを乗せました。結果、Vanguard Digital Advisorが世界最大のロボ・アドバイザーになり(約3,120億ドル)、Empower、Schwab Intelligent Portfolios(約900億ドル)が続きます。いっぽう先駆者のBetterment(約320億ドル)やWealthfront(約270億ドル)は、何倍も小さいまま——Wealthfrontに至っては、UBSに買収されることで合意したほどです。
ここでの教訓はとても大事です:金融ビジネスでは、信頼+既存の顧客基盤が「技術が先」をしばしば打ち負かします。先駆者はモデルが機能することを証明しましたが、すでに数千万人の顧客を抱える側(Vanguard、Schwab)は、スイッチを入れるだけで追い抜けた——顧客はお金をどこかへ移す必要がないからです。
05Digital Financeのどこに位置するのか
このnodeはDigital Finance & Tokenizationの「店先」です——一般のユーザーが、新しい金融トレンドを実際に手に取れる地点であり、兄弟nodeとぴったり絡み合っています:
- Digital Banking & Neobanksと並走する: デジタル証券とネオバンクは融合しつつあります——投資アプリは貯蓄口座やカードを加え、ネオバンクは投資機能を加える。誰もが、これ一つで完結する「金融スーパーアプリ」になりたがっています
- Crypto Exchanges & Custodyを取り込む: Robinhoodはクリプトで全体の約13%の収益を上げています——「株のアプリ」と「クリプトのアプリ」の境界は、ほとんど消えました
- RWA Tokenizationへの入口: Robinhoodが「トークン化株式」を出し、米国株をブロックチェーン上で24/5取引できるようにしたのは、現実の資産をトークンの世界へ運ぶこと——このnodeは、tokenizeの個人向け販売チャネルになりつつあります
- AI Applicationsが後押しする: 次の波は、AIが一人ひとりに合わせて調整する投資アドバイス——ロボ・アドバイザーを「固定の数式」から「あなたと会話できるアドバイザー」へ変えていきます
構造的な関係で見ると、このnodeはCloud & Digital Infrastructureに依存し(すべてがクラウド上で動く)、Cybersecurity & Digital Trustに強く頼っています——2,700万人の投資資金を預かるアプリが、市場が荒れているときにハッキングや障害に遭えば、信頼は一瞬で崩れるからです。
06いま、どこまで来たか + 主役たち
2025〜2026年は、Robinhoodの物語が「コロナ期の若者の取引アプリ」から本格的に利益を出す金融スーパーアプリへと変わった時期です。2025年、同社は純収益で過去最高の45億ドル、純利益19億ドルを記録しました(2024年の収益$29.5億から)——HOOD株は1年で約220%跳ね上がりました。
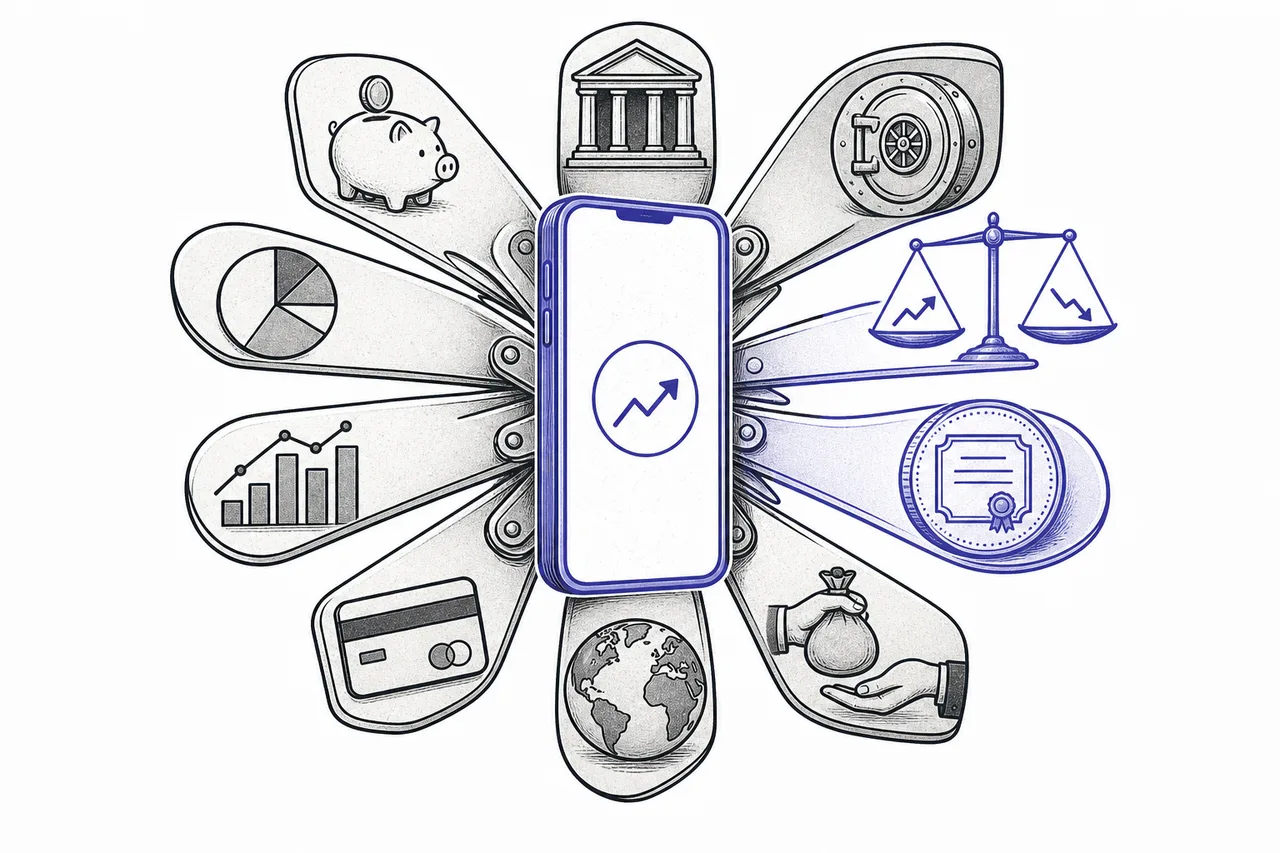
大変身の鍵は、事業ラインを「枝分かれさせた」ことです——2025年、Robinhoodはそれぞれ年$1億超を稼ぐ11の事業ラインを持つに至りました。年金口座(retirement)、クレジットカード、そして最も話題になった2つ:
- 予測市場(prediction markets):「イベントの契約」(選挙結果、スポーツの結果など)を取引できる仕組み。2025年には取引が120億契約を突破し、急成長する新しい事業ラインになりました
- トークン化株式(tokenized stocks): 欧州の顧客向けに、米国株とETFを200銘柄超、ブロックチェーン上で24/5取引できるようにしました——CEOはこれを「業界がこの10年で生んだ最大のイノベーション」と呼んでいます
市場の全体像は、こうして2つの層に分かれます:「自分で売買する」側には、変身を続ける主役Robinhoodがいて、いっぽうCharles SchwabやInteractive Brokersといった老舗の巨人が、資産面でずっと大きく堅固な拠点を構えています。「アルゴリズムに任せる」側でも、やはり老舗の巨人が市場を握っています。
07これからの展開
1つ目の方向は「金融スーパーアプリ」への統合です。証券会社、銀行、クリプトの財布の境界が溶けつつあります。次の10年の勝者は、顧客がお金にまつわるすべて——投資、貯蓄、支払い、借入——を一つで済ませるために毎日開くアプリになりそうです。Robinhoodが事業ラインを急いで増やし、ネオバンクが投資機能を急いで足しているのは、このためなんです。
2つ目の方向はAIがロボ・アドバイザーを、固定の数式から会話できるアドバイザーへ変えることです。第一世代のロボ・アドバイザーは、リスク水準に応じた固定の運用ルールを使っていました。次の波は、あなたの人生の状況を理解し、人の言葉で質問に答え、アドバイスを一人ひとりに合わせて調整するAIアシスタント——AI Applicationsも参照してください。ここが、新しいプレーヤーがもう一度ゲームをひっくり返せる地点かもしれません。
3つ目の方向は株式や現実資産のtokenizeです。Robinhoodのトークン化株式がうまくいき、欧州の外へ広がれば、世界中の人が証券を売買する方法そのものを変えうる——24時間取引でき、端株まで細かく分けられ、国境を越えやすくなります。RWA Tokenizationと直結する話です。これは、このトレンドで最も大きく、最も不確かな賭けです。
08課題とリスク
「誰もが投資できる」という魅力には、その事業モデルそのものに埋め込まれたリスクがついてきます。
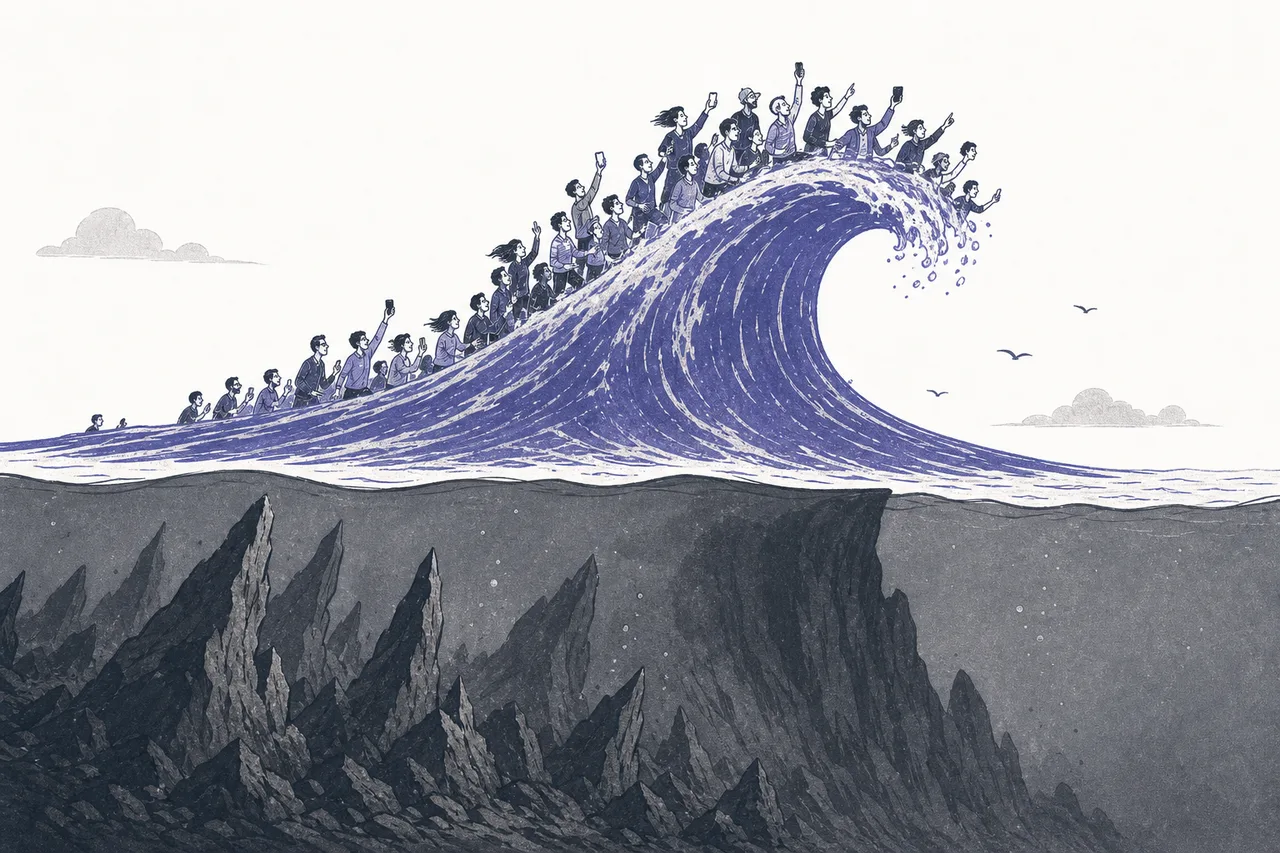
1つ目のリスクは市場のサイクル性(market cyclicality)です。こうしたプラットフォームの収益は「取引量」と「資産価格」に結びついています。みんながクリプトやオプションを活発に売買する上げ相場では収益があふれますが、弱気相場が来ると、人々は取引をやめ、ポートフォリオの価値は縮み、PFOFも資産連動のフィーも一気に細る——つまり、市場の気分しだいで利益が振れるビジネスなのです。
2つ目のリスクはPFOFをめぐる規制です。「無料」モデルの稼ぎ頭はpayment for order flowに大きく頼っていますが、世界中の規制当局がそこを見つめています——欧州連合はPFOFを禁止しました(MiFIR規則のもとで、2026年6月30日に全面施行)。米国では、SECが「個人注文の入札義務化」案を2025年に取り下げたものの、この論点はまだ終わっていません。もしいつか米国も禁止に踏み切れば、無料の証券会社の大きな収益が一瞬で消えてしまいます。
欧州がPFOFを禁止したということは、PFOFで食べていく「無料取引」モデルが欧州では成り立たない、ということです。現地の証券会社は別の方法で稼ぐ必要があります(小さな手数料を取るか、金利を取るか)。これは、主な収益のパイプを断たれたとき「無料」がどこまで生き残れるかを試す、本物のテスト——そして、このトレンド全体で最も大きい政策リスクなのです。
3つ目のリスクは止まることのないfee compressionです。このトレンドを消費者にとって良いものにしているもの(フィーがどんどん安くなること)は、そのまま事業者の利益を押し下げているものでもあります。VanguardやSchwabが安いロボ・アドバイザーを出せるようになると、小さな先駆者は事業の売却を迫られる(Wealthfrontのように)。商品がどれも似たビジネスで価格を競えば、最後に生き残るのは「規模」と「既存の顧客基盤」を持つ者だけです。
ひとことで言えば:Digital Wealth & Robo-Advisoryは、普通の人を資本市場から締め出してきた、100年来の壁を取り壊す物語です。武器は2つ——人々に自分で動かせる「手数料ゼロ」と、アドバイザーの仕事を桁違いに安くこなす「アルゴリズムによるポートフォリオ運用」。どちらも、すでに数億人の投資人生を変えました。残された問いは「それが起きるのか」ではなく(もう起きました)、「すべてが無料になった世界で、誰がそこから長期的に本当に稼げるのか」です。