Megatrend · Climate Adaptation & Water
災害が「日常」になった世界で、人は空ではなく「壁」に投資し始めた
地球温暖化のせいで、洪水・山火事・干ばつはどんどん激しく、頻繁になり、被害は年$3,000〜3,700億に届くほどになりました。気候そのものは止められません。でも「場所」を守ることはできる——ポンプ、防水壁、電線の地中化、湿地で。これは「都市を災害に耐えられるようにする」ビジネスで、毎年大きくなっています——ただし、お金は国の予算しだいでまとめてドカッと入るタイプで、主役のほとんどは「いろいろ手がける大企業」、pure-play はほとんどいない、という世界なんです。
01これは何?
地球温暖化に立ち向かう道は二つあります。一つめは「原因を減らす」(mitigation)——炭素の排出を減らし、クリーンエネルギーに切り替えて、これ以上暑くしない道。でも、たとえ今日すべての排出を止めても、すでに溜まった熱はこの先何十年も災害を起こし続けます。だから二つめの道が出てくる——「適応する」(adaptation)、つまり災害は来ると認めたうえで、来たときに自分たちの場所が壊れないよう守るという考え方です。
このnodeは、もっとも破壊的な「急性ハザード」(acute hazards)三つ——洪水・山火事・干ばつ——への適応の中心です。ソフトウェアや政策の話ではなく、手で触れる、本物のインフラの話——揚水ポンプ、防水壁、排水システム、火災検知センサー、電線の地中化、そして水が引いたあとに家を直しに来るチームまで含みます。
Gray infrastructure(グレーインフラ) = 人がつくる構造物。コンクリート、壁、ポンプ、配管など · Green(または nature-based)infrastructure(グリーン/自然を使うインフラ) = 自然の力で守る。たとえば洪水を吸う湿地、波を防ぐマングローブ、街なかの雨を吸う庭など。実際の現場はたいてい「gray + green」の組み合わせです。自然のほうが安く副次的なメリットもありますが、確実さが欲しい一部にはコンクリートを使うからです。
メガトレンドの地図では、このnodeはClimate Adaptation & Waterの下にあります。定義はシンプルで、電力・都市・人々を極端な事象に耐えられるようにすること。ただし「pure-play はとても少ない」という注意書きが付いています——主役のほとんどは、これを事業の一部としてやっている電力会社や大手の建設請負会社で、それが全部ではない。これはあとでまた立ち返る、大事なポイントです。
02なぜ重要か — 「場所」を守る
じわじわ上がり続けている数字を見てみましょう。1970〜2000年、世界の自然災害は年平均でおよそ$700〜800億の被害を出していました。ところが2001〜2020年になると、これが年$1,800〜2,000億へ跳ね上がります。そして2024年の一年だけで、経済被害はおよそ$3,180〜3,680億に達し、そのうち57〜60%超が無保険——つまり、住宅の持ち主、国、社会が自分で背負う分だということです。
面白いのは、主な原因がもう巨大ハリケーンや地震ではなくなっていること。代わりに「二次的な災害」(non-peak perils)——洪水、山火事、激しい雷雨——がずっと頻繁に起きるようになりました。2024年、この種の災害は合計$1,360億の被害を出しています。世界気象機関(WMO)によれば、洪水災害の件数はこの20年で134%増えました。だからこそ、お金が「防御」へと流れ始めているんです。
経済的な理屈はとてもはっきりしています。米国の National Institute of Building Sciences の調べでは、事前の防災に投じた$1ごとに、将来の被害をおよそ$6減らせる。河川の洪水対策に限れば、比率は$1あたり$7まで跳ね上がります——防ぐほうが、直すよりいつも安いんです。
03どう動くのか(防御の仕組み)
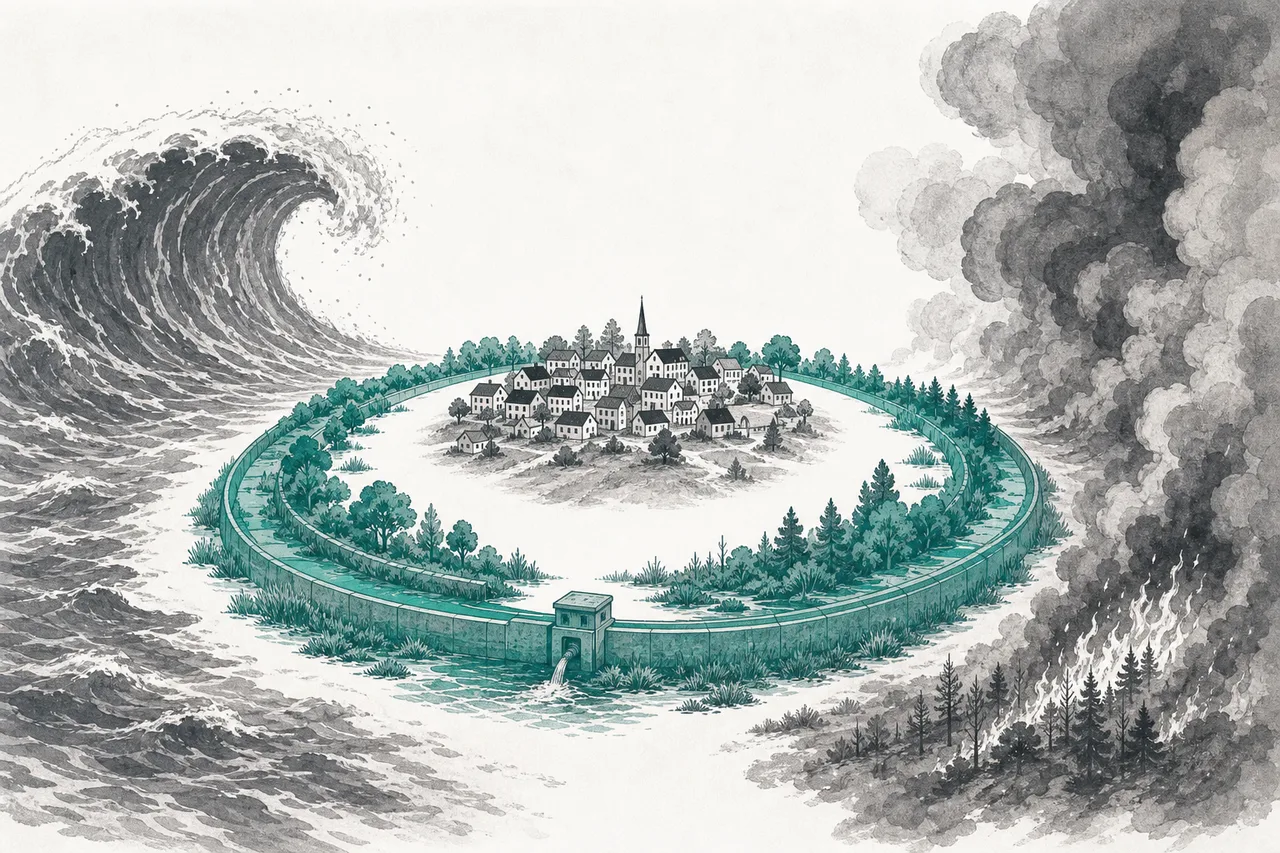
このnode全体の核心は、たった一つのシンプルな仕組みです:急性のハザードがある場所へ押し寄せる → 「工学」と「自然」を組み合わせた防御ラインが立ちはだかる → 都市まで届く被害が大きく減る。災害を止めるのではなく、「吸収」して「そらす」ことで、壊す力を最小限にするという発想です。
工学的にここが面白いという肝は、「gray + green」の組み合わせです。コンクリートの壁やポンプは確実性がとても高いけれど、高くつき、その一点でしか効きません。いっぽう湿地や並木はずっと安いうえに副次的なメリット(緑地、都市の暑さを下げる、空気の質)まで付くけれど、防げる度合いには限界がある。だから現代の都市は、この二つを層にして重ねます——外側で自然が衝撃を受け止め、コンクリートが最後の砦になる、というふうに。
04三つの戦線:洪水・火・干ばつ
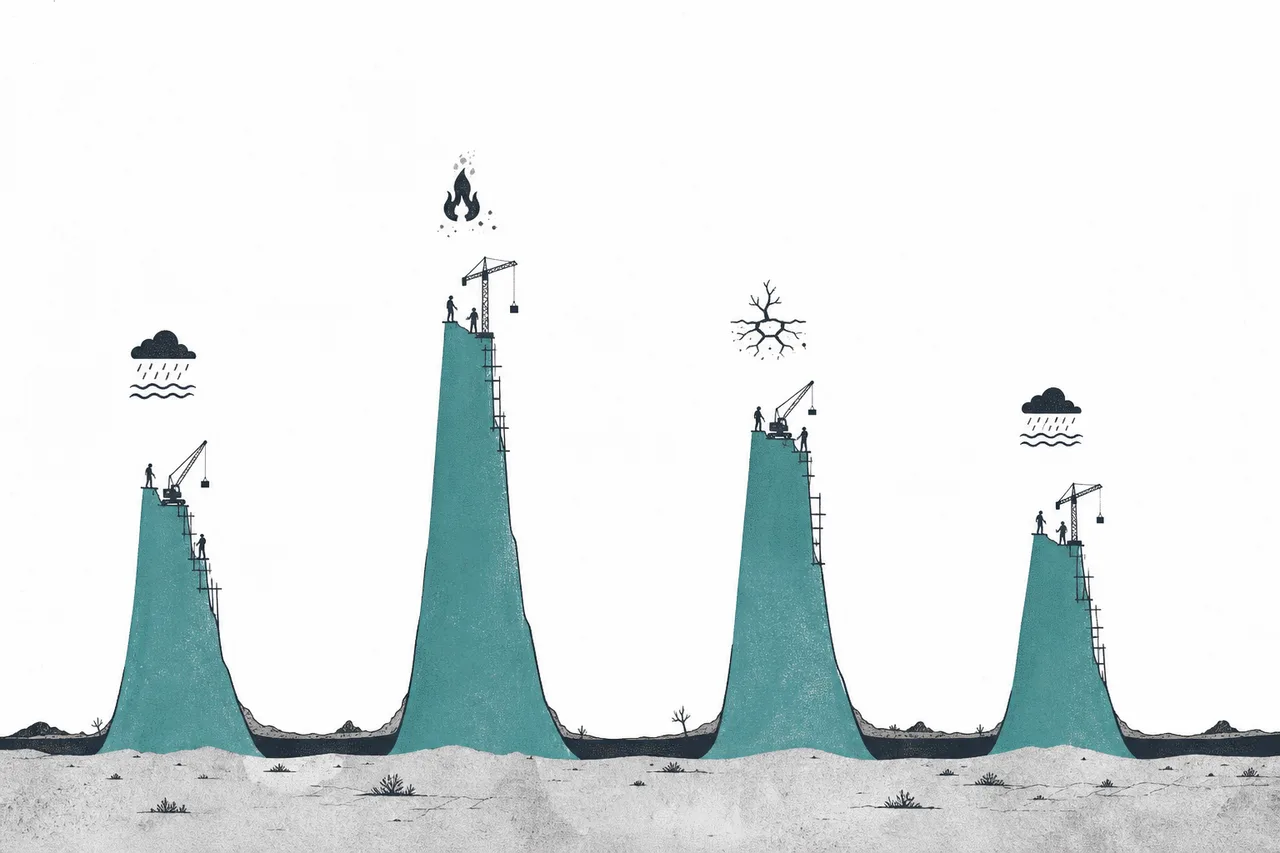
仕組みは同じでも、災害ごとに使う技術もプレーヤーも違います。一つずつ戦線を見ていきましょう。
戦線その1 — 洪水(いちばん大きい): ここがもっとも明確で具体的な市場です。核心は水のコントロール——水をくみ出すポンプ、雨水の排水システム(stormwater)、防水壁と水門、そして流量を増やすための浚渫(dredging)。洪水対策ポンプ(flood control pumps)の市場はおよそ2025年で$48億、2034年には$83億へ伸びると見られています(CAGR ~6.3%)。より広い雨水管理(stormwater)の市場はおよそ2024年で$178億、2030年には$300億近くまで伸びます(CAGR ~9%)。
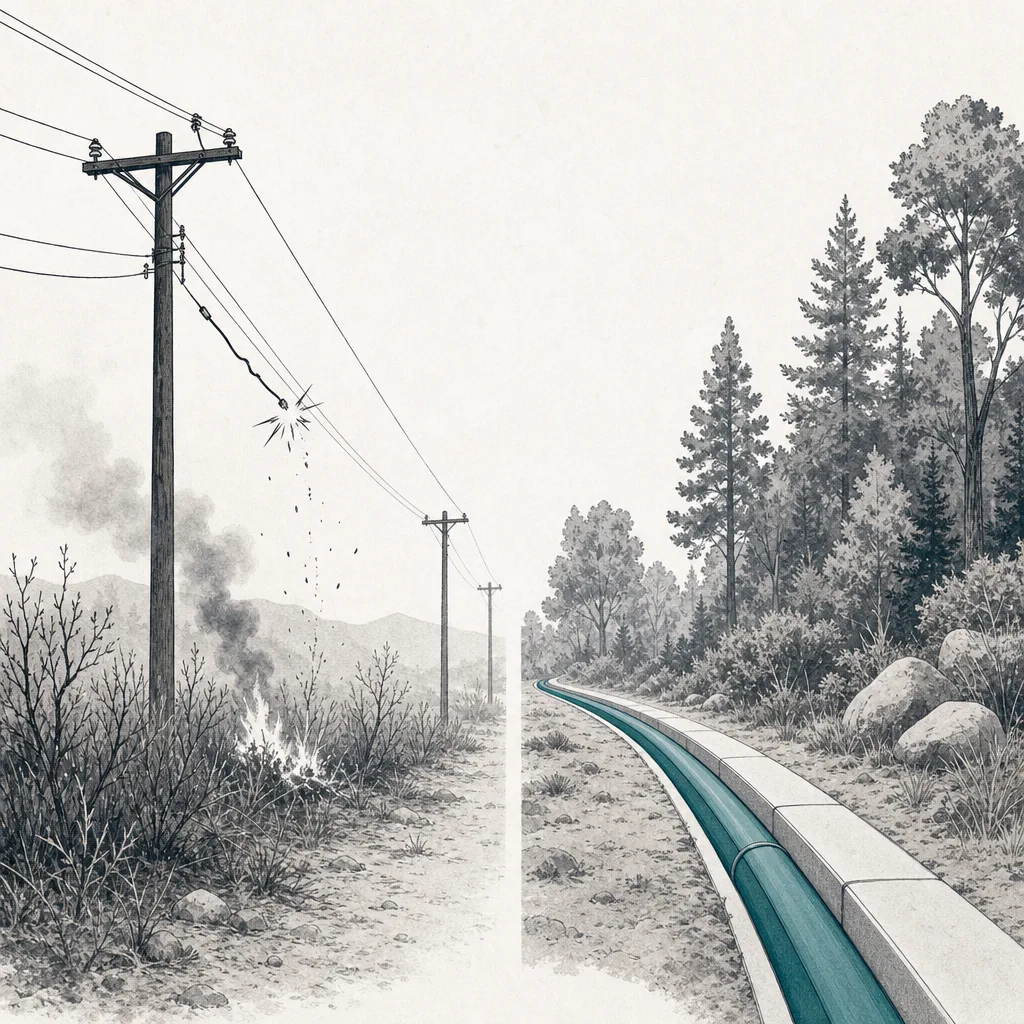
戦線その2 — 山火事(いちばん複雑): 火は二つの面に分かれます。一つめは検知して消す——センサー、カメラ、熱を見る衛星、警報・消火システム。火災対策システム(fire protection)の市場全体はおよそ2025年で$850億、2030年には$1,180億へ(CAGR ~6.8%)。でも、もっと深くて「本当の投資テーマ」になるのは火を根元で防ぐほう——大規模な山火事の多くは電線が出す火花から起きるからです。そのため電力会社は「grid-hardening」(電線の地中化、絶縁、電柱の補強)に巨額を投じざるをえない。これは次の章でじっくり掘り下げます。
戦線その3 — 干ばつ(水と直結): 干ばつへの対応は、水を見つけて貯める話です——ダム、地下水を補充するシステム、そしてもっとも大事なのが水の再利用(water reuse)と海水の淡水化(desalination)。これはWater Utilities & Infrastructureと直接重なります——この戦線は、水の本流ビジネスとほとんど切り離せない。だから主役も大手の水会社になります。
05エコシステム — 何とつながっているか
このnodeはClimate Adaptation & Waterの下にある他のカテゴリーと兄弟関係にあり、とても密につながっています:
- Water Utilities & Infrastructureと重なる: 干ばつと洪水の戦線は同じ水インフラを使う——ポンプ、配管、処理、再利用。多くのプレーヤーが両方のnodeにまたがっている
- Climate Risk Analytics & Insuranceの相棒: 保険会社は「リスク」を測り、災害が起きれば支払う側——防御が良くなれば保険料も被害も減る。この二つは「防ぐ」と「金融でリスクを引き受ける」、同じコインの裏表
- 重要な素材とサプライチェーンに頼る: 壁、ポンプ、ケーブルはどれも、大量の鉄・銅・コンクリートを必要とする
- Energy Transition & Power Demandを補完する: 山火事を防ぐための grid-hardening は、クリーンエネルギーと急増する電力需要に対応する送電網のアップグレードと同時に起きる——同じ仕事、同じ請負業者
はっきり押さえておくべき点は、このnodeには「resilience だけをやる会社」がほとんど無いということ。これは既にある事業へ流れ込んで需要を生む需要の層(demand layer)で——水会社、電力会社、エンジニアリング請負(EPC)、そして建物を復旧する会社へと向かいます。だからこそ node の定義は、はっきり「utility/EPC proxies」だと言っているんです。
06いま、どこまで来たか + プレーヤー
いまいちばん熱いのは山火事を防ぐための grid-hardeningです。カリフォルニアの電力会社の電線が大規模な山火事の原因だと何度も指摘され(数十億ドル規模の賠償と訴訟が続きました)、PG&E のような会社は巨額の投資計画を打ち出しました——5年間の capex 計画でおよそ$730億、平均すると年ほぼ$130億。その一部が、火災リスクの高い地域で電線を地中に埋める工事で、すでに1,000マイル超を埋設済み——山火事対策の地中化としては史上最大の事業です。
この建設工事はすべて、電力インフラの請負業者へ直接流れ込みます。米国最大の送電網請負業者である Quanta Services は、2025年を過去最高の backlog $440億で終え、電力インフラ部門は前年比20%超伸びました。いっぽう世界の送電線(transmission line)市場はおよそ2025年で$810億、2032年には$1,120億へ向かっています。
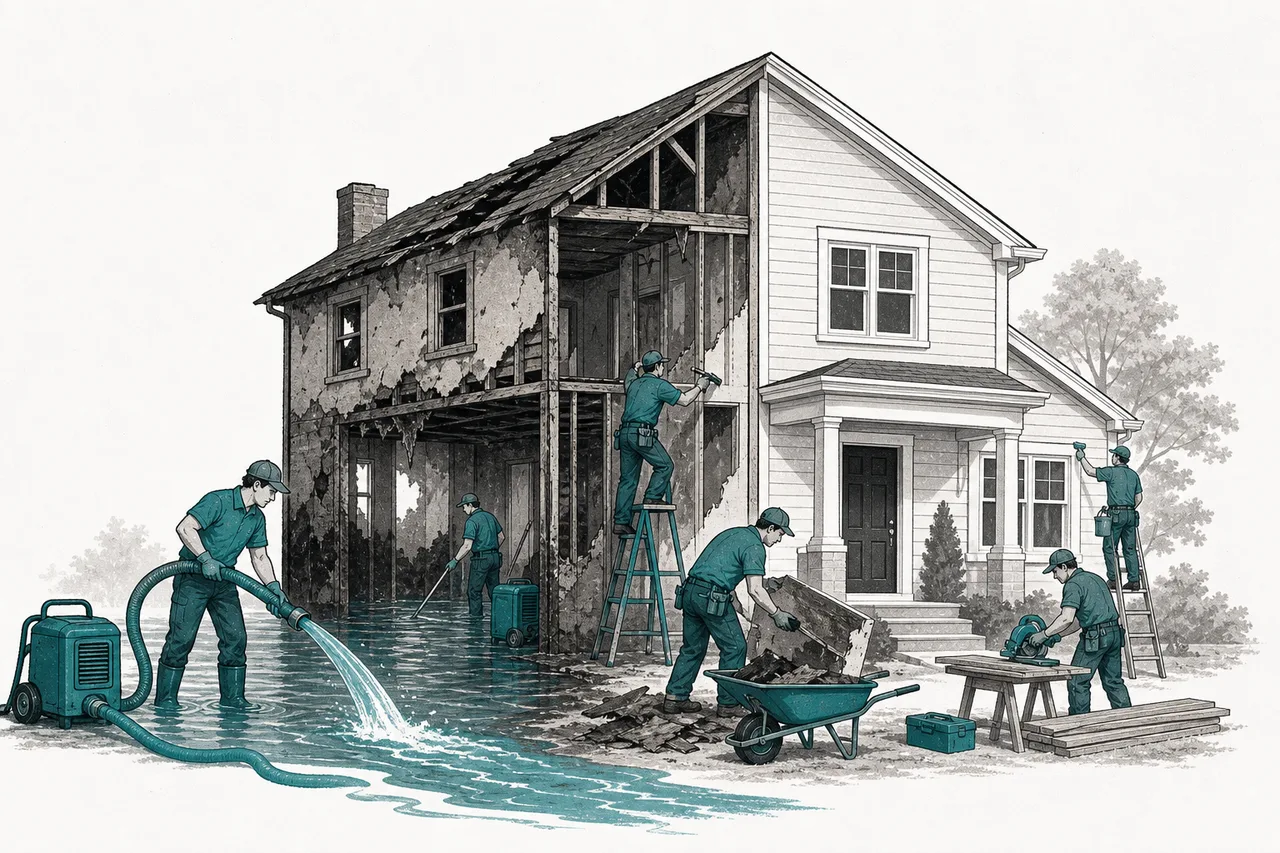
洪水の側では、Xylem が Flygt ブランドでポンプ市場の盟主で、2025年の総売上はおよそ$90億。災害後の復旧の側では、disaster restoration(災害復旧)の市場がおよそ2025年で$430〜450億、2030年には$550〜590億へ伸びます——「災害が起きるたびに仕事がある」ビジネスです。
07これからの展開
一つめの方向はお金はどんどん増えるが、依然としてまとまって来ること。年間の被害が上がり続けるかぎり、国や電力会社へ防御投資を迫る圧力は強まります。とくにカリフォルニアから始まった grid-hardening は、山火事に多く見舞われる他の州や国(オーストラリア、南欧)へと広がっていく。請負業者の backlog がぎっしり埋まっているので、この仕事は何年も続くと見られます。
二つめの方向は「green + gray」が標準になること。$1あたり$6という割の良さと、自然の副次的メリット(緑地、都市の暑さ低減)から、政府や都市は nature-based solutions——湿地、雨を吸う庭、マングローブ——をもっと使うようになります。防御であると同時に、暮らしの質も上げるからです。ただし課題は、こうしたメリットが「お金で測りにくい」こと。コンクリートの事業より予算が通しにくいんです。
三つめの方向は検知技術が賢くなること。熱を見る衛星、AIセンサー、火を見つけるカメラが速く進化し、火や洪水をより早く見つけられるようになっています——壁を増やさずに被害を減らせる。ここは、技術(ソフト/センサー)が「鉄とコンクリート」を補強していく場面が増えていくところです。
08課題とリスク
このnodeは「本物で、必要な」テーマですが、投資家が理解しておくべき固有のリスクも伴います。
一つめのリスクはお金がまとまって来て、国の予算しだい(lumpy & political)であること。防御の事業の多くは公的資金を使い、それは何回かに分けて、たいてい災害のあとに承認されます。安定した収入の流れではなく、政治で変わりうる——一度承認された予算が削られたり遅れたりすることもある。だから請負業者の売上は、ふつうのサブスク型ビジネスより読みにくいんです。
二つめのリスクはpure-play がほとんど無いこと。ずっと言ってきたとおり、プレーヤーのほぼ全員が、いろいろ手がける大企業です——Xylem、Quanta、MasTec、FirstService、どれも他の事業を多く抱えています。だから「resilience というテーマ」に直接投資するのは難しい。これらの株のリターンは、resilience の部分だけでなく、事業全体しだいになります。
三つめのリスクは事業の進み方とコスト(project timing)。これらは何年もかかる大型の建設事業で、資材・労務のコストや、許認可の遅れというリスクに直面します。とくに grid-hardening は、コストをどこまで電気料金に転嫁できるかについて、規制当局(regulator)の承認を通さなければなりません。