メガトレンド · Critical Materials
掘り出されても、けっして消えない金属——そして今年、$4,000を突破した
銅は配線に埋め込まれて戻らず、石油は燃えて消える。でも人類がこれまで掘った金は、ほぼ1グラム残らず今も残っています。だから金は工業素材ではなく、誰も増刷できないお金なんです。2025年、世界中の中央銀行がドルから逃げるために金を奪い合い、価格は1年で53回も最高値を更新し、初めて1オンス$4,000を突破しました。このレッスンでは、なぜ金が特別なのか、実際に価格を動かすのは誰か、金はどうやって岩から掘られるのか、そして本当の鉱山の持ち主は誰かを見ていきます。
01金とは何か(けっして使い切られないもの)
ちょっと想像してみてください。あなたの指の金の指輪には、かつてローマ帝国のコインだった金の原子や、ファラオの装飾品だった金が含まれているかもしれない。二千年をまたいで何十回も溶かし直されて——これは本当にあり得る話です。金はほとんど何とも反応しない金属だからで、錆びず、すり減らず、朽ちません。その結果、人類がこれまで掘った金は、ほぼ1グラム残らず今も残っているんです。
ここが、金を素材ファミリーのどの兄弟とも分けるところです。銅は配線に埋まり、リチウムはバッテリーに閉じ込められ、石油は煙に燃える——これらはみんな「使い切られる(consumed)」。でも金は使い切られず、ただ移動するだけです。鉱山から装飾品へ、金庫の延べ棒へ、そしてある日また溶かし直される。歴史上掘られた金を全部合わせても約216,000トン——溶かしてひとまとめにすると一辺わずか約22mの立方体で、サッカー場に楽々収まる大きさです。
これまで掘られて今も世界に残る金の総量——装飾品、投資用の延べ棒、中央銀行の準備、そして電子機器の中——を合わせて約216,000トン。金は分解しないので、この在庫は増え続けるだけで、けっして減りません。作れば使われて消える他のコモディティとは違うんです。
メガトレンド地図では、金はCritical Materials & Supply Chainメガトレンドの下のPrecious Metalsの一分野です——でもこのカテゴリの「黒い羊」。銅やレアアースのような兄弟は世界が足りなくなるから価値がありますが、金は世界が怖がるから価値がある。その価格は工場や自動車にはほとんど左右されず、金利、ドル、そして金融システムへの不信で動きます。
02なぜ他のコモディティと違うのか
鍵は「増刷できない」という言葉です。中央銀行はドルや円を一瞬で刷り増せますが、金を増やせる人はいません。新しい金は地中から掘り出す一択で、世界中の鉱山を合わせても新しい金は年約3,300トンしか作れません——既存在庫のわずか約1.5%です。言い換えると、世界中の鉱山が全力で掘っても、世界の金の量は年2%も増えないんです。
この比率にはstock-to-flowという名前があり、金ではとても高い(在庫が巨大、新規の流入が小さい)。金の価格が鉱山に決められない理由の核心はここです。ある1年に掘られる金は、すでに出回っている金のほんのひとかけら。だから価格は「鉱山がいくら掘れるか」より、「今持っている人が持ち続けたいか、売りたいか」で決まります——鉱山の供給が価格を直接動かす銅とは違うんです。
市場が荒れたとき、あるいは金融システムを信じられないときに、人が殺到して持つ資産。金はこのグループの王です。誰かが「踏み倒す」リスクがなく(国が債務不履行になり得る債券とは違う)、増刷して薄められることもないから。難点は金が金利も配当も生まないこと——持っていても得られるのは値動きだけ。だから金利が低いときにいちばん魅力的です。
2025年はこれをかつてなく裏づけました。世界の金需要は史上初めて5,000トンを突破し、$5,550億超の価値に。そして増えた買いのほぼすべては工場からではなく、「避難先」を求める人たち——投資家と中央銀行——から来たものでした。
03金はどこへ行き、誰が価格を動かすのか
毎年掘られ出回る金は、大きく4つの方向へ流れます。誰が何のために金を買うかを知ることが、なぜ価格が動くのかを理解する鍵です。2025年、金需要の内訳は装飾品 約1,638トン、延べ棒とコイン 約1,374トン、中央銀行 約863トン、ETF 約801トン、そして工業/技術 約323トンでした。
ぱっと見、装飾品がいちばん大きく見えます。でもここが理解の落とし穴。というのも装飾品の買い手は「価格の受け手(price-taker)」で——高くなれば買いを減らします(2025年は価格が手の届かないほど上がり、装飾品の量が18%減少)。だから装飾品は価格を動かすのではなく、価格に「ついていく」ほうなんです。
本当に価格を動かすのは、「きれいでいたい」からではなく「怖い」から買う2つのグループ——つまり投資家(延べ棒・コイン・ETFを合わせて2025年に2,000トン超、投資額は約$2,400億へとほぼ倍増)と中央銀行です。この2つは価格が上がるほど買います(装飾品とは逆)。これが今回の強気相場のエンジンです。
大きなギアチェンジに注目してください。2022年より前、世界の中央銀行は平均で年約473トンしか買っていませんでした。でも2022年以降は3年連続で1,000トン超を購入。2025年は(高値で買いにくくなり)863トンに「減速」したとはいえ、それでも以前の時代のほぼ倍です。問いはこうです——なぜ中央銀行は突然、金を買いあさり始めたのか? 答えは次の章にあります。
04なぜ価格は$4,000を突破したのか
2025年は金の歴史的な年でした。史上最高値を1年で53回も更新し、年間平均価格は$3,431/オンスへ急騰(前年比+44%)。2025年10月には史上初めて$4,000/オンスを突破し、そのまま2026年までその水準の上に居続けました。
何が金をここまで押し上げたのか? 3つの大きな力が同時に来ました。
1つ目で最大なのがドルからの逃避(de-dollarisation)です。転機は2022年、西側諸国がウクライナ戦争後にロシアのドル準備を凍結したこと。これは世界中に衝撃の合図を送りました——「準備のなかのドルは、ワシントンの意に反すれば凍結され得る」。多くの中央銀行——とくに中国、インド、トルコ、ポーランド——はドルの比率を下げ、金に向かい始めました。金は誰にも凍結できない唯一の資産で、どの国の債務でもないからです。
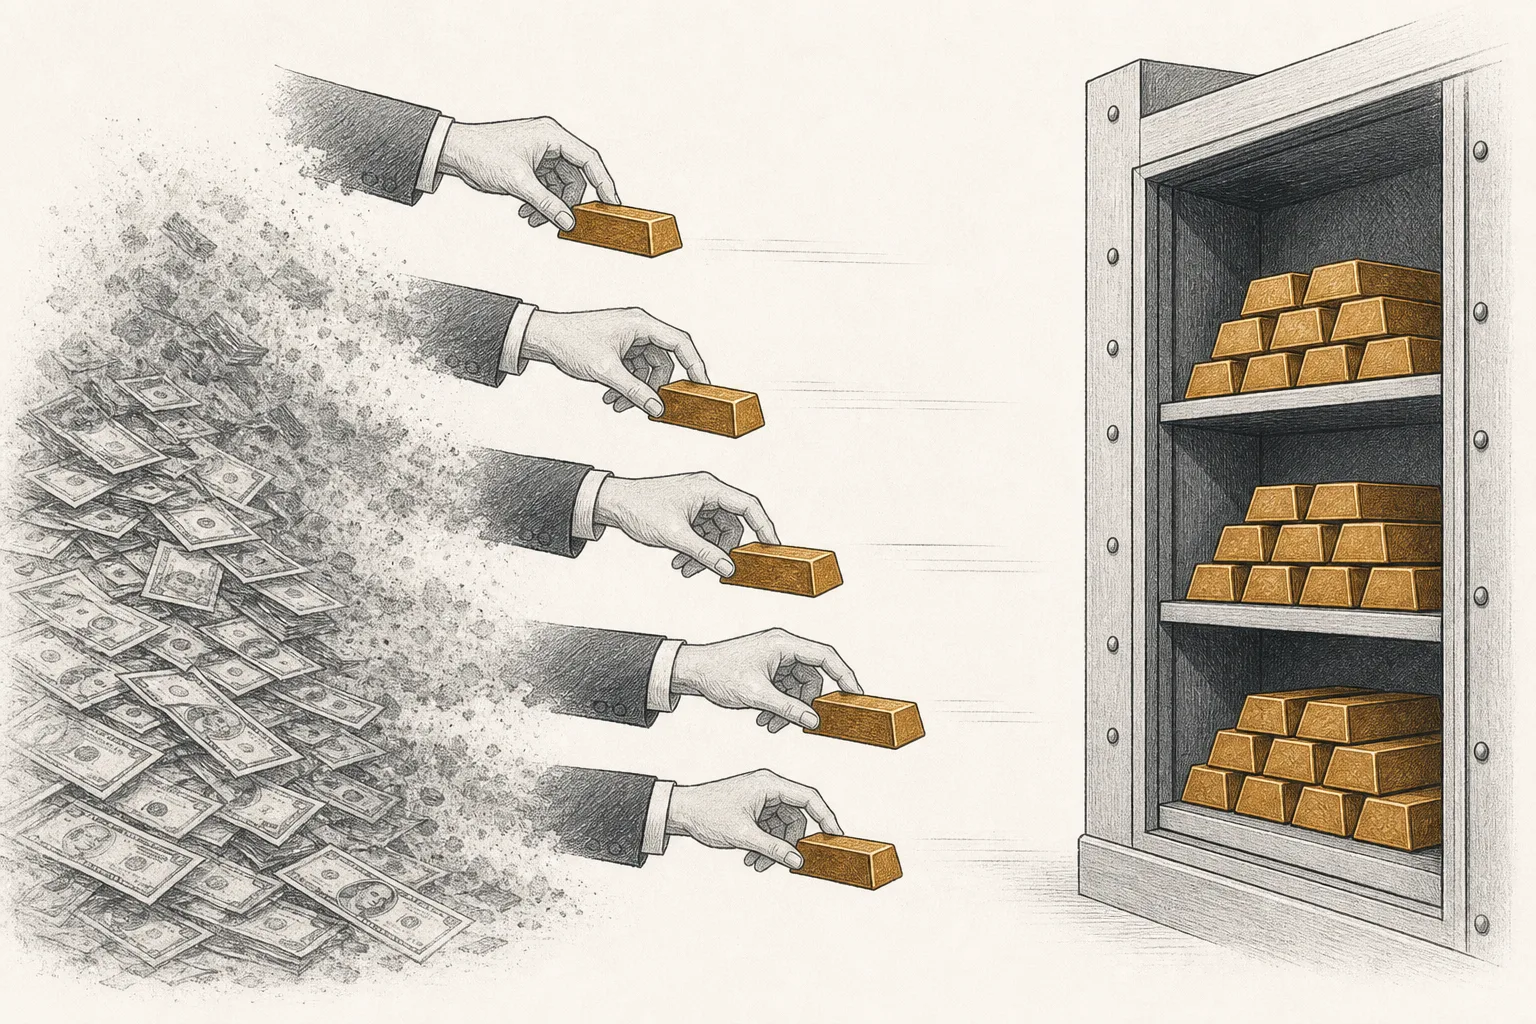
2つ目の力は金利の低下です。金は金利を生まないので、債券の利回りが高いと人は金を持ちたがりません。でも米連邦準備制度(FRB)が2025年10月と12月に利下げを始め、市場が2026年のさらなる利下げを見込むと、金を持つ「機会費用」が下がりました——金は一気に持ちやすくなったんです。
3つ目の力は地政学と債務への恐れです。戦争、貿易摩擦、そして止まらず膨らむ大国の政府債務が、投資家を通常の金融システムの外にある「保険」探しへと向かわせます——世界が不確実に見えるほど、金は輝きます。大手銀行の一部のアナリストは、2026年の金価格目標を$4,800-6,500/オンスのレンジに置いています。もっとも、これはまだ検証を待つ予測にすぎませんが。
05金はどう掘るのか(品位 · コスト · マージン)
では「実物」の側を見ましょう。新しい金は1グラムずつ岩を掘ることから始まり、この産業でいちばん衝撃的な数字が「鉱石の品位(grade)」——岩に含まれる金の割合です。現代の金鉱山が掘る岩の金含有量は、平均でわずか1トンあたり1グラムほど(露天掘りで約1-4g/トン、より高品位の地下鉱山で4-10g/トン)。平たく言えば、金は岩の中で「100万分の1」の水準に薄まっているんです。
品位1g/トンとはどういう意味か? 金わずか1オンス(約31グラム、金貨1枚の重さ)のために、鉱山は約31トンの岩を掘って砕かねばならない——トラック1台分の重さです。しかもこの品位は10年ごとに「薄く」なっています。1950年代には岩1トンから約10グラムの金が採れましたが、今では多くの鉱山で1グラムを切ります。高品位の鉱床が先に掘り尽くされたからです。
ここで金鉱業でいちばん重要な数字にたどり着きます——AISC(All-In Sustaining Cost)、金1オンスを掘る「総合」コストで、人件費・エネルギー・薬品から鉱山の維持費まで全部込みです。2025年の業界中央値は約$1,600/オンス(西アフリカの低コスト鉱山は$1,000未満、南アフリカの深い鉱山は$1,650に達しました)。
では金はどの国から来るのか? 南アフリカに集中するPGMと違い、金はとても興味深いことに世界中に散らばっています。最大の生産国は中国(年約380トン)、次いでロシア(約330トン)、オーストラリア(約284トン)で、世界の約11%を超える国はありません。この分散のおかげで、金にはレアアースやPGMのような「一国のボトルネック」がないんです。
06何とつながっているのか
金はPrecious Metalsの下に、気性のまったく違う2つの兄弟と並んでいます——車の排気系に埋め込まれ価格が自動車生産に連動する「工業品」のPGM(プラチナ-パラジウム)と、「ハイブリッド」の銀(silver)——半分は金のような安全資産、半分は工業品(ソーラーパネル)。金は3兄弟のなかで唯一工業にほとんど頼らない存在で、技術需要はわずか約323トン、全体の約6%です。
でも金のいちばん面白いつながりは、素材のカテゴリの中にはありません——金融の世界とのつながりです。金はDigital Finance & Tokenizationの直接の「ライバル/代替(substitute)」です。ビットコインが「デジタルゴールド」——同じく増刷できない、システムの外にある資産——として売られているから。若い世代の一部は金の代わりにビットコインを選ぶので、この2つの資産は同じ「システム外の避難先」のお金を奪い合っています。
もう一方で、金はDefense & Geopolitical Fragmentationから直接の追い風を受けます——世界がブロックに割れるほど、戦争や制裁が増えるほど、中央銀行はドル依存を恐れ、金へ向かいます。だからこそこのnodeの定義は、金が「金利と恐れ」で動くと述べていて、銅やリチウムのような「エネルギー転換による不足」では動かないんです。
07この土俵を握るのは誰か
「金」に株式で投資したいなら、まず理解すべきは、金鉱会社は金価格と1対1では動かないということ——コスト(AISC)が比較的一定なので、「レバレッジ」のように動きます。だから金が20%上がると、鉱山の利益は50-100%跳ね上がることも(逆に価格が下がれば同じだけ下がる)。この土俵のプレーヤーは、おおよそ4つのグループに分かれます。
第1グループ——世界的な巨人。年に数百万オンスを生産し、一国リスクを下げるため大陸をまたいで鉱山を散らします。Newmont(世界市場のリーダー)、Barrick、Agnico Eagleが率いています。第2グループ——新興市場のチャンピオン。AngloGold Ashanti(南アフリカ発)や、勢いを増す中国勢。第3グループ——royalty/streaming企業。自分では掘らず、他社の鉱山から「金の取り分の権利」を買う(業界最高マージンのモデル)。Franco-Nevadaが率いています。
Franco-Nevadaのような会社が、今日まとまったお金を鉱山に払い、その鉱山の生涯を通じて金をとても安く買う権利を得るモデル。だから固定コストで「金価格へのレバレッジ」を得られ、人件費・停電・採掘コストの膨張といったリスクに直面しません——このグループがふつう鉱業でいちばん高いマージンを持つのはそのためです。
08これからと、リスク
いま金の最大の問いは「この強気相場は構造的か、それともただのバブルか?」です。強気派は、中央銀行の買いが長期の構造的な話だと主張します——ドルからの逃避は一過性の流行ではなく、世界全体の準備を組み替える動きで、何年もかかる。加えて金利の低下と、なお膨らむ政府債務。だから大手銀行のいくつかは2026年に金が$5,000-6,000へ届くと見ています。
供給側も価格を支えます。「peak gold」という警告があります——高品位の鉱床はほぼ掘り尽くされ、平均品位は毎年薄まり、新しい鉱山を開くのに10年かかる。だから新しい金の供給はとても遅くしか増えません。価格が急騰しても、鉱山は短期で需要に間に合うほど増産できないんです。
でもリスクも同じくらい明確です。1つ目——金は純粋な「信じる気持ち」だということ。 金利も配当も生まず、その価値のすべては、他の人がそれを価値あるものと認めることから来ます。実質金利が再び高くなったり、恐れがやわらいだりすれば、1年連続で記録を更新してきた金も大きな調整のリスクがあります——金は2011年のピークのあと何年も横ばいだった、あの過去を思い出してください。
2つ目——中央銀行が買いを止めたり売り始めたりしたら、この相場の最大の支えが消えます。2025年に買いが863トンへ「減速」したこと自体、価格が高すぎて中央銀行でさえためらう合図です。3つ目——鉱山固有のリスク。株式で投資する人(金を直接持つのではなく)は、コスト急騰、人件費、鉱山のある国の政治、そして経営の失敗というリスクにさらされます——コスト管理が下手なら、鉱山株は金価格に負けることもあります。
手短にまとめると:金は素材の世界でいちばん風変わりな金属です——掘り出されてもけっして消えず、「増刷できない」から価値があり、価格は工場や鉱山ではなく世界全体の恐れで動く。紙幣への信頼が揺らぐ時代に、金はふたたびスターになりました——そしてなぜ中央銀行が金を奪い合うのかを理解することは、金融の世界が何を怖がっているかを理解することなんです。