メガトレンド · 宇宙経済
宇宙経済でいちばん派手、でもいちばん稼げないところ
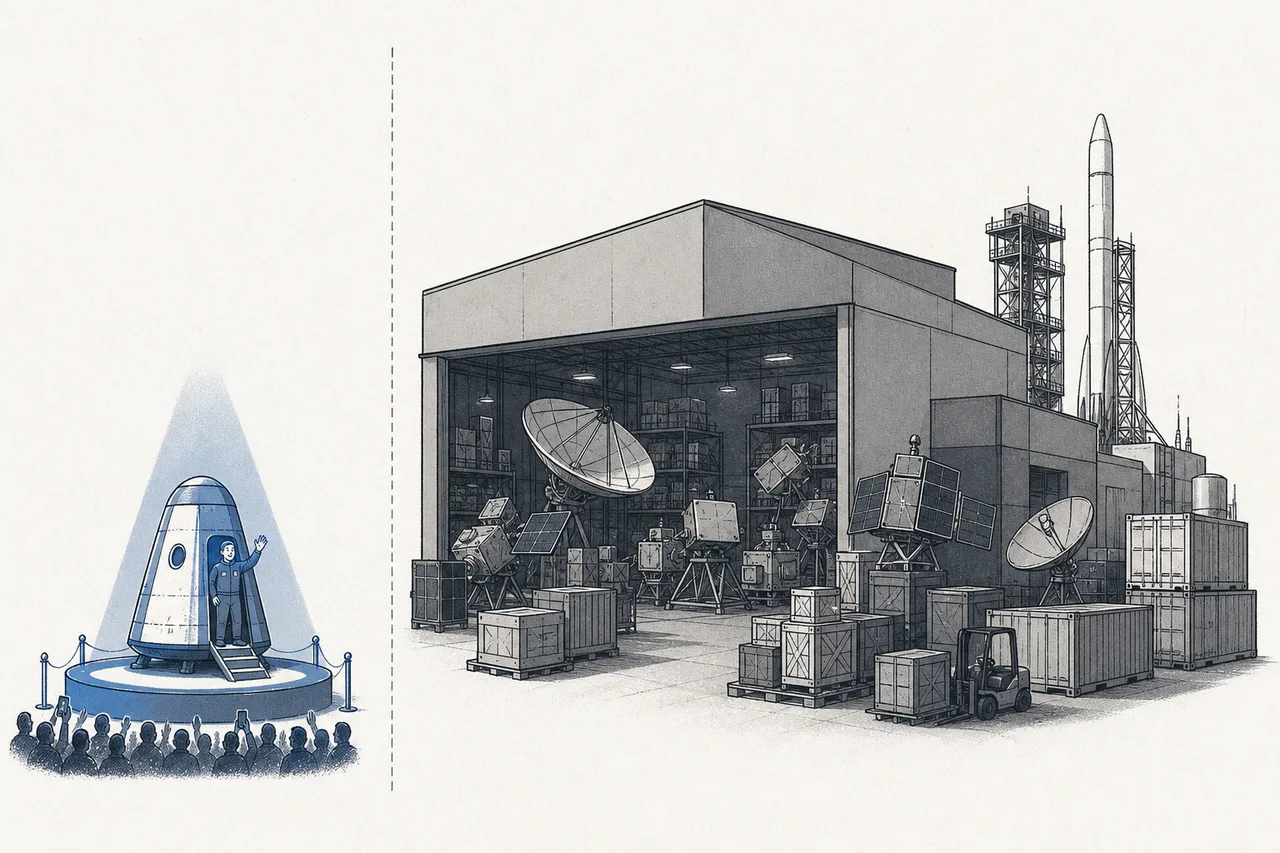
人を“商業ベースで”宇宙へ送り出す——これは宇宙ビジネスでいちばんセクシーな見出しです。億万長者が無重力でふわふわ浮かび、窓の向こうには丸い地球。でも実際の数字を見ると、ここは宇宙経済というケーキの中でいちばん小さく、いちばん投機的で、いちばんマージンが薄く、いちばん安全性にもろいスライスなんです。本当のお金は衛星とロケットにある——この分野はまだ「自分を証明しきれていない物語」です。
01これは何?
2021年7月、ふたりの億万長者——Richard Branson と Jeff Bezos——がわずか9日の間隔で宇宙の縁まで飛び、数分の無重力を味わって地上に降り、世界中のトップニュースになりました。「宇宙旅行」という言葉が一般の人にも知れわたった瞬間です。でも数年が過ぎたいま、本当の問いは「カッコいいか」ではなく——それはもう間違いない——「これはちゃんとビジネスになっているのか?」です。
この node は、衛星でも貨物でもなく「人」を商業ベースで宇宙へ送ることの話です。メガトレンドSpace Economyの下にあるサブ分野で、天と地ほど違うふたつの世界に分かれます:
- Suborbital(宇宙の縁まで跳ぶ): ロケットで宇宙の縁(~85〜100km)まで上がり、数分間の無重力を味わって地球の丸みを見て、また落ちてくる——軌道には入りません。これが本物の「観光」で、料金は高く、人数は少ない。プレーヤーはVirgin GalacticとBlue Originです
- Orbital(本当に軌道へ入る): 宇宙船で人を地球を周回する軌道へ運び、数日から数週間滞在し、宇宙ステーションにドッキングもできる。料金は何十倍も高い。本物のお金と本物のミッションがあるのはここで——本当の主役は Crew Dragon を持つSpaceXです
Suborbital = 宇宙の縁まで上がってすぐ落ちてくる(ボールを思いきり上に放り投げる感じ)。往復ぜんぶで~10〜90分ほど · Orbital = 地面に落ちずに「地球を回り続ける」だけの速さまで上げる(~28,000km/h が必要)。宇宙には数日から数か月いられる。必要なエネルギーの差こそ、orbital が桁違いに高い理由です。
よくある混同が、この2つをまとめて「宇宙旅行」と呼んでしまうこと。でも観光客の4分間の suborbital 飛行と、SpaceX が NASA の宇宙飛行士を6か月間ステーションに送るのは、使う技術もまるで別の、別々のビジネスなんです。
02なぜ重要なのか(そしてなぜ小さいのか)
まず正直に言っておきたい事実から:宇宙経済のあらゆるスライスの中で、人を宇宙へ運ぶのはいちばん小さなお金の塊です。2024年の世界の宇宙経済はおよそ6,130億ドル——そのほぼすべてが衛星・通信・地上サービスから来ています。いっぽう「宇宙旅行」は2024年の市場全体でわずか13億ドルほど。業界全体の0.3%にも届きません。
では、なぜそれでも重要なのか?それは、ここが打ち上げコストが下がり続ける流れの「終着点」だからです。この20年で宇宙への輸送費は10分の1ほどに下がりました(再利用できるロケットのおかげです)。宇宙へ行くのがどんどん安くなれば、いつかは億万長者だけでなく普通の人にも手が届くかもしれない。だから人を宇宙へ運ぶことは、この産業の「顔」になり、まだ自分は儲かっていなくても、関心と投資マネーに火をつける役割を担っているんです。
この市場は確かに伸びています——多くの調査機関が、~13億ドル(2024年)から2030年には67億ドルほどへ伸びると見ています(CAGR ~30%、推計は機関により $6.7B〜$10B とばらつく)。ただこの数字は慎重に読む必要があります:ベースがとても小さいので、小さいものが少し大きくなるだけでもパーセントは派手に見える。そして大事なのは、一部の機関は市場が2035年まで $4〜6B あたりで頭打ちになると見ていること——この値段を払える人数には限りがあるからです。
03宇宙への階段 — どう動くのか
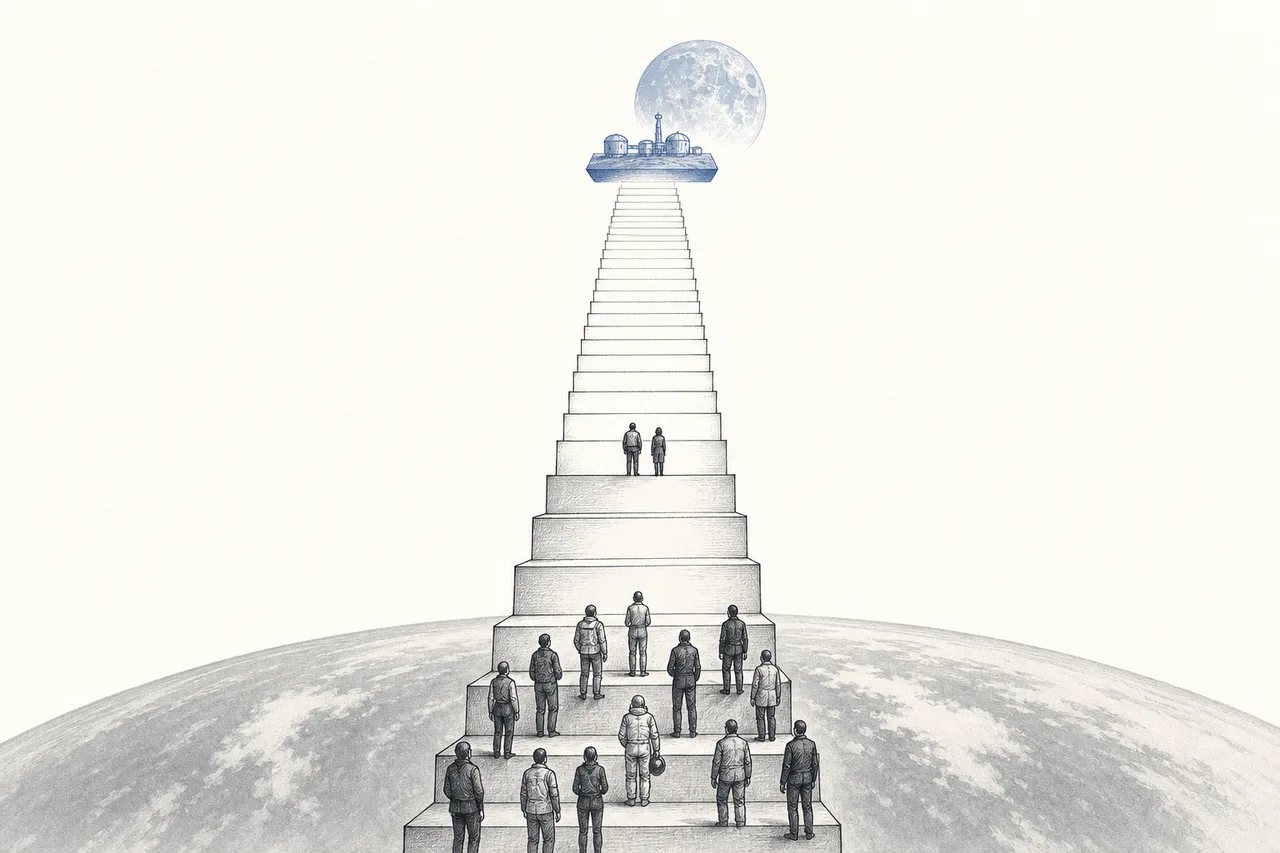
この node を理解するいちばんいい方法は、一段ずつ上る「階段」として見ることです。各段は前より難しく、高く、そしてリスクが何倍にもなる——上の段ほど、立っている人は少なくなります。
いちばん下の段がsuborbital——宇宙の縁まで跳ぶ段です。Virgin Galactic は母機の飛行機で宇宙船を持ち上げ、空中で切り離して打ち上げる。Blue Origin はロケットをまっすぐ撃ち上げ、カプセルがパラシュートで降りてくる。どちらも乗客に~4分の無重力と丸い地球を見せて、降りてくる。往復ぜんぶで1時間もかかりません。
次の段がorbital——「地球を回り続ける」ために ~28,000km/h まで加速しなければならず、桁違いのエネルギーが要ります。この段はほぼまるごと SpaceX のもので、実際に人をステーションへ送っています。そしていちばん上の段——民間宇宙ステーションと月旅行——はまだ未来の話で、誰もそこまで上れていません。
理解すべきカギは、どの段でも安全性が関所になっていること。これは「たくさん売ってコストを下げる」ができるビジネスではありません。なぜなら、事故が一度でも起きて死者が出れば、市場全体の信頼が一気に崩れかねないから(Virgin Galactic は2014年に試験機の墜落で操縦士を失い、計画が何年も遅れた経験があります)。だから階段の各段はゆっくりとしか上れず、規制も厳しく、普通のビジネスよりずっと数を増やしにくいんです。
04宇宙経済のどこにいるのか
この node はひとりぼっちで存在しているわけではありません。Space Economyというサプライチェーンのいちばん端に座り、同じ家族の兄弟たちに大きく依存しています:
- 土台として Launch Services & Propulsion に依存: 安くて信頼できるロケットがなければ、人を宇宙へ運ぶこともできません。実のところ orbital のリーダー SpaceX は、たまたま人も運んでいるロケット会社——人を運ぶビジネスは、本当に稼ぐロケット事業から派生した「おまけ」なんです
- その先の In-Space Manufacturing & Commercial Stations へ: 階段のいちばん上の段——ISS に取って代わる民間宇宙ステーション——は、宇宙に長く滞在する「行き先」を作る終着点です。未来の orbital 旅行者はそこに泊まることになります
- 遠い親戚の Advanced Air Mobility (eVTOL): どちらも「安全性が主な関所になる、新しい乗り物による人の移動」——違うのは高度と投機の度合いですが、安全性の認証と信頼づくりという同じ宿題に直面しています
この node は家族の外にもつながっています——生命維持システム、自動化された訓練、健康スクリーニングの進歩はAIの力を借りているし、政府・防衛(宇宙飛行士の訓練など)からの需要も、純粋な観光市場がまだ育たない時期にプレーヤーを生き延びさせる大口顧客になっています。
05いま、どこまで来たか + 主役は誰か
2025〜2026年の絵はわかりやすい物語を語っています:orbital の段は本当に前進して稼いでいて、suborbital の段はつまずいている。
orbital 側——SpaceX は Crew Dragon で人を軌道へおよそ18〜19回送り、合わせて68人超を運びました。内訳は NASA ミッションが約11回、民間/Axiom の顧客があと7回。これは「実際にできていて、安定していて、お金を払う顧客(NASA)がしっかりいる」ビジネスです——orbital が、人を宇宙へ運ぶ中でいちばん手触りのあるスライスである理由がここにあります。
suborbital 側——Blue Origin は New Shepard を37回(うち16回は有人)飛ばし、Kármán ライン超えにおよそ86人を運び、安定して稼働しています。いっぽうVirgin Galactic は大きく痛んでいます:同社は新型機(Delta)の製造に全力を注ぐため2025年は商業飛行をすべて停止。通年の売上はわずか200万ドル(2024年の700万ドルから減少)、純損失は2億7,900万ドル、フリーキャッシュフローはマイナス4億3,800万ドル——売上を生む飛行が1回もないまま、莫大なお金を燃やしました。
値段の話——Virgin Galactic の旧型のチケットは1席~45万ドルで、新型(Delta)は75万ドルに設定されています。Blue Origin は定価を公表していませんが、席は100万ドル超で取引されてきました。いっぽう Axiom/SpaceX の orbital は桁が違う——1席およそ5,500万ドル。これらの数字が、なぜ市場が小さいのかを自ら物語っています:この水準の顧客は限られているんです。
このカテゴリーでいちばん大事な話は、プレーヤーの顔ぶれがちょうど変わったこと:orbital の真のリーダー SpaceX は上場しました(SPCX、2026年6月)。でも human spaceflight に集中するBlue Origin と Axiom はまだ非公開企業。そしてこれ一本に絞った上場企業は、実質 Virgin Galactic ただ1社——しかも苦しんでいます。これこそ、まだ若くて投機性の高い産業の姿なんです。
06これからの展開
第一の方向は階段の上の段へ上っていくこと。ISS が退役に近づく(今世紀末あたり)と、Axiom などが建設中の民間宇宙ステーションが「行き先」になり、orbital へ行くことに長く泊まれる場所が生まれます。これが本当に実現すれば、orbital 旅行(より高いが、一人あたりの生む価値はずっと高い)が suborbital に代わって市場の主軸になるかもしれません。
第二の方向はコストを下げるゲーム。宇宙への輸送費が下がり続けるかぎり(新世代の再利用ロケットのおかげで)、チケット代も少しずつ安くなり、顧客の裾野が「億万長者」から「一般的なお金持ち」へ広がるかもしれません。ただこれは10年単位の変化で、1〜2年の話ではないし、「普通の人」が上れる地点まではまだ遠い。
第三の方向はこれがショーではなくビジネスだと証明すること。2026〜2027年は Virgin Galactic にとって正念場——Delta が本当に売上を生む飛行に戻れるかどうか。もしできて、それを十分な頻度で繰り返せれば、suborbital にも理にかなった経済性が見え始めるかもしれない。もしできなければ、suborbital はビジネスというより「お金を燃やす物語」だと、改めて裏づけてしまうことになります。
07課題とリスク
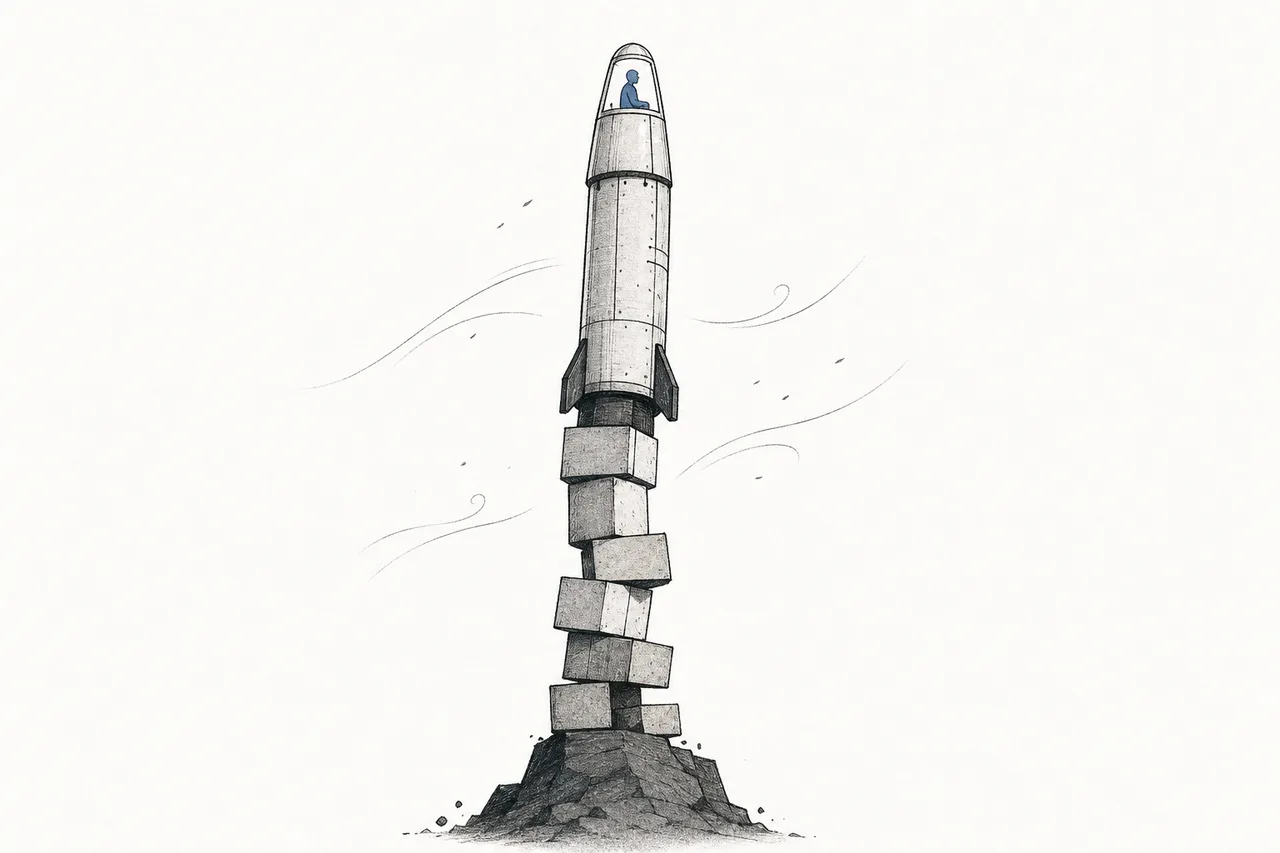
最初の、そしていちばん深刻なリスクは安全性です。これは事故が一度でも——乗客が亡くなれば——市場全体の信頼が崩れ、何年も止まりかねないビジネス(Virgin Galactic は2014年に身をもって経験しました)。1日に何万便も飛ばして安全記録が自ら証明される航空会社と違い、宇宙飛行は便数がとても少ない。だから1便ごとに賭け金が大きく、「1単位あたりのコストを下げる」ために数を増やすことが、普通のビジネスより難しいんです。
二つめのリスクはまだ定まらない経済性(マージンが薄い/マイナス)。Virgin Galactic の数字がはっきり示しています:ほとんど売上がないまま数億ドルを燃やす。純粋な suborbital ビジネスは、持続可能な水準で利益を出せると、まだ証明できていません。生き延びるのは、ふところが深い会社(Blue Origin/Bezos)か、稼ぐロケット事業が後ろ盾にある会社(SpaceX)であることが多く、観光客のチケットを主な収入源にする会社ではありません。
三つめのリスクは小さくて投機的な TAM。$450,000〜$55,000,000 を払って宇宙へ行く人の数はごく限られています。多くの推計は、市場が2035年まで $4〜6B あたりで頭打ちになると見ている。これは商業航空のような大衆市場ではないし、「高い CAGR」の派手さは、とても小さいベースから来ている——パーセントの数字に惑わされないよう気をつけたいところです。
ひとことで言えば:人を宇宙へ運ぶことは、世界中の想像力に火をつける物語です——でもビジネスとしては、まだ階段のいちばん下の段にいて、小さく、投機的で、1便ごとに安全性に賭けている。この node を正しく理解することは、「いちばん派手」と「いちばん稼げる」がたいてい同じではない、と理解することなんです。