メガトレンド · Space Economy
ISS退役後の、軌道上の工場と「宇宙の新居」
30年以上使われてきた国際宇宙ステーション(ISS)は、2030年までに退役し、海へ落とされます。では、誰がそのあとを継ぐのか?答えは政府ではなく、民間企業です——そして同時に、SFのように聞こえるのに現実に起き始めているアイデアがあります。無重力でしか「うまく作れない」モノを、宇宙で「製造する」という話です。
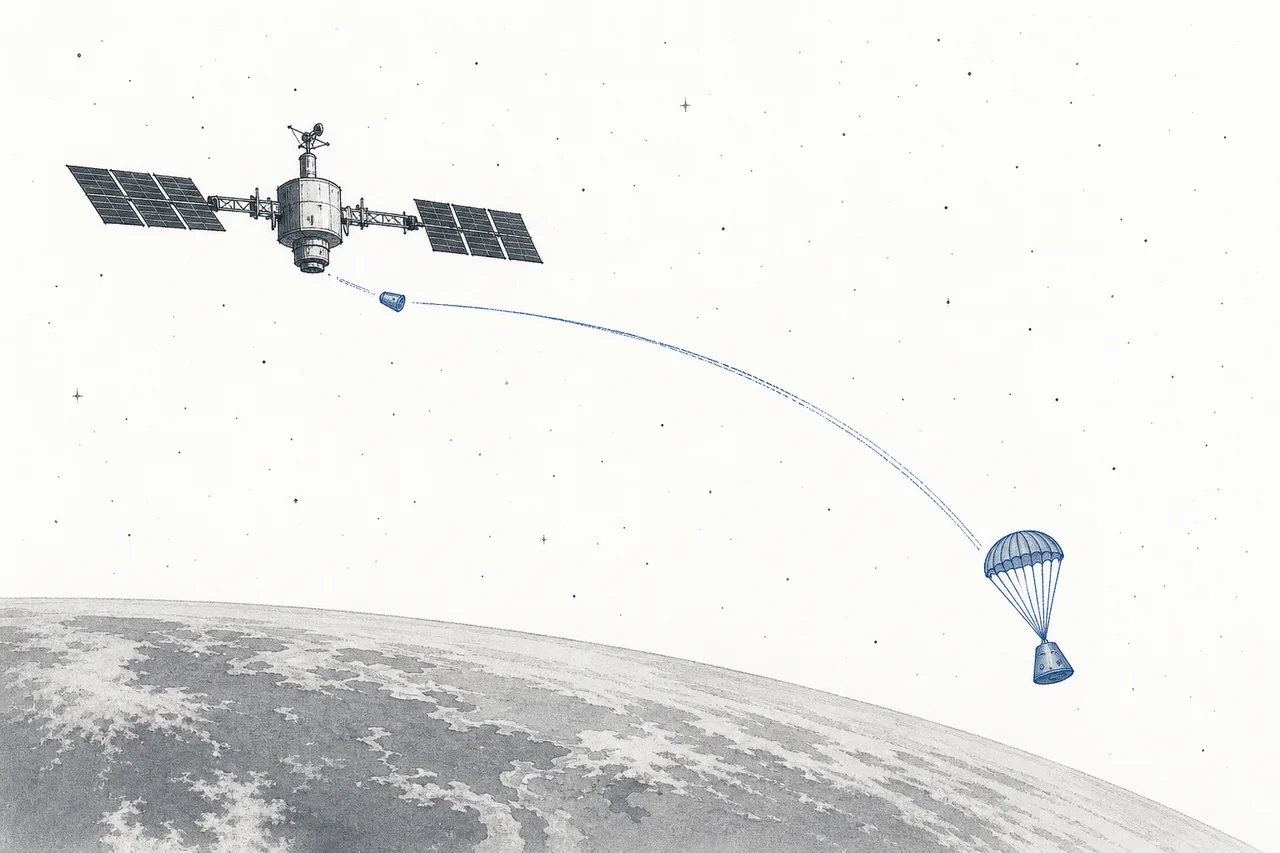
01これは何?(絡み合う2つの話)
このnodeは、一見まったく別に聞こえる2つの話を束ねています——でも実は、互いに頼り合っているんです。メガトレンドSpace Economyのサブ分野で、その中でも「いちばん新しい」枠——定義からして、まだpre-profit、つまり利益が出ていないとはっきり書かれています。
1つめは商用宇宙ステーション(commercial stations)——退役するISSのあとを継ぐために、民間企業が自前で建てる、軌道上の「家」や「研究所」です。かみくだけば、これまで宇宙の不動産は政府が1か所だけ持っていて、それをみんなが借りて使っていた。これからは、複数の民間が自分のビルを建てて貸し出す、という形に変わります。
2つめは宇宙での製造(in-space manufacturing)——「無重力(microgravity)」を道具として、地上ではうまく作れないモノを作る話です。地上では重力がじゃまをしてしまう。たとえば特殊グレードの光ファイバー、薬を作るためのタンパク質結晶、さらには半導体の結晶まで。
なぜこの2つが絡むのか?それは工場には場所が要るから——宇宙でモノを繰り返し作り続けるなら、人や機械が働けるステーションが要りますし、最低でも、上がって作って戻ってこられるカプセルが要る。ステーションが「工業団地」、製造がその区画を借りる「工場」、というわけです。
軌道上のモノは、本当に「重力がない」わけではありません——ステーションがつねに地球のまわりを自由落下しているから、中のすべてが無重力のように浮く。結果として、重いものが沈んで軽いものが浮く力がなく、地上で起きるような対流も起きない。だから液体や溶けた物質は「静か」になり、地上では作れないほど均一になるのです。
02なぜ重要か——ISS後の空白
この話の中心にあるのは「締め切り」です——NASAははっきり宣言しました。ISSを退役させ、制御しながら海へ落とすのは2030年まで。世界中の科学者が30年使ってきた空に浮かぶ研究所が、消えようとしている。しかもNASAは、その代わりを自分で作るつもりはないのです。
自分で作るかわりに、NASAは新しいやり方を選びました:お金を払って民間に自分のステーションを建てさせ、NASA自身は所有者ではなく「サービスを買う顧客」になる。このプログラムは Commercial LEO Destinations(CLD)という名前で、2026年の予算は約2.72億ドル、5年間で合計約21億ドルを投じる計画です——ISSが消える前に、民間が間に合うよう手助けするためです。
いっぽう「宇宙での製造」側は、まだとても小さいけれど急成長している市場です。市場規模は2026年で約15億ドルと見られ、2030年には〜35億ドル、年率にして約24%の成長に届く可能性がある——ただしこの数字は調査会社の見積もりであって、注意して読む必要があります。売上という意味では、この市場は「まだほとんど存在していない」からです。
なぜこの話が世界経済にとって大事なのか?それは、宇宙が本当に「ビジネスをする場所」になれるのかという大きな仮説の試金石だからです——衛星を打ち上げたり探査したりするだけの場所ではなく。もし軌道上の工場と民間ステーションがうまくいけば、まったく新しい産業が開ける——でもうまくいかなければ、莫大な税金とリスクマネーが沈むだけ。これは、まだ誰も答えを知らない賭けなのです。
03なぜ宇宙で作るのか(仕組み)
誰もがする質問——「地上でも作れるのに、わざわざ苦労して打ち上げる意味は?」。答えは——地上では本当に作れないモノがあるから。そして犯人は、いちばん身近なもの。重力です。
地上では、材料を溶かしたり混ぜたりするとき、重力がつねにじゃまをします——重いものは沈み、軽いものは浮き、熱で流れ(対流)が生まれ、気泡が動く。これらすべてが材料の中身を「ムラ」にし、目には見えないけれど品質を壊す小さな欠陥を作る。軌道上ではこの力がほとんど消えるので、モノは「静かに」、ずっと完璧に近い形で固まるのです。
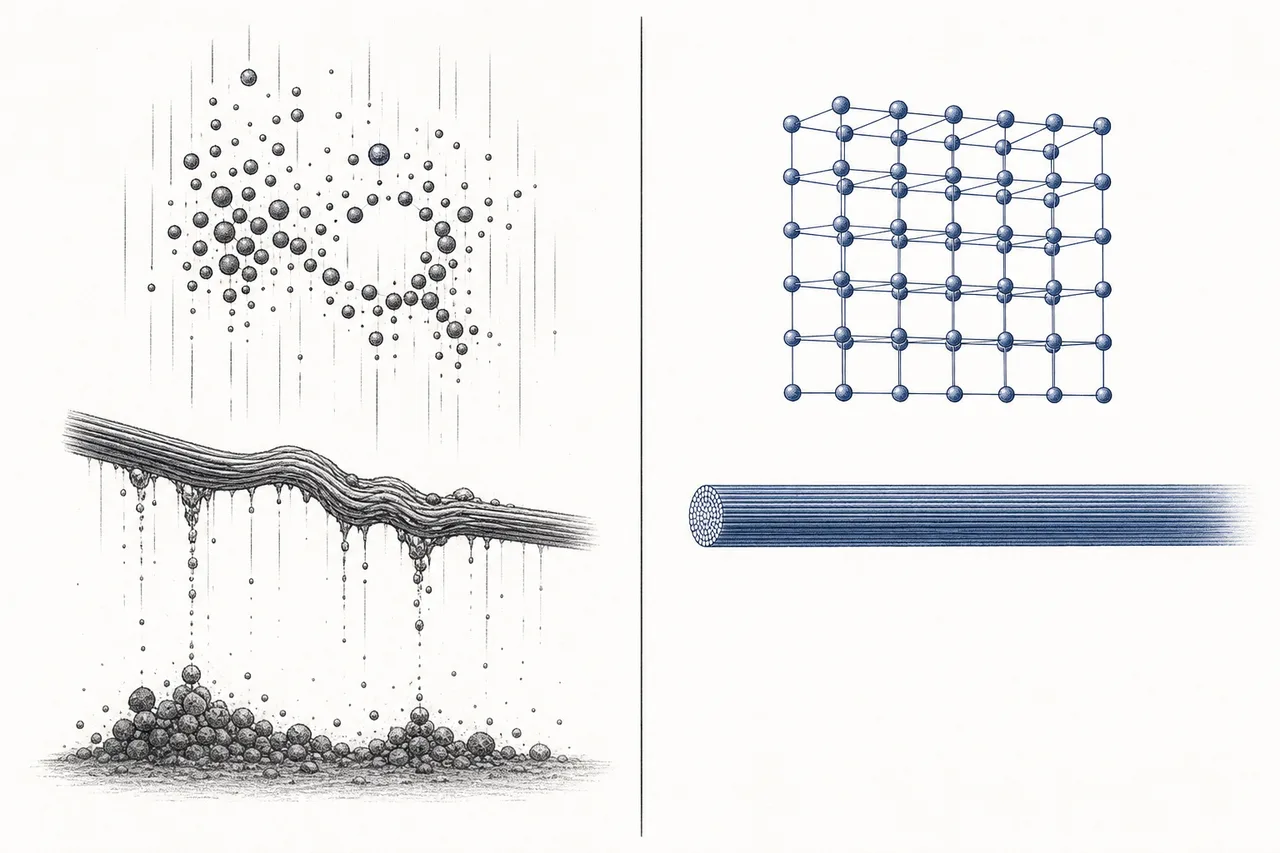
さて、問題はステーションが空にあって、お客さんは地上にいること。だから全体のチェーンは、3つの動きをそろえる必要があります:(1) 軌道で作る (2) 地上へ戻す (3) 地上で売る。いちばん難しく、いちばん高くつくのは、たいてい2つめ——中身を壊さずに、Mach 25(音速の25倍)でカプセルを大気圏へ戻すことです。
では、どこが「割に合う」のか?割に合うのはグラムあたりの価値がとても高いモノだけ——安いモノは、輸送コストにとても見合いません。古典的な例はこちらです:
- ZBLAN光ファイバー: 軌道で作ると、ふつうのシリカ製光ファイバーよりも「信号の損失」がずっと小さくなる特殊な光ファイバー。重力による結晶の欠陥がないからです。このグレードは1メートルあたりの価値が高く、輸送コストに見合うほどです
- 薬とタンパク質結晶: 無重力ではタンパク質結晶が大きく、より完璧に育つので、研究者が薬の構造をよりよく理解できる。点滴で打つ薬を、もっと手軽な皮下注射に変える助けにもなりうる
- 半導体: 無重力で育てたシリコン結晶は欠陥が少なく、中身も均一——いまの段階では、まだ純粋な研究です
04Space Economy のどこにいるのか
このnodeは、宇宙経済の「終着点」のようなもの——宇宙がただの「衛星を打ち上げる場所」であることをやめ、「住んで働く場所」になる地点です。だからこそ、メガトレンドSpace Economyのほかの枠に強く頼っています:
- まずLaunch Services & Propulsionに頼る: モノを軌道へ何度も運べる安いロケットがなければ、ステーションも工場も成り立たない——Starship と新世代のロケットこそ、この話を可能にする前提条件だ
- Human Spaceflight & Space Tourismの近い親戚: 多くの民間ステーションは、研究者、観光客、他国政府の宇宙飛行士から同時に収入を得る——「家」ひとつで複数の市場に売れる
- Satellite & Spacecraft Manufacturingのモノを使う: ステーションやカプセル自体が宇宙機。構造体、ソーラーパネル、制御システムを、宇宙機メーカーから調達する必要がある
- Lunar & Cislunar Logisticsとつながる: 地球まわりの軌道で居住地を建て、製造する技術は、同じことを月でやる前の最初の一段になる
宇宙の外に目を向けると、ほかのトレンドとも絡んでいます——材料や薬をバイオテクノロジーの世界に供給し、薬の設計に使うAIともつながる。そして「宇宙で自立したい」という需要は、Defense & Geopolitical Fragmentationにおける地政学的な競争にも一部で押されています。
05いま、どこまで来たか + 主役は誰か
先に正直に言っておきます:本当の主役の多くは、まだ上場していない民間企業で、しかもそのほぼ全部が、いまもNASAの支援金を主な支えにしています。ここは「本物がやっと飛び始めた」段階の場であって、すでに利益を出しているビジネスではありません。
民間ステーション側には、いま主な挑戦者が4社ほどいます:Axiom Space(非公開)は、まずモジュールをISSにつなげてから、独立したステーションとして分離する——最初のモジュールは2026年打ち上げを予定し、数億ドルを調達したばかり。Vast(非公開)の小型ステーション Haven-1。Blue Origin が Sierra Space と組むOrbital Reef。そして Voyager が率いるStarlabです。
宇宙での製造側のスターはVarda Space(非公開)。工場カプセルを飛ばして軌道で薬を作り、地上へ持ち帰る——これまで6回成功させ(最新はオーストラリアに着地)、製薬会社 United Therapeutics と契約を結んだばかりで、これは公表された中で最初の大型の薬の契約です。ただし経営陣自身も、実際の患者がこの薬を使えるのは2030年より前にはならないだろうと言っています。
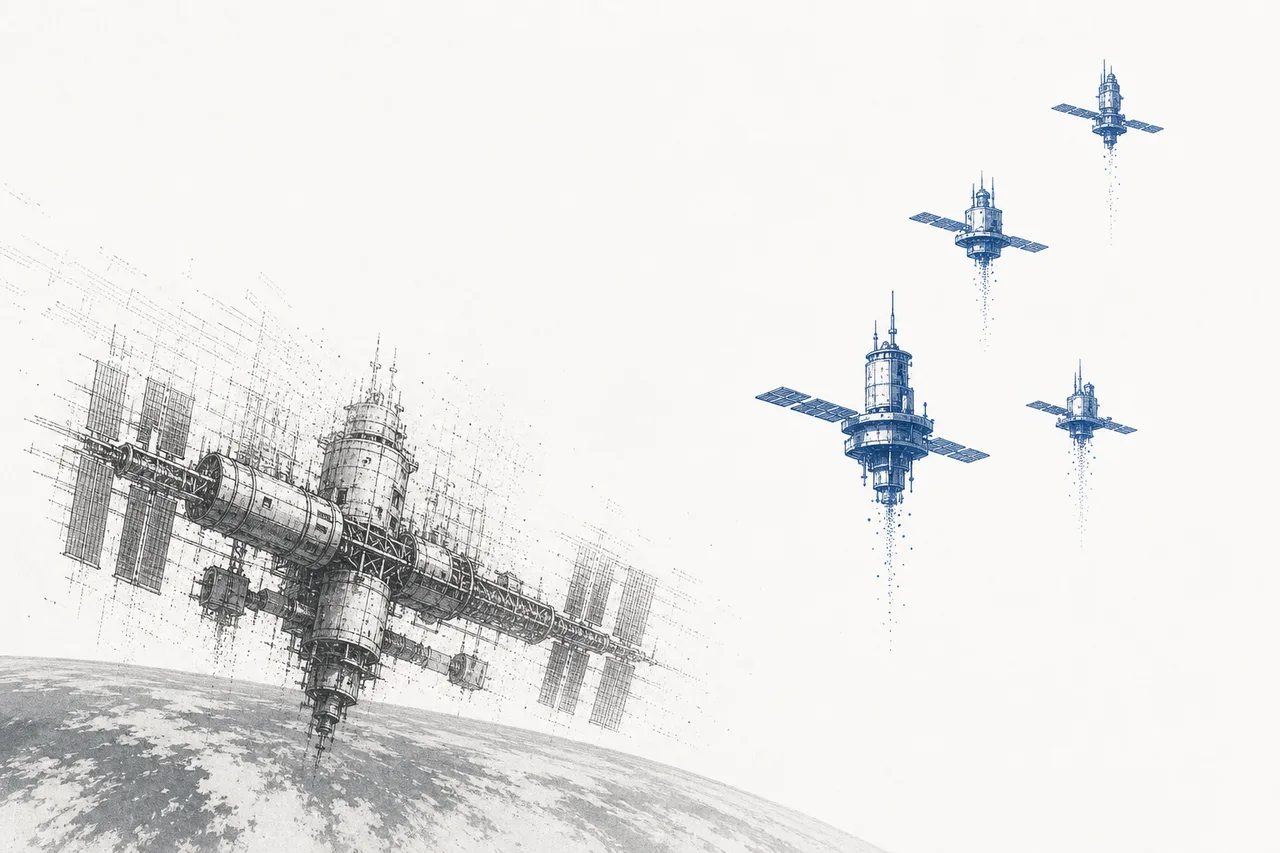
賭けの大きさをよく表す数字がいくつかあります:NASAは Starlab のために Voyager と Space Act Agreement を結び、その総額は約2.17億ドル。いっぽう Starlab 自体は建てるのに28〜33億ドルかかると見られています——政府の資金はあくまで入り口にすぎず、民間は自前でさらに莫大な資金を集めなければならないことがよくわかります。
株式市場で手が届く主な顔ぶれはRedwireとVoyager Technologies——この2社は「つるはしとシャベルを売る側」、つまりゴールドラッシュに沸く人たちへ装置やインフラを売る側で、自分で薬を作って売る側ではありません。
06これからの展開
1つめの方向は「バトンタッチ」をなめらかに。2026〜2030年は運命を決める期間になります——Axiom の最初のモジュールが2026年、Vast は Haven の打ち上げを急ぎ、Starlab は2029年に Starship 1回の打ち上げで上げることを目指す。少なくとも1社が、ISSが消える2030年までに本当に使えるようになれば、人類は軌道上に途切れない「家」を持ち続けられます。
2つめの方向は「地上への帰還」を退屈なものにすること。Varda の経営陣自身が、目標はカプセルの大気圏帰還を、退屈なほど当たり前の作業にすることだと言っています——頻繁に、安くできるようになれば、宇宙での製造コストはガクンと下がり、「これまで割に合わなかった」モノも割に合い始めるかもしれません。
3つめの方向は薬が最初の「火種」になること。薬はグラムあたりの価値がとても高いので、経済性が成り立ちそうな最初の商品群です——ただし時間軸はまだ長い。Varda 自身、「最初の薬を飛ばす」のは来年ごろ、実際の製造はその翌年、患者が使えるのは2030年ごろより前にはならないと見ています。これは長期戦であって、来年のリターンではありません。
07課題とリスク
このレッスンでいちばんはっきり言っておきたいこと:これは「まだ始まったばかり」で「経済性をまだ証明できていない」node です。上の数字はすべて、注意深い目で読む必要があります。
1つめのリスクはまだ証明されていない経済性。宇宙での製造市場は、売上という意味では「まだほとんど存在していない」——あるのはサンプルと先行的な契約だけ。宇宙でモノを作って、産業の規模で利益を出して売れることを、まだ誰も証明していません。輸送コストが十分速く下がらなければ、ほとんどのモノは永遠に「割に合わない」ままです。
2つめのリスクは政府資金への依存。ほぼすべての主役が、いまもNASAの予算で息をしています(CLDプログラムの5年で〜21億ドル、それに各社ごとの契約)。もしアメリカの政治や予算が変わったり、NASAが途中で計画を変えたり(2025年に実際にあったばかり)すれば、産業全体がたちまち揺れます。これは純粋な自由市場の需要ではなく、政府が支える需要なのです。
3つめのリスクは間に合わないかもしれない締め切り。もし民間ステーションが、ISSが2030年に退役する前に完成しなければ、アメリカが軌道上に居場所を持たない「空白」が生まれます——研究の連続性も、宇宙でのリーダーシップも失う。この業界では、遅れや計画の先送りはとてもよくあることです。
4つめのリスクは純粋に技術がまだ過酷なこと。Mach 25 で壊さずにモノを大気圏へ戻すこと、見守る人のいない場所で製造の品質を保つこと、そして「少しずつ作れる」から「産業として作れる」へとスケールさせること——どれも、まだ誰も解ききっていない難題です。
ひとことで言えば:In-Space Manufacturing & Commercial Stations は、「SF」と「本物の産業」の境目にいる node です——物理的にしっかりした理由があり(宇宙で作るほうが本当にうまくいくモノがある)、はっきりした締め切りもある(ISSは2030年に消える)。でも今日のところ、まだ「やっと飛べた」段階で、「利益を出している」段階ではない。この枠をいちばんよく理解しているのは、その可能性にわくわくしながらも、答えが出るのは何年も先の賭けだということを忘れない人です。