メガトレンド · Fusion Energy
光で太陽に火を灯す:レーザーが拓くフュージョンへの道
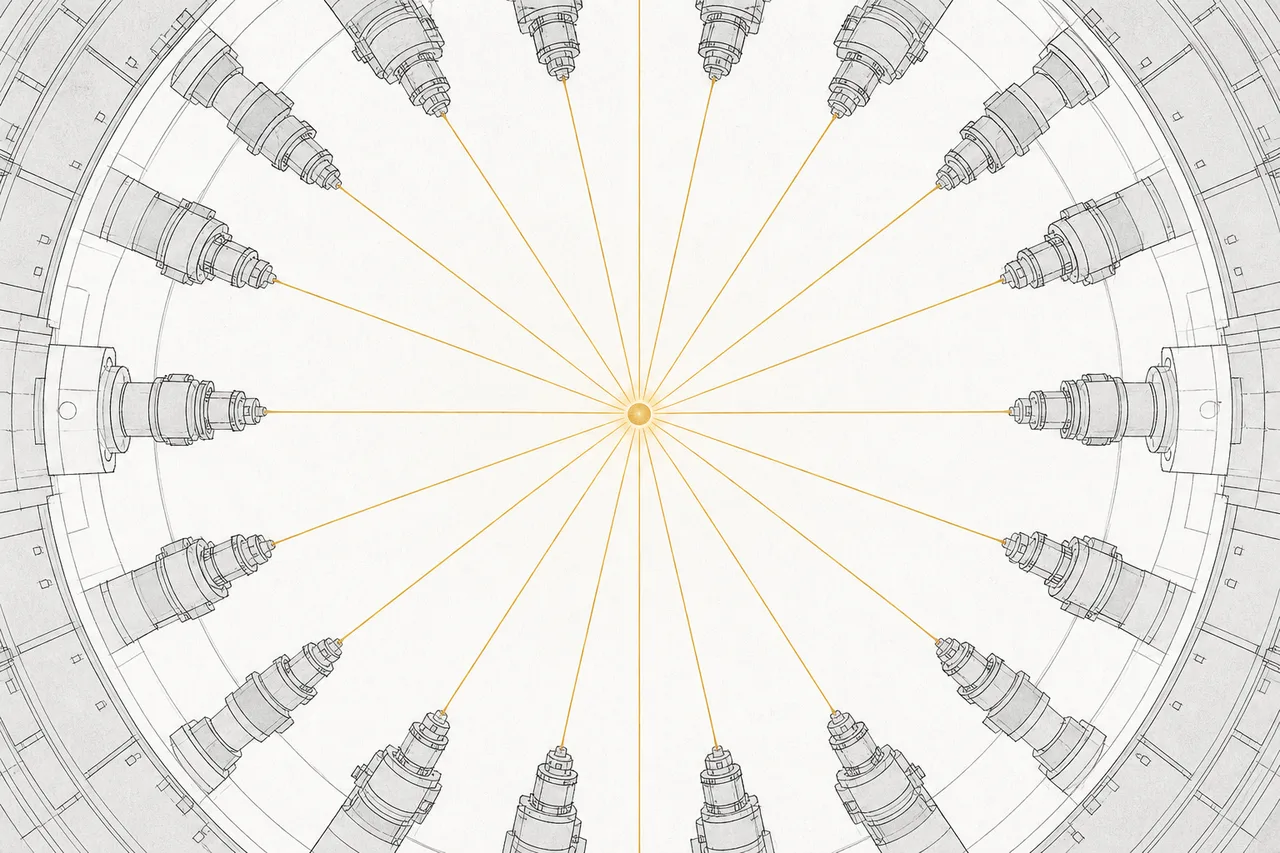
2022年末、カリフォルニアのある研究所が、世界最強のレーザー192本を、ピンの頭ほどの大きさの燃料ペレットに撃ち込みました。すると、注ぎ込んだエネルギーより“多い”フュージョンエネルギーが返ってきた——史上初めてのことです。これが、無限のクリーンエネルギーへ向かう「レーザーの道」。でもその裏側にあるのは、ただの夢物語ではありません。レーザー、レンズ、高エネルギーのエレクトロニクスからなるサプライチェーンであり、チップ・防衛・産業の現場で“今この瞬間にちゃんと稼いでいる”ビジネスなんです。
01これは何?
フュージョンとは、軽い原子(たとえば水素)の原子核どうしを融合させ、より重い原子に変える反応です。そのときに莫大なエネルギーが放たれる——太陽が輝いているのと同じ反応です。やっかいなのは、それには「恒星の中心部」並みの熱と圧力がいること。だから地球上でその条件を作るには、大きく分けて二つのやり方があります。
ひとつめは、磁場で超高温のガス(プラズマ)を磁気の“瓶”の中に長く「閉じ込める」やり方——これがトカマク(tokamak)の道です。この node が扱うのは二つめ、Inertial Confinement Fusion(ICF)——慣性で閉じ込めるフュージョン。こちらは何も閉じ込めません。高エネルギーのレーザーを何本も撃ち込んで、ごく小さな燃料ペレットを「押しつぶす」のです。速く激しく内側へ潰し、熱く密にしてフュージョンを起こす——わずか10億分の1秒のあいだの出来事です。
この名前は、レーザーがあまりに速く燃料ペレットを押しつぶすので、ペレット自身の質量(=慣性)が逃げ出すより先にフュージョンが起きて終わってしまう、という事実から来ています。プラズマを数秒、あるいはそれ以上「閉じ込める」磁場式とは違い、こちらは一瞬で「点火しては消える」。それをリズムよく繰り返すのです。
メガトレンドの地図でいうと、この node が指しているのは「フュージョン企業」そのものではなく、レーザーの道を可能にするハードウェアです——高エネルギーのレーザー、高精度の光学レンズやミラー、そして膨大な電気エネルギーを一瞬で放つパルスパワー(pulsed power)のエレクトロニクス。これはメガトレンドFusion Energyの下、「サプライチェーン」の層にある一分野です——舞台に立つ役者ではなく、舞台そのものを作る側、というわけです。
02なぜ重要か — レーザーの道 + 幅広いサプライチェーン
この道がとびきり重要なのは、たった1日の出来事のおかげです:2022年12月5日、Lawrence Livermore National Laboratory にある National Ignition Facility(NIF)が、2.05メガジュール(MJ)のレーザーを標的に撃ち込み、3.15 MJのフュージョンエネルギーを取り出しました——撃ち込んだレーザーエネルギーより多かったのです。これが「ignition(点火)」、つまりフュージョン反応が標的に注いだ分より多くのエネルギーを返した、史上初の出来事でした。しかもそれは、磁場の道ではなく「レーザーの道」で起きたのです。
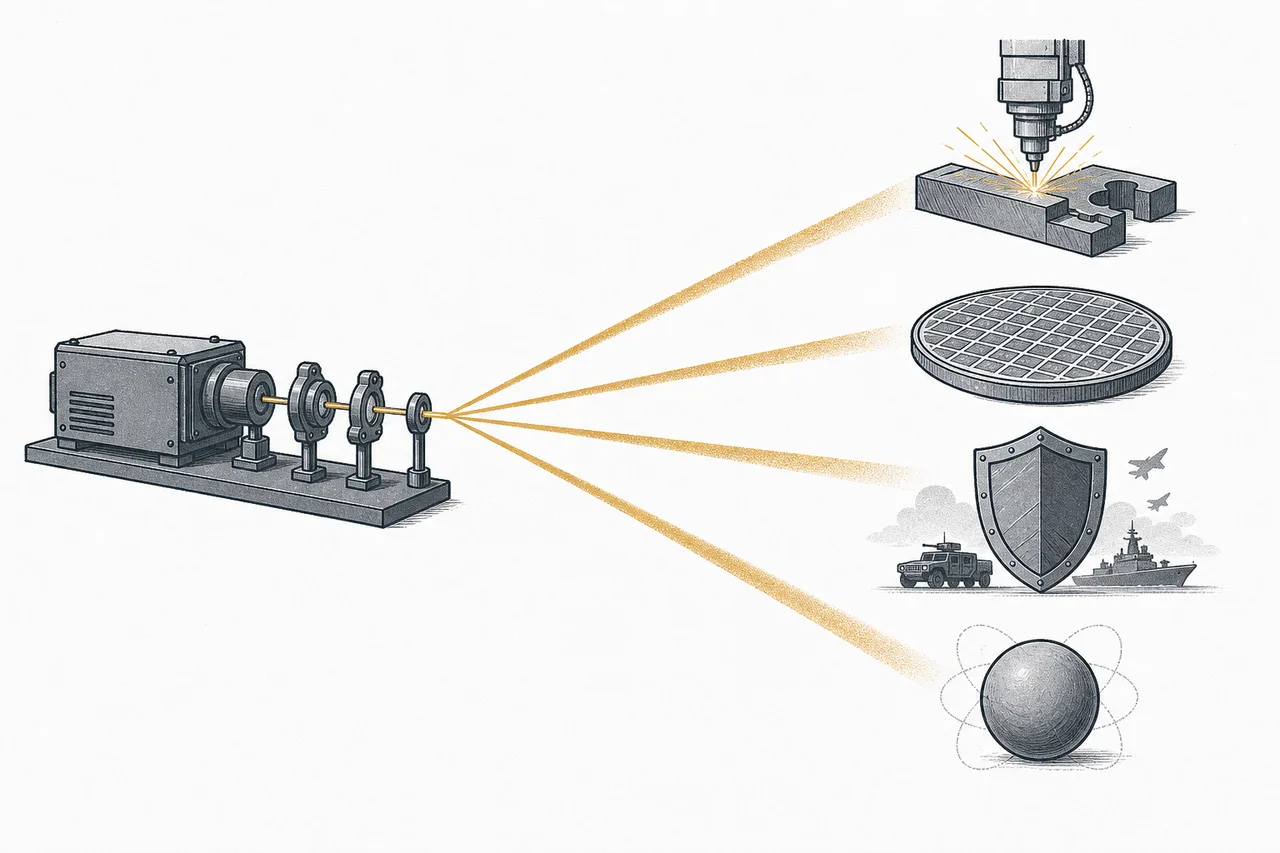
ただ、この node の「経済的な」重みは、フュージョンだけにあるわけではありません——そして、ここがいちばん面白いところ。同じハードウェア一式(高出力レーザー、レンズ、ミラー、光学系、パルス・エレクトロニクス)こそ、世界の産業が今すでに使っているものなんです:工場で金属を切り溶接し、チップ製造装置でビームを撃ち、軍のレーザー兵器になり、医療機器や研究にも使われる。だからこのサプライチェーンは、すでに「ちゃんと稼いで」いる。そしてレーザーフュージョンが商業化に届けば、「さらにスケールする」のです。
そして「光学(オプティクス)」だけに絞ると——レンズ、ミラー、コーティングなど、フュージョンが要求するのと同じ精度のもの——市場はさらに速く伸びます。2025年の~110億ドルから、2030年には~190億ドルへ(CAGR ~12%)。主な追い風は AI、チップ、そして防衛——すでに熱いトレンドばかりです。
03どう動くのか(しくみ)
コショウの実くらいの大きさ(~2ミリメートル)の球形の燃料ペレットを思い浮かべてください。中には、凍らせた重い水素(重水素+三重水素)が詰まっています。これに火をつけるやり方は、高エネルギーのレーザーを何本も、四方から同時に撃ち込むこと。ペレットの外側の表面が激しく蒸発して噴き出し、反作用の法則(ロケットと同じ)にしたがって、その力が中身を内側へ「押し」、ものすごい速さで潰していきます。
中心の芯が、密に潰れて~1億度まで熱くなると、フュージョンが点火し、燃料じゅうへ「燃え広がって」いきます——おおよそ10億分の1秒のあいだに。そしてエネルギーを放って、おしまい。一回きり、点火しては消える。すべてを左右するのが対称性です:もしレーザーがどこかの方向だけ強く・弱く押すと、ペレットはいびつに潰れ、フュージョンは点火しません。
ここはまっすぐ理解しておきたい大事な点です:フュージョンのしくみ自体はもう実証ずみ。でも NIF は「科学実験」のために設計されたもので、発電のためではありません。撃てるのは1日に数ショットだけ。いっぽう本物の発電所は、毎秒およそ10回、つまり1日に~86,400個の標的を撃つ必要があります。しかもレーザーは10〜15%の効率を持たねばならない(NIF はコンセントから吸う電気が、標的に届くレーザーエネルギーの約100倍)。これが、まだ誰も解けていない「エンジニアリングの溝」なんです。
Repetition rate(くり返し撃つ回数)= レーザーを撃って+フュージョンを点火できる毎秒の回数——「発電所」(電気を連続で作る)になれるかどうかの指標です · Wall-plug efficiency(壁コンセント効率)= 出てくるレーザーエネルギーを、コンセントから吸い込む電気の総量で割ったもの。NIF はとても低い水準にあります(古い世代のレーザー技術を使っているため)。発電所には ~10〜15% が要る——この二つこそ、レーザーの道でいちばんの難問なんです。
04Fusion のどこにいるのか
メガトレンドFusion Energyはいくつかの層に分かれます。この node は、フュージョンの主要な二つの「技術の道」のうちの一つ。並べて見るとわかりやすいです:
- 磁場の道: 強い磁場でプラズマを閉じ込める。核心は磁石と高温超伝導 HTS——トカマク陣営の有名なボトルネックです
- レーザーの道(この node): レーザーで燃料を押しつぶす。巨大な磁石はまったく要らない代わりに、極限のレーザー・光学・pulsed power が要ります
この二つの道は別々のハードウェアを使いますが、行き着く先は同じ——クリーンな電気を作ること。そして両者とも、いくつか共通のものに頼ります。たとえば、熱と中性子に耐えなければならない真空、クライオジェニック(極低温)システム、そして壁面材料。さらに、すべての部品を組み合わせて発電所に仕立て上げる本物のフュージョン企業(Developers)も欠かせません。
面白いのは、この node がほかのメガトレンドと直接重なっていること。高精度のレーザーと光学は、Semiconductorsの核心でもあります——とくに、高エネルギーの光で回路をウエハーに「描く」最先端のチップ製造装置で。チップ工場にレーザー/光学を売る会社こそ、フュージョンのレーザーの道に部品を供給する会社と、同じ顔ぶれなんです。だからこのサプライチェーンは「すでに顧客がいる」——フュージョンの成功を待たなくても、収入が立つわけです。
05今、どこまで来たか — 正直に話そう
先に正直に言っておきます、ここが大事なので:NIF は発電所ではないし、そうなるつもりもなかった。これは核兵器研究の任務(爆発を研究室の中で再現する)のために作られたもので、2022年の ignition は、その大きな科学的「ボーナス」でした。でもこの装置は何十億ドルもかかり、スタジアム3つ分の大きさで、撃てるのは1日に数回、しかも電気を莫大に食う——「物理は実現できる」と証明はしたものの、「割に合うエンジニアリング」からはまだ遠いのです。
二つめに伝えておきたい事実:発電所を作ろうとレーザーフュージョンを追っている会社の多くは、まだ株式市場にいない非公開企業で、しかもごく初期段階です——Focused Energy、Marvel Fusion、Xcimer Energy。個人投資家がこれらの株を直接買うことはできません。2024年には、非公開のフュージョン企業が合わせて10億ドル超を調達しました。でもそれは、まだ「発電所を持っていない」会社に流れ込んだお金なんです。
では、投資家はどこからこの node に手が届くのでしょう? 答えは「つるはしとシャベルを売る人たち」——上場しているレーザー/光学/フォトニクスの会社です。彼らはチップ工場、防衛、産業、そしてフュージョン研究のすべてに製品を売っています。ここではプレーヤーを、生の時価総額ではなく、サプライチェーンでの役割と市場での位置で並べます。
06これからの展開
ひとつめの方向はくり返し撃つ回数の溝を埋めること。「科学装置」を「発電所」へ変える核心は、レーザーを撃って+フュージョンを点火するのを毎秒何回もできるようにすることです。LLNL 自身、10 Hz で撃てる HAPLS という実験システムを作り、それが可能だと示しました。そして複数のスタートアップが、新世代のレーザー構成(たとえば excimer やレーザーダイオード)を設計しています——NIF の古い Nd:glass 技術より、ずっと速く、ずっと効率の高いものを。
二つめの方向は公的資金と民間資金が同時に流れ込むこと。米エネルギー省(DOE)が inertial fusion energy のプロジェクトを正式に後押しし始めました。いっぽうヨーロッパ(ドイツ)は、Focused Energy が古い原子力発電所の跡地に試作の発電所を建てるのを、公的資金で支援しています——レーザーの道が「投資するに足るほど本気だ」と認められた合図です。もはやただの研究室の実験ではありません。
三つめの方向はサプライチェーンが、ほかの市場から先に育っていくこと。これがこの node の強みです——フュージョンがいつ実現しようと、レーザー/光学の市場(200〜280億ドル)は AI、チップ、防衛のおかげで、すでに伸びている。だからサプライチェーン上の会社は、待っているあいだも「生き残り、成長できる」。そして、レーザーフュージョンが商業化に届いたら、すぐにスケールできる態勢にあるのです。
07課題とリスク
レーザーの道の魅力には、まっすぐ見つめるべきリスクも伴います。
一つめのリスクはまだ答えのないエンジニアリングの溝。フュージョンの点火は実証ずみ。でも「発電所」には、まだ同時には実現できない三つが要ります:毎秒~10回のくり返し射撃、効率10〜15%のレーザー(NIF はそのほんの一部の水準)、そして精密で安い「標的」を1日~86,400個作り、燃焼室へ間に合うように撃ち込むこと——どれもが大きな研究課題で、しかもそれを三つ同時にやらなければならないのです。
二つめのリスクはタイミング(timing)の問題。レーザーフュージョンが商業化に届くのが2030年代なのか、2040年代なのか、もっと先なのか、誰にもわかりません。スタートアップはまだ非公開で、まだお金を燃やし続け、実際に電気を売る発電所はまだない。だからこの node に「フュージョンへの賭け」として投資するのは、不確実性のとても高い、長期の賭けになります。
三つめのリスクはこの node は「純粋なフュージョン株」ではないこと。市場で買える会社(Coherent、MKS、nLIGHT、Lumentum)は、今日のフュージョンからの売上はほぼゼロ——彼らの価値は、主に AI、チップ、防衛に結びついています。チップのサイクルや防衛予算が反転すれば、これらの株も影響を受けるし、「フュージョンの話」は近い将来の株価にはほとんど効きません——買っているのは「フュージョンの恩恵を受けるかもしれないサプライチェーン」であって、フュージョンそのものではない、と理解しておく必要があります。
ひとことで言えば:レーザーの道は、フュージョンの中でいちばん手応えのある答えです——「物理は実現できる」と証明された(NIF は本当に点火した)。でも、エンジニアリングの面では「発電所」からいちばん遠い道でもある。この node を面白くしているのは、フュージョンの約束だけではありません。それは——この同じレーザーと光学のサプライチェーンが、今日すでに稼いでいて、フュージョンがいつ来ようと、これからもっと稼いでいくという事実なのです。