メガトレンド · 宇宙経済
インターネットが空から降ってくる——そして衛星が、ポケットのスマホと直接おしゃべりを始めた
百年ものあいだ、通信衛星はほんの数機しかなく、はるか上空にじっと浮かんで、遅くて高い信号を送るだけでした。ところがこの数年で、空は低く速く飛ぶ何千機もの衛星で埋め尽くされ、高速ブロードバンドを地球の隅々まで降らせています——そして最新のフロンティアが「direct-to-device」。あなたのふつうのスマホと衛星が直接おしゃべりできる仕組みです。これで「圏外」という言葉が世界から消えるかもしれません。ここが、宇宙経済でいちばん大きな収益エンジンなんです。
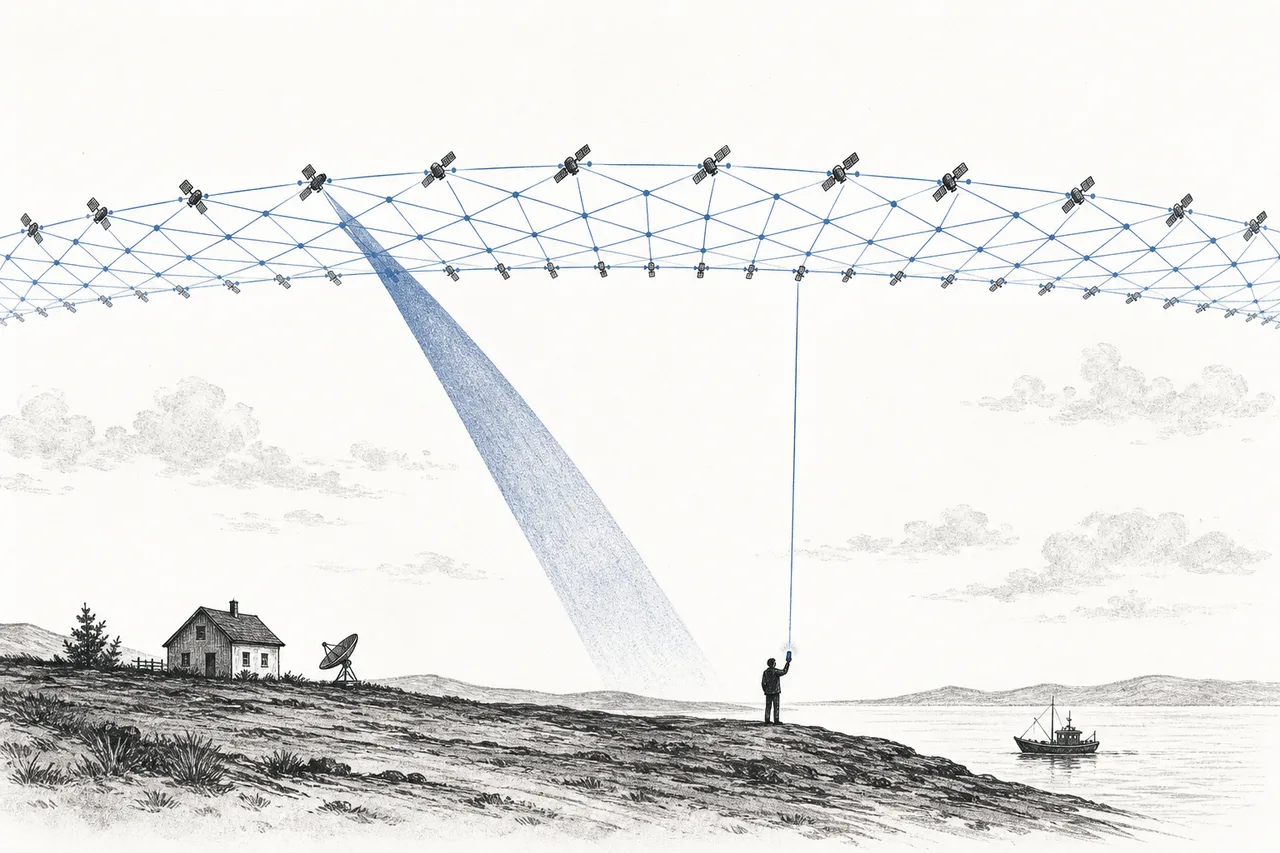
01これは何?(同じ話の二つのフロンティア)
あなたが「圏外」になった場所を思い出してみてください——海のまんなか、山の上、森の中、電波塔のない村。世界ではいまも約26億人がインターネットにつながれず、地表の90%以上(海・砂漠・山)にはそもそも携帯の電波塔がありません。辺ぴな場所に光ファイバーを引いたり塔を建てたりしても「割に合わない」からです。このnodeは、その問題を宇宙から信号を降らせて解くという話です。
node「Satellite Connectivity & Direct-to-Device」は、メガトレンドSpace Economyの一分野です。中身は二つのフロンティアに分かれます——同じ話なのに、テクノロジーの進み具合が違う二つです:
- 1) 宇宙からのブロードバンド(Satellite Broadband, MSS & Ground): 自宅・船・飛行機・仮設の塔などに置いた受信アンテナへ、高速インターネットを降らせる——おなじみの Starlink がこれで、いまこの瞬間に本当に稼いでいるビジネスです。そして見落とされがちな半分が「地上設備」(アンテナ/ゲートウェイ ~590億ドル)で、これはサービス市場よりも大きいんです。ここは Starlink が Viasat や Hughes といった既存の GEO 勢を締め上げているポイントでもあります
- 2) Direct-to-Device、つまり D2D(satellite-to-cell): 最新のフロンティア——衛星がポケットの中のふつうのスマホと直接おしゃべりします。アンテナも特別な機器もいらず、電波塔のない場所でメッセージを送り、電話をかけ、ネットを使える
大きな違いはお客さんです。ブロードバンドは、アンテナを設置してもいいという人に売る(数百万世帯規模)。いっぽう D2D の「見込み客」は地球上のすべてのスマホ——何十億台です。大手の携帯キャリアがこぞって飛び込んできているのは、これが理由なんです。
GEO(Geostationary Orbit)=昔ながらの衛星。約36,000kmの高さにじっと浮かび、一機で広い範囲をカバーできるけれど、信号の旅が長いぶん「もたつく」(latencyが高く、~600ミリ秒)· LEO(Low Earth Orbit)=約550kmの低軌道。地球全体をカバーするには何千機も必要だけれど、信号がずっと近いぶん速くて低遅延(~20〜30ミリ秒)——ゲームやビデオ会議ができるくらい速い。このnodeの革命は、まるごと GEO から LEO への引っ越しなんです。
02なぜ宇宙でいちばん大きな収益エンジンなのか
「宇宙経済」と聞くと、ロケットや月着陸、宇宙旅行を思い浮かべる人が多い。でも本当は、いちばん大きなお金は通信にあります。World Economic Forum と McKinsey のレポートは、宇宙経済が2023年の6,300億ドルから2035年に1.8兆ドルへ成長すると見ています。そして最も速く伸びるのが「reach」グループ——宇宙を一般の人向けのサービスに変えるアプリケーション群で、その軸が通信/接続性なんです。
なぜこうなるのか?すでに「払う気のある人」が先にいるからです——ネットのない地方の人、海運・航空のビジネス、石油・鉱業の会社、軍や政府。そして D2D の場合はスマホを持つ全員。衛星ブロードバンド市場は2025年の約146億ドルから2030年に約334億ドルへ(年平均~18%成長)、おもに LEO 勢が引っぱって伸びています。
そしてここが、ついに大きく変わったポイントです:本物の市場王者が株式市場に登場しました——Starlink は Elon Musk の SpaceX の傘下にあり、その SpaceX が2026年6月、SPCX のティッカーで Nasdaq に上場しました(資本市場の歴史でも最大級の IPO。売り出し価格は1株135ドル、企業価値は約1.75兆ドルと評価され、初日の終値は約19%高)。そして大事なのは、Starlink は単独で IPO したわけではなく、SpaceX(SPCX)にまとめて含まれて取引されること。だから SPCX を買うのは、「ロケット」と「衛星ネット群」の両方に同時にベットするということです。2025年、Starlink は約114億ドルの売上を上げ、SpaceX でいちばん稼ぐ事業になりました。2026年には売上が180〜200億ドルに跳ねるという見方もあります——これまで投資家はこの市場王者に「挑戦者」を通してしか触れられなかったのが、いまは王者そのものを株式市場で直接売買できるようになったんです。
03どう動くのか——空から手のひらまで
革命の核心はひと言です:「もっと低く飛んで、もっとたくさん使う」。旧型の GEO 衛星は一機で広大な範囲をカバーできますが、36,000kmも遠いせいで信号の往復に時間がかかり、ゲームやビデオ通話がほとんどできません。答えは、65倍も近い LEO(~550km)へ引っ越すこと——ただし引き換えに、一機が見える地表はほんの小さな一枚で、しかも猛スピードで動くので、信号を切らさないように何千機でバトンをつなぐ必要があります。これが「mega-constellation」(超巨大な衛星群)という言葉の由来です。
D2D はずっと難しい。ふつうのスマホは、数kmしか離れていない塔とおしゃべりするように作られていて、何百kmも上空を時速何千kmで飛ぶ衛星とおしゃべりするようには作られていません。だからスマホからの信号は、宇宙に届くころには「とても弱い」。解決策は、スマホからの小さな信号を「聞き取る」ために巨大なアンテナを積んだ衛星を作ること——AST SpaceMobile が2025年末に打ち上げた衛星 BlueBird 6 は、まさにこのために LEO へ送られた史上最大のアンテナ・パネルを備えています。
04Direct-to-Device:スマホのすべてがお客さんになるとき
ブロードバンドが「いま稼いでいるビジネス」なら、D2D はこれから来る大波です。理由はとてもシンプル——その市場は地球上のすべてのスマホだから。いちばんよく知られた出発点が、iPhone のEmergency SOS via satellite機能(iPhone 14 から)。電波がなくても助けを求めるメッセージを送れる仕組みで、その裏側にいるのがGlobalstarの衛星です。Apple はここに約15億ドルを投じ、株式を約20%持っています。
そこからゲームは一気に動きました。Starlink は T-Mobile と組んで、2025年7月に「T-Satellite」を商用化。direct-to-cell 衛星を650機以上打ち上げ、まずはメッセージから始めて WhatsApp や地図といったアプリへ広げています。このディールの威力は、アメリカで永遠のライバルだったAT&T と Verizonが、Starlink に対抗するために手を組んでAST SpaceMobileを後押しするほど、業界を揺さぶりました。
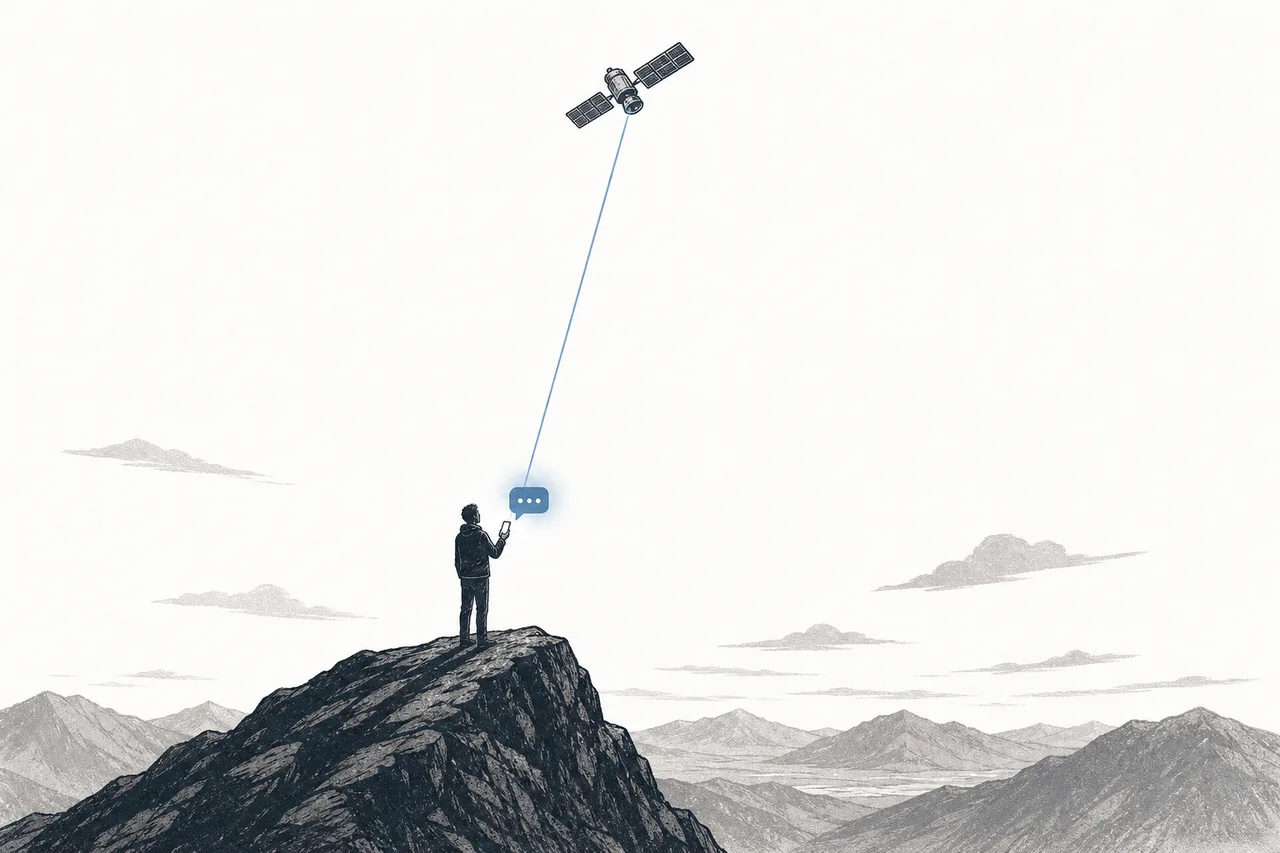
AST SpaceMobile(ティッカー ASTS)= D2D 一本の pure-play 挑戦者で、「会社まるごと D2D に賭けて」います。2026年末までに軌道へ45〜60機を並べて、アメリカ全土をカバーするサービスを始めることを目標にしています(速度/提携相手/巨大アンテナの掘り下げは → D2D の子 node で全部読めます)。
D2D 市場は、今日の売上で見るとまだ小さい。でも成長カーブはとても急です。調査会社は定義によって見方が分かれます:MarketsandMarkets は D2D 市場が2025年の約5.7億ドルから2030年に約26.4億ドルへ(年平均~36%成長)と見るいっぽう、Omdia はもっと広くとらえ、スマートフォン上の D2D サービス収入が2030年までに約120億ドル、月間ユーザー約4.11億人に届くと見ています。
NTN(Non-Terrestrial Networks)は、中立機関 3GPP(4G/5G の標準を決めるのと同じ団体)が追加した規格です。スマホ・ネットワーク・衛星が「同じ言葉を話す」ようにして、機種を改造しなくても使えるようにする——新しいスマホが、あなたがほとんど気づかないうちに自分で衛星につながり始めているのは、これが理由です。そして D2D を一般大衆に売れるようにする鍵でもあります。
05宇宙経済のどこに位置するのか
このnodeは宇宙経済の「下流」——宇宙が、本物のお客さんからの本物の収益に変わる地点です。でもそれが成り立つのは、同じメガトレンドのほかの分野があるからこそです:
- Launch Servicesに強く依存: 衛星を何千機も軌道に並べるには、ロケットを頻繁に、しかも安く打ち上げないといけません——劇的に安くなったロケット打ち上げ費用(とくに SpaceX の再使用ロケット)こそが、mega-constellation を経済的に成り立たせています
- Satellite Manufacturingの生産物を食う: 衛星を「工場のベルトコンベア」式に何千機も作る必要があります。昔のように一機ずつ手仕事で作るのではなく
- AIとデジタルインフラへ伸びる: いつでもどこでもの接続性は、AI とクラウドサービスの「生命線のパイプ」です——そしてEdge & CDNとも、コンテンツ/処理をユーザーの近くに置くという点でつながっています
面白いのは、このnodeが地上のインフラと競いつつ補い合っていること——地方の家庭用ネットとは競合しますが、いっぽうで携帯キャリアは、これを自分たちの「圏外」を埋めるために使います(ライバルというよりパートナー)。そして安全保障の面では、軍事と地政学からの需要がこの市場を強く押し上げています——ウクライナ戦争は、倒れにくい衛星通信が戦略物資だということを世界に見せつけました。政府/軍からの収入は、Iridium のような players にとって大きな割合を占めます(アメリカ政府が収入の~29%)。
06いま、どこまで来たか + 主役は誰か
2026年の絵ははっきりしています:Starlink がブロードバンド戦をぶっちぎりで支配——軌道上に9,600機超の衛星(世界で稼働中の全衛星の半分以上)を持ち、ユーザーは~1,200万。いっぽうフロンティアのD2D はまだ幕が開いたばかり——Starlink+T-Mobile がすでにサービス中、AST SpaceMobile が衛星打ち上げを加速、Globalstar+Apple が継続して拡大しています。
競争は二つの方向から熱くなっています:Amazonは衛星群「Amazon Leo」(旧 Project Kuiper)を急いで作り、すでに約331機を打ち上げて世界3番目に大きな衛星群になりました。Amazon が Globalstar の買収に関心を持っているという報道もあります(ディール額は約90億ドルと取り沙汰されています)。いっぽうスペクトラム(周波数)側でも大きなディールが:EchoStarが周波数を AT&T と SpaceX に、合計で約400億ドル超で売却し、負債問題を解こうとしています——「周波数」が D2D ゲームで貴重な資産になっていることの表れです。
アジア側で注目の players は中国。China Satellite Communications のような会社を通じて自前の衛星群(Guowang/Qianfan など)を作っています。そして地域の大手衛星事業者である日本の SKY Perfect JSAT——このゲームがアメリカだけのものではなく、各国が「空からのネット」を自前で持ちたがる地政学的な競争になっていることの表れです。
07未来
第一の方向は、D2D がスマホの標準機能になること。3GPP NTN 規格が広まり、衛星が十分にそろえば、「自分で衛星につながる」ことはローミングと同じくらい当たり前になります——メッセージから始まり、通話、ネットへ。携帯キャリアはこれを追加パッケージとして売るでしょう。Omdia が D2D ユーザーを2030年までに4億人超と見ているのは、これが理由です。
第二の方向は、競争が一気に激しくなること。いまは Starlink が LEO ブロードバンドをほぼ独占していますが、同じくらい深い財布を持つ Amazon Leo が追い上げ、そこに中国やヨーロッパ(Eutelsat/OneWeb)の衛星群が加わります。複数の players がいれば価格は下がる——消費者にはうれしいけれど、事業者の利益は締めつけられます。
第三の方向は、「周波数」が新しい戦場になること。D2D は地上の携帯用の電波を使う必要があり、EchoStar のような数百億ドル規模のスペクトラム・ディールは、空と電波塔が溶け合っていく時代に、電波を多く握る者ほど強い交渉力を持つというサインです。
08課題 & リスク
このnodeの魅力には、それに負けないくらい重いリスクがついてきます。
第一のリスクは途方もなく資本を食うこと。何千機もの衛星を作って打ち上げ、しかも~5年ごとに寿命の来た衛星を新しいもので置き換え続ける——これはお金を燃やし続けるようなものです。だからブロードバンドのゲームを本気で戦えるのは、ものすごく財布の重い players(SpaceX、Amazon、中国政府)だけ。そして、過去に小さな挑戦者が次々と破綻したのも、これが理由です(たとえば OneWeb は買収される前に一度破綻しました)。
第二のリスクはStarlink の市場支配。一社が世界の半分超の衛星と、いちばん安いロケット打ち上げ価格を握ると、挑戦者はより高いコストで追いかけるしかありません。「一社の空」に頼ることは、多くの国が気にする安全保障上の論点でもあり、だからこそ各国は自前の衛星群を持ちたがります。
第三のリスクは周波数と規制。D2D は衛星から携帯用の電波を使う許可が必要で、それぞれの国の規制当局を通さねばならず、しかも地上のネットワークを邪魔してはいけません。遅くて複雑なプロセスです。そこに「宇宙ごみ」の問題と、何万機もの衛星でぶつかり始めている低軌道の混雑が重なります。
ひとことでまとめると:このnodeの物語は、宇宙が遠い存在であることをやめて、山あいや森の中のスマホに灯る信号になっていく話です。衛星がふつうのスマホと直接おしゃべりできるようになることで、「圏外」という言葉はこの10年のうちに世界から消えるかもしれません——そして空を握る者は、人類まるごとの接続性を握ることになるのかもしれません。