メガトレンド · Robotics & Physical AI
レーザーを撃つ目——車やロボットが距離を「直接」見て、推測しなくてよくなる装置
カメラは2次元の映像を見て、何がどれくらい遠いかを「推測」するしかありません。でも LiDAR は毎秒数百万点のレーザーを撃ち、光が跳ね返るまでの時間を測って、すべての点の距離を割り出し、まわりの世界を3次元の地図にして直接描き出します。これは自動運転車やロボットの「本物の目」の話です——かつて1台7万5,000ドルもしたこの技術は、価格競争と、ばたばた倒れていった会社たちの屍を経て、いまや1台500ドルを切り、そして中国がほぼ90%の市場を握るところに行き着きました。
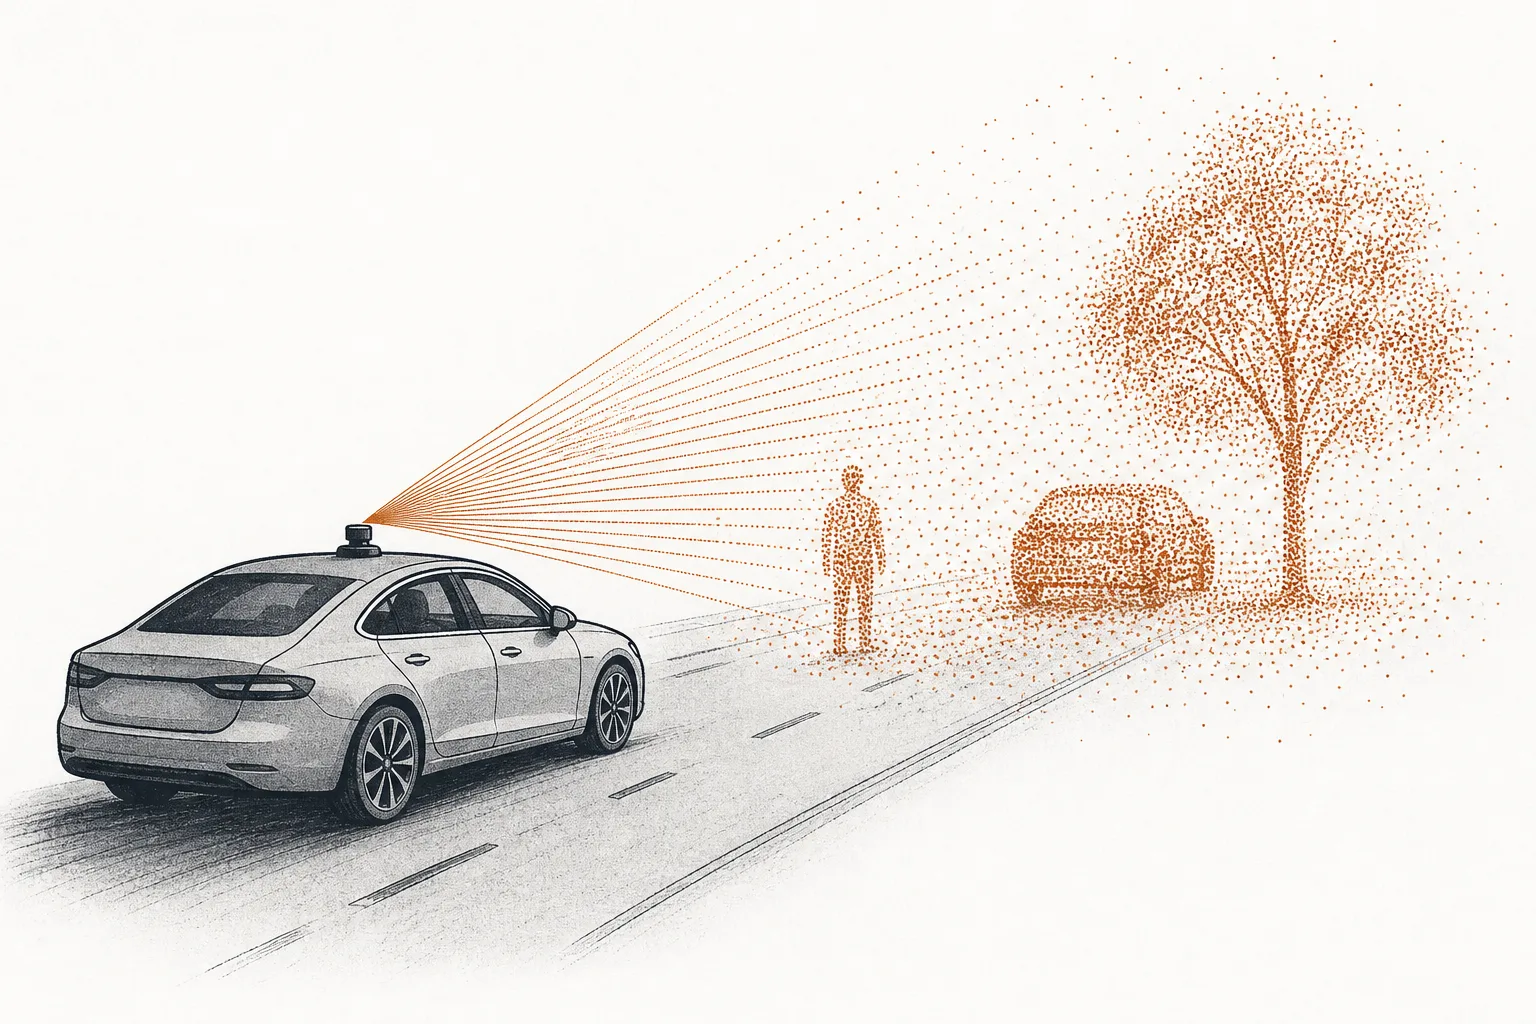
01これは何?(距離を測る3次元のレーザーの目)
片目をつぶってコップに手を伸ばしてみてください——できはしますが、距離を外しやすくなるのがはっきりわかるはず。人の脳は両目の映像から奥行きを「推測」しているからです。車のカメラも同じ問題を抱えています。見えているのは平らな2次元の映像だけで、画面の中の物が何メートル先にあるかを AI ソフトで推測するしかありません。たいていは当たります。でも時速100kmで走る車のことを考えると、「たいてい」では足りないのです。
LiDAR(Light Detection and Ranging)は、推測せずに距離を 直接 測れるセンサーです。毎秒数百万パルスのレーザー光を撃ち、それぞれのパルスが物に当たって跳ね返ってくるまでの時間を測る——その時間から、センチ単位の精度で距離を計算します。これをあらゆる方向にくり返すと、何十万もの点でできた「点の群れ」(point cloud)ができ、それがまわりの情景の3次元モデルになります。歩行者は18メートル先、街灯は30メートル先、と映像から推測せずにわかるんです。
メガトレンドの地図で見ると、この node は大きなトレンド Robotics & Physical AI の中、Robotics Components & Actuation の下にあるいちばん深い枝です。位置するのは「サプライチェーン層」——ロボットや自動運転車が取り付ける 知覚部品 を作る側です。モーターや減速機がロボットの「筋肉」だとすれば、LiDAR は 奥行きを教える「目」。すぐ隣にいる兄弟分の Machine Vision & Force/Tactile Sensing はカメラと触覚の担当——役割は違うけれど、ペアで働きます。
Point cloud(点の群れ) = LiDAR の出力——3次元空間に並ぶ何十万〜数百万個の点の集まり。各点は x, y, z の座標を持ち、その位置で光が「何か」に当たったことを示します(それが人なのか柱なのかはまだわからない——perception ソフトが分類し直します)· Time-of-Flight(ToF) = 光の「往復の飛行時間」から距離を測る原理。光は一定の速さ(〜3×10⁸ m/秒)で進むので、時間さえわかればすぐ距離が計算できます。
02なぜ重要か——LiDAR vs カメラ単独の戦い
この話の核心は、自動車業界でいちばん大きな賭けです:車は何で世界を「見る」べきか? ここで10年来言い争ってきた2つの陣営があります。一方を率いるのは Tesla で、「カメラ単独(vision-only)」で十分だと信じています——Elon Musk の理屈はシンプルで、人間はレーザーなんかなく目2つで運転している、AI が十分賢ければカメラでも同じことができるはず、というもの。Tesla は2021年にレーダーまで車から外し、カメラ一本に全部を賭けました。
もう一方——つまり 世界の残りほぼ全員、中国の自動車メーカー全社、Waymo、ヨーロッパの高級車メーカーを含む陣営——は、カメラだけではリスクが高すぎると考えています。カメラは逆光や霧、真っ暗な夜に「目がくらむ」ことがあるからです(実際に、FSD を使っていた Tesla 車のカメラが日光で目をくらまされた事故も起きています)。この陣営は「距離を直接測る目」として LiDAR を足し、AI の推測にいっさい頼らない奥行きデータを車に持たせます。
この賭けが、車載 LiDAR 市場をロケットのように伸ばしました。2025年の市場規模は約 12億5,000万ドル、そして 2030年には約53億ドル に達すると見られています——年平均およそ34%の成長で、その原動力は、もう標準で LiDAR を積むようになった中国の乗用車です。
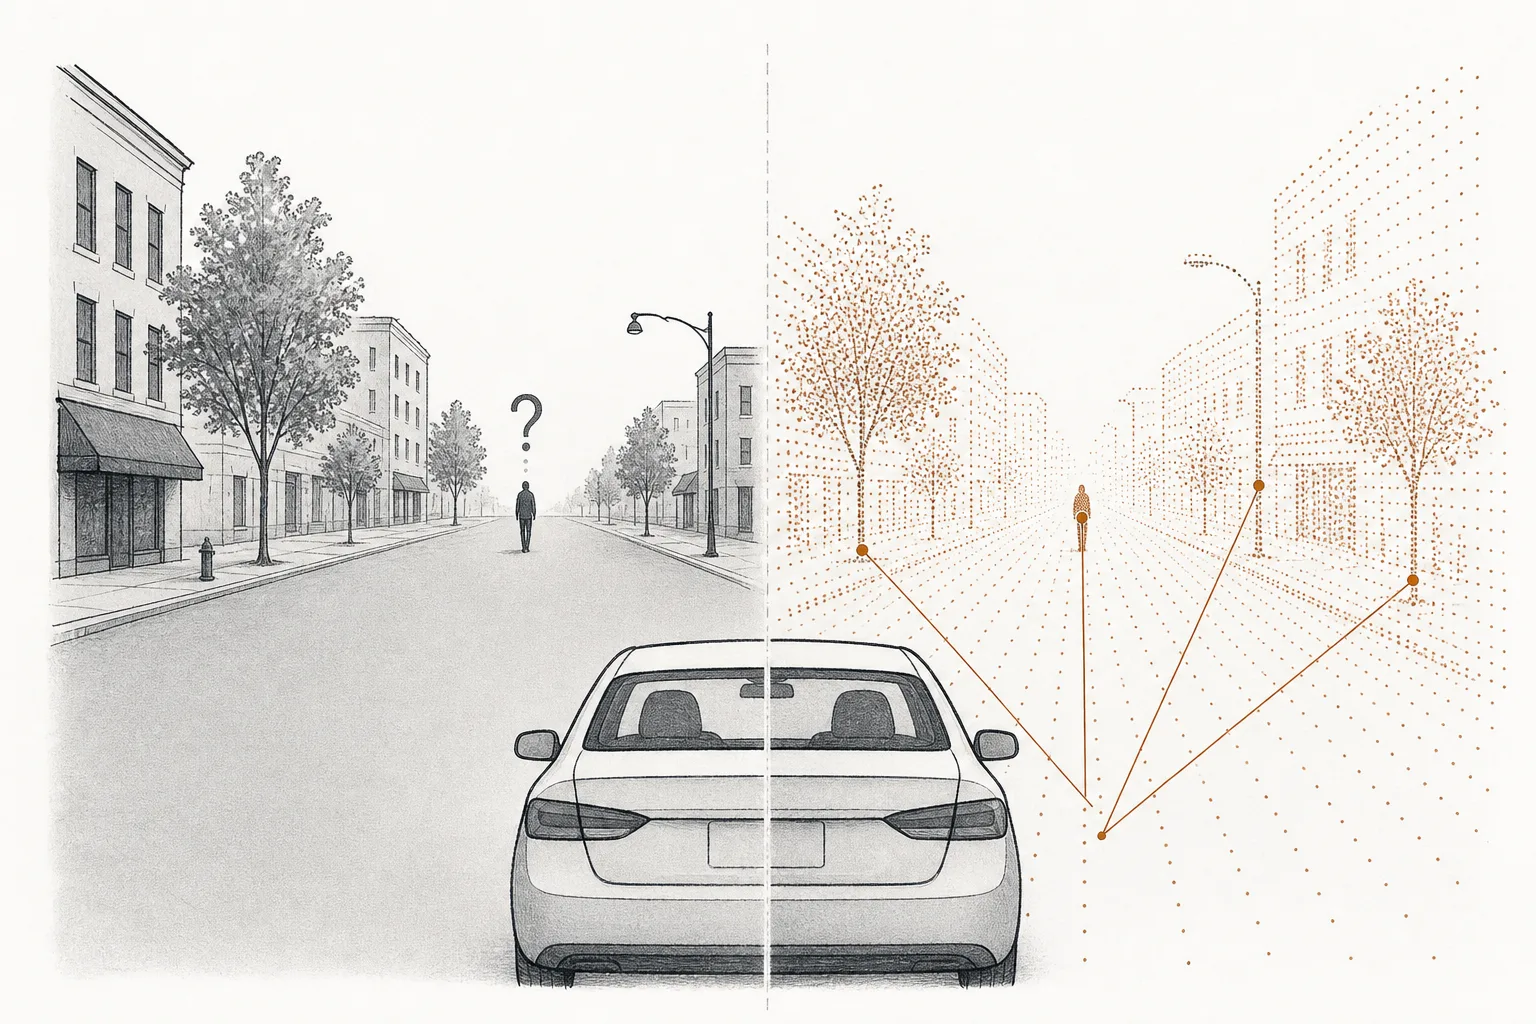
価格がここまで急落したことこそ、この戦いが速くひっくり返った理由です。かつて「カメラ単独」陣営が勝っていた決め手はただ一つ、ずっと安いこと。でも LiDAR 1台が数百ドル台まで下がると、カメラのコスト優位はじわじわ縮みます——そしてそれが、LiDAR を高級車だけでなく、手の届く価格の車にも流れ込ませる道を開いたのです。
03どう動くのか(レーザーを撃つ → 時間を測る → point cloud)
LiDAR の原理は驚くほど単純で——いわば「叩いて、反響を聞く」のひかり版です。レーザーを1パルス撃つところから、どうやって3次元の地図ができあがるのか、一歩ずつ追ってみましょう。
LiDAR の方式ごとの違いは、「レーザーをどう情景じゅうに走査するか」にあります。いちばん初期のものは 機械式回転(mechanical-spinning)——360°回る頭がレーザーをぐるりと振り回します(初代 Waymo の屋根でくるくる回っていたドームがこれ)。よく働きますが、大きくて高く、回転部品が摩耗します。そこで新しい世代は solid-state/MEMS へと向かいました。チップサイズの極小ミラーで光を振る方式で、全体を回さなくていい——小さく、安く、丈夫で、車のバンパーに埋め込めます。
今日の LiDAR の大半は ToF 方式(パルスの飛行時間を測る——上で説明したやつ)です。でも FMCW(Frequency-Modulated Continuous Wave)という新しい技術もあり、連続波を撃って、跳ね返った光の 周波数の変化 を測ります。利点は、1回の反射だけで物の「速度」までその場でわかること(ドップラー効果を使う)。何フレームも比べる必要がなく、光のノイズにも強い——Aeva のような会社が差別化に使う切り札です。
04エコシステムのどこにいるのか
LiDAR は1個売って終わり、というものではありません。車やロボットの「脳」にデータを送り込む 「知覚スタック(perception stack)」の一部です。どこと、どうつながっているのか見てみましょう。
- Robotaxi & 自動運転車に直接、目を与える: ここがいちばん大きな顧客。Waymo のような robotaxi や、高度な運転支援を備えた中国の乗用車は、カメラより正確に距離を測る主たる目として LiDAR を積みます
- 無人トラック(autonomous trucking)の目になる: 高速で長距離を走るトラックは、ブレーキが間に合うだけ遠くを「見る」ために長距離 LiDAR を必要とします——センサー価格の下落が速く、採算が合い始めた市場です
- Machine Vision(カメラ)と補い合って働く: カメラは「これは何か」が得意(標識を読む、信号の色を見分ける)、LiDAR は「どれくらい遠いか」が得意。2つのデータを束ねる(sensor fusion)ことで、車は意味と奥行きの両方を見られます
- AIの脳と Semiconductorsのチップに頼る: 生の点の群れは、AI ソフトがどの点が人かを仕分けるまでは意味を持ちません。しかもセンサー自体に処理チップが要ります——だから現代の LiDAR は「センサー+チップ+ソフト」の合わせ技なのです
05いま、どこまで来たのか
この業界の状態を一文で言うなら:墓場から生還し、そこへ中国が乗り込んで陣地を奪った。さかのぼると2020〜2021年、LiDAR 各社は SPAC(手早く上場させる空箱会社)を使って、まだ生まれてもいない将来の売上に基づく評価額でこぞって上場しました。現実が追いついた瞬間、バブルははじけます——Quanergy は2022年末に破綻(かつての含み評価額は〜14億ドル)、Ouster と Velodyne は2023年初めに生き残るため合併を強いられ、そしてつい最近 Luminar——かつてアメリカ側の花形だった会社——もわずか3,300万ドルで資産を MicroVision に売り渡しました。
西側がよろよろしているあいだに、中国は価格を下げてシェアを奪いました。2024年、中国4社——Hesai、Huawei、RoboSense、Seyond——が合わせて世界の車載 LiDAR 市場の約88%を握り、2025年には高解像度センサーの約83%を中国が世界に供給すると見られています。生産能力の数字が物語ります:Hesai は2025年1〜9月で100万台超を作り、RoboSense は2024年に54万4,200台を売りました(前年比109.6%増)。
中国の武器は 価格競争です。Hesai は2025年に ATX を1台200ドル未満——前モデルの半額——で投入しました。チップを自前で作り、工場の規模を一気に拡大することで実現したものです。これで LiDAR を手頃な EV にも積めるようになりました。いっぽう残ったアメリカ勢(Ouster、Aeva、Innoviz)は、安価な車の戦場から逃げ、価格より技術で競う ロボットと産業(Physical AI)市場へ向かいます——Aeva は2025年の売上が99%伸びて1,810万ドルになり、Daimler Truck と Nikon との契約を勝ち取りました。
06これからの展開
第一の方向は すべてが小さく、安く、見えなくなっていくこと。LiDAR は、かつてデジタルカメラがたどったのと同じ道を歩んでいます——屋根の上で回るドーム装置から、バンパーやフロントガラスに隠れてほとんど見えない極小の solid-state チップへ。1台あたりの価格が数百ドル台に近づけば、それはバックカメラと同じように標準装備になり、高級車のオプションではなくなります。
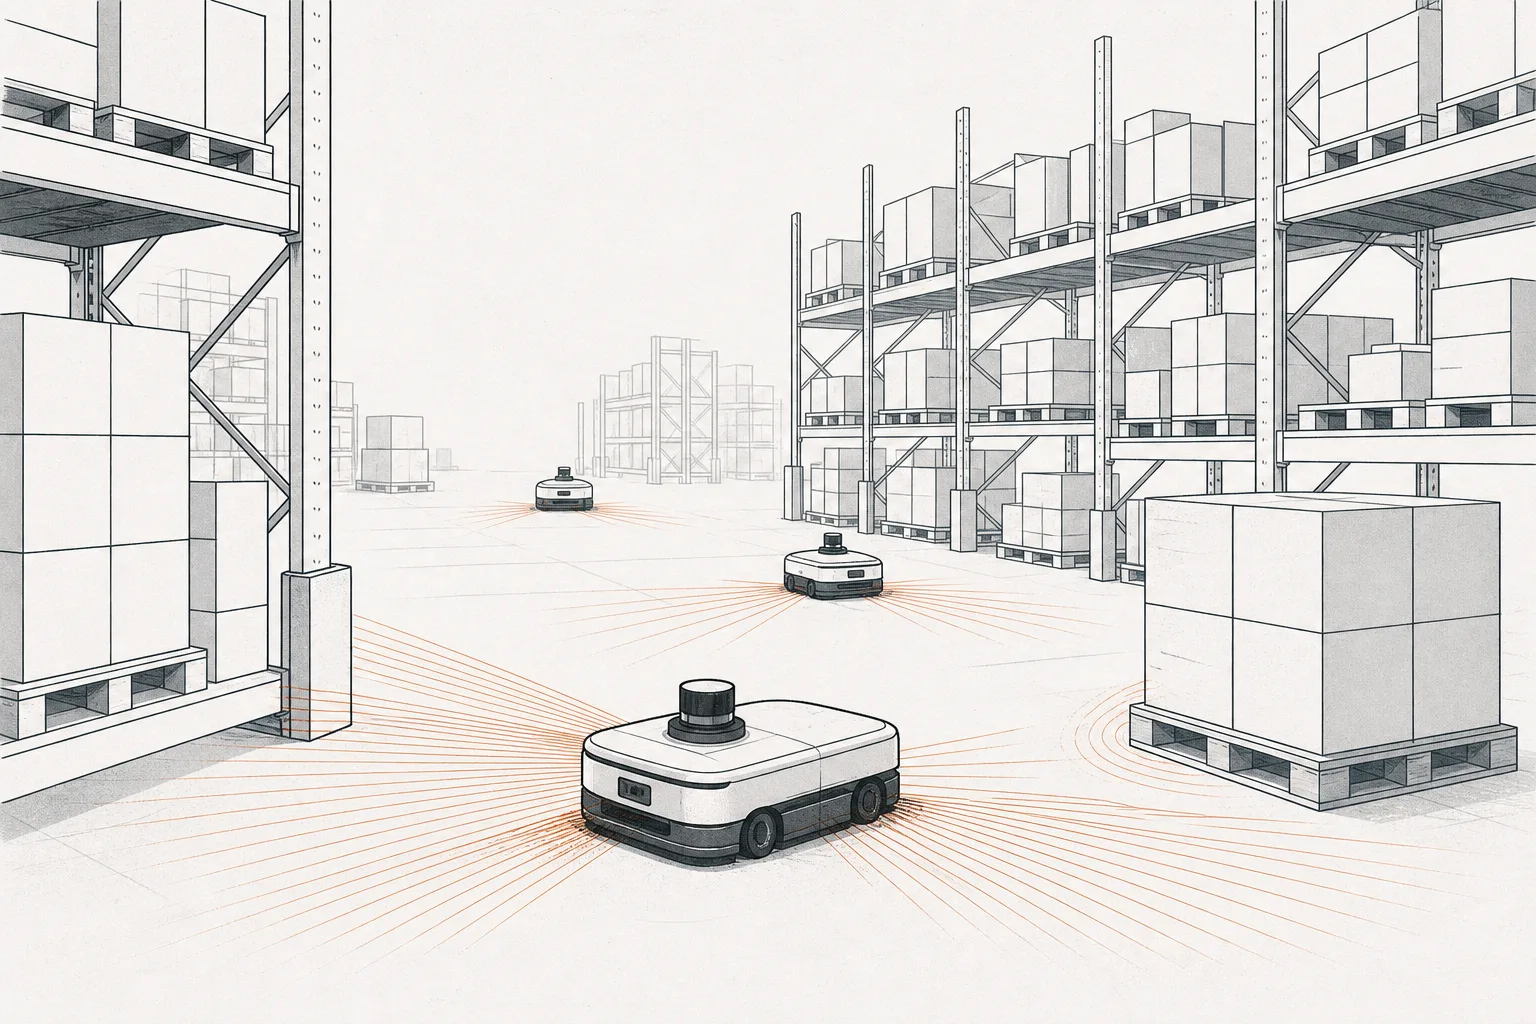
第二の方向は 車から抜け出し、ロボットへ。中国の自動車市場が価格でたたかれて利益が薄くなると、西側のプレーヤーは Physical AI の世界へ向かいます——倉庫のロボット、自動フォークリフト、配送ロボット、建設機械。これらも同じ「距離を測る目」を必要としますが、精度のためならもっと高く払ってくれます。Ouster と Aeva は、この波をつかむために、自らを「Physical AI sensing」プラットフォームへとリブランドしたほどです。
第三の方向は 新たな再編の波。この業界には、実際に採用する自動車メーカーの数よりずっと多くの LiDAR 企業がいます。だから再編はまだ終わりません——採算が合う前に資金が尽きた小さな会社は、買われるか、たたまれる。残るのは地域ごとに数社だけ。FMCW(物の速度まで自前で測れる)のような次世代技術が、誰が残り誰が去るかを分ける決め手になるかもしれません。
07課題とリスク
第一の、そしていちばん大きなリスクは Tesla とカメラ単独陣営の影です。もしいつかカメラの AI が、本物の LiDAR に並ぶ精度で奥行きを「推測」できるようになれば、「なぜわざわざお金を足してレーザーを付けるのか」という問いが業界じゅうをまた苦しめます。これは構造的なリスクです:この産業はまるごと「カメラだけでは足りない」という前提の上に立っている——もしその前提が間違っていたら、市場まるごとが縮みかねません。
第二のリスクは コモディティ化(commoditization)です。価格が7万5,000ドルから数百ドル台へ落ちれば、1台あたりの利益も薄くなります。中国が火をつけた価格競争で、LiDAR は「誰でも作れる」もの、ひたすら価格で競うものになりかねない——車を買う人にはいいけれど、コスト削減に現金を燃やしながらまだ黒字化していないメーカーには過酷です。西側の多くは、いまも累積赤字を重く抱えています。
第三のリスクは 中国への一極集中です。中国4社が市場のほぼ90%を握り、高解像度センサーの80%超を世界に供給するなか、中国以外のプレーヤーは価格でもシェアでも締め上げられかねません。同時に、地政学的な緊張は諸刃の剣です——中国製 LiDAR を締め出す措置は、西側のプレーヤーを自国市場では助けるかもしれませんが、世界最大の自動車市場から彼らを切り離すことにもなるのです。
ひとことで言えば:LiDAR は、車やロボットに「世界の奥行きを直接見せる」センサーで、カメラのように推測しなくてすみます。はじけ散った SPAC バブルを生き延び、99%の価格崩壊を通り抜け、いまは中国が量と価格で握る戦場になりました——まだ答えの出ていない大きな問いは、世界が最終的に「レーザーを撃つ目」と「カメラ単独の目」のどちらを標準に選ぶのか、ということです。