メガトレンド · Robotics & Physical AI
ロボットを「動かす」ことはもうできた——残るは「見る」ことと「感じる」ことを教える段階です
モーターとギアがあれば、ロボットアームは確かに動きます。でも、見えず、何も感じないまま動くロボットは、両手がしびれた目の見えない人のようなもの——動けはしても、繊細な作業は何ひとつできません。このレッスンのテーマは、ロボットを本当に「使える」ものにする二つの感覚です:「目」(machine vision——検査し、位置を捉え、アームを導くカメラと頭脳)と「触覚」(力と接触を測るセンサーで、卵を割らずに持てるようにするもの)。ここは日本企業が驚くほどの利益を稼ぐ分野であり、ロボットが人間並みに器用になる前の、最後の関門でもあります。
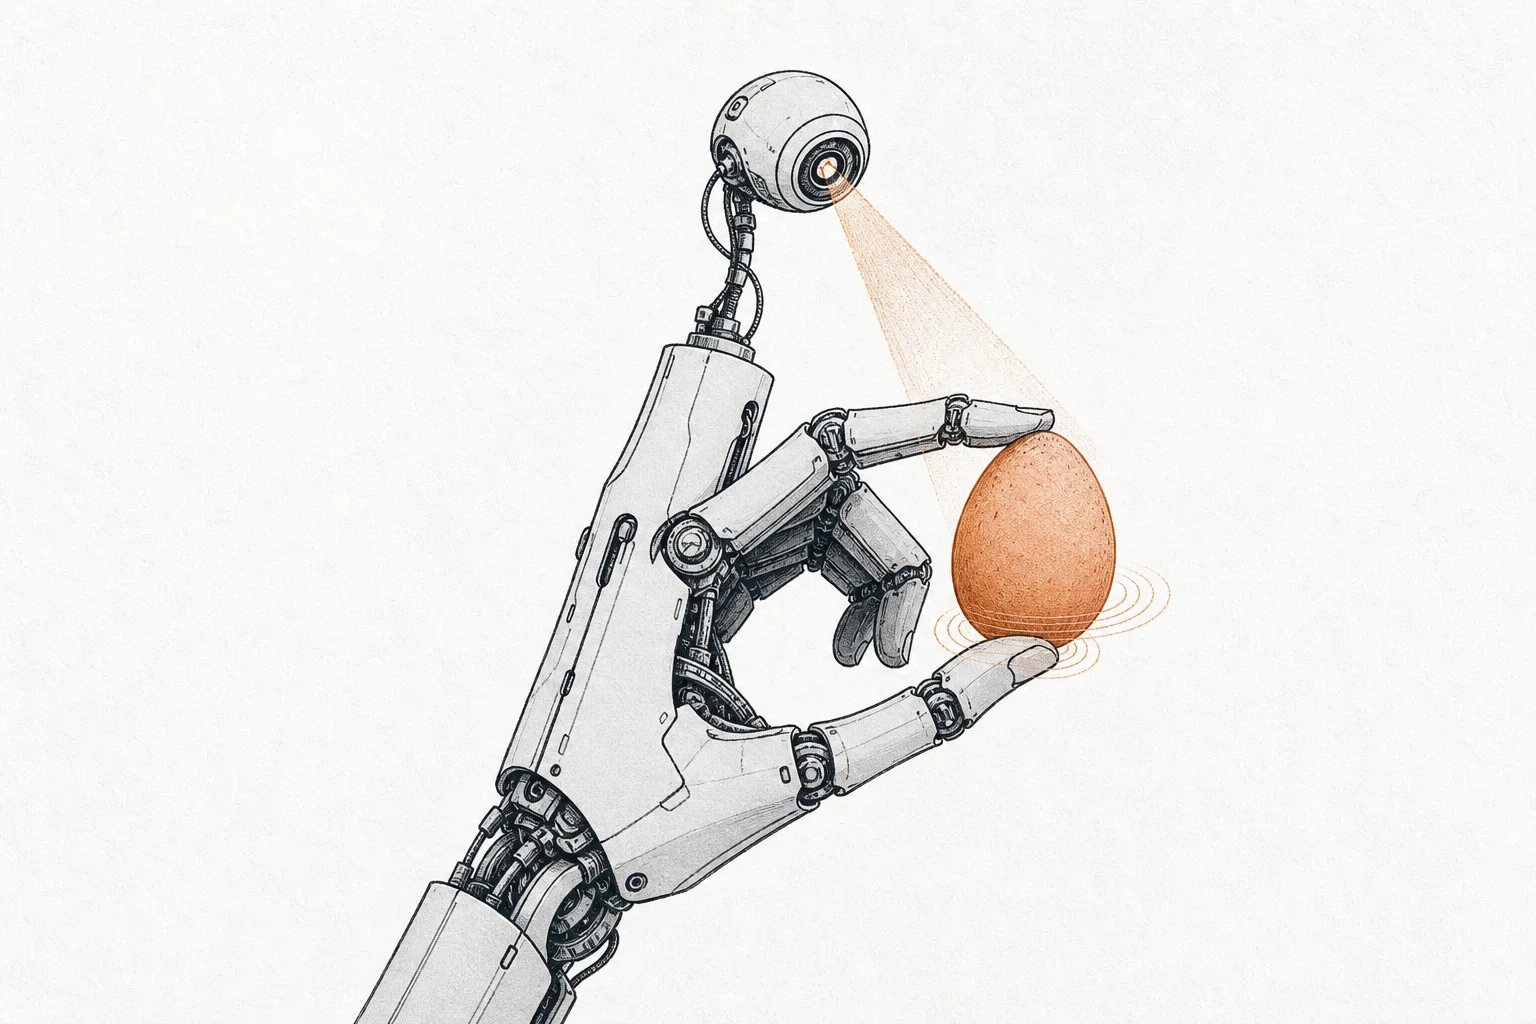
01これは何?(ロボットの目と手)
とても力持ちで、重い物を持ち上げられて、腕もどの方向にも動かせる人を想像してみてください——でも目を閉じていて、両手の感覚もない。その人は、何か役に立つことができるでしょうか?ほとんど無理です。なぜなら、部品を箱に入れることから車を組み立てることまで、現実の作業はすべて「物がどこにあるかを見る」ことと「ちゃんと握れているかを感じる」ことを必要とするからです。ロボットもまったく同じ。モーターとギアが筋肉を与えてくれますが、この node が与えるのは目と感覚なんです。
この node は、一見すると別物に見えて、実はペアになっている二つの能力をまとめています:
- Machine Vision(機械の視覚)——「目」: 高解像度の産業用カメラに、画像を処理する頭脳を組み合わせたもの。検査(部品に欠陥がないか)· 位置の特定(物がどこに何度傾いて置かれているか)· そして誘導(アームが正しい位置に手を伸ばして掴めるように)を担います。これは工場で「検査し、作業を制御する」ための視覚——車を走らせるために3D映像を見るのとは別の話です
- Force/Tactile Sensing(力と触覚の感知)——「触覚」: ロボットが押したり引いたりする力と、指先の接触を測るセンサー。いま強く握りすぎか、弱すぎか、何かにぶつかったかを感じ取れるようにします——繊細な持ち上げ・掴みの鍵です
メガトレンドの地図のなかで、この node は大トレンドRobotics & Physical AIの下、Robotics Components & Actuationのなかの一支流です。位置は「上流(部品供給)」——センサーとカメラを作って、ロボットを組み立てる会社に納めるサプライヤーです。隣に並ぶ兄弟は、「筋肉」にあたる減速機(reducer)とサーボモーター、そしてもう一つ、自動運転車が周囲の世界を見るための3D距離センサーを作るLiDAR & 3D Perception。この node が焦点を当てるのは「工場の目」(検査と作業制御のために見る)であって、「道路の目」(走るために見る)ではありません。
Machine Vision = カメラ+ソフトウェアで「見て」、人の代わりに判断するシステム(この部品は合格/不合格か、物はどの座標にあるか、など)· Force/Torque sensor(6軸の力センサー) = ロボットの手首に付け、押す・引く・ねじるの力を6方向まとめて測る装置。いまどれだけ強く押しているかをロボットに伝える · Tactile sensor(触覚センサー) = 指先や表面に付き、接触した点とその一点ごとの圧力を「感じる」センサー。人の指先に近い
02なぜ重要か——精密な「掴み」への入口
ロボット業界にこんな言葉があります——「動かすのは簡単、掴むのは難しい」。いまの私たちは、速く正確に動くアームを軽々と作れます。でもロボットがまだできない仕事は、ほぼすべてが「手」の仕事——箱のなかに雑然と置かれた物を取る、ケーブルを穴に挿す、柔らかい物を壊さずに掴む。こうした作業ができないのは、腕の力が足りないからではなく、ロボットが十分に細かく見えず、感じられないからです。だからこの node は、ロボットが本当に価値のある仕事をする前に必ず通る「入口」になります。
まずは machine vision から——この市場は小さくありません。世界の machine vision 機器市場は2025年でおよそ158億ドル、2030年には236億ドルほどに伸びると見られ、年平均成長率(CAGR)は約8.3%。これだけ大きいのは、どこにでも隠れているから:電子部品のラインはチップの欠陥検出に、自動車工場は溶接アームの誘導に、倉庫はバーコードの読み取りと物の位置特定に使っています——工場が目視検査の人手を減らしたいとき、machine vision が答えなんです。
でも、これから爆発しようとしているのは触覚の側です。かつての産業用ロボットは、鉄の檻のなかで同じ動きを繰り返すだけだったので、力センサーはほとんど要りませんでした。でも世界が、人のそばで現実の作業をこなすヒューマノイドロボットを作り始めると、話は一変します。ヒューマノイド向けに限った力センサー(torque sensor)の市場は2024年で約5.15億ドルですが、製造されるロボットの台数に応じて2030年代前半には数十億ドル規模に達すると見られています——ヒューマノイド1体ごとに、力センサーと触覚センサーが何十か所も要るからです。
ひとことで言えば——ロボットが「見て」「掴む」仕事をしなければならないかぎり(そしてそれは、価値のあるほぼすべての仕事です)、この node は欠かせない層です。ゆっくりだが安定した事業(工場の vision)と、これから指数関数的に伸びる事業(ヒューマノイドの触覚)を、一つのなかに併せ持っています。
03どう動くのか(見る → 考える → ロボットに伝える)
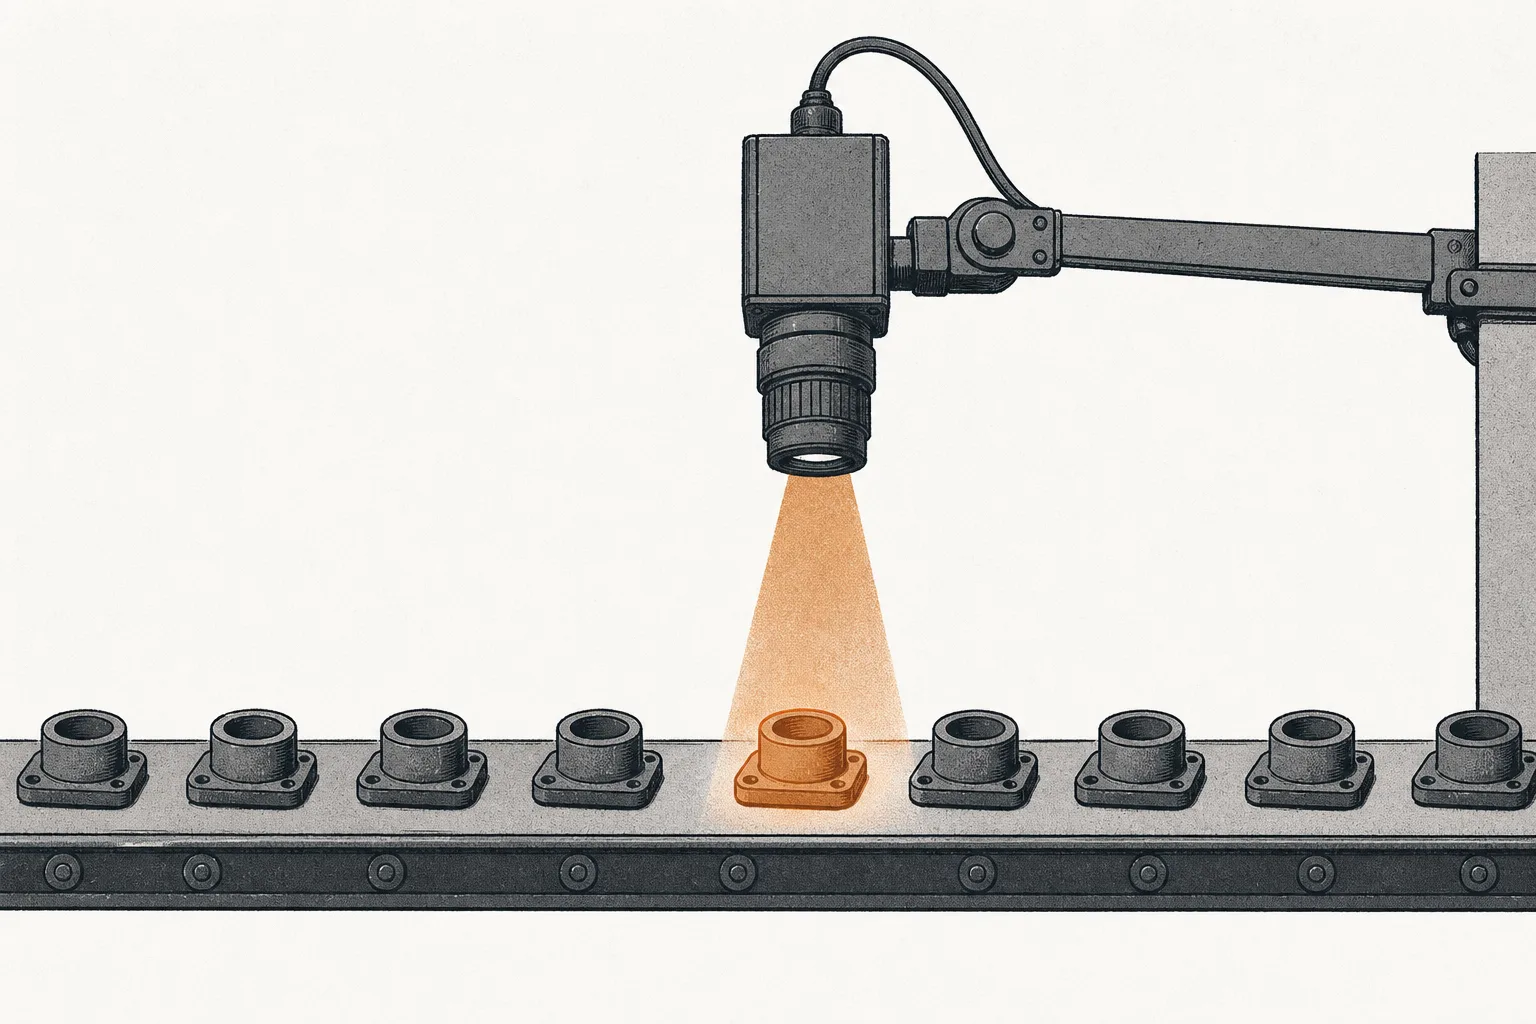
machine vision の心臓部は、ものすごく速く回る短いループです——部品1個あたり、コンマ何秒というレベル。「光が物に当たる」ところから「ロボットが何をすべきか分かる」までを、一歩ずつたどってみましょう。
vision の「難しい」ところは、1番目と3番目の段階にあります。1番目——光とレンズ——は地味に聞こえますが、とても重要です。照明が悪いと、見たい欠陥が影に紛れて消えてしまう。machine vision のエンジニアの仕事の半分は、「見たい物を際立たせるように照明を整える」ことなんです。3番目——処理——はいちばん速く変わりつつある戦場です。かつては固定のルールを書く必要がありました(「黒い点がXより大きければ=欠陥」)が、いまは画像の例から学習するdeep learningを使い、見た目が一定しない物(自然な表面の引っかき傷など)の検出がずっと得意になりました。
触覚のほうは、まったく別の働き方をします。「まず見てから動く」のではなく、リアルタイムのフィードバック(図のなかのオレンジのループ)です。ロボットが物を掴んでいるあいだ、手首の力センサーや指先の触覚センサーが、いまどれだけ強く押しているかを絶えず測ります。強く握りすぎて物が壊れそうなら緩め、緩すぎて落ちそうなら力を足す——私たちがコップを持つときと同じです。力を計算しているのではなく、指先の感覚に合わせて常に調整しているんです。
04ロボット業界のどこにいるのか
ロボット1体を一つの体だとすると、モーターとギアは筋肉と関節、この node は目と感覚にあたります。この二つは連携して働かなければなりません——力強くても目の見えない筋肉は繊細な作業ができないし、良い目があっても筋肉がガクガクしていれば、正確に物を掴めません。
- いつもモーター/サーボとペア: vision が「物はこの座標、15度傾いている」と伝え、それからモーターが動いて取りに行く。掴むあいだ、力センサーがモーターに、物に触れたら力を緩めるよう伝える——この三つが、掴みの閉ループです
- 兄弟のLiDAR & 3D Perceptionとは違う: どちらも「視覚」ですが、仕事は別物——LiDAR はレーザーを撃って距離を測り、3Dの地図を作って、車やロボットが移動できるように「何がどれだけ遠くにあるか」を知らせます。いっぽうこの node の machine vision は、高解像度の2D映像を見て「手の届く範囲で検査し、作業を制御する」もの。問いも違えば、プレーヤーも違うんです
- 頭脳はAIから: AIモデルが賢くなるほど、vision も触覚の解釈も正確になります——deep learning こそ、現代の vision がかつて検出できなかった物を見分け、触覚データをより賢い判断に変えるものです
- Semiconductorsのチップを直接使う: カメラの心臓部はimage sensorという一種のチップで、画像処理にも処理チップが要ります——だからこの node は、半導体産業の本物の顧客なんです。image sensor を握る者は、カメラ業界すべての上流を握ります
- あらゆるIndustrial Automationとロボットに供給: 本物の顧客は、人の代わりに機械で検査したいすべての工場と、いま作られているすべてのヒューマノイドです
05いま、どこまで来たのか
machine vision の側でいちばん驚かされるのは、信じられないほど利益率の高い事業だということです。市場は二強——Keyence(日本)とCognex(米国)——が引っ張り、二社で世界の machine vision 市場のおよそ4分の1(Keyence ~14% + Cognex ~11%)を占めます。Keyence は伝説的なケーススタディです:2025年3月期に売上が初めて1兆円を突破し、営業利益率は約52%、粗利益率は約80%——一般的な製造業が夢見るだけの数字です(ふつうは10%未満)。秘訣は「fabless + 直販」モデル。自社工場を持たず、代わりにエンジニアを客先の現場に送り込んで問題を解決し、プレミアム価格のセンサーを売るのです。
二社の違いも面白いところです。Cognexは「machine vision 一筋」——vision が本業で、柔軟性と、客が自分で深く調整できる deep learning ツール(ViDi)が強み。いっぽうKeyenceはセンサーを総合的に売り(vision はその一つ)、「使いやすさ + 現場までの手厚いサービス + 高いマージン」で勝っています。そしてTeledyne(DALSA と熱画像の FLIR を傘下に持つ)とSonyは重要な上流——image sensor——を握っており、Sony は2025年に世界の image sensor 市場の約43%を占めます。高性能な machine vision カメラの多くは、その内側に Sony のセンサーを使っている可能性が高いのです。
もう一方は、カメラ側での中国の追い上げです。HikvisionとSunny Opticalは、監視カメラやスマホレンズの市場から台頭し、価格を武器に産業用 machine vision の市場へと進出してきました。中位グレードの製品がどんどん安くなるよう圧力をかけています。
触覚(force/tactile)の側は、まだ小さく分散した市場です。目立つプレーヤーは専業の企業が多く、その多くがいまも非公開——たとえばATI Industrial Automation(ロボット手首用の6軸力センサーの王者)、FUTEK、そして協働ロボット(cobot)の手首でシェアを争うBota Systems。そしてここが、ヒューマノイドの波がゲームを変えようとしている側です。人のそばで働くロボットは、安全と繊細さのために「感じる」必要があるからです。
06未来の展望——deep learning、e-skin、ヒューマノイド
vision の側を揺らしている最初の方向は、AIが従来の machine vision を飲み込みつつあることです。かつて画像による検査は、エンジニアがルールを1本ずつ書く必要がありました。でも deep learning は、それを「良い画像・悪い画像の例を機械に与えて自分で学ばせる」へと変え、見た目が一定しない物の検出をぐっと得意にしました。アナリストは、AIを組み込んだ vision システムが、2033年までに産業の新規導入の55%超を占めると見ています——AIへの適応が遅い者は不利になります。
二つ目の方向は、触覚の側が専門市場から大衆市場へ伸びていくことです。数字がそれをはっきり物語ります:ヒューマノイド向けの力センサー市場は、2024年の~5.15億ドルから、2030年代前半には数十億ドル規模へ伸びると見られています。ヒューマノイド1体ごとに力センサーと触覚センサーが何十か所も必要だからで、製造される台数が増えるほど、需要は指数関数的に膨らみます。
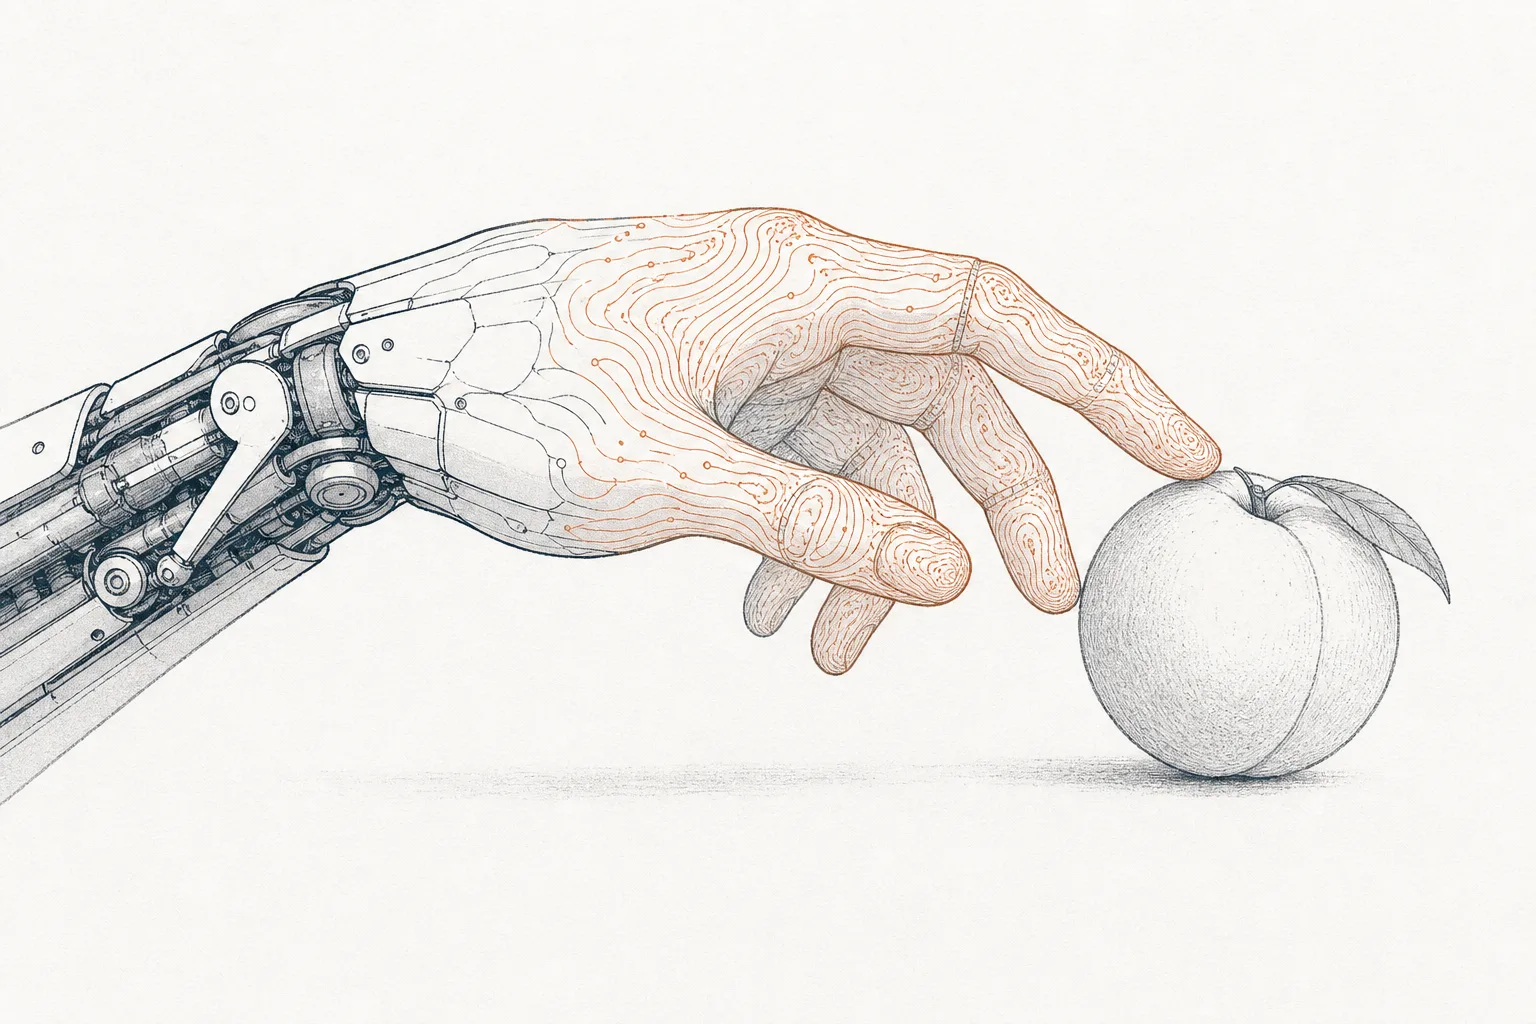
三つ目の方向はe-skin(電子皮膚)です。いまのロボットの多くは、まだ指先の数か所でしか感じ取れません。でも研究は、人の皮膚のように受容体が全体に散らばった、手や腕の全面で接触を感じ取れる「人工の皮膚」を作ろうとしています。もしこれが実際に量産できる価格でできれば、ロボットは柔らかい物や壊れやすい物を掴み、今日はまだできない繊細な組み立て作業をこなせるようになります——そしてこれが、ロボットの手を人間並みに器用にする「最後の関門」です。
四つ目の方向は、vision と touch が融合することです。現代のロボットは「見てから動く」と「感じてから調整する」を別々にやるのではなく、両方を同時に使います——ざっと見て物がどこにあるかを掴み、実際に掴むときに触覚で細かく調整する。人と同じです。目と手の情報を一つに統合すること(visuo-tactile)は、ロボットに掴みを教える研究のなかでいちばん熱い方向です。
07課題とリスク
最初のリスクは、AIが味方にも敵にもなりうること。deep learning は確かに vision を強くしますが、同時に、これまで市場リーダーの壁だった「専門知識」を切り崩します。かつて vision システムの構築には、ルールを上手に書ける専門家が必要でした。でも、いつか誰でも画像を引っ張ってきて既製のモデルを学習させられるようになれば、価値はハードウェアの売り手から、ソフトウェアや新規のソフトウェア勢へと移るかもしれません——既存のリーダーは走り続けないと disrupt されます。
二つ目のリスクはコモディティ化(commoditization)、とくにカメラと中位グレードのセンサーの側です。Hikvision や Sunny Optical のような中国メーカーが価格を切り崩し、「作るのが難しい」から高く売れていた物に、半額の競合が現れ始めています。これが既存勢のマージンを圧迫します——最上位の製品(Keyence など)はまだプレミアム価格を保てていますが、中位の市場は価格の戦場です。
三つ目のリスクは業界の循環です。machine vision は工場の設備投資、とくに電子部品と自動車の工場に結びついていて、それらは周期的に上下します。景気が鈍ると工場は新しい機械への投資を先延ばしにし、vision の売上もそれに合わせて弱まります——2024〜2025年は、vision 市場がいったん静かになってから回復に転じた時期でした。
四つ目のリスクは触覚の側で、いまはまだ「未来の約束」であって、今日の実際の売上ではないことです。ヒューマノイド向けの触覚センサー市場はまだ小さく、ヒューマノイドが何百万台も作られるという前提に頼っています。もしヒューマノイドが期待より遅れれば(ロボット技術はいつも「約束より遅い」ものです)、見込んでいた大きな需要も後ろへずれ込みます。
ひとことで言えば:ロボットの「脳」と「筋肉」を誰もが語るこの時代に、見落とされているのが「目」と「指先」です——ただ動けるだけのロボットと、仕事ができるロボットを分ける、二つの感覚。この node をきちんと理解することは、なぜ一般には知られていない日本のセンサー企業が、もっと有名なテック企業の何倍も高い利益を稼げるのかを理解することです。