メガトレンド · Biotech & Genomic Medicine
あらゆる生物学の発見は「道具」から始まる——そして、いちばん儲けているのは、その道具を売る人たち
新しいがん治療薬、遺伝子治療、mRNAワクチンのニュースを聞くと、つい製薬会社を思い浮かべます。でもその発見の裏側では、いつも一群の機械が働いているんです——DNAの文字を読み取る装置、分子の重さを量る mass spec、ラボのロボット、そして何千本もの化学試薬。これが生物学の時代の「ツルハシとシャベル」です。しかも大事なのは、その売り方がカミソリと替刃そのものだということ——本体は一度だけ売り、毎日のように補充される試薬を機械の寿命のあいだずっと売り続ける。この市場は年間およそ$200,000百万という規模で、医療の世界でいちばん利益が安定して、いちばん壊れにくいビジネスのひとつです。
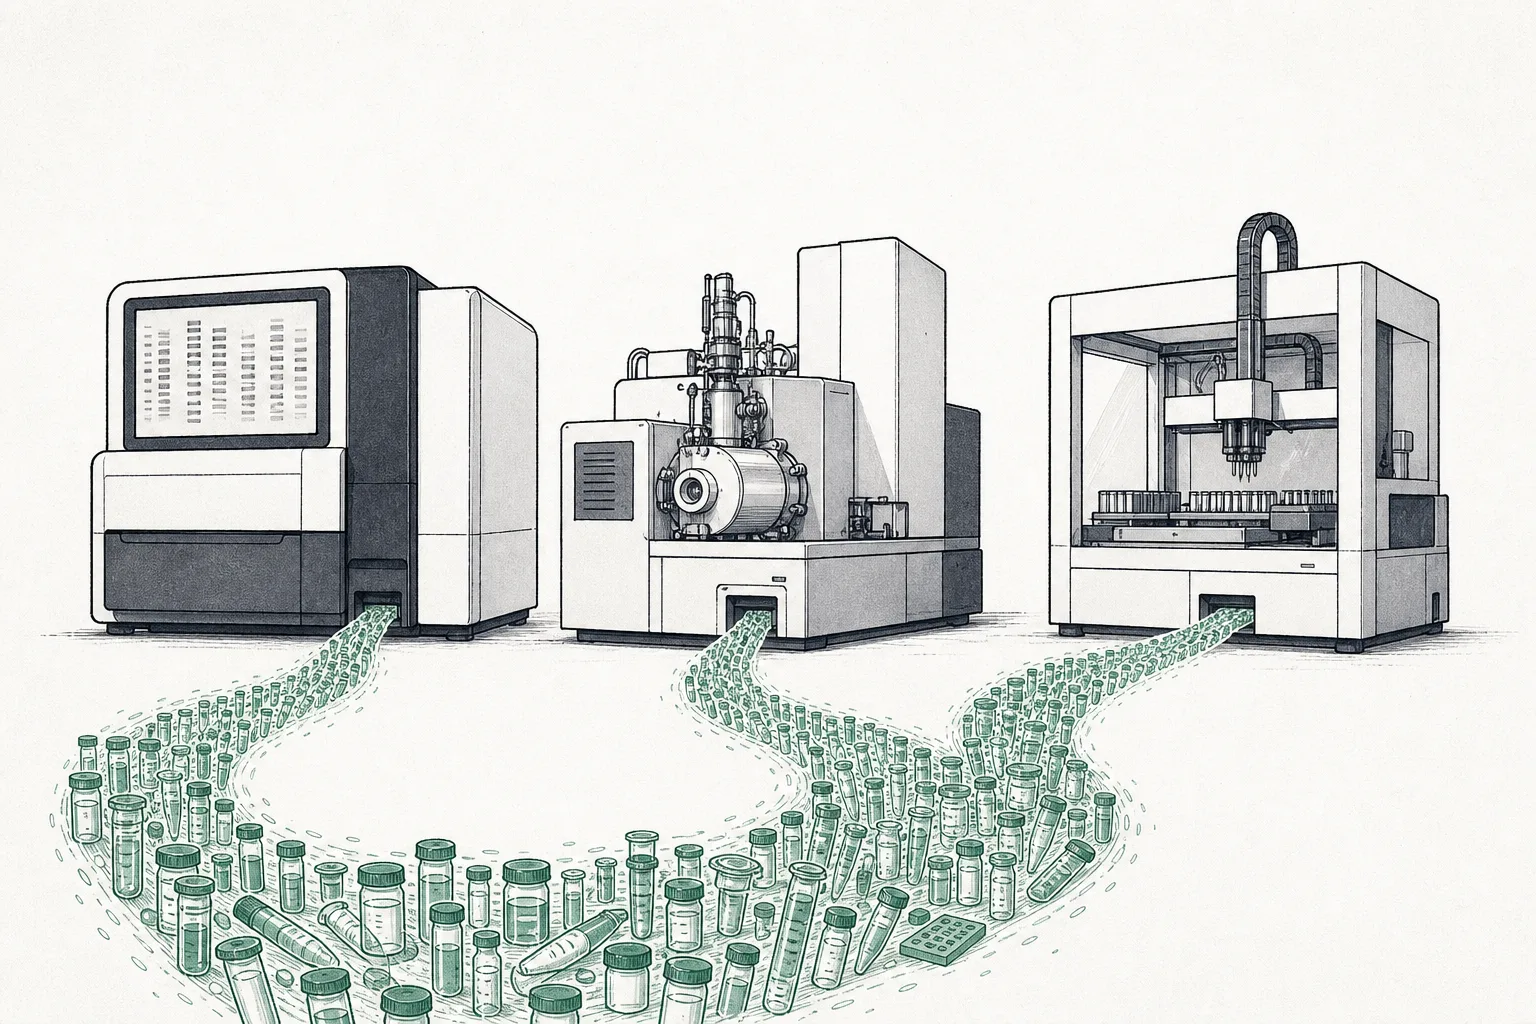
01これは何?
ゴールドラッシュのことを思い出してみてください。本当に儲けたのは金を掘る人ではなく、その人たちにツルハシやシャベル、ジーンズを売った人でした——誰が金を見つけようと見つけまいと、道具を売る人は全員からお金をもらえるからです。Life-Science Tools は、生物学の世界でツルハシを売る人たちです。がん治療薬、遺伝子治療、新しいワクチンの競争が最後にどの会社の勝ちで終わろうと、すべてのラボはまず、この人たちから機械と試薬を買わなければなりません。
このnodeは、世界中の生物学ラボに欠かせない3つの道具の系統をまとめたものです。(1) 遺伝子の配列を読む装置(DNA sequencing / NGS)——遺伝子のなかの A-T-C-G という文字の並びを読み取る · (2) 分子を分析する装置——mass spectrometry(分子をひとつずつ量って、それが何かを言い当てる)や chromatography(混ざった物質を成分ごとに分ける)· (3) ラボの機器と試薬——液体を分注するロボットから、試薬(reagents)、抗体、使い捨ての試験管まで。
メガトレンドの地図のうえでは、このnodeは大きなトレンドBiotech & Genomic MedicineのなかのTools, Diagnostics & CDMOの下にある枝です。位置は「サプライチェーンのいちばん深い層」——製薬会社も、大学も、病院も、あとから使うことになる道具そのものを作る側です。すぐ隣にいる兄弟は、Diagnostics & Precision Testing(この道具を使って患者を診断する)と、CDMO / Contract Manufacturing(薬の製造を請け負う)——もしこのnodeが「ツルハシを作る人」なら、ほかの2つの兄弟は「そのツルハシを持って掘りに行く人」です。
NGS(Next-Generation Sequencing)= DNAの文字を一度に何百万片も同時に読み取る技術。ゲノム全体を桁違いに速く、安く読めるようになった · Mass Spectrometry = 分子をイオンにして重さを量り、試料のなかにどんな物質があるかを突き止める装置(薬・タンパク質・不純物の検査に使う)· Reagents / Consumables = 機械を使うたびに補充する化学試薬や使い捨ての消耗品(flow cell、チューブ、抗体)——これこそ、本当に稼ぎを生む「替刃」です。
02なぜ重要か——利益の厚いカミソリ&替刃モデル
このビジネスを特別にしているのは機械そのものではなく、売り方です——それは Gillette のカミソリとまったく同じモデル。本体(razor)は利益を薄めにして売り、その本体が「ひっかかり」になって、利益の厚い試薬(blade)を、機械の寿命である十数年のあいだずっと買い続けさせるんです。
DNAを読む装置の市場リーダー、Illuminaの数字が、このモデルの威力をはっきり見せてくれます。2024年、同社の売上の72%は試薬(consumables)から来ていて、本体ではありませんでした——しかも試薬の粗利益率はおよそ70〜75%、本体の約40%とは段違いです。要するに、ラボがDNAを一度読むたびに、Illumina は粗利が四分の三近い試薬でお金を稼いでいるわけです。
なぜこれが経済の面で重要なのか?それは、このモデルが収益を読みやすく、利益が安定したビジネスを生むからです——製薬会社にはできない芸当です。製薬会社は、ある薬が FDA を通るかどうかにすべてを賭けています。でも道具を売る人は、どの薬が成功しようと失敗しようとお金をもらえる。ただ「研究する人がいる」ことが続きさえすればいい。だからこそThermo Fisher(時価総額$170,000百万超)やDanaherのような会社が、投資家から「ヘルスケアのディフェンシブ株」と見なされる巨人になったんです。
03どう動くのか(DNAを読む装置は、なぜ価格を暴落させられたのか)
このグループの道具の威力を示す、いちばんいい例がDNAを読むことです。人類で初めてゲノムを読んだプロジェクト(Human Genome Project)は、およそ$1,000百万と何年もの時間を要しました。でもいまや Illumina の NovaSeq X は、ゲノム全体を$200以下で読み取ります——わずか二十数年で、五百万分の一以下に安くなった。半導体の世界のムーアの法則よりも、もっと速く、もっと激しい。どうやってそれが可能になったのでしょう?
鍵は「同時並列に読む」(massively parallel)という言葉にあります。長いDNAを一本ずつ読むかわりに、NGS は DNA を百万片もの小さなかけらに切り、flow cellという小さなガラス板のうえにばらまいて、「すべての点を同時に」一文字ずつ読み取る。それぞれの塩基(A/C/G/T)に光を当てて違う色に光らせ、カメラが板全体を撮影し、あとからコンピューターがかけらをつなぎ直してゲノム全体に戻すんです。一枚の板に詰め込める点が多いほど(新しい機種は1ラウンドで16テラベース級)、ゲノムあたりのコストはどんどん下がる——そしてこの flow cell と発光する試薬こそが「替刃」で、使うたびに買い直すことになります。
ほかの系統の機械も、似たような原理です——mass spectrometryは分子をイオンにして電場のなかを飛ばし、重い分子と軽い分子でゴールに着く時間が変わることを利用して、試料のなかに何があるかを一兆分の一の精度で突き止めます。これらはすべて、「生物学の問い」を「数字で測れる信号」に変える作業——そして、どの測定にも試薬が要るんです。
04それは生物医療のどこにあるのか
生物医療の世界全体をひとつの「知識の工場」と見るなら、このグループの道具は、そのうえのすべての階が乗っている「土台」です——道具がなければデータがない、データがなければ薬もない。エコシステムのほかの部分と、切り離せないほど深くつながっています。
- AI 創薬(AI drug discovery)に直接データを供給する: タンパク質の構造を予測したり薬を設計したりする AI モデルは、膨大な量の生物学データを食べなければならない——そしてそのデータは、すべて sequencing や mass spec の機械から来ています。AI がデータに飢えるほど、このグループの道具への需要は伸びる。互いに支え合う双方向の関係です
- Diagnostics & Precision Testingの道具になる: 血液からがんを見つける検査(liquid biopsy)、胎児のスクリーニング(NIPT)、病原体の検出——どれも同じ sequencing の機械を、実際の患者に対して使います。この兄弟 node は、同じ技術の「臨床側の出口」です
- CDMOと薬の製造のインフラになる: バイオ医薬品の製造を請け負う工場は、すべてのロットの品質検査に mass spec と chromatography を使い、製造には bioprocessing の機器が要る——だからこそ Thermo Fisher と Danaher は、bioprocessing 分野の買収に何十億ドルも注ぎ込んだんです
- 高齢化社会に押し上げられる: このnodeはBiotechというトレンド全体とつながり、longevityや高齢化社会から追い風を受けます——世界が歳をとり、precision medicine(精密医療)をより必要とするほど、遺伝子を読み、分子を分析する需要は跳ね上がる
05いま、どこまで来たのか
いまの全体像には、少しだけ食い違う2つの話があります。一方では、市場は低迷期を通り抜けた——2023〜2024年、業界は強い向かい風に遭いました。バイオテック企業へ流れ込む資金が縮み(biotech funding downturn)、ラボは新しい機械を買うのを控え、大きな市場である中国が調達予算を絞ったからです。でももう一方では、長期の構造はまだ強い——「替刃」(試薬)は途切れず流れ込み続けていて、AI と精密医療からの需要が戻りつつあるからです。
市場の構造は「総合型の巨人 vs 専門特化のスペシャリスト」です。巨人側を率いるのはThermo Fisher(業界最大、時価総額$170,000百万超、全カテゴリーの製品を揃える)と、買収して効率を絞り出すことで知られるDanaher。専門特化側には、世界のDNA読み取り市場を約80%(臨床用途では90%超)押さえるIllumina · mass spec/chromatography に強いAgilentとWaters · そしてハイエンドな分析装置に強いBrukerがいます。
いちばん熱いのはDNAを読むことです。ゲノムあたりの価格が$200以下まで落ちたことで、遺伝子を読むことが臨床でごく普通のことになる扉が開きました。NGS だけの市場でも、2026年の約$11,800百万から2031年には$22,400百万へ(年平均~14%成長)伸びると見られています。ただ Illumina の王座も挑戦され始めていて——「$100ゲノム」をもう実現したと主張する新顔の Ultima Genomics や、自国市場でシェアを伸ばす中国勢の MGI といった競合が現れています。
06これからの展開——「平均」を読むことから、「一細胞ずつ」読むことへ
第一の方向はどんどん高まる解像度です。古い機械は大きな組織のかたまりからDNAを読むので、何百万もの細胞の「平均」しか見えませんでした。でもsingle-cell sequencing(一細胞ずつ読む)やspatial biology(遺伝子が組織のどの位置で働いているかを見る)という新しい技術は、研究者が隣り合うがん細胞と正常な細胞の違いを見分けられる新しい次元を開きました。single-cell の市場は ~$1,950百万(2025年)から ~$3,460百万(2030年)へ伸びると見られ——10x Genomicsがこの分野の先駆者です。
第二の方向は「長く読む」(long-read)です。従来の機械はDNAを短いかけらごとに読んでつなぎ直すので、繰り返しの多い部分を取りこぼすことがありました。でもPacBioとOxford Nanoporeの long-read 技術は、長い鎖を一気に読み、short-read の機械が見落とす構造まで見える——速く伸びる市場を奪い合う二強です(nanopore が long-read 市場の約56%を押さえる)。
第三の方向はAI とのフィードバックループです。道具が生物学データをたくさん生み出すほど AI は薬の予測と設計が上手くなり、AI が設計する薬が増えるほど、それを試して検証する道具がもっと必要になる——自分で加速していくループです。これによって道具への需要は、研究者の数に応じて伸びるだけでなく、AI の進歩に応じても伸びていく。
07課題とリスク
第一のリスクはバイオテックの資金サイクルです。試薬の収益は安定していても、「本体」の売上は研究の世界に流れ込む資金に結びついています。バイオテックの資本市場が冷え込む(2023〜2024年のような)とき、あるいは政府が大学の研究予算を削るとき、ラボはすぐに新しい機械の購入を控えます——収益の土台は固いのに、「成長」の部分は資本市場の気分に振り回されるビジネスなんです。
第二のリスクは地政学と、ふたつの世界への分断です。中国は大きな市場であると同時に、速く伸びる競合でもある——BGI/MGIは政府の後押しを受けて、2022年にはもう中国国内のシェアで Illumina を抜きました。いっぽうアメリカ側はBioSecure Act(2024年)を成立させ、この分野の中国企業を米国市場から締め出そうとしています。結果としてサプライチェーンはふたつの体制に割れつつあり、西側の企業は中国市場を失うリスクを、中国の企業は西側に入れないリスクを抱えています。
第三のリスクは集中と、特許戦争です。DNA読み取り市場のほぼすべてが Illumina の手にあるため、同社は試薬の価格を高く保つ力を持っています。でもそれは同時に、競合と特許訴訟を引き寄せもする(Illumina と BGI は複数の国で互いに訴え合っています)。もし新顔の競合が本当に広い範囲で安い価格を実現できれば、70〜75%という見事な試薬のマージンは押し下げられかねない——そしてそれこそが、このモデル全体の利益の核心なんです。
ひとことで言えば:このnodeは、あらゆる医療の進歩の下にある道具の層です——遺伝子を読む装置、分子を量る装置、そして毎日流れ込む試薬。ヘルスケア経済のなかで、いちばん静かで、いちばん力強いビジネスのひとつです。そして生物学が「データ」のものになっていくほど、「データを読む装置を売る人」の役割は、ますます重くなっていきます。