メガトレンド · Biotech & Genomic Medicine
ゴールドラッシュで「つるはし」を売る側 — どの薬が勝つかを当てる必要はない
世界中のどの製薬会社も、機器を買い、検査に出し、製造を委託する——その相手はだいたい同じ顔ぶれです。薬が成功しようが失敗しようが、「つるはしと道具」を売る側は、いつも先にお金を受け取ります。これは製薬業界全体の足元に隠れた一つの層の話で、いまその層が、かつてないほど国際政治に揺さぶられているんです。
01「ピックス・アンド・ショベルズ」とは
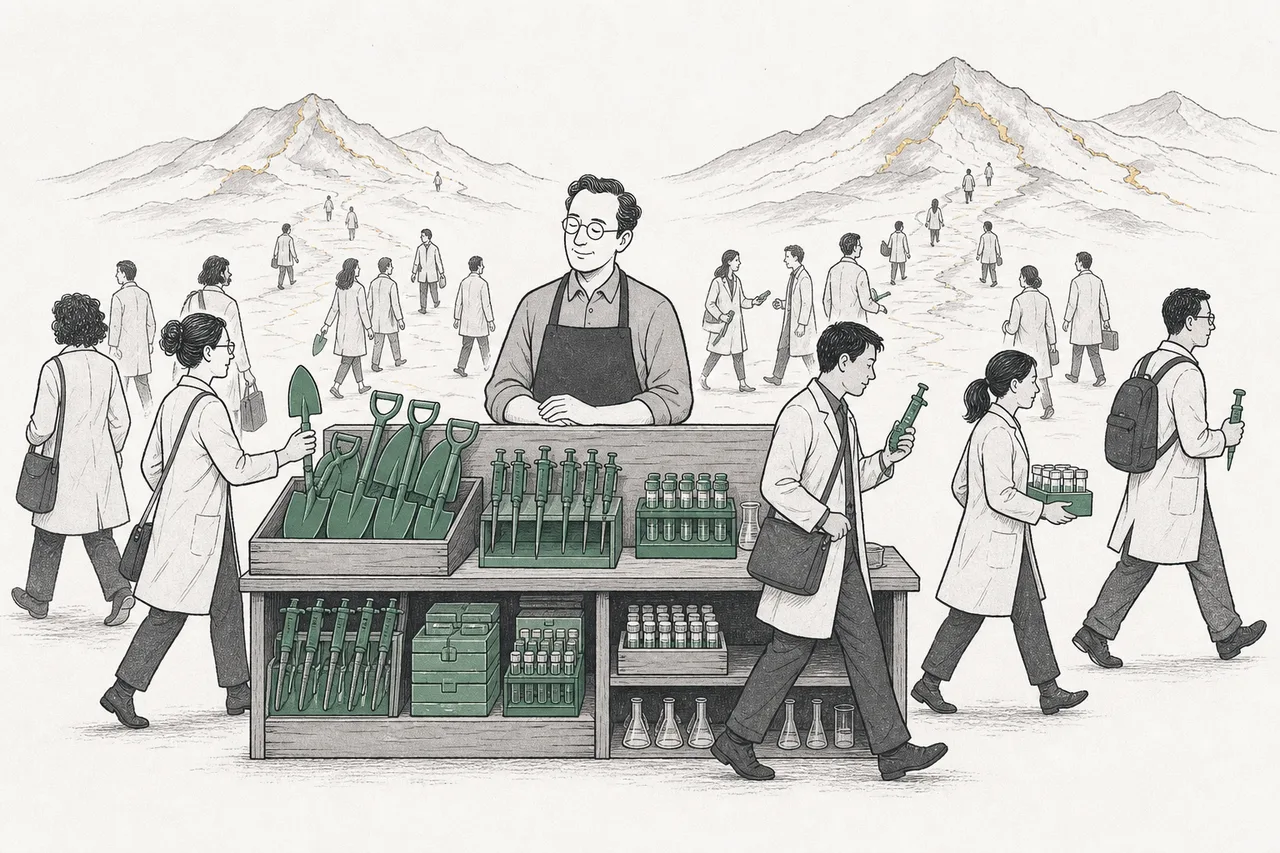
投資の世界に古い言い回しがあります。ゴールドラッシュで本当に儲けたのは金を掘った人ではなく、掘り手の全員につるはし・ジーンズ・道具を売った人だ、と。掘り手の多くは手ぶらで家に帰りました。でも全員が——当てた人も外した人も——掘り始める前にまずつるはしを買わなければならなかった。製薬業界にも、この「つるはしを売る商売」は実在します。それがこのレッスンの主題です。
製薬は世界でも最もリスクの高いビジネスの一つです。ヒトでの試験に進んだ候補薬の9割以上が、結局は失敗に終わります。どのがん治療薬が生き残るか、どの遺伝子治療が頓挫するかを、誰も前もって知ることはできません。それでも、どの薬が勝つかに関係なく、どの会社も同じ研究機器を買い、同じような検査ラボへ検体を送り、いざ量産という段になると同じ顔ぶれの工場に製造を委託する——これが「Tools, Diagnostics & CDMO」というグループです。特定の薬に賭けることなく、業界の全員に売る商売なんです。
ブームに沸く産業に自ら飛び込んで競争する代わりに、その産業へ「道具とインフラ」を売るビジネスを指す投資の言い回し——金を掘る人につるはしを売る側、というイメージです。リスクが低く収益が安定しやすいのが利点。特定のプレーヤーが勝つかどうかに賭けるのではなく、業界全体の活動量からお金を得るからです。
私たちのメガトレンドの地図では、このグループはBiotech & Genomic Medicineの下にあるサブテーマで、「サプライチェーン層」に分類されています——自分で薬を生み出すわけではなく、あらゆる薬・あらゆる治療法・あらゆる会社の足元にあるインフラの層だからです。遺伝子編集やbiosimilar(バイオシミラー)のようなサブ分野が「金を掘る人」だとすれば、このグループはその全員に道具を売る側、というわけです。
02なぜ製薬業界の「通行料ゲート」なのか
このグループの最大手、Thermo Fisher Scientificの数字を見てみましょう。2025年の売上はおよそ446億ドル——名だたる製薬会社の何社分かを合わせたよりも多い金額です。しかもThermo Fisherは薬を一つも売っていません。機器、試薬、サービスを業界の全員に売っているだけ——大手製薬から、ガレージ発のスタートアップ、そして世界中の大学まで。
このグループが強いのは、薬の成否が分かるより前にお金を受け取るからです。製薬会社は研究段階から機器代や製造委託費を払います——その薬が試験を通るかどうかが分かるより、ずっと前に。製薬会社が9割の失敗リスクを背負う一方で、picks-and-shovels側は活動全体から通行料を取る——成功した薬からも、失敗した薬からも。
しかもこれは、急成長している巨大市場です。「ライフサイエンス機器(life-science tools)」市場だけでも2025年に約1,960億ドル、2035年には4,600〜5,400億ドル規模まで伸びると見られています(年平均でおよそ10〜12%の成長)。これに、ほぼ同規模の診断市場と製造委託市場が別に乗ってくるわけです。
多くの投資家がこのグループを好むのには、こういう理由があります——ここはいわば「biotech業界にかかる税金」なんです。あらゆる医療の進歩、あらゆる競争、あらゆるイノベーションの波——遺伝子治療でも、新世代のがん治療薬でも、mRNAワクチンでも——すべてが、picks-and-shovels側に流れ込む注文へと姿を変えていきます。
03この商売を支える三本の脚
このグループは一枚岩ではなく、薬がたどる道のり——研究室から製造ラインまで——に沿って連なる三本の脚でできています。「創薬のベルトコンベア」を思い浮かべて、それぞれの脚がどこで通行料を取りに来るのかを見てみましょう。
脚その1 — 研究機器とゲノム解読 ここは業界の「道具屋」です。分析装置や試薬(reagent)から、DNAを読み取るsequencing装置まで。市場の主役はLife-Science Tools & Sequencingで、Thermo Fisher、Danaher、Agilent、Illuminaが先頭を走ります。この商売の魅力は「razor-and-blade(替刃モデル)」——装置は一度しか売れませんが、それに使う試薬は繰り返し売れ続けます。いちばん分かりやすい例がIlluminaで、ヒト一人のゲノム解読コストを約200ドルまで下げました(20年前は数百万ドル単位だったのに)——安くなるほど解読する人が増え、試薬の売上はますます伸びる、というわけです。
「本体」(カミソリ)を安く、あるいは薄利で売って顧客を囲い込み、使い続けるかぎり買い足し続ける「消耗品」(替刃)で稼ぐビジネスモデル。たとえばsequencing装置とその専用試薬の関係がこれです——安定して利益を生む本当のうまみは「替刃」のほうにあり、本体ではありません。
脚その2 — 診断(Diagnostics) これは「病気を見つける」商売です。病院で使う検査キットから、このがん患者にはどの薬が効くかを教えてくれる分子・遺伝子レベルの検査まで。市場の主役はDiagnostics & Precision Testingで、Abbott、Roche、Becton Dickinsonがリードしています。その重要性はどんどん増しています。新しい世代の薬の多くが検査と「セット」になっていて——先に検査して初めて、誰にその薬を出すべきかが分かるからです。体外診断(in-vitro diagnostics)の世界市場は、2025年でおよそ1,090億ドルです。
脚その3 — CDMOとCRO(開発・製造・研究の受託) ここがいちばん熱く、いちばんドラマの多い脚です。いまの時代、多くの製薬会社——とくに良い薬は持っているが工場を持たない小さな会社——は、莫大な費用をかけて自前の工場を建てる代わりに、製造や試験を「アウトソース」する道を選びます。製造受託側の主役はCDMO / Contract Manufacturingで、Lonza、Samsung Biologics、WuXiが先頭。(研究・試験の受託は、IQVIAのようなCROが別に担います。)
CDMO(Contract Development & Manufacturing Organization)=顧客から渡された仕様どおりに薬を「開発・製造」する受託会社。Lonza、Samsung Biologics、WuXiなど——半導体業界のfoundryに似ていますが、チップの代わりに薬を「鋳造」します · CRO(Contract Research Organization)=臨床「研究・試験」を受託する会社。IQVIAなど——製薬会社に代わって、ヒトでの臨床試験の設計や運営を引き受けます。
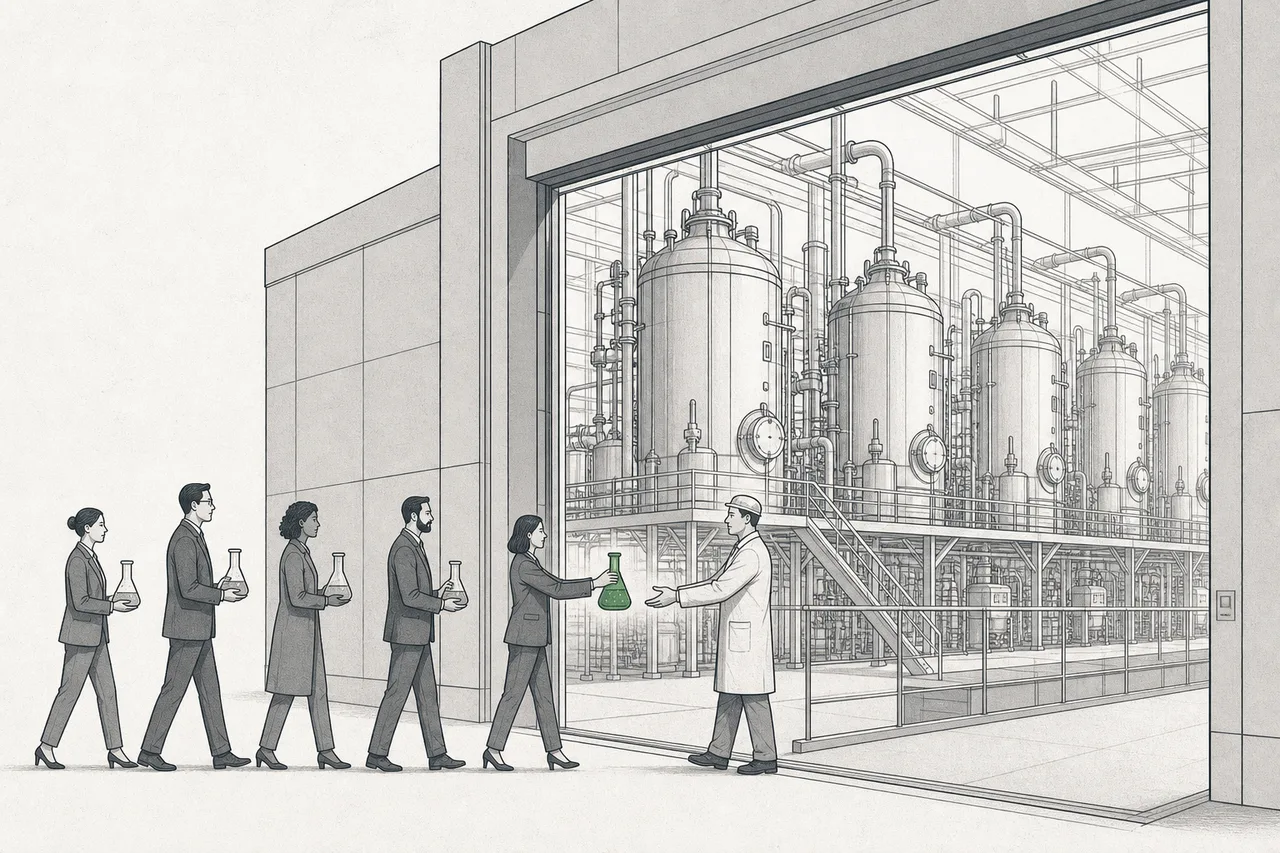
なぜアウトソースが伸びるのか。新しい世代の創薬の多くが、工場を建てるお金のない小さな会社から生まれているからです。そこに、製造が難しく専門性を要するバイオ医薬品(biologic)が加わり、大手製薬でさえ専門家に任せる道を選ぶようになりました。製薬向けCDMOの世界市場は2025年で約1,740億ドル、2034年には3,690億ドルまで伸びると見られています。
04エコシステムの中でのつながり
このグループは、Biotechのあらゆるサブ分野が立つ「床」です。ほかのサブ分野が伸びるたびに、picks-and-shovels側も一緒に伸びる——しかもどの薬が当たるかに賭けることなく:
- 遺伝子編集(Gene & Cell Editing)に供給する: 遺伝子治療や細胞治療は業界でいちばん製造が難しい。これを生み出す小さな会社はたいてい自前の工場を持たず、専門のCDMOに製造を頼らざるをえない——このサブ分野が沸くほど、製造受託の需要も跳ね上がる
- Biosimilarsの影として: biosimilarの製造会社の多くは、培養タンクで細胞を育てるのが得意な会社——CDMOとまったく同じ技術です。だからSamsung系のように、製造受託とbiosimilar開発の両方を同時に手がける会社もある
- AIへの依存が強まっている: 現代のsequencing装置は膨大な遺伝データを生み出すため、解析にAIが欠かせない。精密診断(precision testing)も結果の読み取りにAIを使う。これがこのグループをAI Drug Discoveryと直接つなぐ糸になっている
- 重要な原料・部材を必要とする: こうしたハイテク機器には電子部品やレンズ、特殊材料が要る——だからこのグループは、ほかのテック産業と同じく世界のサプライチェーンの緊張に弱い
05いま、どこまで来たのか
2025〜2026年は、このグループがコロナ後の「冷え込み」から立ち直りつつある時期です(製薬会社が試薬や機器を買いだめしすぎ、その在庫を吐き出すのに時間がかかった反動)。同時に、製造受託の歴史上最大級の政治的事件が起きました——BIOSECURE Actという法律です。
2025年末に議会を通過し、署名されて成立した米国の法律。米政府機関が「懸念されるバイオテクノロジー企業」のサービスを使う企業と契約することを禁じるもので、主に中国系の製造・研究受託会社——とくにWuXi AppTecとWuXi Biologics——を狙い撃ちにしています。製薬会社が中国の製造会社から仕事を移せるよう、5年間(2030年まで)の移行期間が設けられています。
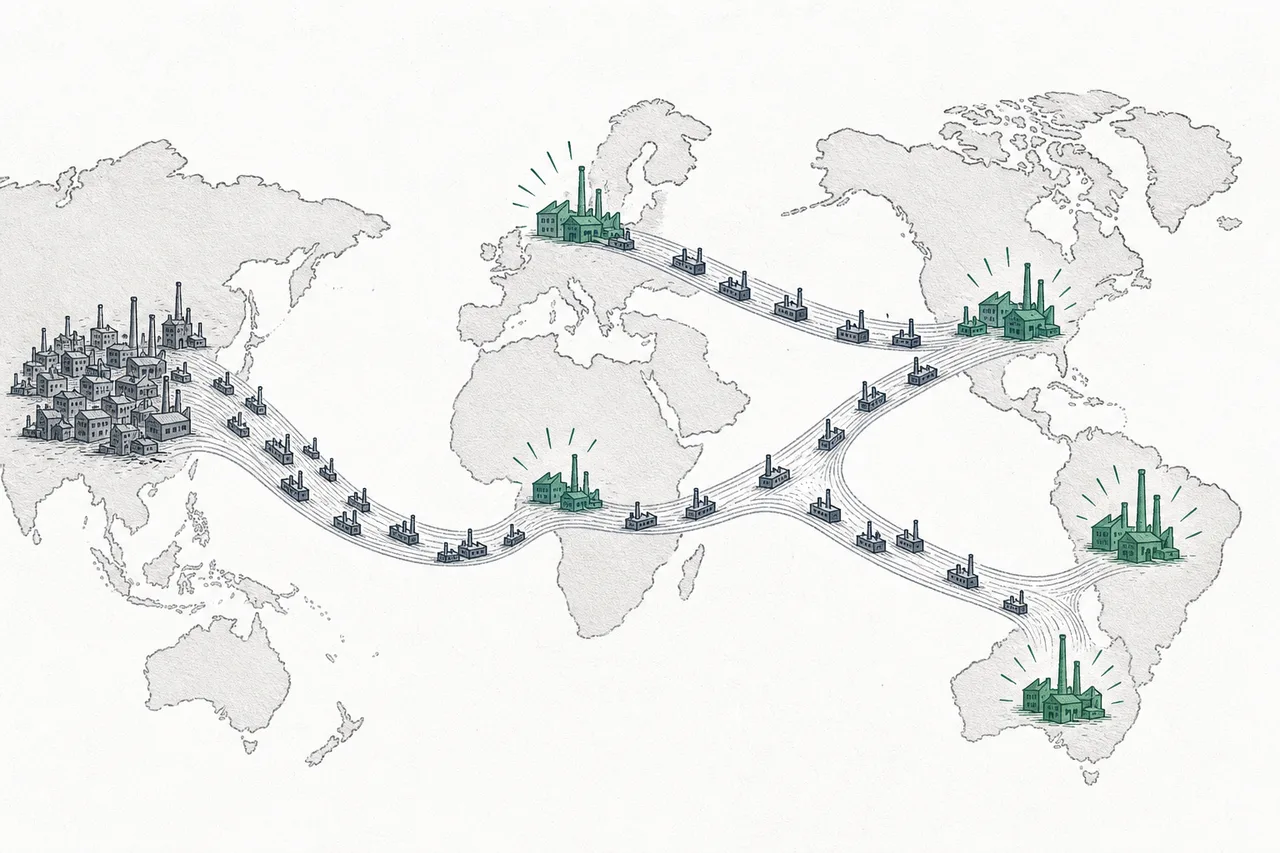
その結果として起きたのが「reshoring」の波——薬の製造拠点を西側とその同盟国へ戻す動きです。2026年初めの時点で、まだ正式に名指しされた企業はありませんが、多くの製薬会社は2024〜2025年からすでにWuXiからの「リスク分散」を始めていました。業界で「de-facto BIOSECURE effect」と呼ばれる現象——法律そのものより先に効いてくる影響です。この拠点移転の波は、生産能力増強への約250億ドルの投資を呼び込むと見られています。
はっきり得をするのは、西側と韓国のCDMOです。2025年、Lonza(スイス)は売上が65億スイスフランを突破し21.7%成長、Samsung Biologics(韓国)は30%超の成長で約31億ドルに達し、世界3位のCDMOへと駆け上がりました。一方のWuXi Biologicsは、まだ成長は続いている(売上+16.7%、粗利率が46%まで改善)ものの、西側顧客が少しずつ離れていく圧力が見え始めています。
もう一方の、機器と診断のグループにも、それぞれの動きがあります。Danaherの2025年の売上は約246億ドル(在庫の吐き出し期を経て、再び成長軌道へ)。CRO最大手のIQVIAは売上163億ドルで、世界の臨床試験の活動がなお活発であることを映しています。
06これからの展開
第一の方向は、いちばんはっきりしています:reshoringの波が、世界の薬の製造地図を描き直す。BIOSECURE Actの移行期にあたる2026〜2030年を通じて、かつて中国にあった製造の仕事は、米国・欧州・韓国の工場へ少しずつ移っていきます。Lonza、Samsung Biologics、Fujifilmといったプレーヤーは、それを受け止めようと生産能力の増強に競って大金を投じています——これは、始まったばかりの数年がかりの投資サイクルなんです。
第二の方向は、アウトソースがますます深く、広くなっていくこと。新しい世代の創薬の多くが工場を持たない小さな会社から生まれ、加えて複雑化する薬(遺伝子治療、細胞治療)が専門性を要するため、薬全体に占める「製造委託」の割合は増えていきます。そして製薬業界のR&D予算が伸び続ける(2025年に約4%、2026年に約7%増の見込み)かぎり、picks-and-shovels側に流れ込む需要も一緒に伸びていきます。
第三の方向は、AIとデータとの融合です。新しい世代の機器は、ただの「ハードウェア」ではなく、「機器+ソフトウェア+データ」をパッケージで売るようになります。ゲノム解読がどんどん安くなることで、精密医療(precision medicine)が当たり前になっていく——そして検査や解読が一回増えるたびに、それはこのグループにとっての試薬・サービスの売上増になるんです。
07課題とリスク
金を掘る人より安全に見える「つるはしを売る側」とはいえ、このグループにも、しっかり理解しておくべき固有のリスクがあります。
第一のリスクはbiotechの資金サイクルに連動した変動です。金利が高く、biotechのスタートアップから資金が引き上げられると(2022〜2024年に起きたように)、多くの小さな会社がプロジェクトを止めたり中止したりせざるをえなくなる——つまり機器・検査・製造委託の注文がただちに縮みます。だからこのグループは、picks-and-shovelsのイメージが思わせるほど「完全に安全」なわけではありません。やはり業界全体の「お財布の健康状態」につながっているんです。
第二のリスクは両刃の剣となる国際政治です。BIOSECURE ActはLonzaやSamsungには朗報ですが、WuXiには凶報であり、サプライチェーン全体を混乱させます。WuXiに頼ってきた製薬会社は新しい製造先を探さなければならず、それには時間とお金がかかります。バイオ医薬品の製造拠点を移すのは一晩でできることではなく——すべての認証をやり直さなければなりません。この移行は2030年まで、コストと不確実性に満ちたものになります。
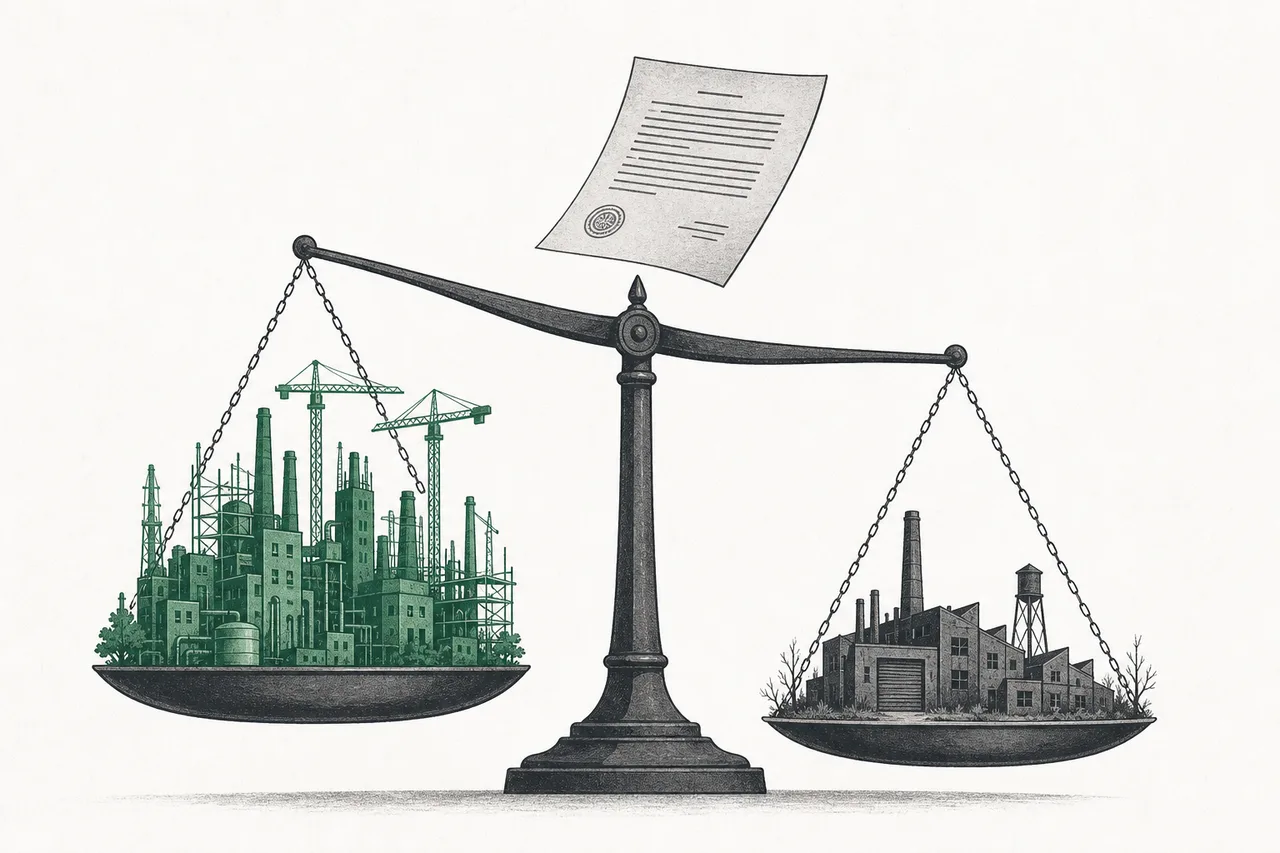
第三のリスクはサプライチェーンへの依存と、一部で薄くなる利益の競争です。ハイテク機器は世界中から部品や重要な原料を調達する必要があり、貿易戦争や関税に弱い。一方CDMO側では、複数社が同時に生産能力増強へ大金を投じることで、数年後に「能力過剰」が起きるリスクがあります——それは価格と利益を押し下げる。みんなが一斉に工場を建てた、ほかの業界で何度も起きてきたことです。
ひと言でまとめると——このグループは製薬業界でいちばん地味だが欠かせない層です。あらゆる医療の進歩は、まずつるはしを売る人の手を必ず通る。この層をしっかり理解することは、「薬を一つも売っていない」会社がなぜ名だたる製薬会社より稼げるのか、そしてなぜ米国のたった一本の法律が世界の薬の製造チェーン全体を揺るがすのかを理解することなんです。