メガトレンド · 宇宙経済
NASAが自分で飛ぶのをやめて、民間に「荷物を月へ運ぶ」のを発注しはじめた
人類がふたたび月をめざしています。でも今回は、やり方がまるごと変わりました。ロケットを一から全部つくるかわりに、NASAは民間企業から「配送サービスを買う」ことにしたんです——成功報酬の固定価格で、届いたぶんだけ支払う。これが新しい経済の始まりです:月への配送ビジネス。まだ生まれたばかりで、成功より失敗のほうが多く、お金もほぼ全部が政府から出ている——それでも、その先には「月の氷」という大きなご褒美が待っています。
01これは何?
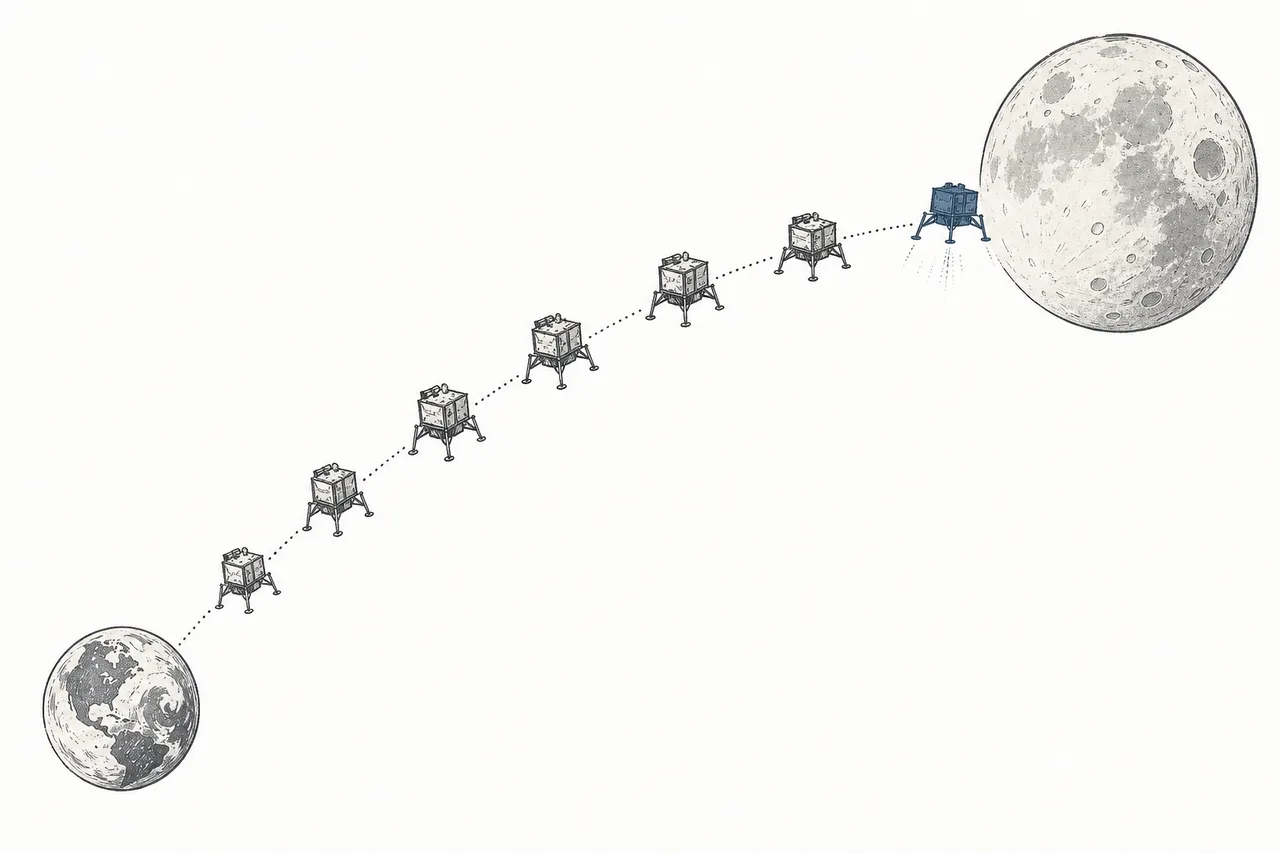
月にも自分の「宅配サービス」ができようとしている、と想像してみてください。月面に置きたいものがある——カメラ、計測機器、探査ロボット——そして、それをロケットに載せて運び、着陸させ、届けてくれる会社がある。この node が話しているのは、まさにこれです:月と、地球–月のあいだ(cislunar)の物流。
これは月へ、そして月のまわりに「サプライチェーン」をつくる話です——荷物を月面に降ろす着陸機(landers)から、地球の軌道と月のあいだを行き来するcislunar の輸送機、月のまわりの通信・航法システム(GPSや基地局のようなもの、ただし月版)まで。そしてはるか先のゴールが、月での資源の採掘です。
cis-(「こちら側の」)+ lunar(「月」)からできた言葉で、直訳すると「地球と月のあいだの領域」。ふつうの人工衛星の軌道より外、でもほかの惑星にはまだ届かない——幅およそ40万キロのこの宙域です。宇宙経済がいま広げていこうとしている、新しい「裏庭」なんです。
メガトレンドの地図のうえで、この node は宇宙経済の下にある一つの枝です。その定義ははっきりしています:「商業輸送、着陸機、そして地球–月システムのためのインフラ。NASAの CLPS プログラムを柱とする」。このCLPSという言葉こそ、すべての鍵——次の章でしっかり掘り下げます。
02なぜ重要か——月への新しい道
人類が月に降り立っていないのは、もう50年以上になります。最後は1972年の Apollo 17。Apollo の時代、米政府は設計も製造も飛行も全部を自前でやりました——とても繰り返せない巨額の予算で。任務が終わると、月への道はそのまま打ち捨てられたのです。
いま人類は戻ろうとしています。NASAのArtemis計画を通じて。でも本当に変わったのは、ただ「戻る」ことではなく——戻るやり方なんです。NASAは、小さな配送機を自分でつくるのはもうやめて、かわりに民間から「サービスを買う」と決めました。ある会社が自前のトラックを持たず、配送はDHLに頼めばいい、というのと同じ発想です。
ここから、まるごと新しい市場が生まれました——「月への配送」に、いきなり本物のお金を払う顧客(政府)がつき、民間企業が仕事を取り合うようになった。市場の規模はまだ小さいけれど、伸びは速い。いくつもの調査機関が、cislunar インフラの市場価値を2023年に約40億ドル、2030年ごろに約100億ドルへと成長(年〜13%)と見ています。さらに大きく見れば、宇宙経済全体は2040年までに2兆ドルに届くかもしれません。
なぜこれが世界経済にとって重要なのか?それは、月を「象徴としての目標」から「市場」へと変えるからです——買い手、売り手、価格、そして競争のある市場へ。歴史上はじめて、民間企業が「月で働く」ことから本当に収益をあげられるようになったのです。
03CLPSモデルはどう動くのか
このトレンドの核心は、CLPS(Commercial Lunar Payload Services = 商業月面輸送サービス)というプログラムです。これは特定のロケット一機のことではなく、「新しい契約のかたち」だと理解するのがいいでしょう。
旧モデル(Apollo型):NASAがあらゆる段階で設計し、製造費を払う。リスクもコストも全部、政府が背負う。· 新モデル(CLPS):NASAはただ「月に運びたいものがある、誰か運べる人は?」と公募して、落札した民間企業に固定価格(fixed price)の決まったお金を払う。企業は自分でつくり、自分で着陸させ、自分でリスクを背負う——届けば全額もらえる、届かなければ損をかぶる。
なぜこのモデルが重要なのか?それは「リスク」を民間のものに変えるからです。NASAは「何便かは失敗するかもしれない」とおおっぴらに認めている——そして、それでいいと割り切っている。自前でやるよりずっと安く済むので、一部が届かない代わりに安さを取る、というわけです。これは「一点物を高い金で完璧につくる」のではなく、「安いくじを何枚も買う」やり方なんです。
この財布の中身はどんどん大きくなっています。2026年4月、NASAは便数の増加に備えてCLPS契約の上限を26億ドルから42億ドルへ引き上げると発表しました。これまでにNASAは、月への配送契約を11便、5社に発注し、荷物は合計50点を超えています。
04宇宙経済のどこにあるのか
この node は宇宙経済の一部品です——そして、ほかの部品とは切り離せないほど深くつながっています:
- まずLaunch Services & Propulsionに頼る: 月に荷物を運ぶには、まず地球から運び出すロケットが要ります。ほぼすべての CLPS 任務は、安くなったロケット(たとえば SpaceX の Falcon 9)を最初の関門に使う——打ち上げコストが下がらなければ、月の経済そのものが成り立たないのです
- そこからIn-Space Manufacturing & Stationsへ広がる: 長期のゴールは、月の上と月のまわりに「拠点を構える」こと——月を周回する Gateway ステーションや、月面の工場・基地です。物流こそが、それらを可能にするものなんです
- Human Spaceflightへの道をならす: 「人」を送り込む前に、まず「もの」を送らなければなりません——道具、物資、航法システム。ロボットの配送機は、人間が後から続くための道を開く偵察隊なのです
そして、宇宙経済の外へもつながっています:Defense & Geopolitical Fragmentationとは固く結びつき(誰が先に月を押さえるかは戦略的な意味を持つから)、Critical Materials & Supply Chainに頼り(機体をつくる材料も、月の鉱物という夢も)、そしてAIへますます依存していきます——月への着陸は、地球の人間が操作で追いつけないほど速く起きるからです(信号の往復におよそ2.6秒かかる)。機体は自分で、自律的に着陸を判断しなければなりません。
05いま、どこまで来たのか
ここはいちばん正直に書かなければならない章です。なぜなら本当のところは——月への着陸はいまだに猛烈に難しく、その大半が失敗しているから。CLPS時代の戦績を並べてみましょう:
- Astrobotic「Peregrine」(2024年1月): 地球を出たあとに燃料タンクが漏れ、月に届かず、地球の大気圏で燃やして処分——失敗
- Intuitive Machines「IM-1」(2024年2月): 着陸に成功し、52年ぶりに月に触れた米国の機体に。でも脚が折れて、ほぼ横倒し寸前まで傾いた——部分的に成功
- Firefly「Blue Ghost 1」(2025年3月2日): 民間としてはじめて完全に直立で着陸し、月面で14日以上も稼働——完全な成功。「このモデルは本当にできる」と証明したマイルストーンです
- Intuitive Machines「IM-2/Athena」(2025年3月6日): 高度計が壊れて着陸地点を外し、クレーターの中で横倒しに。24時間もたず電池切れ——部分的に成功/失敗
- ispace「Resilience」(2025年6月5日): レーザーの距離センサーが誤作動して地面に激突——この会社にとって2度目の失敗(1号機は2023年に墜落)——失敗
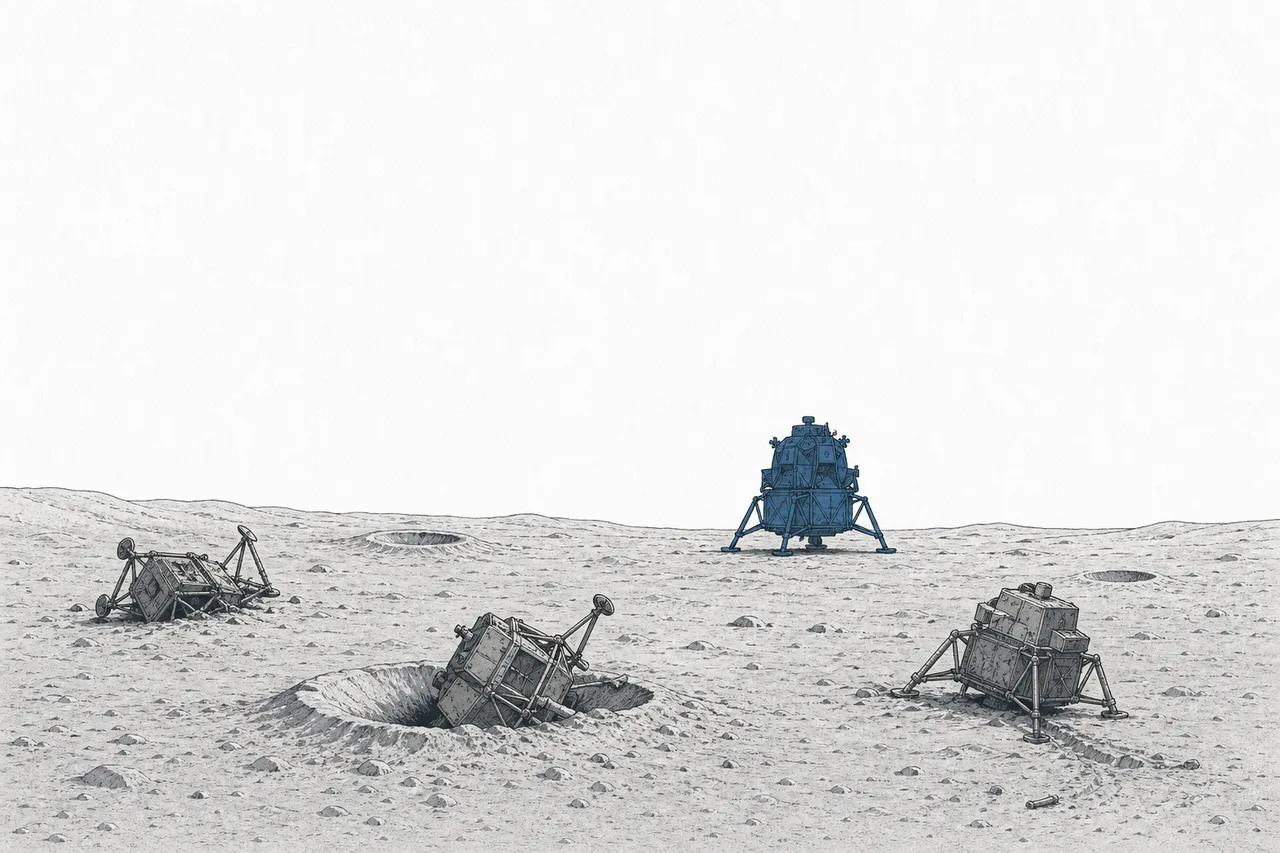
ひとことでまとめると:この新しい時代の商業着陸への挑戦のうち、胸を張って「完全な成功」と呼べるのはたった1機(Blue Ghost 1)だけ。これがこのトレンドのありのままの姿です——始まったばかりで、試行錯誤のさなかにあり、失敗の代償がとても高い。2026年にはNASAが、複数の事業者による最大4便の着陸任務を計画しています——業界全体にとっての大きな試金石です。
では、本当の主役は誰なのか?正直に言うと、このトレンドはまだ「政府のもの」が中心です——収益のほぼ全部がNASAの契約から来ていて、主役の多くは株式市場にいない非公開企業(たとえば Astrobotic や Blue Origin)。上場している会社も、まだ赤字で、政府の仕事への依存が高いままです。
06大きなご褒美:月の氷 + 米中の争い
これほど失敗が多いのに、なぜそこまで重く投資するのか?それは、その先にリスクに見合う大きなご褒美が2つあるからです。
ご褒美その一:氷 月の南極には、太陽の光が永遠に届かないクレーターがあって、その中に氷が隠れています。地味に聞こえますが、宇宙では水は金と同じ——水(H₂O)を水素と酸素に分けられて、それがそのままロケットの燃料になるからです。
この話の鍵は「地球からものを運び上げるコスト」です。水を1キログラム地球から月へ運ぶには数千ドルかかる。だからもし燃料を月の上でつくれれば、それは宇宙のまんなかに「ガソリンスタンド」を持つのと同じこと。機体は燃料を全部、地球から背負って上がる必要がなくなり、宇宙の旅の経済性がまるごと変わります——これが、多くの人が「cislunar の水経済」と呼ぶもので、月で最初の本格的なビジネスになるかもしれません。
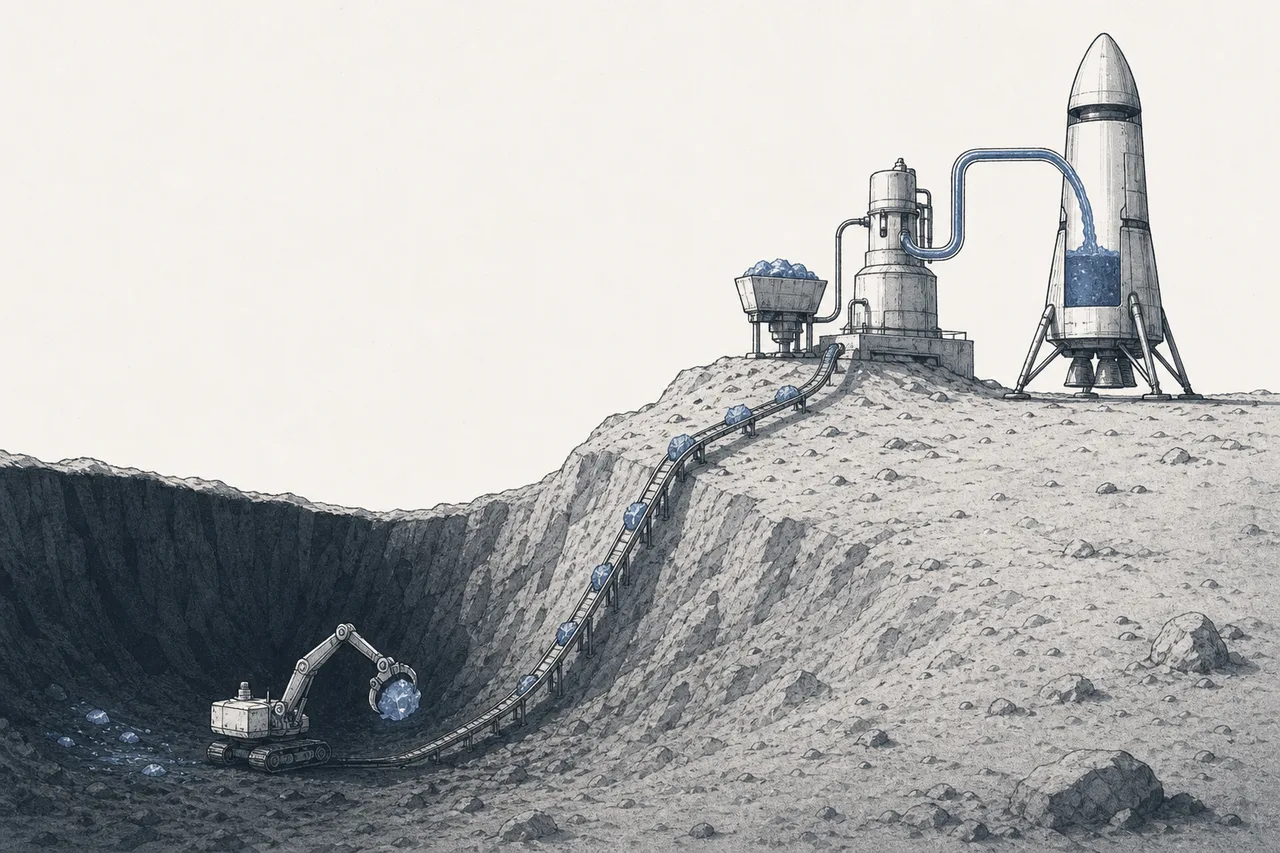
「その場の資源を使うこと」——なんでも地球から背負って上がるかわりに、月にすでにあるもの(氷、土、鉱物)を使って、その場で燃料・水・建設材料をつくる、という考え方です。これは、月の基地が自分で自分を養えるようにする「聖杯」——ただし、まだ未来の話。商業的にやってのけた人は、まだ誰もいません。
ご褒美その二(そして本当の原動力):米中の争い これは科学だけの話ではなく、地政学の競争です。米国側は Artemis 計画を通じて、当初は2027年の Artemis III で人類を月面に降ろす計画でした。でも2026年2月、NASAは計画を見直し——実際の有人着陸をおよそ2028年へと先送りしました。いっぽう中国は、2029〜2030年までに宇宙飛行士を月面に降ろすことをめざしています。
この競争こそが、政府のお金がこのトレンドに流れ込み続ける理由です——「誰が先に着くか」が、象徴としても戦略としても、とてつもなく大きな意味を持つから。そして今日のロボット配送便の一つひとつが、数年後の有人競争への地ならし(着陸の試験、氷の探し当て、通信網の設置)になっているのです。
もう一つ、静かに立ち上がりつつあるのが「月のGPSと基地局」です——ESAの Moonlight 計画(衛星5基:航法4+通信1)や LunaNet(NASA/ESA/JAXA の共通規格)が、月のまわりに恒久的な通信・航法ネットワークをつくろうとしています。最初の中継衛星(Lunar Pathfinder)は2026年に稼働開始の予定——これからのあらゆる任務が頼ることになる「インフラ」の層です。
07課題とリスク
これは、リスクをいちばん率直に語らなければならないトレンドです。なぜなら、メガトレンド全体のなかでも「始まったばかり」の度合いが最も強いものの一つだからです。
リスクその一——技術がまだ猛烈に難しい 第5章で見たとおり、着陸はいまだに大半が失敗しています。ほんの小さなミス(高度計の故障、燃料漏れ)が、数億ドル規模の機体まるごとの喪失で終わる。これは「試してから直す」が簡単にできるビジネスではありません——一回ごとが高くつき、しかも遅い。
リスクその二——ほぼ100%が政府マネー頼み この市場には、まだ本物の「民間顧客」がほとんどいません。収益のほぼ全部がNASAの契約から来ている。もし米政府の予算が削られたり、政治の優先順位が変われば(たとえば、すでに後ろ倒しされた Artemis 計画のように)、業界全体が一気に揺らぎます。これはまだ「政府が支える」経済であって、自分で自分を養える経済ではないのです。
リスクその三——地平線がとても遠い 氷・燃料(ISRU)のような大きなご褒美は、来年ではなく次の10年の話。このグループの会社の多くはまだ赤字で、資金調達を続けなければなりません。早いリターンを期待して入ってくる人は、たいてい失望します——これは、本当に利益を出せる月の経済が見えるまであと10〜20年かかるかもしれない、「長期の可能性」への投資なのです。
ひとことで言えば:私たちはいま、新しい産業の誕生をリアルタイムで見ています——いちばん荒削りで、いちばん危険で、いちばん頻繁に倒れる時期。でも同時に、次の一世代のうちにとても大きくなるかもしれない何かの土台を、いま据えている時期でもあります。NASAが民間に発注して荷物を運ばせる CLPS モデルは、小さな種です——もし氷のご褒美が本物なら、いつか太陽系の「ガソリンスタンドと港」へと育つかもしれない。この node を理解することは、人類の経済がはじめてこの地球の外へ踏み出していくその姿を理解することなのです。