メガトレンド · 防衛と地政学の分断
世界が「自国の弾薬庫が空っぽだ」と気づいたとき
現代の戦争は、兵器がどれだけ最先端かで勝敗が決まるのではありません。「どちらがより長く弾を撃ち続けられるか」で決まります。ウクライナと中東の戦争は、衝撃的な事実をあらわにしました——西側はミサイルや砲弾を、作れる速さの何倍もの勢いで撃ち尽くしている。この記事は、世界の安全保障の「ボトルネック」になってしまった、ある産業の物語です。
01これは何?
「兵器」と聞くと、戦闘機や潜水艦のような大きくて高価なものを思い浮かべがちです。でもそれらは言ってみれば「銃」にすぎません——本当に意味を持たせるのは、そこから撃ち出される「弾」のほうです。一機あたり数千億円の戦闘機も、積むミサイルや爆弾がなければ何の役にも立ちません。このnodeは、現代の戦争のあらゆる「弾」についての話です。
これは性格のまるで違う二つの世界に分かれていて、それぞれがこのnodeのサブテーマになっています:
- Missiles & Precision-Guided Munitions(ミサイルと精密誘導兵器): ハイテクで高価なもの(一発あたり数十億〜数百億円)。窓に飛び込めるほどの精度で当たる。たとえば巡航ミサイルのTomahawkや、対ミサイル迎撃のPatriotなど。
- Ammunition & Energetics(弾薬と火薬類): こちらは「数で勝負」の世界。155mm榴弾砲の砲弾のように一発はずっと安いが、何百万発も必要になる。そして「energetics(火薬類)」——あらゆるものの大もとになる推進薬や炸薬もここに含まれます。
PGM(Precision-Guided Munition=精密誘導兵器)=「どこへ向かうか分かっている」誘導兵器。誘導システムを内蔵していて、放物線を描いて飛ぶだけの普通の砲弾とは違う · Energetics=膨大なエネルギーを一気に放出する化学物質のグループ。砲弾を砲身から押し出す推進薬(propellant)と、弾頭に詰める炸薬(TNTやRDXなど)が含まれる——これが「大もとの原料」で、これが欠けると何も作れません。
メガトレンドの地図では、Missiles & MunitionsはDefense & Geopolitical Fragmentationの下にあり、国防における「サプライチェーンの最も深い層」にあたります——軍隊がどれだけ近代化されていても、最後は弾薬庫にある弾の分だけしか戦えないからです。
02なぜ大問題になったのか
冷戦が終わってからの数十年、西側は「もう大きな戦争は終わった」と考え、弾薬の生産能力を少しずつ削り、工場を閉じ、在庫を細らせていきました。そして2022年にウクライナ戦争が勃発し、中東の紛争が続くと——誰もが同じ現実に愕然とします:弾を、作れる速さの何倍もの勢いで撃ち尽くしていて、在庫が底をつきかけている。
いちばん衝撃的な数字は米海軍から出ました。対イラン作戦でTomahawkを850発以上撃った(史上最多)のに、新たに作れるのは年に約100発だけ。この状況を誰かがずばりこう言い表しました——「海軍は30年かけて貯めたミサイルを、15か月で使い切った」。
その結果が「再軍備のスーパーサイクル(rearmament supercycle)」です。世界中が一斉に国防予算を増やし、巨大なロットで弾薬を発注しはじめました。これまで米国に頼ってきたヨーロッパも自前で投資を始め、ドイツは「時代の転換(Zeitenwende)」を宣言し、韓国は一気に主要な武器輸出国になりました。
この波の大きさはRheinmetallを見るとよく分かります。この時代の象徴になったドイツの兵器企業で、受注残(backlog)は2025年末に過去最高の638億ユーロに達しました(前年は469億ユーロ)。2026年の売上はさらに40〜45%伸びると見られています。
しかもこれは、大きく伸び続ける市場のほんの一部にすぎません。精密誘導兵器(PGM)の世界市場だけで、2025年に約440億ドル、2035年には約830億ドルに達すると見込まれています。
03なぜ増産が追いつかないのか
誰もがこう聞きます——「ただ増産すればいいだけでは? どこが難しいの?」。答えは思っているよりずっと難しいで、ここを理解することがこのnode全体の核心を理解することです。
第一の問題が「magazine depth(弾薬庫の深さ)」と呼ばれるものです——平時には、弾を山ほど抱え込むのにお金を払いたい人はいません(高くつくし、しかも消費期限がある)。だから工場は小さな生産ラインで「使う分だけ」作ります。ところが実際に戦争が起きると、消費量は一晩で百倍に跳ね上がる。なのに工場を拡張するには何年もかかるのです。
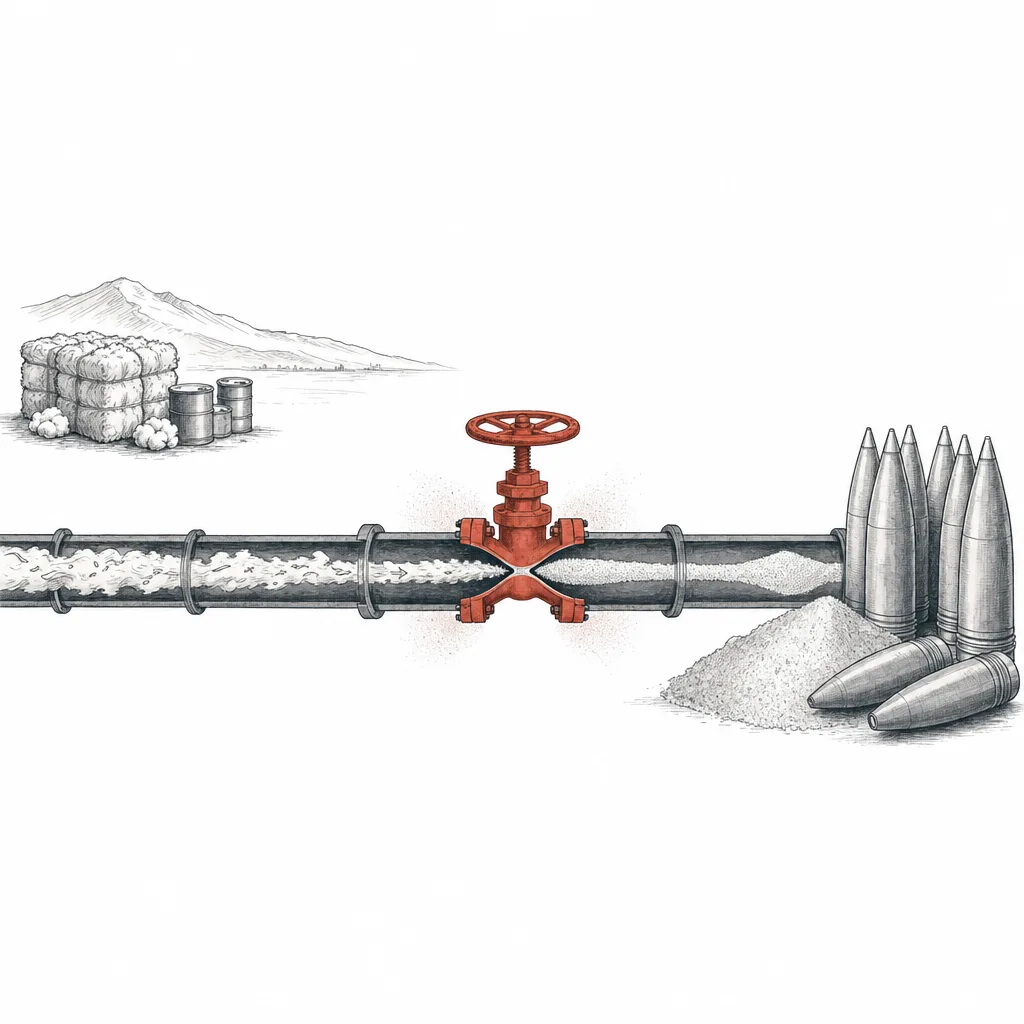
第二の問題はもっと根深く、業界の外の人にはほとんど知られていません——それが「energetics」のボトルネックです。中身であるenergetics(推進薬や炸薬)こそが本当のボトルネックで、しかも中国に依存している。だから砲弾を増産したくても、その「中身」が追いつかず、他国頼みになってしまうのです(詳しくは子ノードで → Ammunition & Energetics)。
戦略家が「弾切れを起こさずに戦い続けられる力」を指して使う言葉。良い兵器を持っているだけでは足りず、十分な量の弾と、十分に間に合う生産があってこそ長く戦える。ウクライナの教訓はこうです——大きな戦争は「戦場の戦い」であると同時に「工場の戦い」でもある。
04エコシステムの中でのつながり
このnodeは国防産業の「胃袋」です——上流から原料を受け取り、下流のあらゆるプラットフォームに「弾」を供給します:
- 重要原料に決定的に依存する: これがいちばん危うい関係です。energetics(nitrocelluloseなどの前駆物質)が中国に依存しているからです。西側の弾薬サプライチェーンが戦略的なライバルに結びついているのは、各国がいま必死で解こうとしている弱点です。
- 主要防衛企業(primes)に供給する: ミサイルや砲弾は「消耗品」で、大企業に繰り返し収益をもたらします。一度売ったら終わりの戦闘機や艦船とは違う——投資家が好む収益モデルです。
- AIに依存する: PGMの「精度」は、AIやセンサーをますます使うようになった誘導システムから生まれます。
- ドローン・無人システムと競合する(兄弟分野): ここが最も重要なゲームチェンジャーです——安価なドローンが、このnode全体の方程式を塗り替えつつあります(詳しくは「いま、どこまで来たか」で)。
05いま、どこまで来たのか
業界全体がいま「フル稼働モード」に入っています。米国の155mm榴弾砲弾の生産は、開戦前の月約14,000発から2025年には月約40,000発まで上がり、月100,000発を目標にしています(ただしenergeticsのボトルネックで、目標は2025年末から2026年半ばへ後ろ倒しになりました)。
ミサイル側の加速も負けていません。在庫が大きく細ったあと、米国は生産能力を一気に引き上げる予算を投じています——たとえば対ミサイル迎撃のPatriot PAC-3は、2030年までに年600発から2,000発へ、Tomahawkは約100発から最大1,000発へ増やすことを目標にしています。
砲弾側も負けず劣らず過熱しています。世界市場は約56億ドル(2025年)で、大口径分野は二桁成長。Rheinmetallにいたっては、nitrocelluloseのメーカーを買収して自社の「中身」を押さえにいきました(→ Ammunition & Energeticsを参照)。
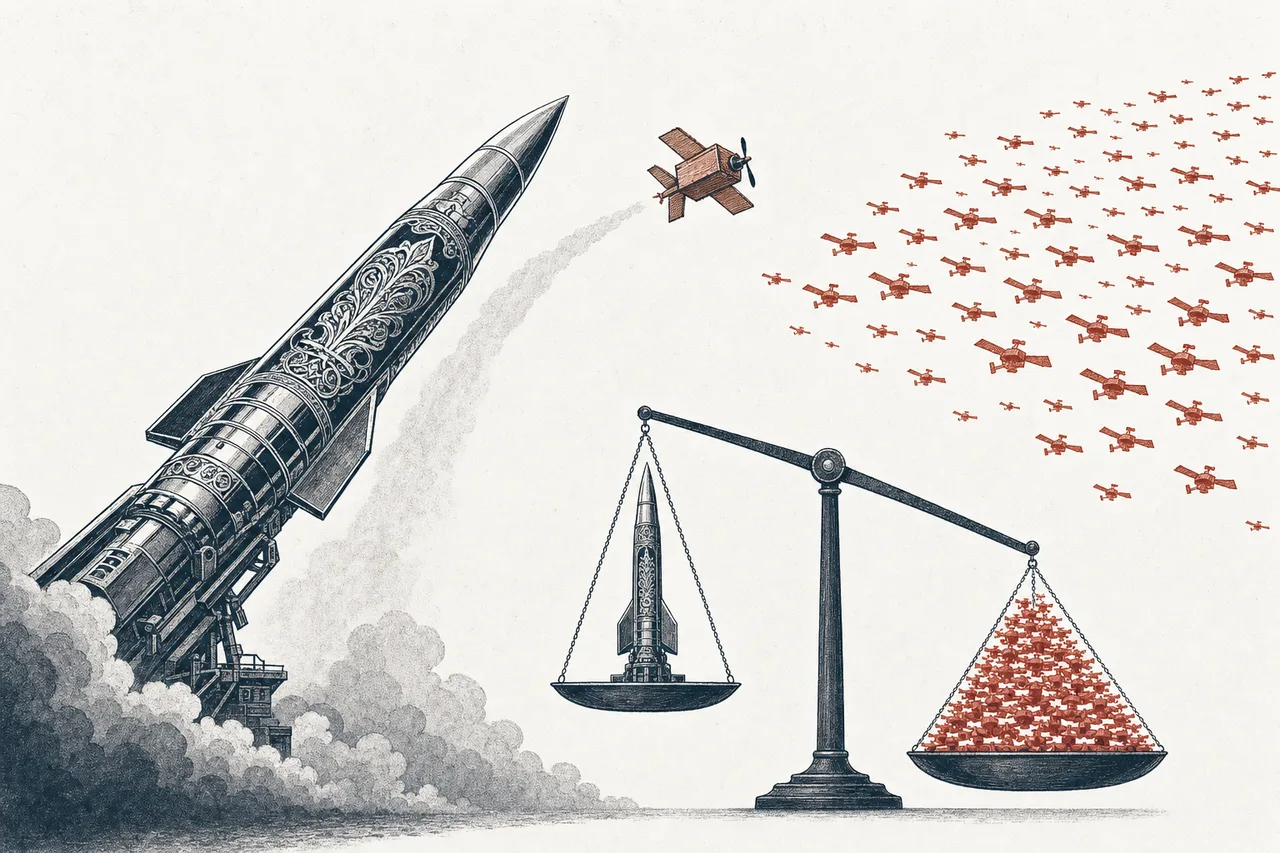
でも、いま業界全体をいちばん揺さぶっているのが「逆さまになったコストの方程式」です。紅海やイラン戦争では、軍は一発300〜500万ドルの迎撃ミサイル(PAC-3)で、約5万ドルのドローンを撃ち落とすしかありませんでした——コストで数十対一の不利。たとえ全弾命中させても、攻撃側のドローンが尽きる前に、防御側のほうが「財布が空っぽ」になってしまうんです。
06これからの展開
第一の方向が「コストの方程式を解く」こと。高価なミサイルで安いドローンを撃ち落とし続けるのは無理なので、答えは一発あたりのコストがぐっと安い新世代の防御兵器です——とくに指向性エネルギー兵器(directed-energy/レーザー)は一発あたりのコストが数十円で済み、さらに安価な対空砲も。ここは新しく過熱する稼ぎ場になります。
第二の方向が「安くて大量(cheap mass)」です。高価で最先端の兵器を数個持つ代わりに、軍は「使い捨て」できるほど安いものを大量に作る方向に動きはじめました——一機あたり数万〜数十万円の攻撃ドローンやloitering munitionsが、新しい時代の「弾」になりつつあります。
第三の方向が「生産を国内に呼び戻す(reshoring)」こと。各国が中国依存をやめるため、自前のenergetics生産基盤づくりを急いでいます。BAEはnitrocelluloseを使わない推進薬を開発中で、米国はTNTや推進薬の新工場建設に投資しています——弾薬サプライチェーンのreshoringは、この先何年も重要な投資テーマであり続けます。
07課題とリスク
勢いのあるこのトレンドにも、しっかり見ておくべき影があります。
第一のリスクが、すでに触れた「コストの罠」です——高価な兵器を作る側が安いドローンのゲームに追いつけなければ、一部の高額な製品の価値が問い直されかねません。ウクライナの戦場は、ときにバイクほどの値段のドローンが数億円の戦車を破壊できることを証明しました——これは「どんな兵器が投資に値するか」を変えうるdisruptの力です。
第二のリスクが戦略的な依存です。energeticsの中身が中国に結びついているかぎり、鎖全体が脆いまま。reshoringはできても、遅くて高くつきます——「発注はできる」と「実際に作れる」の間にある隔たりこそ、隠れたリスクです。
第三のリスクが循環と「平和」のリスクです。国防ビジネスは紛争の時代には急成長しますが、大きな戦争が収まれば、今日の巨大な受注も鈍りかねません。さらに倫理とESGの問題もあります——多くのファンドが兵器に投資しない方針を掲げているため、この分野の投資家の裾野は普段より狭くなります(とはいえ最近は、安全保障を理由にこれを緩めるヨーロッパのファンドも出てきています)。
ひとことで言えば、このnodeが教えてくれるのは、安全保障とは「最も先進的な兵器」で測るものではなく、「絶え間なく作り続けられる力」で測るものだ、ということ。世界はいま、弾薬工場こそが本当の最前線だと気づいたばかりです——そしてそれが、この産業における数十年ぶりの大規模な投資の引き金を引いたのです。