メガトレンド · Robotics & Physical AI
唯一「ちゃんと儲かる」と証明されたロボット——そして、なぜ今になって挑戦者が現れたのか
多くのロボットがまだ自分の存在価値を示すためにお金を燃やしている世界で、手術ロボットは昔から「実際に、しかも大きく稼げる」一角でした。外科医がコンソールに座ってロボットアームを操り、ごく小さな傷口から手術する——でも、この事業を金鉱にしている秘密は本体ではありません。1件ごとに買い直す「替え刃」なんです。そして20年ものあいだ、ほぼ1社が市場をまるごと握ってきた——その状況が、2025〜2026年に本物のライバルがそろって扉の前に現れたことで変わろうとしています。
01これは何?
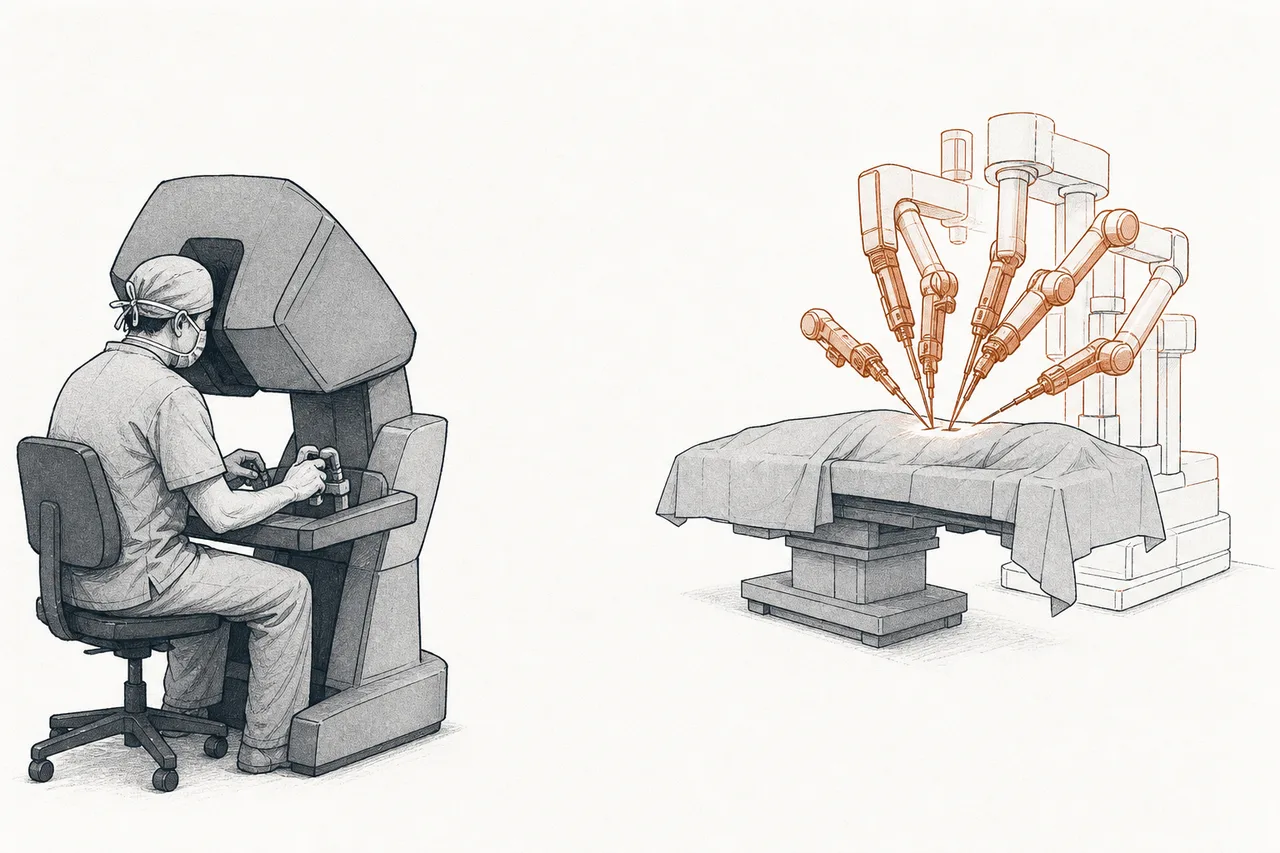
私たちがよく知る手術を思い浮かべてみてください。医師が患者の上に立ち、手が入るくらい大きく切開する。今度は別の絵に置き換えます——医師は部屋の反対側に座って、3Dの画面をのぞき込み、両手でジョイスティックのような操作器を握る。そして医師の指が動くたびに、患者の上に構える細長い複数のロボットアームが正確に追従し、数ミリの傷口から差し込まれた極小の器具を操ります。
これが手術ロボット(surgical robot)です——ただし、ここでいう「ロボット」は正しく理解する必要があります。自分で執刀するわけでも、AIが医師の代わりに判断するわけでもありません。これは「医師の手の延長」で、人間の手をより安定させ、より精密にし、本物の手では届かない角度にまで届かせる——しかも医師がすべての動きを100%コントロールしたままで。
メガトレンドの地図では、このnodeはRobotics & Physical AIのサブテーマで、業界の中でも「すでに大人になった一角」です——ヒューマノイドや自動運転車がまだ自分を証明している段階なのに対し、手術ロボットはもう十年以上きちんと稼いできました。その定義もはっきりしています。「器具とサービスから継続的な収益が生まれる手術システム」——この継続収益こそが、物語全体の核心なんです。
「傷の小さい」手術——大きく切開する代わりに、医師がカメラと細い器具を数個の小さな穴から差し込みます。利点は、痛みが少なく、出血が少なく、回復が速く、傷あとも小さいこと。手術ロボットは、このMISをロボットアームの安定性と精密さ、それにズームできる3D映像で「アップグレード」したものです。
02なぜ重要なのか — 本当に稼げるロボット
株式市場で「ロボット」という言葉は、たいてい「まだ稼げていない夢」とセットです——自動運転車はまだ赤字、ヒューマノイドはまだ研究室の中。でも手術ロボットはまったく違います。すでに十年以上、莫大な利益を上げてきました。これが、「正しいモデルなら、ロボットも持続可能なビジネスを本当に作れる」という“証拠”として重要な理由です。
市場規模はチップやAIほど大きくありませんが、速く、そして安定して伸びています。世界の手術ロボット市場は2025年でおよそ130〜140億ドル、多くの調査機関は2030年には約270億ドルへ、年率およそ12〜17%で伸びると見ています(MarketsandMarkets・Grand View・P&S の中央値)。
でも「市場規模」より雄弁な数字は「これからどれだけ伸びしろが残っているか」です。米国では軟部組織(soft-tissue)の手術が年に約4,450万件もあるのに、ロボットで行われたのは約90万件——つまりロボットの浸透率はまだ手術全体の一桁台にすぎません。これが、王者も挑戦者も奪い合っている巨大な「空白地帯」です。
03どう動くのか — コンソールから器具の先端まで
市場を握る「multiport」型の手術ロボットには、順に連携する三つの主要部があります。一つめは医師が座るコンソール——患者の体内のカメラからの3D映像を映し、医師の手で操る操作器を備えます。二つめは患者の上に構えるアームのカート(cart)——3〜4本のロボットアームを持ち、それぞれが小さな傷口から差し込まれた細い器具を握ります。三つめは両者をつなぐ処理・映像システムです。
魔法は、医師の手と器具の先端のあいだの「動きの変換」にあります。システムは三つを同時にこなします——(1) 手の震えを取り除いて完全に安定させ · (2) 動きのスケールを縮め(医師が手を1cm動かすと、器具の先端は2〜3mmしか動かない)、素手では不可能なほど精密な作業を可能にし · そして(3) 器具の先端に関節を足す(wristed instruments)ことで、狭い場所でも人の手首のように自在に曲げ・回せるようにします。
結果として、素手ではできないことが可能になります——深く狭い場所で縫合する、ミリ単位の細い血管をつなぐ、人の手首では届かない角度で作業する。しかもすべて、患者の回復が速い小さな傷口から。最新世代のda Vinci 5は「力のフィードバック」(force feedback)を加え、組織をどれくらいの力で引いているかを医師が感じ取れるようにしました——試験では、組織にかかる力を最大43%減らせています。
04「razor-and-blades」モデル — 利益の心臓部
さて、いちばん大事な部分です。手術ロボットがなぜ夢のようなビジネスなのか、その理由がここにあります。カミソリと替え刃にたとえてみましょう。会社は本体(カミソリ)を高く売ります——da Vinci 5は平均で1台あたり約150万ドル。でも大きな利益はそこから来ません。本当の利益は「替え刃」から——手術のたびに、使用回数に上限のある器具・消耗品(instruments & accessories)の新しいセットが必要になり、これに年間のサービス・保守費が乗ります。
これは、利益が雪だるま式に積み上がっていく収益マシンです。過去に売れた1台1台が、手術で使われ続けるかぎり、毎年収益を生み続けます。設置台数が増え、手術の頻度が上がるほど、継続収益はさらに積み上がる。結果として、王者では収益の約84%が継続収益(器具+サービス)で、本体の販売からではありません。
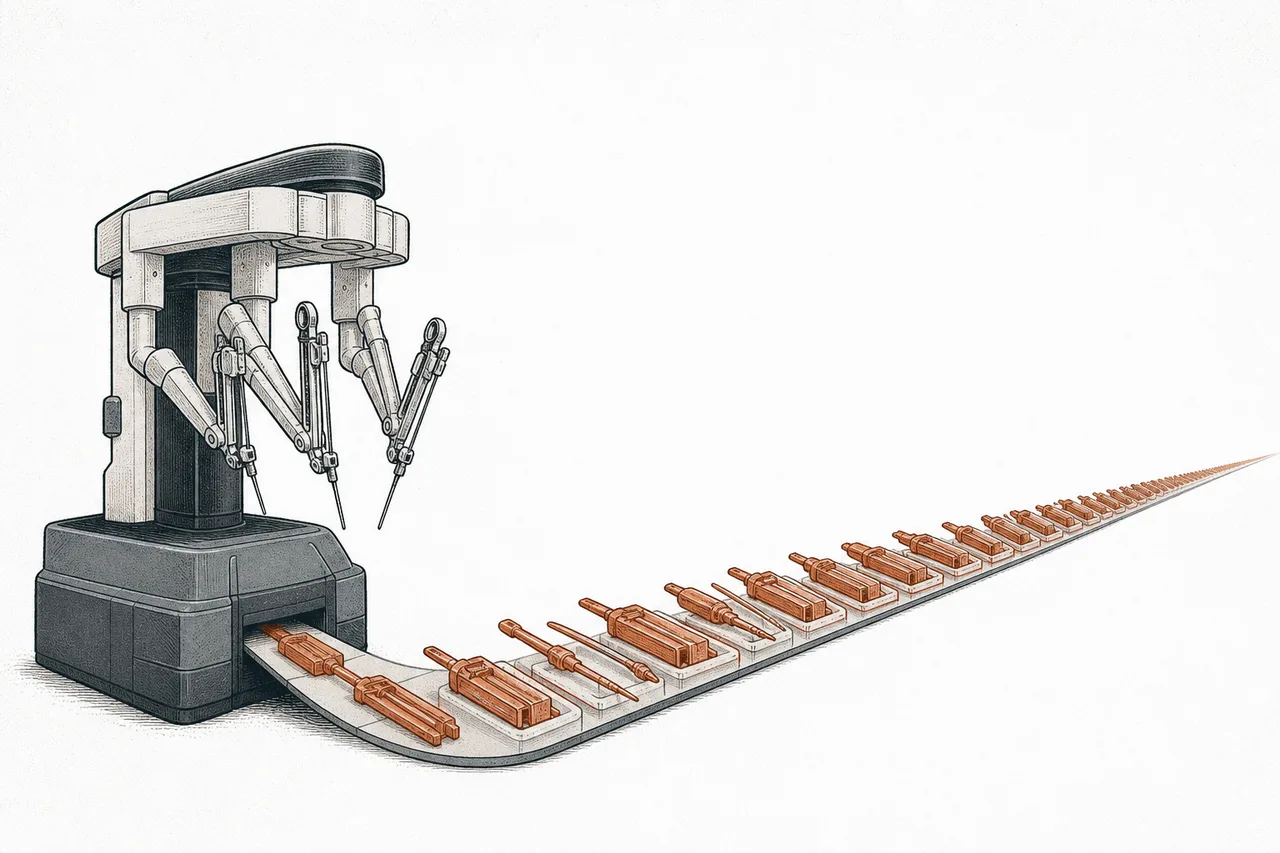
なぜこのモデルはビジネス的にこれほど強いのか?それは二重の堀(moat)を作るからです。一つめ。病院が数千万円の機器に投資し、医療チーム全体を訓練し、手術室の標準として組み込んでしまえば、別のブランドへ乗り換えるコストはとても大きくなります。二つめ。予測可能な継続収益はキャッシュフローを安定させ、粗利率を高く保つ——投資家がプレミアムを払ってでも欲しがる「収益の質」です。
Installed base = 市場で稼働している設置台数の総数。多いほどよい。1台ごとに毎年、継続収益を「吸い上げる」からです · Recurring revenue = 繰り返し安定して入る収益(1件ごとの器具+サービス費)で、本体販売の一度きりの収益ではありません——市場がこのビジネスを高く評価する最大の理由です。
05ロボットの宇宙の中で、どこに位置するのか
手術ロボットはRobotics & Physical AIの「application(応用)」分野の一つです——工場ロボット、倉庫ロボット、自動運転車、ヒューマノイドと同じグループ。違いは、手術ロボットが「高精度・高リスク・高単価」のスペクトラムのいちばん端にあること。いっぽう倉庫ロボットは数量と低価格を重視します。
ほかのnodeとは、物語としてはっきり語れる形でつながっています:
- ロボットの部品とアクチュエータの上に立つ: アームの安定性と精密さは、高品質なモーター・ギア・力センサーから生まれる——手術ロボットの機械的な心臓部は、この部品群です(RenishawやHiwinといった企業がこのチェーンにいます)
- 高齢化社会に押し上げられる: 高齢者が増える=手術(がん、前立腺、膝・股関節の置換)が増える。手術ロボットの需要は人口構成と直接結びついています
- Biotech & Genomic Medicineと重なる: どちらも「治療をよくする技術」——手術ロボットは精密医療のハードウェア側です
- AIへの依存が増えていく: 今のところAIが医師の代わりに執刀するわけではありませんが、手術動画の分析、手術中のアドバイス、そして「より賢いロボット」という未来の方向性に使われています
押さえておきたい点。ロボット兄弟のなかで、手術ロボットは「ビジネスモデルの証明」に最も成功したnodeです。高価なハードウェアを売り、使用に応じて継続収益を得る——この組み合わせが、持続的な利益を本当に生み出せることの手本になっています。
06いま、どこまで来たか — 王者と、現れたばかりの挑戦者
2025〜2026年の物語には、並んで走る二本の線があります。一本目:王者はなお力強く伸び、差を広げている。Intuitive Surgical(da Vinciの会社)の設置台数は世界で10,700台超(年+13%)。2025年のda Vinciによる手術は約315万件(+18%)、総収益は約100億ドル(+21%)に達し、軟部組織手術ロボット市場のシェアは60%超——20年近くほぼ独占してきました。
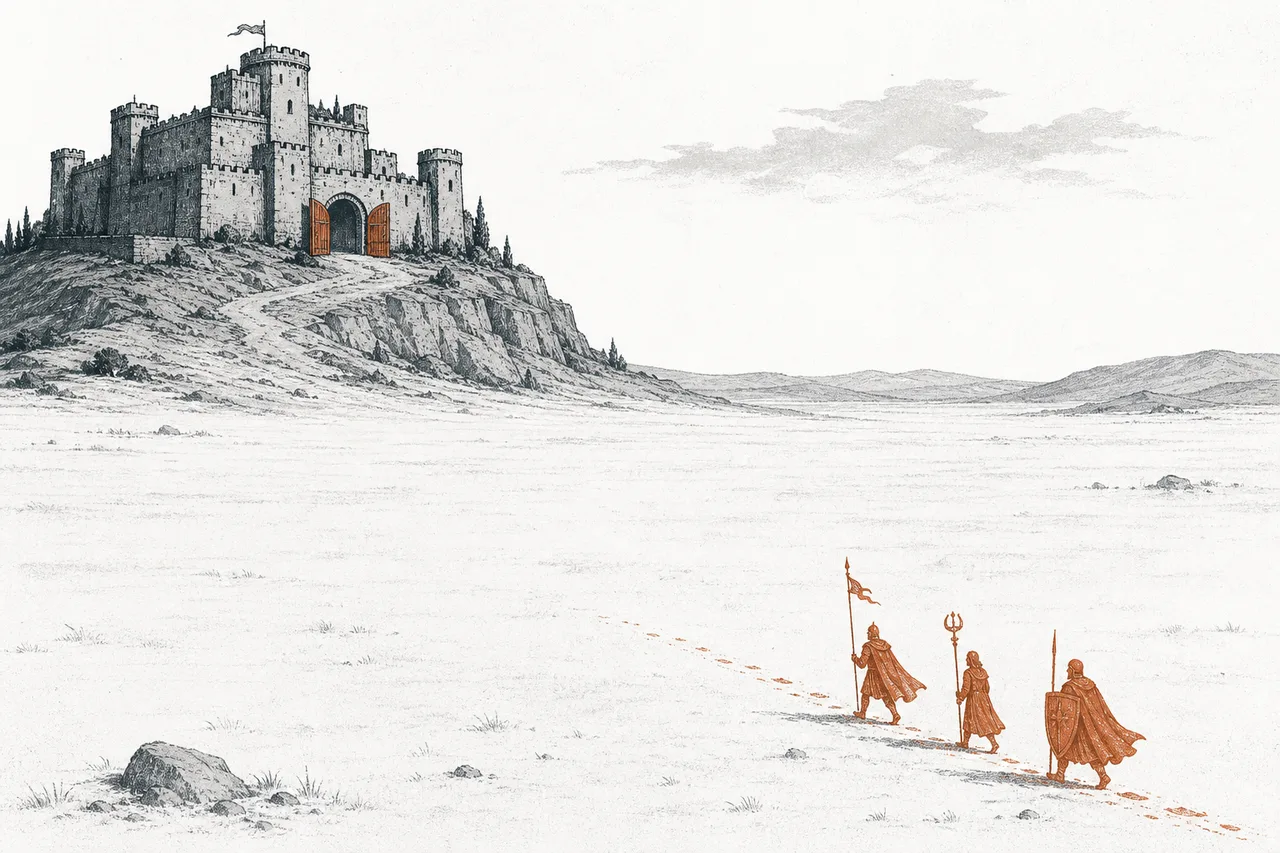
二本目、そして業界最大のドラマがこれです:本物のライバルがほぼいなかった20年を経て、二つの巨人がそろって扉の前に現れた。2025年12月、Medtronicが泌尿器科(urology)手術向けに、ロボットHugoのFDA承認を取得——da Vinciが米国の軟部組織市場で本物のライバルに出会った初めての出来事です。さらに2026年1月、Johnson & JohnsonもロボットOttavaのFDA承認をすぐ後を追って申請しました。
いっぽう、もう一つの戦場が整形外科(骨・関節)で、こちらは顔ぶれが違います——ここではStrykerがロボットMakoで市場を握り(設置2,000台超、米国の膝関節置換の3件に2件がMakoで行われる)、Zimmer BiometがRosaで挑みます。整形外科のロボットは軟部組織のものとは働き方が違い、手術全体でアームを操るというより、医師が「骨を正確に切り、人工関節を正しい位置に置く」のを助けます。
07これからの展開
一つめの方向は20年ぶりに戻ってきた競争です。HugoとOttavaの登場は、Intuitiveの堀が本当はどれだけ強いのかを試します。業界全体にとっては悪い話ばかりではありません。選択肢が増えると、たいてい病院は投資に踏み切りやすくなり、(まだ一桁台の)市場浸透が速まります——「パイは何切れにも分けられるかもしれないが、パイ自体も速く大きくなる」。
二つめの方向は新しい術式への拡大です。手術ロボットは前立腺と婦人科から始まり、徐々に一般外科(general surgery)へ広がりました——今ではこれが主要な成長エンジンです。次に向かうのは、より難しく複雑な術式、そして整形外科と軟部組織の戦場をいっそう融合させていくことです。
三つめの方向はAIとデータです——ロボットに医師の代わりに執刀させるのではなく、何百万件もの手術データを分析し、手術中のアドバイスを出し、質の評価や新しい医師の訓練に使う。最大の設置台数を握る者は、最も多くのデータを握る——これが、新規参入者には追いつきにくい新しい層の堀になります。
08課題とリスク
手術ロボットの魅力には、はっきりとしたリスクがついてきます。
一つめのリスクは本当に到着した競争です。20年のあいだ、Intuitiveは軟部組織でほぼ無敵でした。今やMedtronicとJ&J——資金力、営業チーム、そして世界中の病院との関係を持つ二つの巨人——がそろって現れた。問いは、彼らがどれだけシェアを削り、価格(とくに利益の源である「替え刃」の価格)を下げられるかです。これは利益率へのリスクであって、単なるシェアの話ではありません。
二つめのリスクはコストと診療報酬(reimbursement)です。約150万ドルの機器に、高価な1件ごとの器具が加わるため、ロボット手術は従来法よりコストが高くなります。もし保険や公的制度が見合うだけ上乗せして支払わなければ、病院は投資をためらいます。これは多くの国で、とくに公的医療予算の限られた市場で、浸透を阻む天井になります。
三つめのリスクは臨床的なエビデンスと安全性です。手術ロボットは、より高い価格で「従来法より良い、少なくとも同等」だと証明し続けなければなりません。安全性に関わる事象やリコールがあれば、信頼を大きく損ないかねない。そして一部の術式では、通常の腹腔鏡手術と比べたロボットの利点が、まだ議論の的になっています。
ひとことでまとめると、約束ばかりが並ぶロボットのメガトレンドの中で、手術ロボットは「すでに本当に稼いでいる」一角です。本体を高く一度だけ売り、1件ごとに継続収益を集める、という方程式で。これから先の物語は「稼げるかどうか」ではありません——もう稼いでいるのですから——20年ほぼ無風で市場を握ってきたこの城塞が、扉の前に現れた巨人たちにどれだけうまく対抗できるか、なんです。