Megatrend · トレンド全体の概観
お金は機体にはない——エンジンにあるんです
コロナ後、世界中の人が一斉に空の旅へ戻り、航空会社の発注は12年待ちの行列にまで膨らみました——AirbusとBoeingの2社が作りきれないほどの量です。これが旅客航空の「スーパーサイクル」。でも初心者がはまる罠は、「儲けは1機売るごとに出る」と思い込むこと。実際は機体そのものは薄利のビジネスで、大きなお金はエンジン・部品・整備に流れていきます——しかもそれは何十年も毎年お金が取れる。この章は、業界の5つのカテゴリーを一本につなぐ地図——誰が何をやっていて、本当の力(パワー)はどこにあるのかを見ていきます(各カテゴリーには別途、深掘りの章があります)。
01大きな絵:航空のスーパーサイクル
コロナのあいだ、世界中の飛行機は砂漠のど真ん中に駐機したまま動かず、旅客航空はこの先ずっと沈むと誰もが思っていました。でも起きたのは正反対のこと——国が開いたとたん、人々は前よりも勢いよく空へ戻ってきたんです。2025年、世界の航空旅客量(RPK=総旅客距離で測る)はさらに5.3%伸び、座席をどれだけ埋めたかを示す搭乗率(load factor)は83.6%と過去最高を記録しました。ほぼどの便も満席で、とくにアジア太平洋は10.9%も伸びています。
その結果が、業界の人が「スーパーサイクル」と呼ぶ状態です——航空会社が新しい機体を一斉に発注し、AirbusとBoeingの受注残(backlog)は2026年に合わせて16,000機を突破、過去最高になりました。いまの生産ペースでは、この行列は12年以上の長さ。つまり、これ以上1機も新規発注が入らなくても、工場はあと10年あまり作り続けないと行列がさばけないんです。
しかもこれは短期のバブルではありません。20年の長期で見ると、AirbusもBoeingも、世界では2044年までに新造機がおよそ43,000〜44,000機必要になると見ています。世界の保有機数はおよそ27,000機からほぼ50,000機へとほぼ倍増する計算で、その7割超は地域路線を飛ぶ単通路機(A320 / 737のようなnarrowbody)です。だから航空は「死につつある産業」ではなく、世界の中間層——とくにアジアの人々が飛行機に乗れるだけの所得を持ちはじめたことに結びついた、長期の成長エンジンなんです。
でも、ここまではまだいちばん大事な話ではありません。初心者がまず理解すべきなのは、「飛行機1機」は1社から生まれるのではないということ——それは何層もの専門家の組み合わせで、各層の儲けは天と地ほど違います。これから地図を広げて、その差を見せていきます。
02地図:5つのサブカテゴリーとは何か
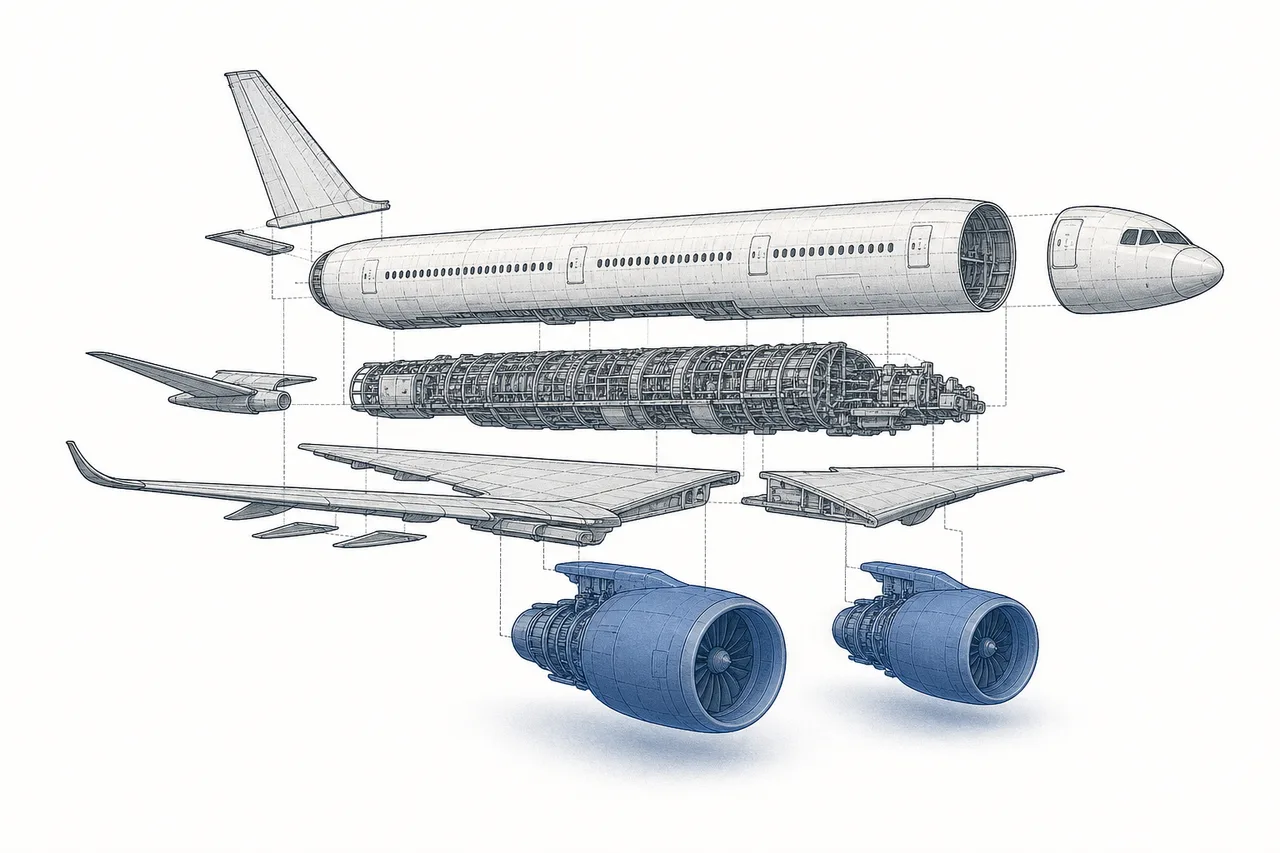
航空産業は5つのカテゴリーに分かれ、1機の飛行機ができていく順番に並びます——機体を設計して組み立てる人から、その一生を通じて面倒を見る人まで。各カテゴリーには深掘りの章が別にあります(タップして読めます):
心臓 — 作る人と、動かす人
- Airframe OEMs: 飛行機の「機体」そのものを作って組み立てる人たち——AirbusとBoeingが世界を2社で握る(duopoly)戦場です。12年待ちの行列の出発点であり、いちばん薄利のカテゴリーでもあります
- Aircraft Engines & Propulsion: ジェットエンジン——飛行機の中でいちばん高価で、いちばん儲かる部品。プレーヤーはわずか数社(GE Aerospace、Safran、Pratt & Whitney、Rolls-Royce)で、エンジンはほぼ赤字で売り、部品と整備でその後30年お金を回収します
サプライチェーン — 部品とシステム
- Aerostructures & Components: 構造体と部品——機体、翼、降着装置、ボルト、タービンブレード。一部は汎用部品ですが、一部は「ここしか作れない」部品で、強い価格決定力を持ちます
- Avionics & Aircraft Systems: 飛行機の頭脳と神経系——飛行コンピュータ、レーダー、航法システム、操縦システムで、ますます半導体に結びついています
サービス — 一生を通じて面倒を見る
- MRO & Aftermarket Services: 整備、オーバーホール、部品供給(Maintenance, Repair & Overhaul)——飛行機1機は25〜30年飛び、その間ずっと整備工場に入り続けます。これが「ストック型の売上」のカテゴリーで、利益が厚く、新造機の販売サイクルに左右されません
03どうつながっているのか(value chain)
1機の飛行機が生まれる流れを追ってみましょう。部品メーカー(aerostructures)とシステムメーカー(avionics)が、エンジンメーカーと機体組立てメーカー(OEM)に物を供給する——AirbusとBoeingがそれらを全部組み合わせて1機の飛行機にし、航空会社へ引き渡します。でも話はそこで終わりません。初飛行の日から、その機体は何十年も整備のサイクル(MRO)へ戻り続ける——そして、そこがエンジンメーカーと部品メーカーにお金が回って戻ってくる場所なんです:
この地図の鍵は、その「目立つ色のループ」です——新造機の販売は一度きりですが、整備と部品の販売は飛行機の一生のあいだずっと続きます。エンジンメーカーはこれを知り尽くしていて、最初からこう仕掛けています:エンジンをほぼ利益ゼロで売り、自社のエンジンを翼に載せてしまう。そのうえで、その後30年にわたって部品と整備でお金を取るんです。
04価値と力(パワー)はどこにあるのか
ここが地図全体でいちばん大事な章です。航空産業の鉄則は、価値は「機体そのもの」にはないということ。機体の組立て(airframe)は重労働で、莫大な投資が要り、資本も食う——なのに薄利でリスクは高い(Boeingが、どれほど大きくつまずきうるかを示したばかりです)。厚い利益は、別の3か所に積み上がっています:
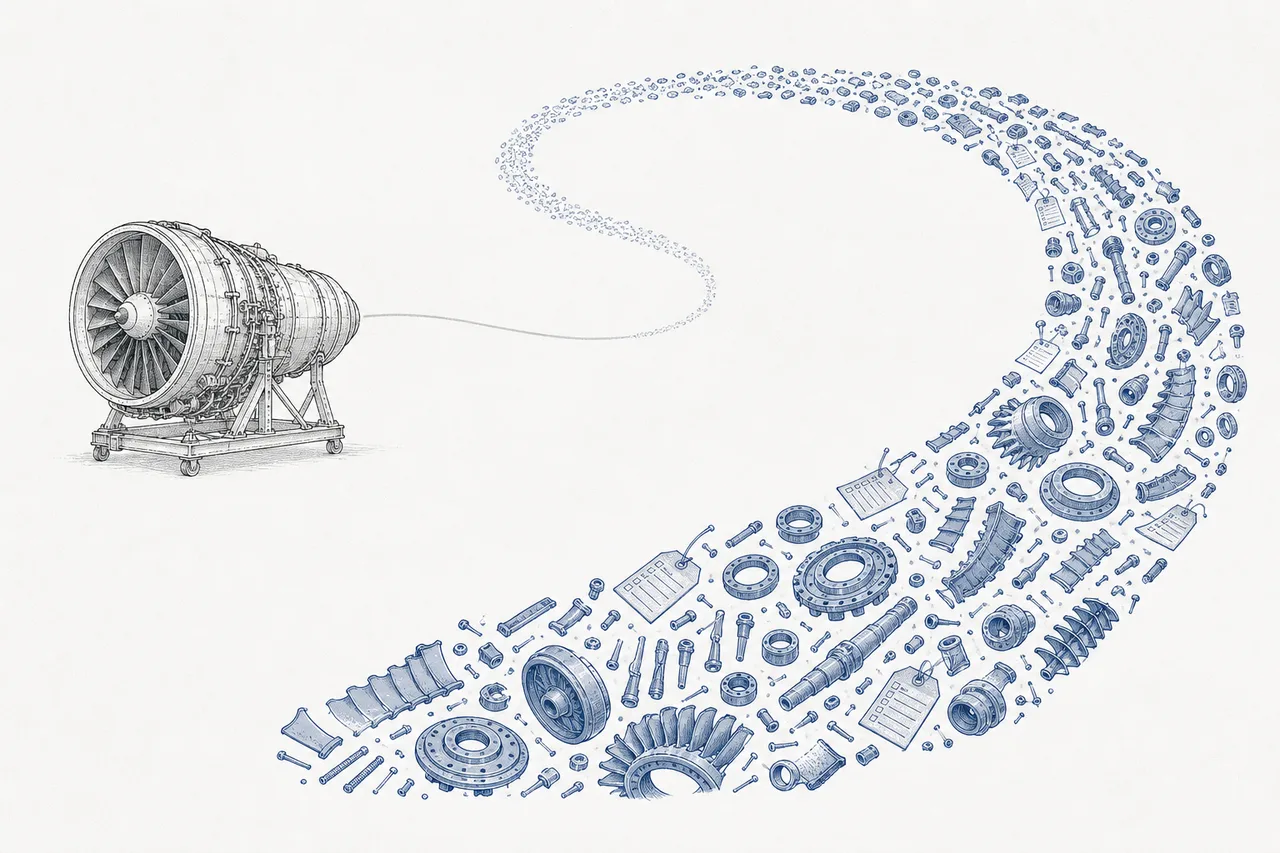
1. エンジン+部品(the razor & blades): これが業界でいちばんいいビジネスです。エンジンメーカーは本体をほぼ利益ゼロ、ときには赤字で売り、その代わり部品と整備(aftermarket)でマージン40〜60%超を、エンジンの一生のあいだ取り続けます。GE Aerospaceの実数字がこれをはっきり語っています——2025年、売上のおよそ70%は新造エンジンの販売ではなくaftermarketから。民間エンジン部門のマージンは27.4%でした。
2. MRO & aftermarket services: 整備サービスのカテゴリーはストック型の売上で、新造機の販売サイクルに左右されず、飛んでいる機数に比例して伸びます。世界のMRO市場は2025年に約1,190億ドルで、保有機数がこれから倍増していくため、伸び続けます。
3. 「ここしか作れない」部品(sole-source components): ある部品は、その機種に使える認証をたった1社しか持っていません。安全認証を一から取り直さないといけないので、サプライヤーの差し替えは簡単にはできません。いちばん分かりやすい例がTransDigm——売上の約80%がsole-source部品で、90%が自社専用設計。だから価格決定力が強く、EBITDAマージンは約54%(ソフトウェア企業並み)にまで達します。
このトレンドを見るときの教訓:「この会社は飛行機を作っているか」とだけ問うのではなく、「チェーンのどこにいるのか——一度きりで物を売るのか、それとも機体の一生を通じてお金を取れるのか」を問うこと。同じ飛行機を作る2社でも、利益の質はまるで両極ということがあります。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、業界全体を同時に動かす大きな力が4つあります:
1. 旅行需要のスーパーサイクル — いちばん根っこの力です。世界中の人がますます多く飛ぶようになり、とくにアジアの中間層が、航空会社にもっと多くの機体を買わせ、整備させます。チェーン全体を支える、長期の追い風です。
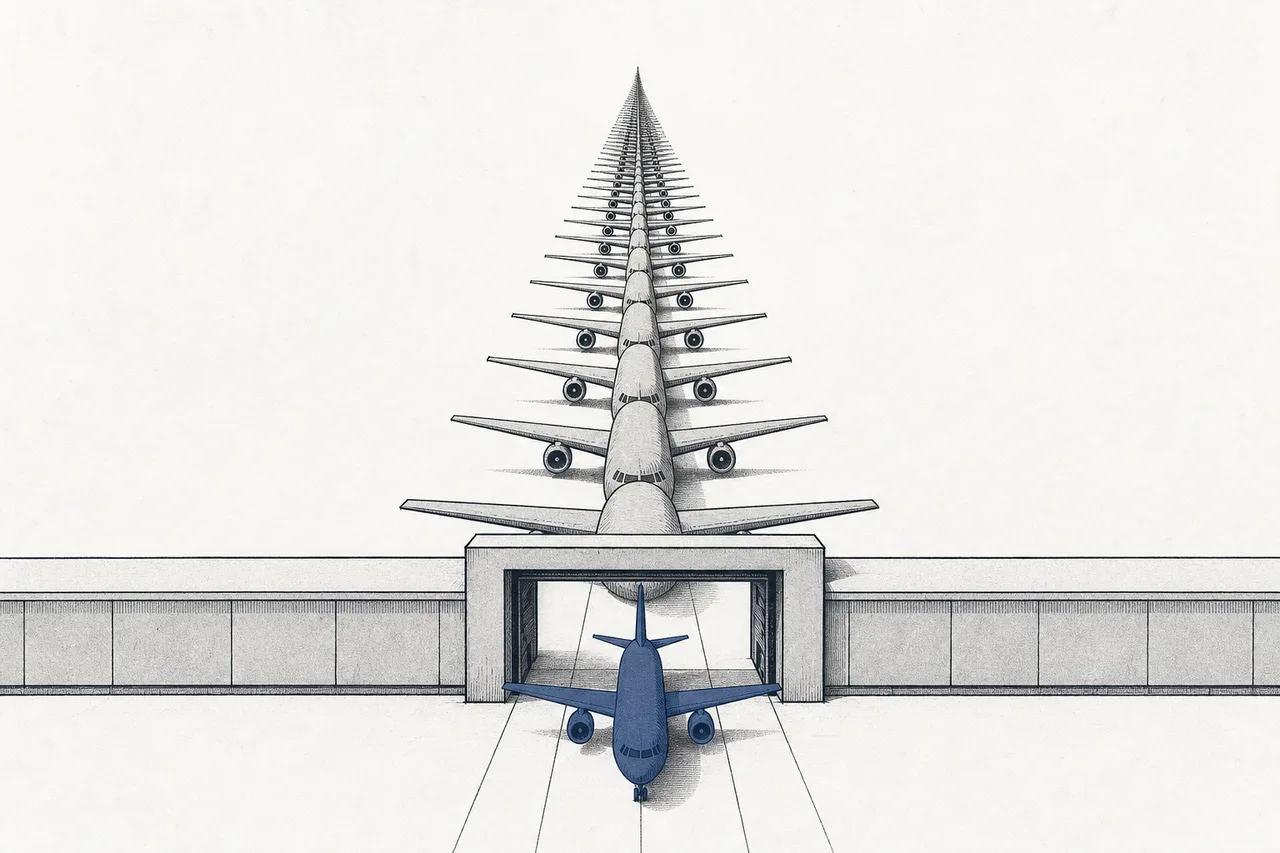
2. デュオポリーと生産のボトルネック — 世界の大型旅客機の機体は、AirbusとBoeingのたった2社からしか出てきません。新規参入には非常に高い壁です(中国もCOMAC C919で挑んでいますが、まだ小さい)。でもこのスーパーサイクルでは、問題はむしろ作りきれないこと——2社ともサプライチェーン、人手、品質のボトルネックに引っかかり、せっかくある需要が、本来より遅れて利益になっています。
3. 脱炭素とSAF — 航空は世界のCO2の約2〜3%を出していて、2050年のネットゼロへ向けて圧力をかけられています。主な解はSAF(持続可能な航空燃料)と、従来より燃費のいい新型機です。でもSAFはまだ通常の燃料の約3倍の値段で、2025年に作れたのは使用燃料全体のわずか〜0.6%。これはコスト負担であると同時に、古い機体を新型機に置き換えさせる圧力(=発注にはプラス)でもあります。
バイオマス、廃食油、または水素から合成して作る航空燃料。エンジンを替えずにそのまま化石燃料の代わりに使え、CO2を大きく減らせます。ただし今のところ通常の燃料より約3倍高い。EUは2025年に最低2%を義務づけ、2050年には70%まで引き上げます。
4. サプライチェーンの脆さ — 飛行機1機には、世界中のサプライヤーから来る何百万もの部品が入っています。たった1つの部品が欠けるだけで(たとえばBoeingのボルト工場の火災のように)、生産ライン全体が止まりかねません。チタンや耐熱合金といった特殊な原料への依存は重要原材料のチェーンに結びついており、avionics用の半導体もまた同じです。
06いまどこまで来たか + 各カテゴリーのチャンピオン
2025〜2026年は、エンジンとサービスの側にとって黄金期です——GE Aerospaceは2025年に売上$45.9B(+18%)、受注残は$190B超、LEAPエンジンは過去最高の1,802基を納入 · Safranは売上€31.3B(+14.7%)、営業利益率16.6% · Boeingは品質危機から立て直し中で、737 MAXの生産を月42機へ少しずつ押し上げています。以下は各カテゴリーの「チャンピオン」——力が米国と欧州にまたがって分かれていること(そして何より——エンジン側に集中していること)が見てとれます:
07未来とリスク
先を見れば、航空産業には長期の追い風と、固有のリスクの両方があり、この二つはいつもセットで見ておく必要があります。
チャンスの側:旅行需要は伸び続け、世界の保有機数は20年でほぼ倍増します(新造機が〜43,000機必要)。納入される1機1機が「設置ベース」(installed base)になり、そこから25〜30年にわたってMROと部品の売上を生みます。保有機数が大きくなるほど、aftermarketの売上の流れは太くなる——エンジンとサービスの側を握れる者は、長く予測しやすいキャッシュフローを手にします。
リスクの側には、気をつけるべき3つの層があります:
- 景気循環(cyclicality): 航空は経済と旅行に強く結びついています。景気後退、感染症の流行、戦争があれば、人はすぐに飛ぶのをやめてしまう——コロナは、業界全体が一夜で止まりうることを示した最新の教訓でした(とはいえMRO/aftermarketは、新造機の販売よりは持ちこたえます)
- Boeing固有のリスク: duopolyの片方は、まだ品質と信頼の危機から立ち直る途中。生産が完全に通常水準へ戻りきっていないことが、それに供給するサプライチェーン全体に響き、「機体」カテゴリーが高いオペレーションリスクを抱えることを思い出させます
- サプライチェーンのボトルネック+SAFのコスト: 部品不足、整備士不足、そして脱炭素のコスト(SAFは3倍高い)——これらの圧力が、スーパーサイクルを「期待より遅れて利益になる」状態にしかねません
だからこの章は「深掘りの手引き」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、一つひとつの部屋を詳しく探検しに行く前に、お金がどこへ流れていくかが見えること。気になるエンジン、機体、部品、avionics、MROの深掘りの章へ、そのままタップして入っていけます。