Megatrend · Artificial Intelligence
เงินลงทุน AI เป็นล้านล้าน สุดท้ายต้องกลายเป็นคอนกรีต เหล็ก และสายไฟ — และนี่คือคนที่ลงมือทำ
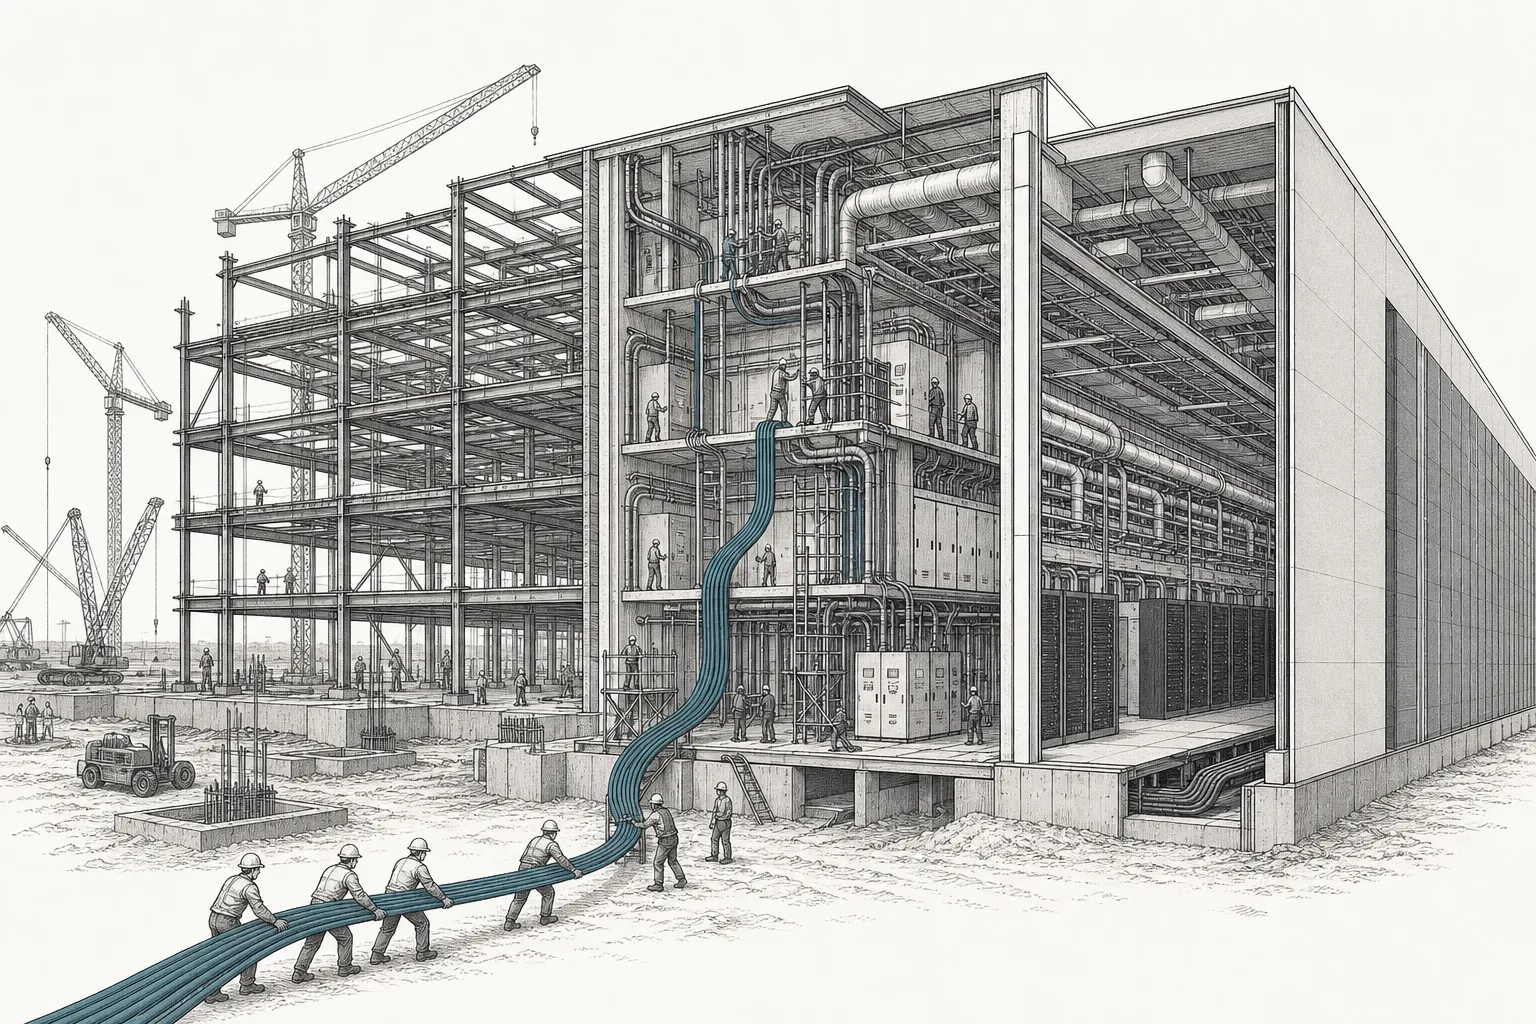
ทุกคนพูดถึงชิป NVIDIA และโมเดล AI แต่ก่อนที่ GPU ตัวแรกจะติดไฟ ต้องมีคนออกแบบอาคาร เทฐานราก ลากสายส่งไฟฟ้าแรงสูง ยกตู้สวิตช์เกียร์หนักหลายตัน และเดินท่อหล่อเย็นเป็นกิโลเมตร node นี้คือกลุ่มบริษัทที่ “สร้างจริง” — ผู้รับเหมา EPC ช่างไฟฟ้า-เครื่องกล (MEP) และวิศวกรที่เปลี่ยนเงินลงทุน AI ให้กลายเป็นตึกที่ทำงานได้ พวกเขาคือ “พลั่วและจอบ” ของคนขายพลั่วและจอบอีกที — งานที่ไม่มีใครพูดถึง แต่เป็นคอขวดตัวจริงของยุค AI
01มันคืออะไร — คนที่ออกแบบและสร้างดาต้าเซ็นเตอร์จริง
ลองนึกภาพข่าวพาดหัวที่เราเห็นทุกวัน: “Microsoft ทุ่มสร้างดาต้าเซ็นเตอร์ AI มูลค่าหมื่นล้าน” คำถามที่แทบไม่มีใครถามคือ — แล้วใครลงมือสร้าง? ไม่ใช่ Microsoft เองที่ถือเกรียงเทคอนกรีต ไม่ใช่ NVIDIA ที่ลากสายไฟ แต่เป็นกองทัพบริษัทรับเหมาก่อสร้าง วิศวกรออกแบบ และช่างไฟฟ้า-เครื่องกลที่ลงพื้นที่จริง node นี้คือเรื่องของพวกเขา
มันแบ่งเป็นสามกลุ่มงานที่ต่างกันชัดเจน แต่ต้องเข้าจังหวะกัน: (1) วิศวกรรมและออกแบบ (Engineering) — คนที่เขียนแบบอาคาร วางผังระบบไฟและความเย็นก่อนตอกเสาเข็มจริง (เช่น Jacobs, AECOM) · (2) ผู้รับเหมาหลักแบบ EPC — รับงานครบวงจรตั้งแต่ออกแบบ จัดซื้อ ไปจนก่อสร้าง (Engineering-Procurement-Construction) · (3) ช่างระบบไฟฟ้า-เครื่องกล (MEP) — คนที่เดินสายไฟ ติดตั้งตู้จ่ายไฟ วางท่อหล่อเย็น และทำให้ระบบทั้งหมด “เปิดติด” (เช่น Comfort Systems, EMCOR, IES) นี่คือมือที่ลงไปสร้างทรานซิสเตอร์ทุกตัวให้มี “บ้าน” ที่มีไฟและมีความเย็น
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยที่ลึกที่สุดของ AI Data Center & Build-out ในเทรนด์ใหญ่ Artificial Intelligence มันคือ “ชั้นกายภาพล่างสุด” — เป็นคนสร้าง ตัวอาคารและระบบ ที่คนอื่นจะมาใช้ต่อ พี่น้องที่อยู่ข้างกันคือ Colocation & Hyperscale REITs (เจ้าของที่ดินและตัวอาคารที่ปล่อยเช่า) และ AI Server OEM & System Integration (คนเอา GPU มาประกอบเป็นเซิร์ฟเวอร์) — ถ้า REIT คือ “เจ้าของบ้าน” และ server OEM คือ “เฟอร์นิเจอร์” node นี้ก็คือ “ผู้รับเหมาและช่างที่ลงมือก่อบ้านจริง”
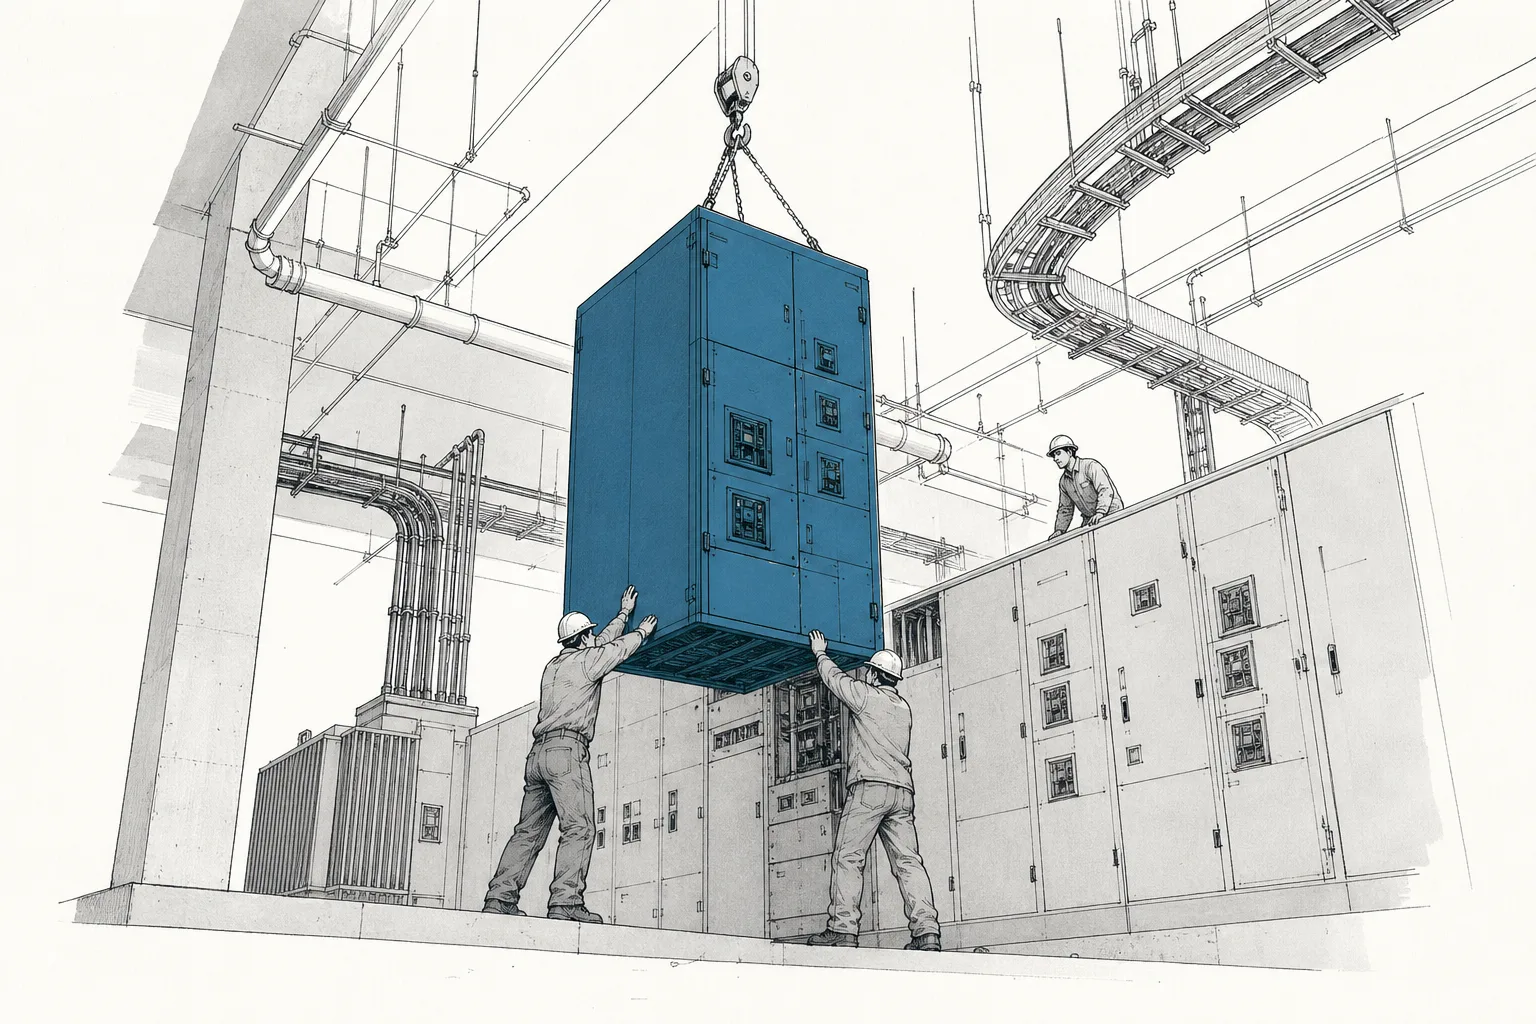
EPC (Engineering-Procurement-Construction) = สัญญารับเหมาแบบครบวงจร ผู้รับเหมาดูแลตั้งแต่ออกแบบ จัดซื้อวัสดุ ไปจนก่อสร้างเสร็จ · MEP (Mechanical-Electrical-Plumbing) = งานระบบในอาคาร ได้แก่ เครื่องกล (ความเย็น/อากาศ) ไฟฟ้า และท่อ — เป็น “เส้นเลือดและเส้นประสาท” ของตึก · Switchgear (สวิตช์เกียร์) = ตู้จ่ายและตัดไฟแรงดันสูงขนาดยักษ์ ทำหน้าที่กระจายไฟหลายเมกะวัตต์เข้าสู่แร็คอย่างปลอดภัย — เป็นหนึ่งในอุปกรณ์ที่ขาดตลาดที่สุดตอนนี้
02ทำไมถึงสำคัญ — เปลี่ยน capex เป็นคอนกรีต + speed-to-power
มีประโยคคลาสสิกว่า ในยุคตื่นทอง คนที่รวยแน่ๆ คือคนขายพลั่วกับจอบ ในวงการ AI ทุกคนรู้แล้วว่าคนขายพลั่วคือ NVIDIA แต่มีชั้นที่ลึกลงไปอีก — คนที่สร้างเหมืองให้นักขุดทอง นั่นคือ node นี้ ไม่ว่าศึก AI จะจบที่ใคร เงินลงทุนทุกก้อนต้องผ่านมือผู้รับเหมาและช่างก่อนเสมอ เพราะ GPU ที่แพงที่สุดในโลกก็เป็นแค่กล่องโลหะ ถ้าไม่มีตึก ไม่มีไฟ และไม่มีความเย็น
ขนาดของตลาดสะท้อนเรื่องนี้ชัด ตลาดก่อสร้างดาต้าเซ็นเตอร์ทั่วโลกปี 2025 มีมูลค่าราว $227,000–250,000 ล้าน และคาดว่าจะโตไปแตะระดับ $400,000 ล้านขึ้นไปภายในปี 2030–2035 ที่อัตราโตราว 7–11% ต่อปี โดยมีแรงหนุนหลักจาก AI โดยตรง สหรัฐฯ เพียงประเทศเดียวคิดเป็นมูลค่าก่อสร้างราว $59,500 ล้านในปี 2025
แต่สิ่งที่สำคัญกว่าขนาดตลาดคือคำสองคำที่กลายเป็นหัวใจของยุคนี้: “speed-to-power” — ความเร็วในการทำให้ตึก “มีไฟใช้งานได้” ในเกม AI ที่ดีมานด์พุ่งทุกไตรมาส ใครเปิดดาต้าเซ็นเตอร์ได้ก่อน ได้ลูกค้าและรายได้ก่อน เวลาจึงมีค่ายิ่งกว่าเงิน และตัวที่กำหนดความเร็วไม่ใช่การเทคอนกรีต แต่คือ การติดตั้งระบบไฟฟ้าให้เสร็จและจ่ายไฟได้ — งานที่ node นี้ถือกุญแจอยู่
นี่คือเหตุผลที่บริษัทอย่าง Comfort Systems USA และ EMCOR ที่เมื่อก่อนถูกมองว่าเป็น “ผู้รับเหมาธรรมดา” กลายเป็นหุ้นที่นักลงทุนแย่งกันถือ — เพราะพวกเขากลายเป็นคอขวดของสิ่งที่ทุกคนต้องการเร่งให้เร็วที่สุด
03มันทำงานยังไง — ลำดับการสร้าง
การสร้างดาต้าเซ็นเตอร์ AI ไม่ใช่การ “สร้างตึกแล้วเสียบปลั๊ก” แต่เป็นลำดับขั้นที่ต้องทำตามกัน โดยมีขั้นหนึ่งที่ตัดสินว่าทั้งโครงการจะเสร็จเมื่อไหร่ ลองไล่ดูทีละก้าว
ไล่ทีละขั้น: (1) ออกแบบ/วิศวกรรม — วิศวกรเขียนแบบอาคารและวางผังระบบไฟ-ความเย็นทั้งหมด ผิดตรงนี้แก้ทีหลังแพงมหาศาล (2) ฐานรากและโครงอาคาร — ปรับพื้นที่ เทฐานราก ขึ้นโครงเหล็กและผนัง (3) ติดตั้งไฟฟ้า-เครื่องกล (MEP) — ลากสายส่ง ติดตั้งหม้อแปลงและสวิตช์เกียร์ เดินท่อหล่อเย็นด้วยของเหลว นี่คือขั้นที่ หนักที่สุด ใช้แรงงานช่างมากที่สุด และช้าที่สุด (4) Commission — ทดสอบทุกระบบและจ่ายไฟจริงเพื่อพิสูจน์ว่าทุกอย่างทำงานปลอดภัย (5) เปิดใช้งาน — ยก GPU เข้า ต่อไฟต่อท่อ แล้วระบบก็มีชีวิต
จุดที่ทำให้งานนี้ “ยากขึ้นเรื่อยๆ” คือแร็ค AI รุ่นใหม่กินไฟหนาแน่นกว่าเดิม 10 เท่า — จากราว 8 กิโลวัตต์ต่อตู้ในยุคเว็บ มาเป็น 130+ กิโลวัตต์ในแร็ค GPU ยุคนี้ แปลว่างานเดินไฟต่อพื้นที่ซับซ้อนขึ้นมาก ต้องใช้ทองแดงมากขึ้น สวิตช์เกียร์ใหญ่ขึ้น และต้องวางท่อหล่อเย็นด้วยของเหลวตั้งแต่ต้น — ทั้งหมดนี้คืองานที่ต้องอาศัย “ช่างฝีมือ” ที่หายากขึ้นทุกวัน
04มันอยู่ตรงไหนในระบบนิเวศ build-out
ถ้ามองการ build-out เป็นการสร้างบ้านหนึ่งหลัง node นี้คือ ผู้รับเหมาและช่างที่ลงมือก่อ ทำงานประสานกับพี่น้องอีกสองกลุ่มอย่างแยกกันไม่ออก
- สร้างตึกให้ Colocation & Hyperscale REITs: REIT คือเจ้าของที่ดินและตัวอาคารที่ปล่อยเช่า แต่ตัว “อาคาร” ที่เขาเป็นเจ้าของนั้น node นี้คือคนสร้างให้ — เราคือผู้รับเหมา เขาคือเจ้าของและคนเก็บค่าเช่า งานของเราจบเมื่อตึกพร้อม ธุรกิจของเขาเพิ่งเริ่ม
- ต่างจาก AI Server OEM ชัดเจน: server OEM เอา GPU มาประกอบเป็นเซิร์ฟเวอร์และแร็คสำเร็จรูป (เป็น “เฟอร์นิเจอร์” ที่ยกเข้ามาวาง) ส่วน node นี้สร้าง “ตัวบ้าน” ที่เฟอร์นิเจอร์นั้นจะถูกวางลงไป — คนละงาน คนละทักษะ แต่ต้องเข้าจังหวะกัน
- ติดตั้งไฟและความเย็นที่ผลิตโดย AI Power & Cooling: นี่คือเส้นแบ่งสำคัญ — node นั้นคือคน ผลิต อุปกรณ์จ่ายไฟ ระบบ UPS และระบบหล่อเย็นความหนาแน่นสูง (เช่น Vertiv, Eaton) ส่วน node นี้คือคน ติดตั้ง อุปกรณ์เหล่านั้นเข้าไปในอาคารจริง เราซื้อสวิตช์เกียร์จากเขา แล้วเอามาประกอบ เดินสาย และทำให้มันทำงานในไซต์
- ดันความต้องการ พลังงานและไฟฟ้า: งานลากสายส่งและเชื่อมกริดของเราคือจุดที่ดาต้าเซ็นเตอร์ไปแตะระบบไฟฟ้าของประเทศ — ยิ่งสร้างมาก ยิ่งดันความต้องการไฟและการลงทุนโรงไฟฟ้ารอบใหม่
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องที่ชัดที่สุดของวงการนี้ตอนนี้คือ “backlog ล้นมือ” — งานในมือที่เซ็นสัญญาแล้วรอส่งมอบพุ่งทำสถิติแทบทุกบริษัท สะท้อนว่าดีมานด์ AI กำลังถูกแปลงเป็นงานก่อสร้างจริงในอัตราที่ไม่เคยมีมาก่อน
Comfort Systems USA ผู้รับเหมาระบบเครื่องกล-ไฟฟ้า ปิดปี 2025 ด้วย backlog ทำสถิติราว $11,900 ล้าน เพิ่มขึ้นเกือบ 100% ในปีเดียว โดยงานเทคโนโลยี (ส่วนใหญ่คือดาต้าเซ็นเตอร์) แตะ ~45% ของรายได้ ขณะที่ Quanta Services ผู้นำงานโครงสร้างพื้นฐานไฟฟ้า ปิดปีด้วย backlog รวมทำสถิติที่ ~$44,000 ล้าน โดยกลุ่มงานไฟฟ้าโตกว่า 20% — สะท้อนว่าคอขวดของยุคนี้คือการ “ลากไฟให้ถึงไซต์”
อีกตัวที่โตระเบิดคือ Sterling Infrastructure ที่เชี่ยวชาญงานเตรียมไซต์และฐานราก — รายได้กลุ่ม “อีอินฟราฯ” พุ่ง 123% ในไตรมาส 4 ปี 2025 และ backlog ทำสถิติ โต ~79% จากปีก่อน โดยกว่า 90% เป็นงาน mission-critical ส่วน EMCOR มีงานก่อสร้างไฟฟ้าในสหรัฐฯ ที่โตกว่า 20% ด้วยมาร์จิ้นระดับ 13% — สูงกว่างานรับเหมาทั่วไปมาก เพราะงานดาต้าเซ็นเตอร์ต้องการความเชี่ยวชาญที่หาคนทำได้น้อย
แต่จุดที่ตึงที่สุดของปี 2025–2026 ไม่ใช่เงินหรือออเดอร์ — มันคือ “ของและคนที่ไม่พอ” หม้อแปลงไฟฟ้าขนาดใหญ่ตอนนี้รอผลิตเฉลี่ยราว 128 สัปดาห์ (เกือบ 2.5 ปี) และมีรายงานว่ากว่าครึ่งของดาต้าเซ็นเตอร์ที่วางแผนไว้ในสหรัฐฯ อาจล่าช้าหรือถูกยกเลิก — ไม่ใช่เพราะขาดเงินหรือที่ดิน แต่เพราะ อุปกรณ์ไฟฟ้าและช่างฝีมือมาไม่ทัน ทำให้คนที่มีทีมช่างพร้อมและคุมตารางส่งมอบได้กลายเป็นของหายากที่มีอำนาจต่อรองสูง
06อนาคตข้างหน้า
ทิศทางแรกคือ backlog ยาวเป็นเกราะกันความผันผวน เมื่องานในมือยาวหลายปีและดีมานด์ AI ยังพุ่ง บริษัทกลุ่มนี้มีรายได้ที่มองเห็นล่วงหน้าได้นานผิดปกติ — ต่างจากผู้รับเหมาทั่วไปที่รับงานเป็นโครงการสั้นๆ นี่คือ “ลมหนุนเชิงโครงสร้าง” ที่ทำให้นักลงทุนมองกลุ่มนี้เป็นการเล่นเทรนด์ AI ที่จับต้องได้กว่าตัวโมเดล AI เอง
ทิศทางที่สองคือ แรงงานช่างคือสมรภูมิใหม่ เมื่ออุปกรณ์เริ่มหาทางแก้ได้ (โรงงานหม้อแปลงขยายกำลังผลิต) ตัวจำกัดต่อไปคือ “คน” — ช่างไฟฟ้าและช่างเชื่อมฝีมือที่ฝึกใช้เวลาหลายปี ใครมีทีมช่างใหญ่และฝึกคนเองได้จะได้เปรียบ นี่คือเหตุผลที่บริษัทอย่าง Comfort Systems เร่งซื้อกิจการผู้รับเหมาไฟฟ้ารายเล็ก — ไม่ใช่แค่ซื้อรายได้ แต่ซื้อ “คน”
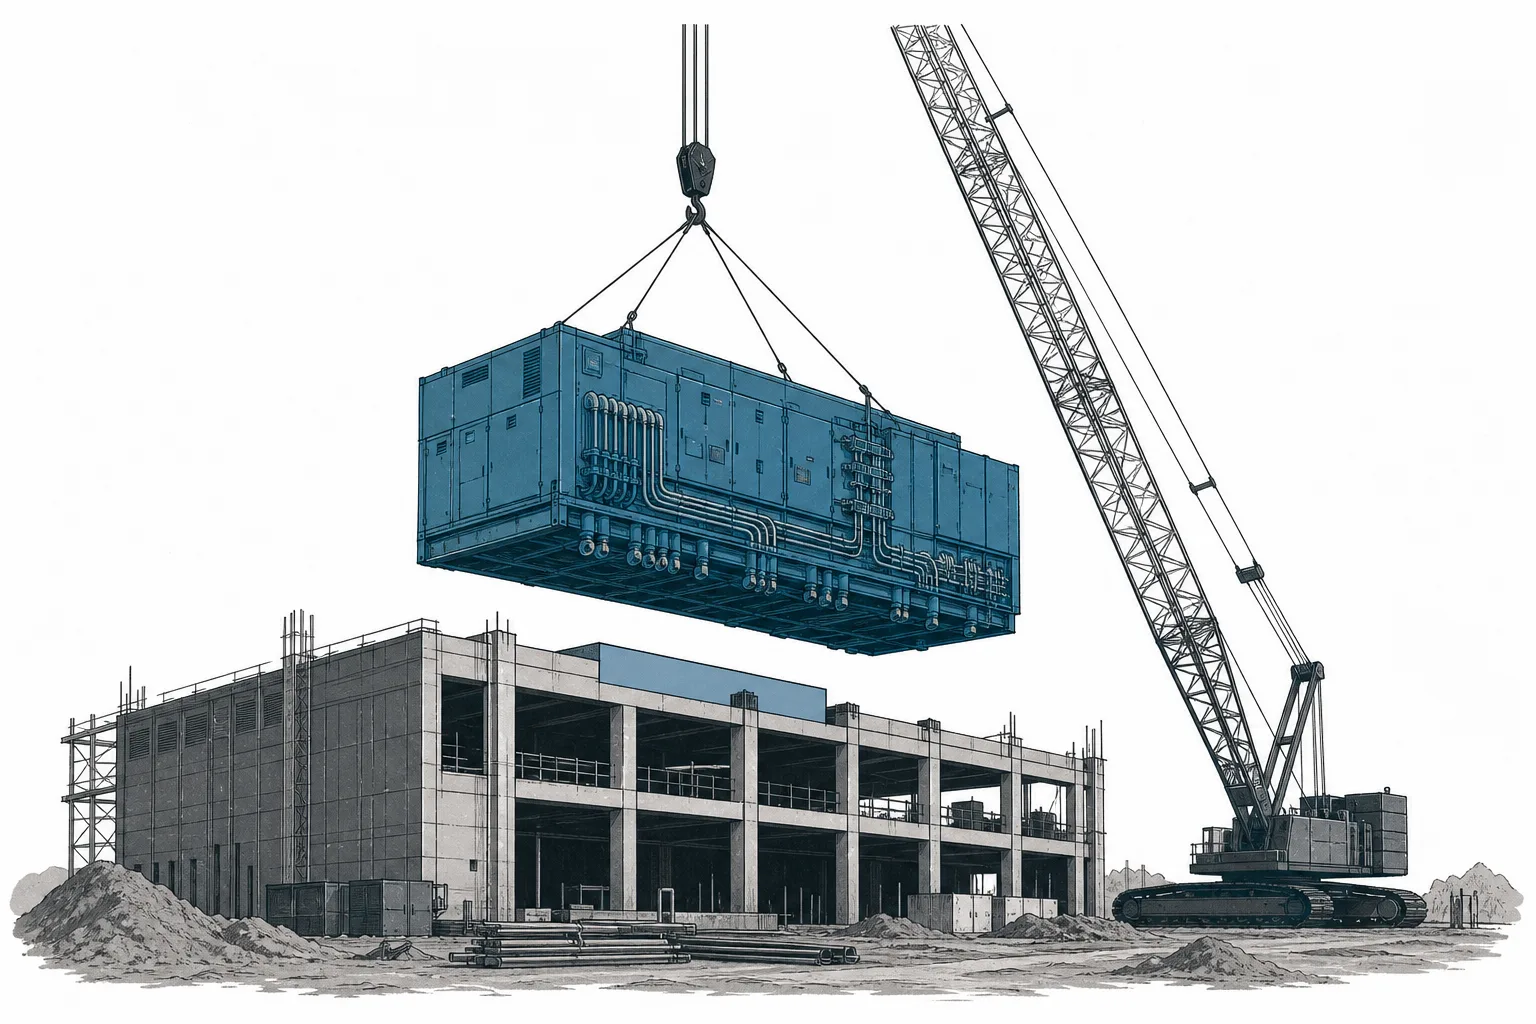
ทิศทางที่สามคือ prefab จะเปลี่ยนวิธีสร้าง เพื่อแก้ทั้งปัญหาแรงงานขาดและเร่ง speed-to-power วงการกำลังหันไปประกอบ “ห้องไฟฟ้าสำเร็จรูป” (modular power room) จากโรงงานที่คุมคุณภาพได้ แล้วยกมาวางหน้างานเป็นชิ้นๆ วิธีนี้ทำให้เปิดไฟได้เร็วขึ้นถึง ~50% และลดการพึ่งช่างหน้างาน — เปลี่ยนงานก่อสร้างบางส่วนให้เป็นเหมือน “สายการผลิต” ใครปรับตัวไปทาง prefab ได้ก่อนจะคุมต้นทุนและเวลาได้ดีกว่า
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ แรงงานช่างขาดแคลน งานทั้งหมดนี้ต้องอาศัยช่างไฟฟ้าและช่างเครื่องกลฝีมือที่ฝึกใช้เวลาหลายปี เมื่อทุกโครงการแย่งช่างกลุ่มเดียวกัน ค่าแรงพุ่ง ตารางงานยืด และคุณภาพเสี่ยงตก — ถ้าหาคนไม่ได้ backlog ที่ดูสวยในกระดาษก็ส่งมอบไม่ทัน กลายเป็นกำไรที่ “ติดอยู่ในคิว”
ความเสี่ยงข้อสองคือ lead time ของอุปกรณ์ หม้อแปลงและสวิตช์เกียร์ที่รอผลิต 2 ปีขึ้นไปทำให้ผู้รับเหมาควบคุมกำหนดส่งมอบได้ยาก ของชิ้นเดียวมาช้าอาจดึงทั้งโครงการให้เลื่อน และเพราะงานเป็นสัญญาราคาคงที่บางส่วน ความล่าช้าและต้นทุนวัสดุที่พุ่งอาจกินมาร์จิ้นได้ — เป็นความเสี่ยงที่อยู่นอกการควบคุมของผู้รับเหมาเอง
ความเสี่ยงข้อสามและใหญ่ที่สุดคือ วัฏจักร capex ของ AI รายได้ทั้งหมดของกลุ่มนี้ผูกกับการที่บริษัทเทคยักษ์ยังทุ่มเงินสร้างดาต้าเซ็นเตอร์ต่อเนื่อง ถ้าดีมานด์ AI ชะลอ หรือเกิดภาวะ “สร้างเกิน” (overbuild) จนยักษ์เทคชะลอแผนลงทุน backlog ที่ยาวอาจหดเร็วพอๆ กับที่มันโตมา — งานรับเหมาเป็นธุรกิจที่ขึ้นแรงลงแรงตามวัฏจักรการลงทุนเสมอ และรอบนี้ผูกชะตากับคำถามเดียวว่า “ดีมานด์ AI จริงตามที่ลงทุนไว้ไหม”
สรุปสั้นๆ: node นี้คือมือที่ลงไปก่อ “ร่างกายของ AI” ขึ้นมาจริงๆ ทีละขั้น — ออกแบบ เทฐานราก เดินสายไฟ ติดตั้งสวิตช์เกียร์ แล้วทำให้ทุกอย่างเปิดติด มันเป็นงานที่ไม่มีใครพาดหัวข่าว แต่เป็นคอขวดที่ตัดสินว่าเงินลงทุน AI ระดับล้านล้านจะกลายเป็นโรงงานที่ทำงานได้เมื่อไหร่ — และตอนนี้ทั้งโลกกำลังแย่งช่างกลุ่มเดียวกันอยู่